Der Komet 1046 – Seite 6
1905-04-08 · Seite 6 von 42
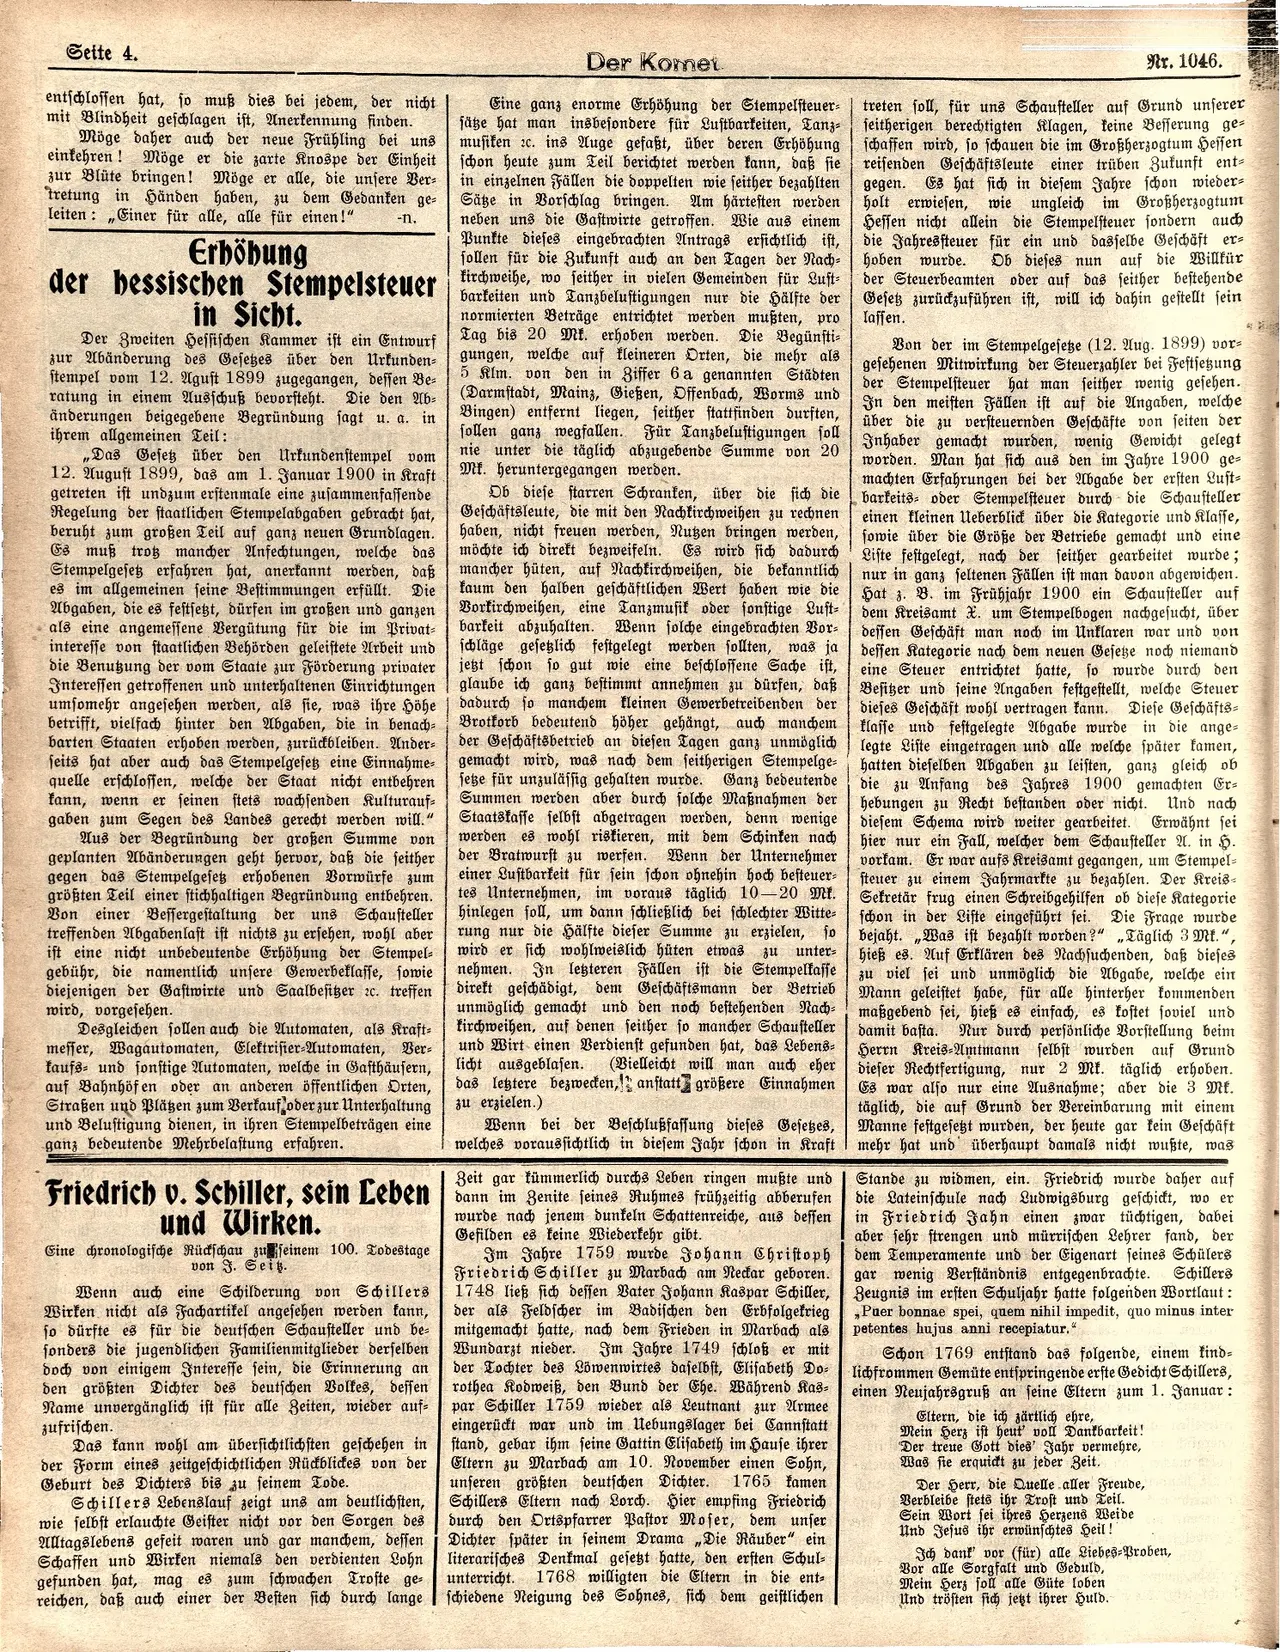
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4.
entschlossen hat, so muß dies bei jedem, der nicht
mit Blindheit geschlagen ist, Anerkennung finden.
Möge daher auch der neue Frühling bei uns
einkehren! Möge er die zarte Knospe der Einheit
zur Blüte bringen! Möge er alle, die unsere Ver-
tretung in Händen haben, zu dem Gedanken ge-
leiten: Einer für alle, alle für einen!"
"
Erböbung
-n.
Der Komet
Eine ganz enorme Erhöhung der Stempelsteuer-
säge hat man insbesondere für Lustbarkeiten, Tanz-
musiken 2c. ins Auge gefaßt, über deren Erhöhung
schon heute zum Teil berichtet werden kann, daß sie
in einzelnen Fällen die doppelten wie seither bezahlten
Säße in Vorschlag bringen. Am härtesten werden
neben uns die Gastwirte getroffen. Wie aus einem
Punkte dieses eingebrachten Antrags ersichtlich ist,
sollen für die Zukunft auch an den Tagen der Nach-
der bessischen Stempelsteuer firweihe, wo ſeither in vielen Gemeinden für Buſt-
in Sicht.
Der Zweiten Hessischen Kammer ist ein Entwurf
zur Abänderung des Gesezes über den Urkunden-
stempel vom 12. Agust 1899 zugegangen, dessen Be-
ratung in einem Ausschuß bevorsteht. Die den Ab-
änderungen beigegebene Begründung sagt u. a. in
ihrem allgemeinen Teil:
„Das Gesetz über den Urkundenstempel vom
12. August 1899, das am 1. Januar 1900 in Kraft
getreten ist und zum erstenmale eine zusammenfassende
Regelung der staatlichen Stempelabgaben gebracht hat,
beruht zum großen Teil auf ganz neuen Grundlagen.
Es muß trotz mancher Anfechtungen, welche das
Stempelgesetz erfahren hat, anerkannt werden, daß
es im allgemeinen seine Bestimmungen erfüllt. Die
Abgaben, die es festsetzt, dürfen im großen und ganzen
als eine angemessene Vergütung für die im Privat-
interesse von staatlichen Behörden geleistete Arbeit und
die Benutzung der vom Staate zur Förderung privater
Interessen getroffenen und unterhaltenen Einrichtungen
umsomehr angesehen werden, als sie, was ihre Höhe
betrifft, vielfach hinter den Abgaben, die in benach-
barten Staaten erhoben werden, zurückbleiben. Ander-
seits hat aber auch das Stempelgeseß eine Einnahme-
quelle erschlossen, welche der Staat nicht entbehren
kann, wenn er seinen stets wachsenden Kulturauf-
gaben zum Segen des Landes gerecht werden will."
Aus der Begründung der großen Summe von
geplanten Abänderungen geht hervor, daß die seither
gegen das Stempelgesez erhobenen Vorwürfe zum
größten Teil einer stichhaltigen Begründung entbehren.
Von einer Bessergestaltung der uns Schausteller
treffenden Abgabenlast ist nichts zu ersehen, wohl aber
ist eine nicht unbedeutende Erhöhung der Stempel-
gebühr, die namentlich unsere Gewerbeklasse, sowie
diejenigen der Gastwirte und Saalbesizer 2c. treffen
wird, vorgesehen.
Desgleichen sollen auch die Automaten, als Kraft-
messer, Wagautomaten, Elektrifier-Automaten, Ver-
kaufs- und sonstige Automaten, welche in Gasthäusern,
auf Bahnhöfen oder an anderen öffentlichen Orten,
Straßen und Plägen zum Verkauf oder zur Unterhaltung
und Beluftigung dienen, in ihren Stempelbeträgen eine
ganz bedeutende Mehrbelastung erfahren.
barkeiten und Tanzbeluftigungen nur die Hälfte der
normierten Beträge entrichtet werden mußten, pro
Tag bis 20 Mt. erhoben werden. Die Begünsti
gungen, welche auf kleineren Orten, die mehr als
5 Klm. von den in Ziffer 6 a genannten Städten
(Darmstadt, Mainz, Gießen, Offenbach, Worms und
Bingen) entfernt liegen, seither stattfinden durften,
sollen ganz wegfallen. Für Tanzbelustigungen soll
nie unter die täglich abzugebende Summe von 20
Mt. heruntergegangen werden.
Ob diese starren Schranken, über die sich die
Geschäftsleute, die mit den Nachkirchweihen zu rechnen
haben, nicht freuen werden, Nuzen bringen werden,
möchte ich direkt bezweifeln. Es wird sich dadurch
mancher hüten, auf Nachkirchweihen, die bekanntlich
kaum den halben geschäftlichen Wert haben wie die
Vorkirchweihen, eine Tanzmusik oder sonstige Luft-
barkeit abzuhalten. Wenn solche eingebrachten Vor-
schläge gesetzlich festgelegt werden sollten, was ja
jetzt schon so gut wie eine beschlossene Sache ist,
glaube ich ganz bestimmt annehmen zu dürfen, daß
dadurch so manchem kleinen Gewerbetreibenden der
Brotkorb bedeutend höher gehängt, auch manchem
der Geschäftsbetrieb an diesen Tagen ganz unmöglich
gemacht wird, was nach dem seitherigen Stempelge-
setze für unzulässig gehalten wurde. Ganz bedeutende
Summen werden aber durch solche Maßnahmen der
Staatskasse selbst abgetragen werden, denn wenige
werden es wohl riskieren, mit dem Schinken nach
der Bratwurst zu werfen. Wenn der Unternehmer
einer Lustbarkeit für sein schon ohnehin hoch besteuer-
tes Unternehmen, im voraus täglich 10-20 Mr.
hinlegen soll, um dann schließlich bei schlechter Witte-
rung nur die Hälfte dieser Summe zu erzielen, so
wird er sich wohlweislich hüten etwas zu unter-
nehmen. In letteren Fällen ist die Stempelfasse
direkt geschädigt, dem Geschäftsmann der Betrieb
unmöglich gemacht und den noch bestehenden Nach-
kirchweihen, auf denen seither so mancher Schausteller
und Wirt einen Verdienst gefunden hat, das Lebens-
licht ausgeblasen. (Vielleicht will man auch eher
das letztere bezwecken, anstatt größere Einnahmen
zu erzielen.)
Wenn bei der Beschlußfassung dieses Gesetzes,
welches voraussichtlich in diesem Jahr schon in Kraft
Zeit gar fümmerlich durchs Leben ringen mußte und
Friedrich v. Schiller, sein Leben dann im Benite seines Ruhmes frühzeitig abberufen
und Wirken.
Eine chronologische Rückschau zu seinem 100. Todestage
von J. Seiz.
Wenn auch eine Schilderung von Schillers
Wirken nicht als Fachartikel angesehen werden kann,
so dürfte es für die deutschen Schausteller und be-
sonders die jugendlichen Familienmitglieder derselben
doch von einigem Interesse sein, die Erinnerung an
den größten Dichter des deutschen Volkes, dessen
Name unvergänglich ist für alle Zeiten, wieder auf-
zufrischen.
Das kann wohl am übersichtlichsten geschehen in
der Form eines zeitgeschichtlichen Rückblickes von der
Geburt des Dichters bis zu seinem Tode.
Schillers Lebenslauf zeigt uns am deutlichsten,
wie selbst erlauchte Geister nicht vor den Sorgen des
Alltagslebens gefeit waren und gar manchem, dessen
Schaffen und Wirken niemals den verdienten Lohn
gefunden hat, mag es zum schwachen Troste ge-
reichen, daß auch einer der Besten sich durch lange
wurde nach jenem dunkeln Schattenreiche, aus dessen
Gefilden es keine Wiederkehr gibt.
Im Jahre 1759 wurde Johann Christoph
Friedrich Schiller zu Marbach am Neckar geboren.
1748 ließ sich dessen Vater Johann Kaspar Schiller,
der als Feldscher im Badischen den Erbfolgekrieg
mitgemacht hatte, nach dem Frieden in Marbach als
Wundarzt nieder. Im Jahre 1749 schloß er mit
der Tochter des Löwenwirtes daselbst, Elisabeth Do-
rothea Kodweiß, den Bund der Ehe. Während Kas-
par Schiller 1759 wieder als Leutnant zur Armee
eingerückt war und im Uebungslager bei Cannstatt
stand, gebar ihm seine Gattin Elisabeth im Hause ihrer
Eltern zu Marbach am 10. November einen Sohn,
unseren größten deutschen Dichter. 1765 famen
Schillers Eltern nach Lorch. Hier empfing Friedrich
durch den Ortspfarrer Pastor Moser, dem unser
Dichter später in seinem Drama „Die Räuber" ein
literarisches Denkmal gesetzt hatte, den ersten Schul-
unterricht. 1768 willigten die Eltern in die ent-
schiedene Neigung des Sohnes, sich dem geistlichen
Nr. 1046.
treten soll, für uns Schausteller auf Grund unserer
seitherigen berechtigten Klagen, keine Besserung ge-
schaffen wird, so schauen die im Großherzogtum Hessen
reisenden Geschäftsleute einer trüben Zukunft ent=
gegen. Es hat sich in diesem Jahre schon wieder-
holt erwiesen, wie ungleich im Großherzogtum
Hessen nicht allein die Stempelsteuer sondern auch
die Jahressteuer für ein und dasselbe Geschäft er=
hoben wurde. Ob dieses nun auf die Willkür
der Steuerbeamten oder auf das seither bestehende
Gesetz zurückzuführen ist, will ich dahin gestellt sein
lassen.
Von der im Stempelgesetze (12. Aug. 1899) vor-
gesehenen Mitwirkung der Steuerzahler bei Festsetzung
der Stempelsteuer hat man seither wenig gesehen.
In den meisten Fällen ist auf die Angaben, welche
über die zu versteuernden Geschäfte von seiten der
Inhaber gemacht wurden, wenig Gewicht gelegt
worden. Man hat sich aus den im Jahre 1900 ge=
machten Erfahrungen bei der Abgabe der ersten Luft-
barkeits- oder Stempelsteuer durch die Schausteller
einen kleinen Ueberblick über die Kategorie und Klasse,
sowie über die Größe der Betriebe gemacht und eine
Liste festgelegt, nach der seither gearbeitet wurde;
nur in ganz seltenen Fällen ist man davon abgewichen.
Hat z. B. im Frühjahr 1900 ein Schausteller auf
dem Kreisamt X. um Stempelbogen nachgesucht, über
dessen Geschäft man noch im Unklaren war und von
deffen Kategorie nach dem neuen Geseze noch niemand
eine Steuer entrichtet hatte, so wurde durch den
Besitzer und seine Angaben festgestellt, welche Steuer
dieses Geschäft wohl vertragen kann. Diese Geschäfts-
klasse und festgelegte Abgabe wurde in die ange=
legte Liste eingetragen und alle welche später kamen,
hatten dieselben Abgaben zu leisten, ganz gleich ob
die zu Anfang des Jahres 1900 gemachten Er-
hebungen zu Recht bestanden oder nicht. Und nach
diesem Schema wird weiter gearbeitet. Erwähnt sei
hier nur ein Fall, welcher dem Schausteller A. in H.
vorkam. Er war aufs Kreisamt gegangen, um Stempel-
steuer zu einem Jahrmarkte zu bezahlen. Der Kreis-
Sekretär frug einen Schreibgehilfen ob diese Kategorie
schon in der Liste eingeführt sei. Die Frage wurde
bejaht. Was ist bezahlt worden?" „Täglich 3 Mr.",
hieß es. Auf Erklären des Nachsuchenden, daß dieses
zu viel sei und unmöglich die Abgabe, welche ein
Mann geleistet habe, für alle hinterher kommenden
maßgebend sei, hieß es einfach, es kostet soviel und
damit basta. Nur durch persönliche Vorstellung beim
Herrn Kreis-Amtmann selbst wurden auf Grund
dieser Rechtfertigung, nur 2 Mk. täglich erhoben.
Es war also nur eine Ausnahme; aber die 3 Mk.
täglich, die auf Grund der Vereinbarung mit einem
Manne festgesetzt wurden, der heute gar kein Geschäft
mehr hat und überhaupt damals nicht wußte, was
Stande zu widmen, ein. Friedrich wurde daher auf
die Lateinschule nach Ludwigsburg geschickt, wo er
in Friedrich Jahn einen zwar tüchtigen, dabei
aber sehr strengen und mürrischen Lehrer fand, der
dem Temperamente und der Eigenart seines Schülers
gar wenig Verständnis entgegenbrachte. Schillers
Zeugnis im ersten Schuljahr hatte folgenden Wortlaut:
,Puer bonnae spei, quem nihil impedit, quo minus inter
petentes hujus anni recepiatur."
"
Schon 1769 entstand das folgende, einem kind-
lichfrommen Gemüte entspringende erste Gedicht Schillers,
einen Neujahrsgruß an seine Eltern zum 1. Januar:
Eltern, die ich zärtlich ehre,
Mein Herz ist heut' voll Dankbarkeit!
Der treue Gott dies' Jahr vermehre,
Was sie erquickt zu jeder Zeit.
Der Herr, die Quelle aller Freude,
Verbleibe stets ihr Trost und Teil.
Sein Wort sei ihres Herzens Weide
Und Jesus ihr erwünschtes Heil!
Ich dank' vor (für) alle Liebes-Proben,
Vor alle Sorgfalt und Geduld,
Mein Herz soll alle Güte loben
Und trösten sich jetzt ihrer Huld.