Der Komet 1159 – Seite 9
1907-06-08 · Seite 9 von 50
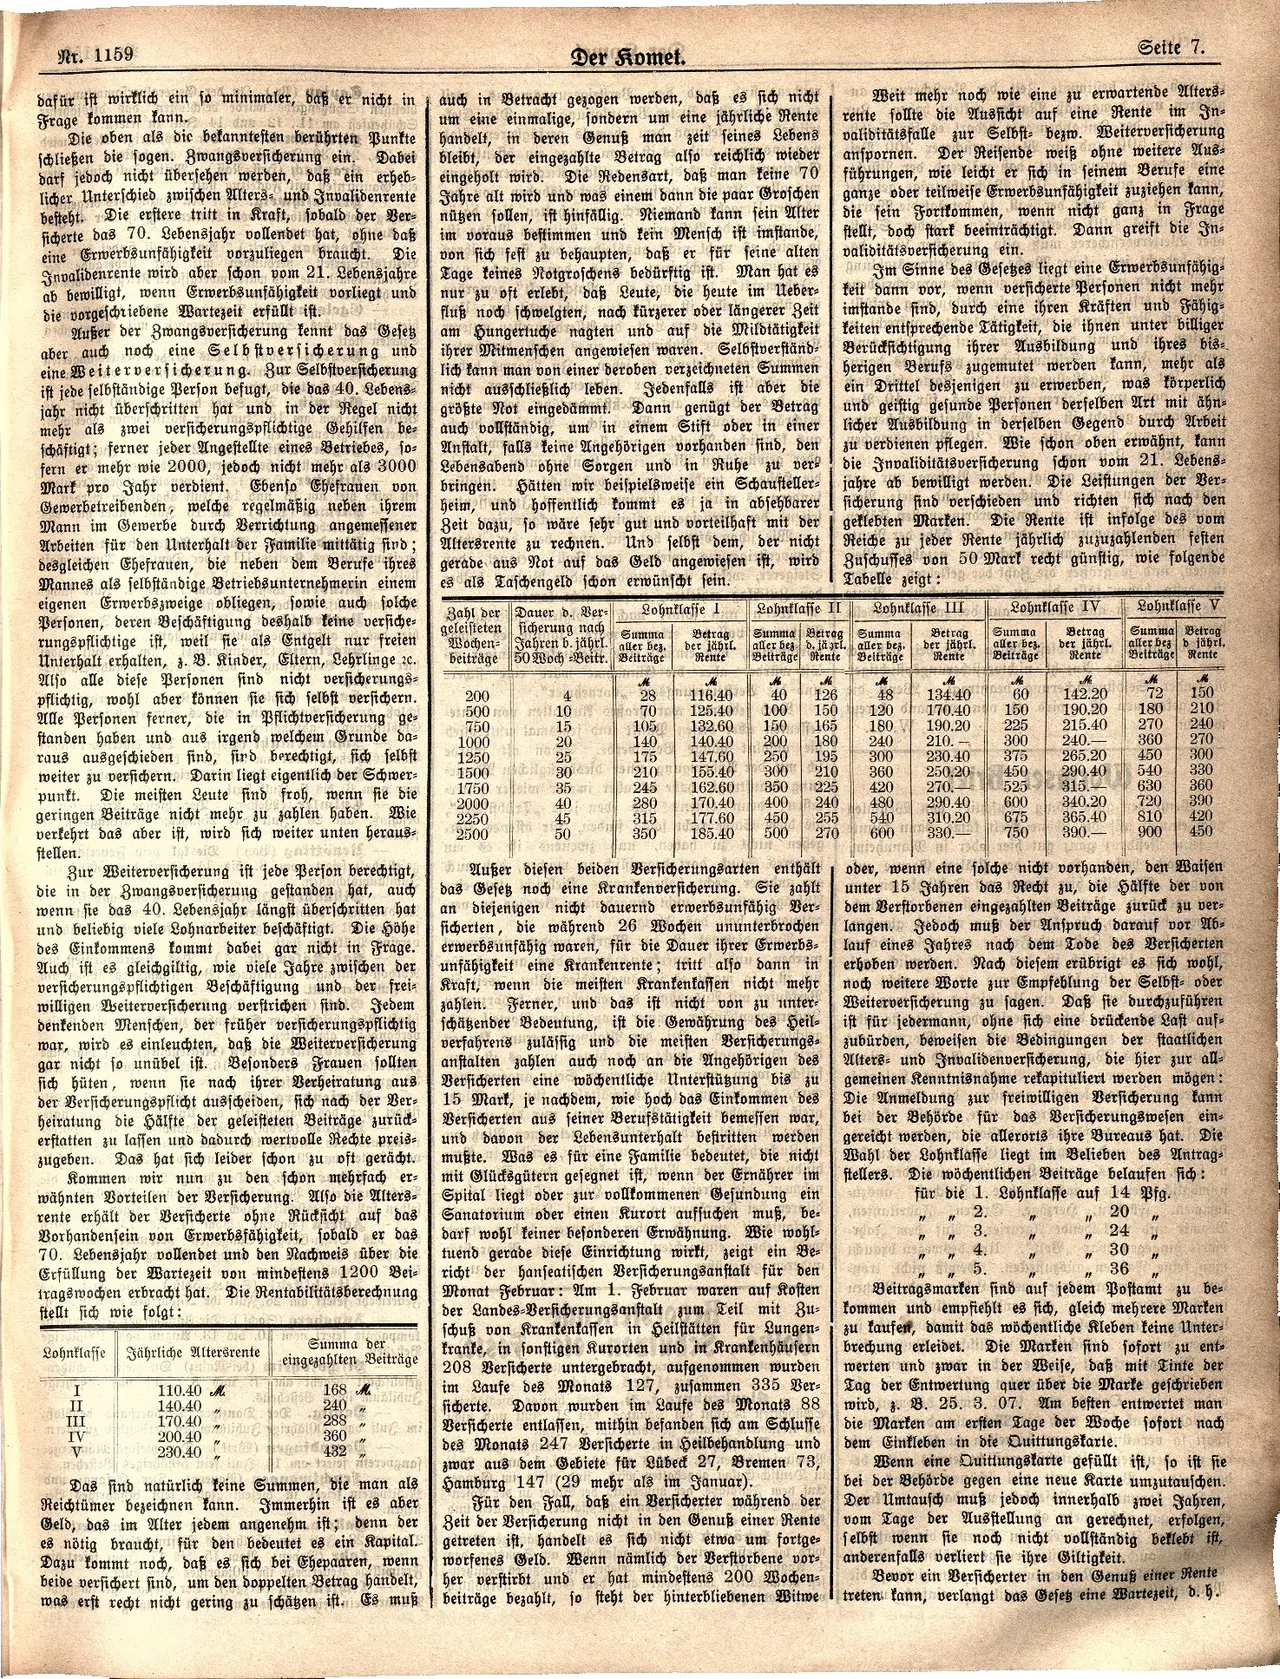
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 1159
dafür ist wirklich ein so minimaler, daß er nicht in
Frage kommen kann. du
Die oben als die bekanntesten berührten Punkte
Zwangsversicherung ein. Dabei
schließen die 109 bersehen werden, daß ein erheb
darf jedoch nicht
licher Unterschied zwischen Alters- und Invalidenrente
besteht. Die erstere tritt in Kraft, sobald der Ver-
ficherte das 70. Lebensjahr vollendet hat, ohne daß
eine Erwerbsunfähigkeit vorzuliegen braucht. Die
invalibenrente wird aber schon vom 21. Lebensjahre
ab bewilligt, wenn Erwerbsunfähigkeit vorliegt und
die vorgeschriebene Wartezeit erfüllt ist.
Außer der Zwangsversicherung kennt das Gesetz
aber auch noch eine Selbstversicherung und
eine Weiterversicherung. Zur Selbstversicherung
ist jede selbständige Person befugt, die das 40. Lebens-
jahr nicht überschritten hat und in der Regel nicht
mehr als zwei versicherungspflichtige Gehilfen be-
schäftigt; ferner jeder Angestellte eines Betriebes, so-
fern er mehr wie 2000, jedoch nicht mehr als 3000
Mark pro Jahr verdient. Ebenso Chefrauen von
Gewerbetreibenden, welche regelmäßig neben ihrem
Mann im Gewerbe durch Verrichtung angemessener
Arbeiten für den Unterhalt her on
der
Familie mittätig sind;
desgleichen Ehefrauen, die neben dem Berufe ihres
Mannes als selbständige Betriebsunternehmerin einem
eigenen Erwerbszweige obliegen, sowie auch solche
Personen, deren Beschäftigung deshalb keine versiche
rungspflichtige ist, weil sie als Entgelt nur freien
Unterhalt erhalten, z. B. Kinder, Eltern, Lehrlinge 2c.
Also alle diese Personen sind nicht versicherungs-
pflichtig, wohl aber können sie sich selbst versichern.
Alle Perſonen ferner, die in Pflichtversicherung ge-
flanden haben und aus irgend welchem Grunde da-
raus ausgeschieden sind, sind berechtigt, sich selbst
weiter zu versichern. Darin liegt eigentlich der Schwer-
punkt. Die meisten Leute sind froh, wenn sie die
geringen Beiträge nicht mehr zu zahlen haben. Wie
verkehrt das aber ist, wird sich weiter unten heraus-
stellen.
mehr zu zahlen haben
Zur Weiterversicherung ist jede Person berechtigt,
die in der Zwangsversicherung gestanden hat, auch
wenn sie das 40. Lebensjahr längst überschritten hat
und beliebig viele Lohnarbeiter beschäftigt. Die Höhe
des Einkommens kommt dabei gar nicht in Frage.
wie viele
Der Komet.
auch in Betracht gezogen werden, daß es sich nicht
um eine einmalige, sondern um eine jährliche Rente
handelt, in
in
deren Genuß man zeit seines Lebens
bleibt, der
eingeholt wird. Die Redensart, daß man keine 70
Die
Jahre alt wird und was einem dann die paar Groschen
nügen sollen, ift hinfällig. Niemand kann sein Alter
im voraus bestimmen und kein Mensch ist imftande,
von sich fest zu behaupten, daß er für seine alten
Tage keines
nur zu oft erlebens bedürftig ist. Man hat es
daß Leute, die heute im Ueber-
fluß noch schwelgten, nach fürzerer oder längerer Zeit
am Hungertuche nagten und auf die Mildtätigkeit
ihrer Mitmenschen angewiesen waren. Selbſtverſtänd.
lich kann man von einer deroben verzeichneten Summen
nicht ausschließlich leben. Jedenfalls ist aber die
größte Not eingedämmt. Dann genügt der Betrag
auch vollständig, um in einem Stift oder in einer
Anstalt, falls keine Angehörigen vorhanden sind, den
Lebensabend ohne Sorgen und in Ruhe zu ver
bringen. Hätten wir beispielsweise ein Schausteller-
heim, und hoffentlich kommt es ja in absehbarer
Zeit dazu, so wäre sehr gut und vorteilhaft mit der
Altersrente zu rechnen. Und ſelbſt dem, der nicht
gerade aus Not auf das Geld angewiesen ist, wird
es als Taschengeld schon erwünscht sein.
Zahl der Dauer d. Ver- bn Lohnklasse I
geleisteten sicherung nach
Wochen Jahren b. jährl.
beiträge 50 Woch -Beitr.
Summa Betrag
aller bez. der jährl.
Rente
Beiträge
Lohnklasse II
Summa Betrag
aller bez d. järl.
Beiträge Rente
Seite 7.
Weit mehr noch wie eine zu erwartende Alters-
e au er
rente sollte die Aussicht auf eine Rente im In-
zur Selbfi- bezw. Weiterverſicherung
validitätsfaller Reisende weiß ohne weitere Aus-
anspornen.
führungen, wie leicht er sich in seinem Berufe eine
ganze oder teilweise Erwerbsunfähigkeit zuziehen kann,
die sein Fortkommen, wenn nicht ganz in Frage
stellt, doch stark beeinträchtigt. Dann greift die In-
validitätsversicherung ein.
дил
1900
Im Sinne des Gesetzes liegt eine Erwerbsunfähig-
keit dann vor, wenn versicherte Personen nicht mehr
imftande sind, durch eine ihren Kräften und Fähig-
keiten entsprechende Tätigkeit, die ihnen unter billiger
Berücksichtigung ihrer Ausbildung und ihre bis
herigen Berufs zugemutet werden
kann, mehr als
ein Drittel desjenigen zu erwerben, was förperlich
und geistig gesunde Personen derselben Art mit ähn-
licher Ausbildung in derselben Gegend durch Arbeit
fann
zu verdienen pflegen. Wie schon oben erwähnt,
die Invaliditätsversicherung schon vom 21. Lebens-
jahre ab bewilligt werden. Die Leistungen der Ver-
sicherung sind verschieden und richten sich nach den
geklebten Marken. Die Rente ift infolge des vom
Reiche zu jeder Rente jährlich zuzuzahlenden festen
Zuschusses von 50 Mart recht günstig, wie folgende
Tabelle zeigt: od dng sid
Lohnklasse III
Summa Betrag
aller bez. der jährl.
Beiträge Rente
Lohnklasse IV
Summa Betrag
aller bez. der jährl.
Beiträge
Lohnklasse V
Summa Betrag
aller bez b jährl.
Beiträge Rente
Rente
M
M
M
Mi
M
Me
M
M
200
4
28
116.40
126
48
134.40
960142.20
72
150
91500
10
070
125.40
100 150
120
170.40
150
190.20
180
210
day 750
om 15
1050
132.60 150 165
180
190.20
225
215.40
270 240
1000
20
140
140.40
1250
25
1500
175
30210155.40 300 210 360
200 180
147.60 250 195
240
210.
300
240.-
360 270
300
230.40
375
265.20 450 300
250.20
450
290.40 540 330
1750 si 35 mi
245
162.60 350 225
420
525
315.
630
360
40
90
280
170.40 400 240
480
600
340.20
720
390
45
315
177.60 450
540
50
rodn
310.20
675
365.40
810
420
350
185.40 500 270 600 330.
750 390.
900 450
2000
2250
2500
Außer diesen beiden Versicherungsarten enthält
das Gesez noch eine Krankenversicherung. Sie zahlt
an diejenigen nicht dauernd erwerbsunfähig Ver-
sicherten, die während 26 Wochen ununterbrochen
erwerbsunfähig waren, für die Dauer ihrer Erwerbs-
unfähigkeit eine tritt dann in
Versicherungspflichtigens, Beje, fine sare zwischen der auf, wenn die meiſten Stranfenfaffen nicht mehr
der
willigen Weiterversicherung verstrichen sind. Jedem
denkenden Menschen, der früher versicherungspflichtig
war, wird es einleuchten, daß die Weiterversicherung
gar nicht so unübel ist. Besonders Frauen sollten
sich hüten, wenn sie nach ihrer Verheiratung aus
der Versicherungspflicht ausscheiden, sich nach der Ver-
Heiratung die Hälfte der geleisteten Beiträge zurück-
erstatten zu lassen und dadurch wertvolle Rechte preis-
zugeben. Das hat sich leider schon zu oft gerächt.
Kommen wir nun zu den schon mehrfach er-
wähnten Vorteilen der Versicherung. Also die Alters-
rente erhält der Versicherte ohne Rücksicht auf das
sobald
Vorhandensein von Erwerbsfähigkeit,
er das
70. Lebensjahr vollendet und den Nachweis über die
Erfüllung der Wartezeit von mindestens 1200 Bei-
tragswochen erbracht hat. Die Rentabilitätsberechnung
stellt sich wie folgt:
Lohnklasse Jährliche Altersrente
@ (and)
I
110.40 M
II
140.40
III
170.40
IV
200.40
€230.40
oqmel
Summa der
eingezahlten Beiträge
168
240
"
288
360
432
lumi
Iman al
Das sind natürlich keine Summen, die man als
Reichtümer bezeichnen kann. Immerhin ist es aber
Geld, das im Alter jedem angenehm ift; denn der
es nötig braucht, für den bedeutet es ein Kapital.
Dazu kommt noch, daß es sich bei Ehepaaren, wenn
baß es fid bei
beide versichert sind, um den poppelten Betrag handelt,
was erst recht nicht gering zu schäßen ist. Es muß
zahlen. Ferner, und das ist nicht von zu unter-
schäßender Bedeutung, ist die Gewährung des Heil-
verfahrens zulässig und die meisten Versicherungs-
anstalten zahlen auch noch an die Angehörigen des
Versicherten eine wöchentliche Unterstüßung bis zu
15 Mart, je nachdem, wie hoch das Einkommen des
Versicherten aus seiner Berufstätigkeit bemessen war,
und davon der Lebensunterhalt bestritten werden
mußte. Was es für eine Familie bedeutet, die nicht
mit Glücksgütern gesegnet ist, wenn der Ernährer im
Spital liegt oder zur vollkommenen Geſundung ein
Sanatorium oder einen Kurort aufsuchen muß, be-
darf wohl keiner besonderen Erwähnung. Wie wohl-
tuend gerade diese Einrichtung wirkt, zeigt ein Be-
richt der hanseatischen Versicherungsanftalt für den
Monat Februar: Am 1. Februar waren auf Kosten
zum Teil mit Zu-
schuß von Krankenkassen in Heilstätten für Lungen-
trante, in ſonſtigen Rurorten und in Krankenhäusern
208 Versicherte untergebracht, aufgenommen wurden
im Laufe des Monats 127, zusammen 335 Ver-
ficherte. Davon wurden im Laufe des Monats 88
Versicherte entlassen, mithin befanden sich am Schlusse
des Monats 247 Versicherte in Heilbehandlung und
zwar aus dem Gebiete für Lübeck 27, Bremen 73,
Hamburg 147 (29 mehr als im Januar).
her and in
Für den Fall, daß ein Versicherter während der
Zeit der Versicherung nicht in den Genuß einer Rente
getreten ist, handelt es sich nicht etwa um fortge-
worfenes Geld. Wenn nämlich der Verstorbene vor-
her verftirbt und er hat mindestens 200 Wochen-
beiträge bezahlt, so steht der hinterbliebenen Witwe
her ver
oder, wenn eine solche nicht vorhanden, den Waisen
unter 15 Jahren das Recht zu, die Hälfte der von
dem Verstorbenen eingezahlten Beiträge zurück zu ver-
langen. Jedoch muß der Anspruch darauf vor Ab-
lauf eines Jahres nach dem Tode des Versicherten
erhoben werden. Nach diesem erübrigt es sich wohl,
noch weitere Worte zur Empfehlung der Selbst- oder
Weiterversicherung zu sagen. Daß sie durchzuführen
ist für jedermann, ohne sich eine drückende Laft auf-
zubürden, beweisen die Bedingungen der staatlichen
Alters- und Invalidenversicherung, die hier zur all-
gemeinen Kenntnisnahme rekapituliert werden mögen:
Die Anmeldung zur freiwilligen Versicherung kann
bei der Behörde für das Versicherungswesen ein-
gereicht werden, die allerorts ihre Bureaus hat. Die
Wahl der Lohnklasse liegt im Belieben des Antrag-
ftellers. Die wöchentlichen Beiträge belaufen sich:
für die 1. Lohnklaffe auf 14 Pfg.
"
2.
3.
"
4.
digs (5.
"
20
24
"
30
36
"
"
Beitragsmarken sind auf jedem Postamt zu be-
kommen und empfiehlt es sich, gleich mehrere Marken
zu kaufen, damit das wöchentliche Kleben keine Unter-
brechung erleidet. Die Marken sind sofort zu ent-
werten und zwar in der Weise, daß mit Tinte der
Tag der Entwertung quer über die Marke geschrieben
wird, z. B. 25. 3. 07. Am besten entwertet man
die Marken am ersten Tage der Woche sofort nach
en am erften I
dem Einkleben in die Quittungskarte.
Wenn eine Quittungskarte gefüllt ist, so ist sie
bei der Behörde gegen eine neue Karte umzutauschen.
Der Umtausch muß jedoch innerhalb zwei Jahren,
vom Tage der Ausstellung an gerechnet, erfolgen,
selbst wenn sie noch nicht vollständig beklebt ift,
anderenfalls verliert sie ihre Giltigkeit.
Bevor ein Versicherter in den Genuß einer Rente
treten kann, verlangt das Gesetz eine Wartezeit, d. h.