Der Komet 1375 – Seite 5
1911-07-29 · Seite 5 von 46
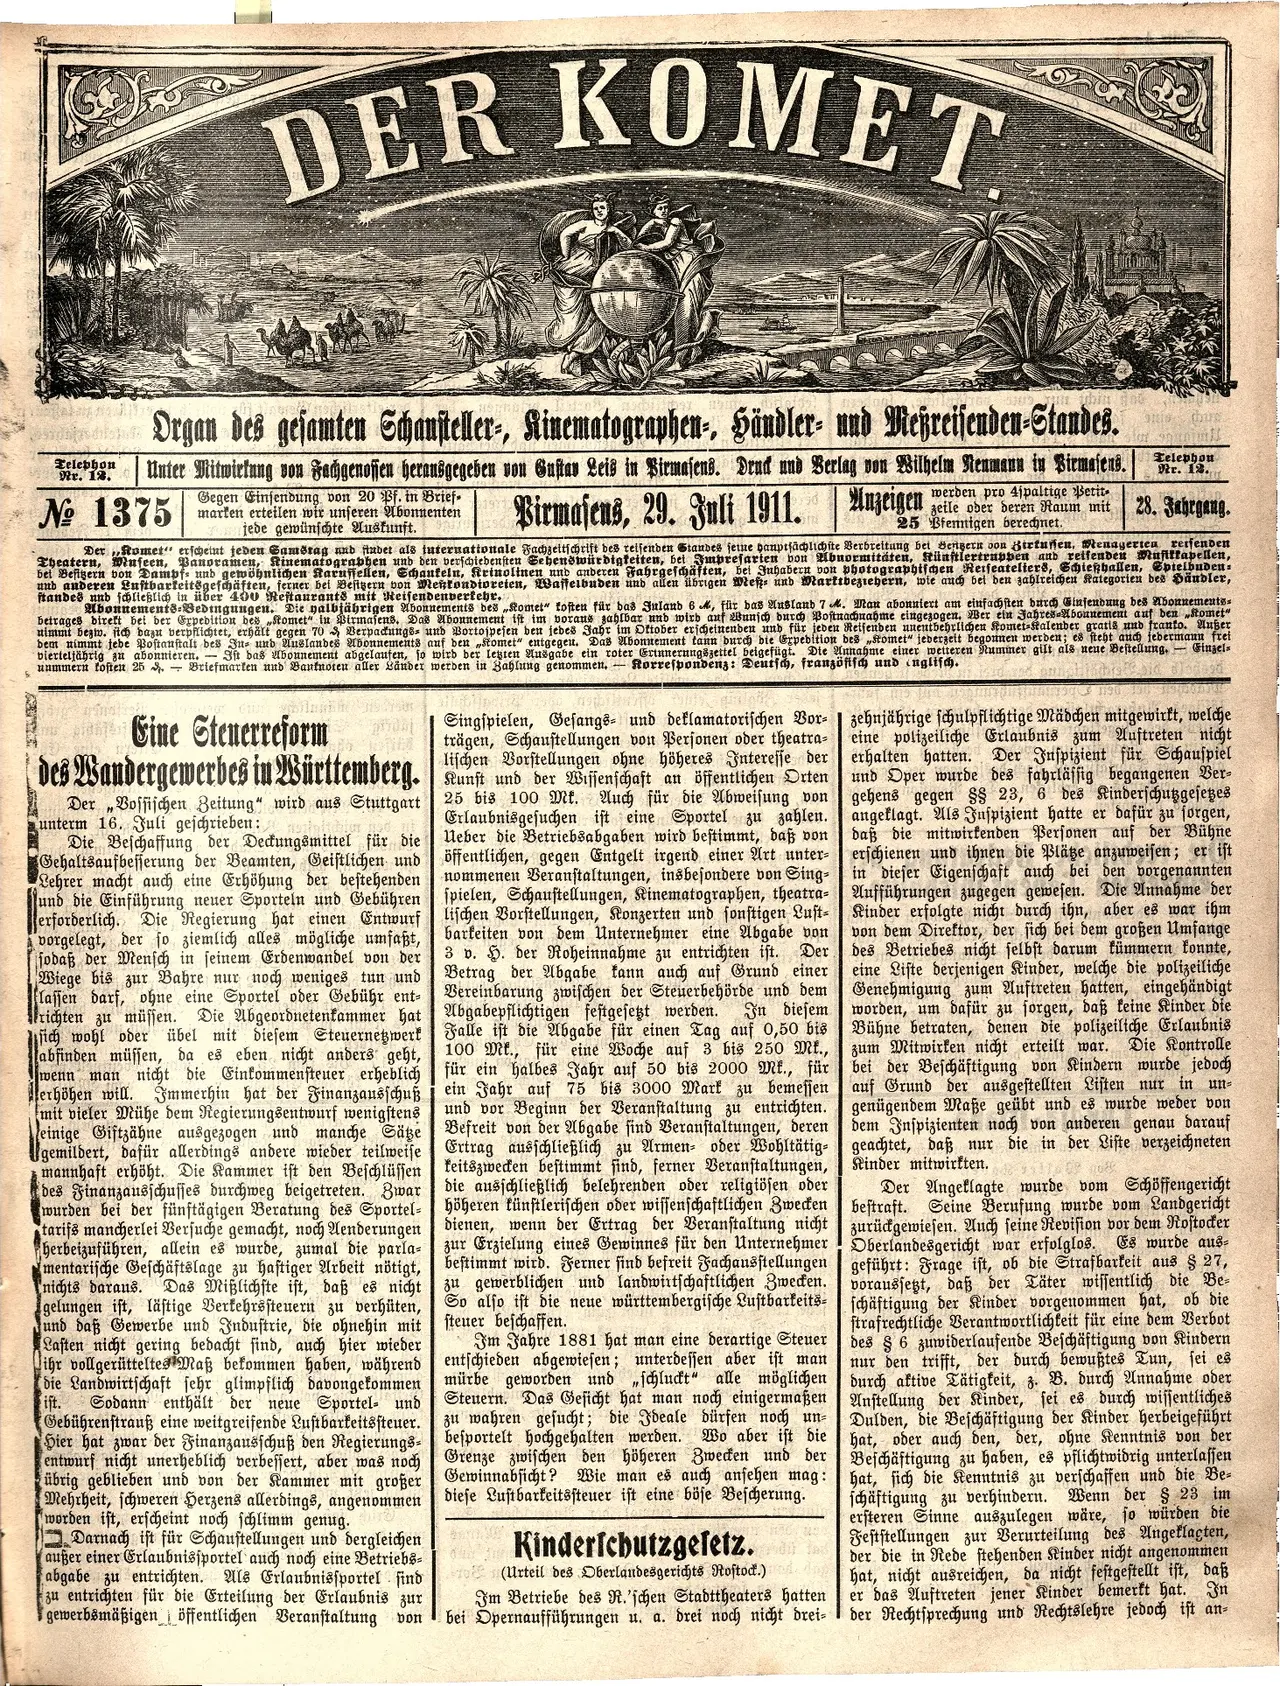
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
DER KOMET
Telephon
Mr. 12.
Organ des gesamten Schausteller-, Kinematographen-, Händler- und Meßreisenden-Standes.
Unter Mitwirkung von Fachgenossen herausgegeben von Gustav Leis in Birmasens. Drud und Berlag von Wilhelm Neumann in Birmasens.
№ 1375 marten ertellen wir unſeren Abonnenten
Gegen Einsendung von 20 Pf. in Brief.
jede gewünschte Auskunft.
Pirmasens, 29. Juli 1911. Anzeigen
werden pro 4spaltige Petit-
zeile oder deren Raum mit
25 Bfennigen berechnet.
thus
Telephon
Nr. 12.
28. Jahrgang.
Der Komet erscheint feden Samstag and tubet als internationale Fachzeitschrift des reisenden Standes seine hauptsächlichste Verbreitung bei Bengern oon Birtusen, Menagerten reifenden
Theatern, Museen, Panoramen, Kinematograbhen und den verschiedensten Sehenswürdigkeiten, bei Imprefarien
von Abnormitäten, Künstlertruppen and reifenden Musikkapellen,
bei Befigern von Dampf und gewöhnlichen Karuffellen, Schauteln, Krinolinen und anderen Fahrgeschäften, bei Juhabern von
photographischen Reiseateliers, Schießhallen, Spielbuden
und anderen Luftbarkeitsgeschäften, ferner bet Bestzern von Westondioreten, Waffelbuden und allen übrigen West- und Marktbeziehern, wie
auch bei den zahlreichen Kategorien des Händler
,
standes und schließlich in über 400 Restaurants mit Reifendenverkehr.
Abonnements-Bedingungen. Die
ya irmasens.
Abonnements des „Komet" tosten für das Juland 6, für das Ausland 7 M. Man abonniert am einfachsten durch Einsendung des Abonnements-
betrages bireft bei der Expedition besomet
" in
Das
Abonnement ist im voraus zahlbar und wird auf Wunsch durch Postuachnahme eingezogen. Wer ein Jahres-Abonnement auf den „Stomet
"
nimmi bezw. sich dazu verpflichtet, erhält gegen 70 Verpackungs- und Bortospesen ben jebes Jahr im Oktober erscheinenben und für jeden Reisenben unentbehrlichen Komet-Kalender gratis und franto.
Außer
bem nimmt jebe Postanstalt des Ju- und Auslandes Abonnements auf den Stomet" entgegen. Das Abonnement tann burch die
Expedition besomet" jederzeit begonnen werden; es steht auch febermann frei
bierteljährig zu abonnieren. Ist das Abonnement abgelaufen, so wird der legten Ausgabe ein roter Erinnerungszettel beigefügt. Die Annahme einer weiteren Nummer gilt
als neue Bestellung. Einzels
unmmern fosten 25 . Briefmarken und Banknoten aller Länder werden in Zahlung genommen. Korrespondenz: Deutsch, franzöfifch und englisch.
Eine Steuerreform
des Wandergewerbes in Württemberg. Sunt und ber Wiſſenſchaft an öffentlichen Orten
Der „Vossischen Zeitung" wird aus Stuttgart
unterm 16. Juli geschrieben:
Die Beschaffung der Deckungsmittel für die
Gehaltsaufbefferung der Beamten, Geistlichen und
Lehrer macht auch eine Erhöhung der bestehenden
und die Einführung neuer Sporteln und Gebühren
erforderlich. Die Regierung hat einen Entwurf
vorgelegt, der so ziemlich alles mögliche umfaßt,
sodaß der Mensch in seinem Erdenwandel von der
Wiege bis zur Bahre nur noch weniges tun und
lassen darf, ohne eine Sportel oder Gebühr ent-
richten zu müssen. Die Abgeordnetenkammer hat
sich wohl oder übel mit diesem Steuernetwerk
abfinden müssen, da es eben nicht anders geht,
enn man nicht die Einkommensteuer erheblich
erhöhen will. Immerhin hat der Finanzausschuß
mit vieler Mühe dem Regierungsentwurf wenigstens
einige Giftzähne ausgezogen und manche Säße
Ugemildert, dafür allerdings andere wieder teilweise
mannhaft erhöht. Die Kammer ist den Beschlüssen
des Finanzausschusses durchweg beigetreten. Zwar
wurden bei der fünftägigen Beratung des Sportel-
tarifs mancherlei Versuche gemacht, noch Aenderungen
herbeizuführen, allein es wurde, zumal die parla-
mentarische Geschäftslage zu haftiger Arbeit nötigt,
nichts daraus. Das Mißlichste ist, daß es nicht
gelungen ist, lästige Verkehrssteuern zu verhüten,
und daß Gewerbe und Industrie, die ohnehin mit
Lasten nicht gering bedacht sind, auch hier wieder
ihr vollgerütteltes Maß bekommen haben, während
die Landwirtschaft sehr glimpflich davongekommen
ift. Sodann enthält der neue Sportel- und
Gebührenstrauß eine weitgreifende Lustbarkeitssteuer.
Hier hat zwar der Finanzausschuß den Regierungs-
entwurf nicht unerheblich verbessert, aber was noch
übrig geblieben und von der Kammer mit großer
Mehrheit, schweren Herzens allerdings, angenommen
worden ist, erscheint noch schlimm genug.
Singspielen, Gesangs- und deklamatorischen Vor- | zehnjährige schulpflichtige Mädchen mitgewirkt, welche
trägen, Schaustellungen von Personen oder theatra- eine polizeiliche Erlaubnis zum Auftreten nicht
erhalten hatten.
lischen Vorstellungen ohne höheres Interesse der
Der Inspizient für Schauspiel
und Oper wurde des fahrlässig begangenen Ver-
gebens gegen §§ 23, 6 des Kinderschutzgesetzes
angeklagt. Als Juspizient hatte er dafür zu sorgen,
daß die mitwirkenden Personen auf der Bühne
erſchienen und ihnen die Pläge anzuweisen; er ist
in dieser Eigenſchaft auch bei den vorgenannten
Aufführungen zugegen gewesen. Die Annahme der
Kinder erfolgte nicht durch ihn, aber es war ihm
von dem Direktor, der sich bei dem großen Umfange
des Betriebes nicht selbst darum kümmern konnte,
eine Lifte derjenigen Kinder, watten, eingehändigt
die polizeiliche
25 bis 100 Mt. Auch für die Abweisung von
Erlaubnisgesuchen ist eine Sportel zu zahlen.
Ueber die Betriebsabgaben wird bestimmt, daß von
öffentlichen, gegen Entgelt irgend einer Art unter-
nommenen Veranstaltungen, insbesondere von Sing-
spielen, Schaustellungen, Kinematographen, theatra-
lischen Vorstellungen, Konzerten und sonstigen Lust-
barkeiten von dem Unternehmer eine Abgabe von
3 v. H. der Roheinnahme zu entrichten ist. Der
Betrag der Abgabe kann auch auf Grund einer
Vereinbarung zwischen der Steuerbehörde und dem
Abgabepflichtigen festgesezt werden. In diesem
Falle ist die Abgabe für einen Tag auf 0,50 bis
100 Mt., für eine Woche auf 3 bis 250 Mt.,
für ein halbes Jahr auf 50 bis 2000 Mt., für
ein Jahr auf 75 bis 3000 Mark zu bemessen
und vor Beginn der Veranstaltung zu entrichten.
Befreit von der Abgabe find Veranſtaltungen, deren
Ertrag ausschließlich zu Armen- oder Wohltätig-
keitszwecken bestimmt sind, ferner Veranstaltungen,
die ausschließlich belehrenden oder religiösen oder
höheren künstlerischen oder wissenschaftlichen Zwecken
dienen, wenn der Ertrag der Veranstaltung nicht
zur Erzielung eines Gewinnes für den Unternehmer
bestimmt wird. Ferner sind befreit Fachausstellungen
zu gewerblichen und landwirtschaftlichen Zwecken.
So also ist die neue württembergische Lustbarkeits-
steuer beschaffen.
Im Jahre 1881 hat man eine derartige Steuer
entschieden abgewiesen; unterdessen aber ist man
mürbe geworden und schluckt" alle möglichen
Steuern. Das Gesicht hat man noch einigermaßen
zu wahren gesucht; die Ideale dürfen noch un-
besportelt hochgehalten werden. Wo aber ist die
Grenze zwischen den höheren Zwecken und der
Gewinnabsicht? Wie man es auch ansehen mag:
diese Lustbarkeitssteuer ist eine böse Bescherung.
Kinderschutzgesetz.
70 (Urteil des Oberlandesgerichts Rostock.)
Darnach ist für Schaustellungen und dergleichen
außer einer Erlaubnissportel auch noch eine Betriebs-
abgabe zu entrichten. Als Erlaubnissportel sind
zu entrichten für die Erteilung der Erlaubnis zur Im Betriebe des R.'schen Stadttheaters hatten
gewerbsmäßigen öffentlichen Veranstaltung von bei Opernaufführungen u. a. drei noch nicht drei-
Genehmigung zum Auftreten
worden, um dafür zu sorgen, daß keine Kinder die
Bühne betraten, denen die polizeiliche Erlaubnis
zum Mitwirken nicht erteilt war. Die Kontrolle
bei der Beschäftigung von Kindern wurde jedoch
auf Grund der ausgestellten Listen nur in un-
genügendem Maße geübt und es wurde weder von
dem Inspizienten noch von anderen genau darauf
geachtet, daß nur die in der Liste verzeichneten
Kinder mitwirkten.
Der Angeklagte wurde vom Schöffengericht
bestraft. Seine Berufung wurde vom Landgericht
zurückgewiesen. Auch seine Revision vor dem Rostocker
Oberlandesgericht war erfolglos. Es wurde aus-
geführt: Frage ist, ob die Strafbarkeit aus § 27,
vorausseßt, daß der Täter wissentlich die Be-
schäftigung der Kinder vorgenommen hat, ob die
Strafrechtliche Verantwortlichkeit für eine dem Verbot
des § 6 zuwiderlaufende Beschäftigung von Kindern
nur den trifft, der durch bewußtes Tun, sei es
durch aktive Tätigkeit, z. B. durch Annahme oder
Anstellung der Kinder, sei es durch wissentliches
Dulden, die Beschäftigung der Kinder herbeigeführt
hat, oder auch den, der, ohne Kenntnis von der
Beschäftigung zu haben, es pflichtwidrig unterlassen
hat, sich die Kenntnis zu verschaffen und die Be-
schäftigung zu verhindern. Wenn der § 23 im
ersteren Sinne auszulegen wäre, so würden die
Feststellungen zur Verurteilung des Angeklagten,
der die in Rede stehenden Kinder nicht angenommen
hat, nicht ausreichen, da nicht feſtgeſtellt ist, daß
er das Auftreten jener Kinder bemerkt hat. In
der Rechtsprechung und Rechtslehre jedoch ist an-