Der Komet 1794 – Seite 9
1919-09-13 · Seite 9 von 32
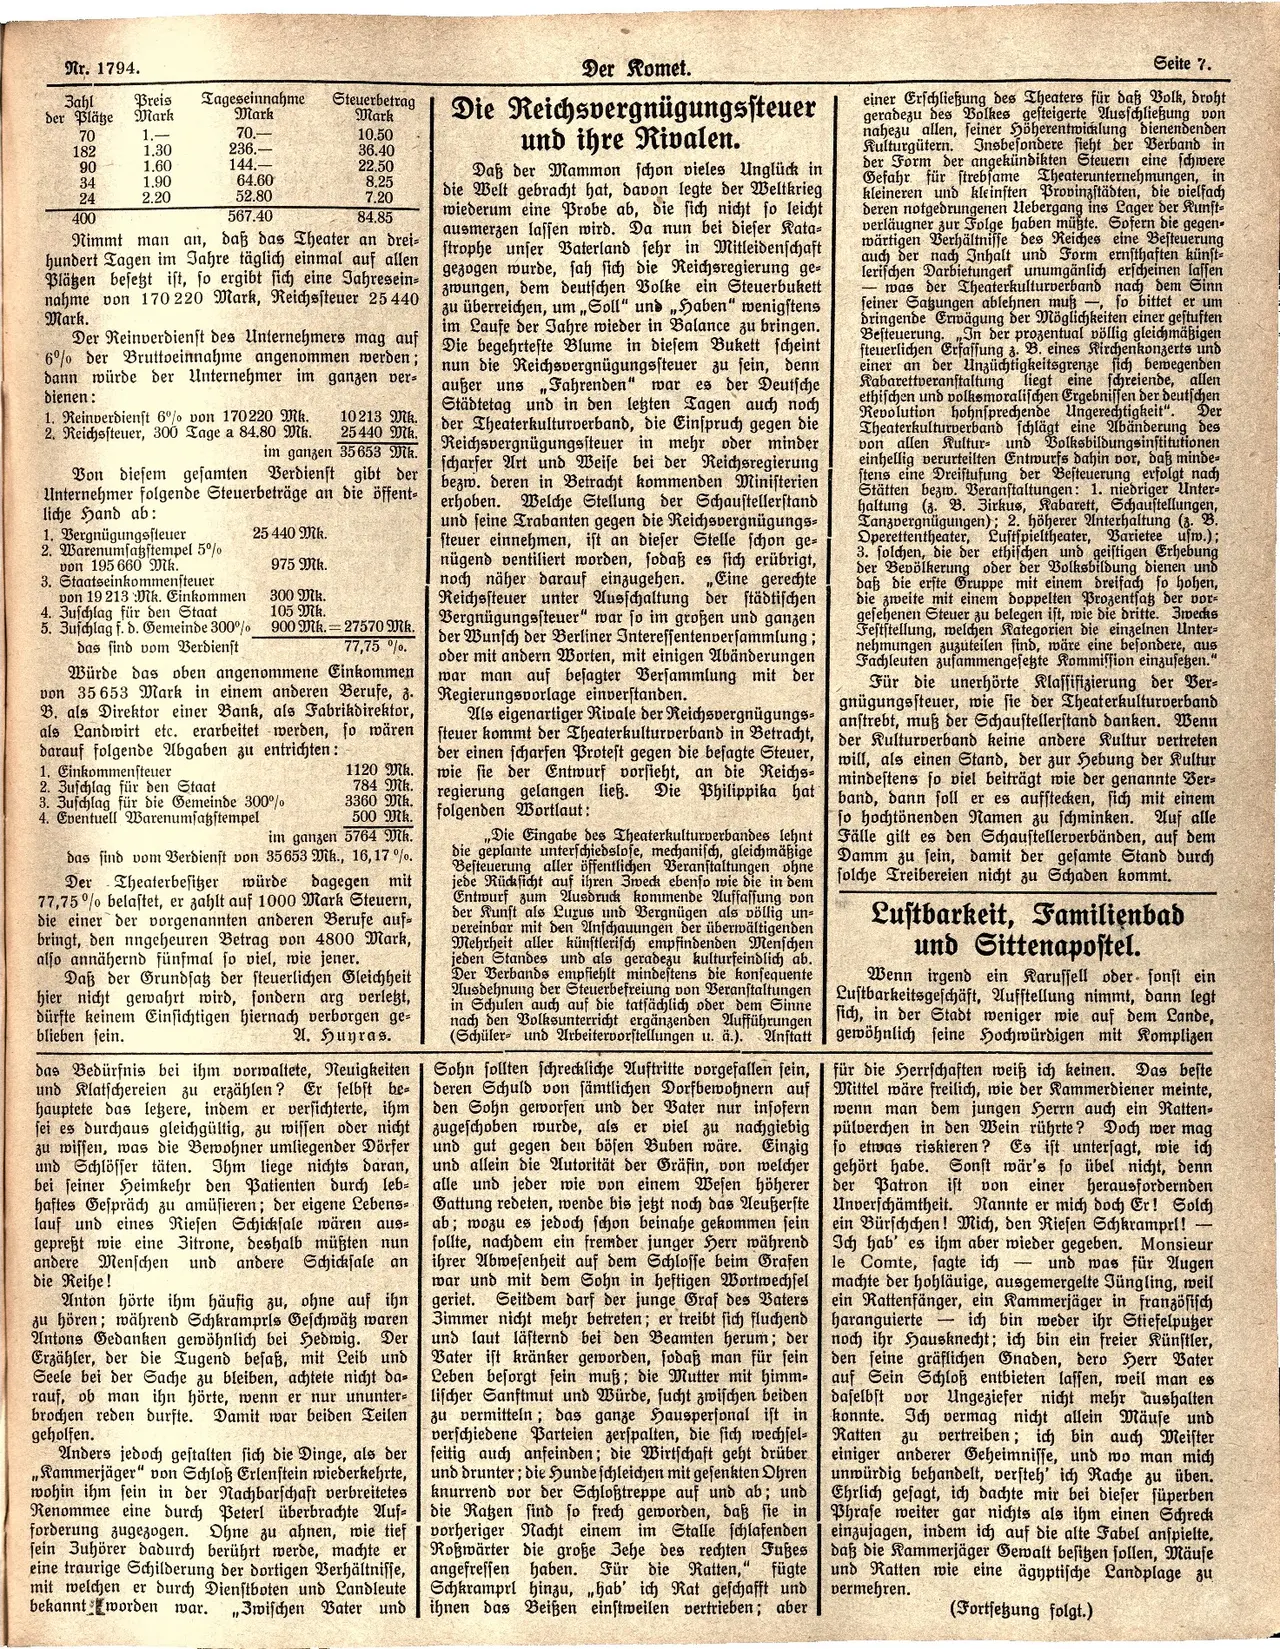
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Mr. 1794.
3ahl Preis
der Plätze Mark
70
Tageseinnahme Steuerbetrag
Mark
Mark
1.-
70.-
10.50
182
1.30
236.-
36.40
90
1.60
144.-
22.50
34
1.90
64.60
24
2.20
52.80
8.25
7.20
84.85
400
567.40
Nimmt man an, daß das Theater an drei-
hundert Tagen im Jahre täglich einmal auf allen
Plätzen besetzt ist, so ergibt sich eine Jahresein-
nahme von 170 220 Mark, Reichssteuer 25 440
Mark.
Der Reinverdienst des Unternehmers mag auf
6% der Bruttoeinnahme angenommen werden;
dann würde der Unternehmer im ganzen ver-
dienen:
1. Reinverdienst 6% von 170220 Mk.
2. Reichssteuer, 300 Tage a 84.80 Mk.
10213 Mk.
25 440 Mk.
im ganzen 35653 Mk.
Von diesem gesamten Verdienst gibt der
Unternehmer folgende Steuerbeträge an die öffent-
liche Hand ab:
1. Vergnügungssteuer
2. Warenumsagstempel 5%
von 195 660 Mk.
3. Staatseinkommensteuer
von 19 213 mk. Einkommen
4. Zuschlag für den Staat
5. Zuschlag f. d. Gemeinde 300%
das sind vom Verdienst
25 440 Mk.
975 Mk.
300 Mk.
105 Mk.
900 Mk. 27570 Mk.
77,75 %.
Würde das oben angenommene Einkommen
von 35 653 Mark in einem anderen Berufe, z.
B. als Direktor einer Bank, als Fabrikdirektor,
als Landwirt etc. erarbeitet werden, so wären
darauf folgende Abgaben zu entrichten:
1. Einkommensteuer
2. 3uschlag für den Staat
3. 3uschlag für die Gemeinde 300%
4. Eventuell Warenumsatzstempel
1120 Mk.
784 Mk.
3360 Mk.
500 Mk.
im ganzen 5764 Mk.
das sind vom Verdienst von 35653 Mik., 16, 17 %.
Der Theaterbesitzer würde
be bagegen mit
77,75% belastet, er zahlt auf 1000 Mark Steuern,
die einer der vorgenannten anderen Berufe auf-
bringt, den nngeheuren Betrag von 4800 Mark,
also annähernd fünfmal so viel, wie jener.
Daß der Grundsatz der steuerlichen Gleichheit
hier nicht gewahrt wird, sondern arg verlegt,
dürfte keinem Einsichtigen hiernach verborgen ge-
blieben sein.
A. Huyras.
das Bedürfnis bei ihm vorwaltete, Neuigkeiten |
und Klatschereien zu erzählen? Er selbst be=
hauptete das legere, indem er versichterte, ihm
sei es durchaus gleichgültig, zu wissen oder nicht
zu wissen, was die Bewohner umliegender Dörfer
und Schlösser täten. Ihm liege nichts daran,
bei seiner Heimkehr den Patienten durch leb-
haftes Gespräch zu amüsieren; der eigene Lebens-
lauf und eines Riesen Schicksale wären aus-
gepreßt wie eine 3itrone, deshalb müßten nun
andere Menschen und andere Schicksale an
die Reihe!
Anton hörte ihm häufig zu, ohne auf ihn
zu hören; während Schkramprls Geschwätz waren
Antons Gedanken gewöhnlich bei Hedwig. Der
Erzähler, der die Tugend besaß, mit Leib und
Seele bei der Sache zu bleiben, achtete nicht da-
rauf, ob man ihn hörte, wenn er nur ununter-
brochen reden durfte. Damit war beiden Teilen
geholfen.
Anders jedoch gestalten sich die Dinge, als der
,,Kammerjäger" von Schloß Erlenstein wiederkehrte,
wohin ihm sein in der Nachbarschaft verbreitetes
Renommee eine durch Peterl überbrachte Auf-
forderung zugezogen. Ohne zu ahnen, wie tief
sein Zuhörer dadurch berührt werde, machte er
eine traurige Schilderung der dortigen Verhältnisse,
mit welchen er durch Dienstboten und Landleute
bekannt worden war. ,,3wischen Vater und
|
Der Komet.
Die Reichsvergnügungssteuer
und ihre Rivalen.
Daß der Mammon schon vieles Unglück in
die Welt gebracht hat, davon legte der Weltkrieg
wiederum eine Probe ab, die sich nicht so leicht
ausmerzen lassen wird. Da nun bei dieser Kata-
strophe unser Vaterland sehr in Mitleidenschaft
gezogen wurde, sah sich die Reichsregierung ge-
zwungen, dem deutschen Volke ein Steuerbukett
zu überreichen, um,,Soll" und "Haben" wenigstens
im Laufe der Jahre wieder in Balance zu bringen.
Die begehrteste Blume in diesem Bukett scheint
nun die Reichsvergnügungssteuer zu sein, denn
außer uns Fahrenden" war es der Deutsche
Städtetag und in den letzten Tagen auch noch
der Theaterkulturverband, die Einspruch gegen die
Reichsvergnügungssteuer in mehr oder minder
scharfer Art und Weise bei der Reichsregierung
bezw. deren in Betracht kommenden Ministerien
erhoben. Welche Stellung der Schaustellerstand
und seine Trabanten gegen die Reichsvergnügungs-
steuer einnehmen, ist an dieser Stelle schon ge=
nügend ventiliert worden, sodaß es sich erübrigt,
noch näher darauf einzugehen. „Eine gerechte
Reichssteuer unter Ausschaltung der städtischen
Vergnügungssteuer" war so im großen und ganzen
der Wunsch der Berliner Interessentenversammlung;
oder mit andern Worten, mit einigen Abänderungen
war man auf besagter Versammlung mit der
Regierungsvorlage einverstanden.
Als eigenartiger Rivale der Reichsvergnügungs-
steuer kommt der Theaterkulturverband in Betracht,
der einen scharfen Protest gegen die besagte Steuer,
wie sie der Entwurf vorsieht, an die Reichs-
regierung gelangen ließ. Die Philippika hat
folgenden Wortlaut:
,,Die Eingabe des Theaterkulturverbandes lehnt
die geplante unterschiedslose, mechanisch, gleichmäßige
Besteuerung aller öffentlichen Veranstaltungen ohne
jede Rücksicht auf ihren 3weck ebenso wie die in dem
Entwurf zum Ausdruck kommende Auffassung von
der Kunst als Lurus und Vergnügen als völlig un-
vereinbar mit den Anschauungen der überwältigenden
Mehrheit aller künstlerisch empfindenden Menschen
jeden Standes und als geradezu kulturfeindlich ab.
Der Verbands empfiehlt mindestens die konsequente
Ausdehnung der Steuerbefreiung von Veranstaltungen
in Schulen auch auf die tatsächlich oder dem Sinne
nach den Volksunterricht ergänzenden Aufführungen
(Schüler- und Arbeitervorstellungen u. ä.). Anstatt
Sohn sollten schreckliche Auftritte vorgefallen sein,
deren Schuld von sämtlichen Dorfbewohnern auf
den Sohn geworfen und der Vater nur insofern
zugeschoben wurde, als er viel zu nachgiebig
und gut gegen den bösen Buben wäre. Einzig
und allein die Autorität der Gräfin, von welcher
alle und jeder wie von einem Wesen höherer
Gattung redeten, wende bis jetzt noch das Aeußerste
ab; wozu es jedoch schon beinahe gekommen sein
sollte, nachdem ein fremder junger Herr während
ihrer Abwesenheit auf dem Schlosse beim Grafen
war und mit dem Sohn in heftigen Wortwechsel
geriet. Seitdem darf der junge Graf des Vaters
3immer nicht mehr betreten; er treibt sich fluchend
und laut lästernd bei den Beamten herum; der
Vater ist kränker geworden, sodaß man für sein
Leben besorgt sein muß; die Mutter mit himm-
lischer Sanftmut und Würde, sucht zwischen beiden
zu vermitteln; das ganze Hauspersonal ist in
verschiedene Parteien zerspalten, die sich wechsel-
seitig auch anfeinden; die Wirtschaft geht drüber
und drunter; die Hunde schleichen mit gesenkten Ohren
knurrend vor der Schloßtreppe auf und ab; und
die Razen sind so frech geworden, daß sie in
vorheriger Nacht einem im Stalle schlafenden
Roßwärter die große 3ehe des rechten Fußes
angefressen haben. Für die Ratten," fügte
Schkramprl hinzu, hab' ich Rat geschafft und
ihnen das Beißen einstweilen vertrieben; aber
Seite 7.
einer Erschließung des Theaters für daß Volk, droht
geradezu des Volkes gesteigerte Ausschließung von
nahezu allen, feiner Höherentwicklung dienendenden
Kulturgütern. Insbesondere sieht der Verband in
der Form der angekündikten Steuern eine schwere
Gefahr für ſtrebsame Theaterunternehmungen, in
kleineren und kleinsten Provinzstädten, die vielfach
deren notgedrungenen Uebergang ins Lager der Kunst-
verläugner zur Folge haben müßte. Sofern die gegen-
wärtigen Verhältnisse des Reiches eine Besteuerung
auch der nach Inhalt und Form ernsthaften künft-
lerischen Darbietungen unumgänlich erscheinen lassen
Der
was der Theaterkulturverband nach dem Sinn
seiner Sagungen ablehnen muß-, so bittet er um
dringende Erwägung der Möglichkeiten einer gestuften
Besteuerung. In der prozentual völlig gleichmäßigen
steuerlichen Erfassung z. B. eines Kirchenkonzerts und
einer an der Unzüchtigkeitsgrenze sich bewegenden
Kabarettveranstaltung liegt eine schreiende, allen
ethischen und volksmoralischen Ergebnissen der deutschen
Revolution hohnsprechende Ungerechtigkeit".
Theaterkulturverband schlägt eine Abänderung des
von allen Kultur- und Volksbildungsinstitutionen
einhellig verurteilten Entwurfs dahin vor, daß minde-
stens eine Dreiftufung der Besteuerung erfolgt nach
Stätten bezw. Veranstaltungen: 1. niedriger Unter-
haltung (z. B. 3irkus, Kabarett, Schaustellungen,
Tanzvergnügungen); 2. höherer Anterhaltung (z. B.
Operettentheater, Lustspieltheater, Barietee usw.);
3. solchen, die der ethischen und geistigen Erhebung
der Bevölkerung oder der Volksbildung dienen und
daß die erste Gruppe mit einem dreifach so hohen,
die zweite mit einem doppelten Prozentsatz der vor-
gesehenen Steuer zu belegen ist, wie die dritte. 3wecks
Feststellung, welchen Kategorien die einzelnen Unter-
nehmungen zuzuteilen find, wäre eine besondere, aus
Fachleuten zusammengesetzte Kommission einzusetzen."
Für die unerhörte Klassifizierung der Ver-
gnügungssteuer, wie sie der Theaterkulturverband
anstrebt, muß der Schaustellerstand danken. Wenn
der Kulturverband keine andere Kultur vertreten
will, als einen Stand, der zur Hebung der Kultur
mindestens so viel beiträgt wie der genannte Ber-
band, dann soll er es aufstecken, sich mit einem
so hochtönenden Namen zu schminken. Auf alle
Fälle gilt es den Schaustellerverbänden, auf dem
Damm zu sein, damit der gesamte Stand durch
solche Treibereien nicht zu Schaden kommt.
Lustbarkeit, Familienbad
und Sittenapostel.
Wenn irgend ein Karussell oder sonst ein
sich, in der Stadt weniger wie auf dem Lande,
Lustbarkeitsgeschäft, Aufstellung nimmt, dann legt
gewöhnlich seine Hochwürdigen mit Komplizen
Das beste
| für die Herrschaften weiß ich keinen.
Mittel wäre freilich, wie der Kammerdiener meinte,
wenn man dem jungen Herrn auch ein Ratten-
pülverchen in den Wein rührte? Doch wer mag
so etwas riskieren? Es ist untersagt, wie ich
gehört habe. Sonst wär's so übel nicht, denn
der Patron ist von einer herausfordernden
Unverschämtheit. Nannte er mich doch Er! Solch
ein Bürschchen! Mich, den Riesen Schkramprl!
Ich hab' es ihm aber wieder gegeben. Monsieur
le Comte, fagte ich und was für Augen
machte der hohläuige, ausgemergelte Jüngling, weil
ein Rattenfänger, ein Kammerjäger in französisch
haranguierte ich bin weder ihr Stiefelputer
noch ihr Hausknecht; ich bin ein freier Künstler,
den seine gräflichen Gnaden, dero Herr Vater
auf Sein Schloß entbieten lassen, weil man es
daselbst vor Ungeziefer nicht mehr aushalten
konnte. Ich vermag nicht allein Mäuse und
Ratten zu vertreiben; ich bin auch Meister
einiger anderer Geheimnisse, und wo man mich
unwürdig behandelt, versteh' ich Rache zu üben.
Ehrlich gesagt, ich dachte mir bei dieser süperben
Phrase weiter gar nichts als ihm einen Schreck
einzujagen, indem ich auf die alte Fabel anspielte,
daß die Kammerjäger Gewalt besitzen sollen, Mäuse
und Ratten wie eine ägyptische Landplage zu
vermehren.
(Fortsetzung folgt.)