Der Komet 2033 – Seite 6
1924-04-12 · Seite 6 von 22
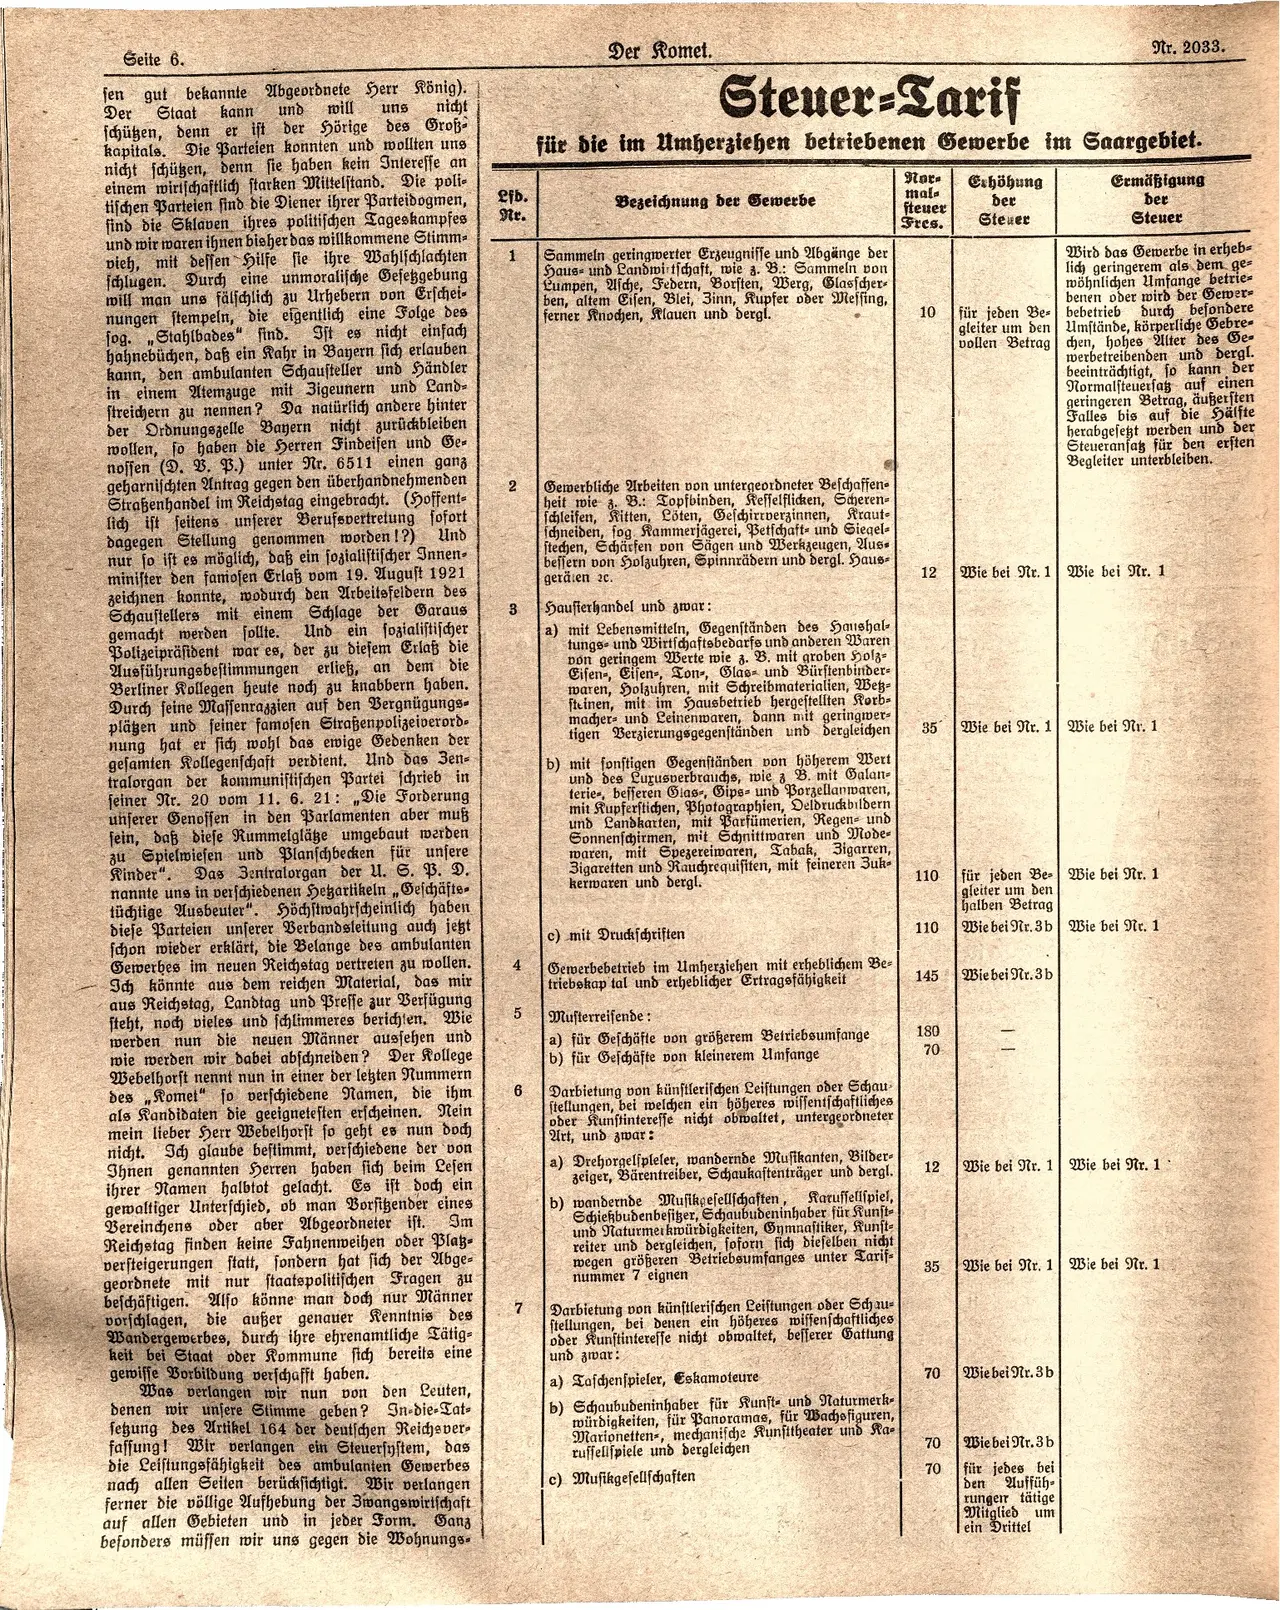
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6.
sen gut bekannte Abgeordnete Herr König).
Der Staat kann und will uns nicht
schüßen, denn er ist der Hörige des Groß-
kapitals. Die Parteien konnten und wollten uns
nicht schüßen, denn sie haben kein Interesse an
einem wirtschaftlich starken Mittelstand. Die poli-
tischen Parteien sind die Diener ihrer Parteidogmen,
find die Sklaven ihres politischen Tageskampfes
und wir waren ihnen bisher das willkommene Stimm-
vieh, mit dessen Hilfe sie ihre Wahlschlachten
schlugen. Durch eine unmoralische Gesetzgebung
will man uns fälschlich zu Urhebern von Erschei-
nungen stempeln, die eigentlich eine Folge des
sog. „Stahlbades" find. Ist es nicht einfach
hahnebüchen, daß ein Kahr in Bayern sich erlauben
kann, den ambulanten Schausteller und Händler
in einem Atemzuge mit 3igeunern und Land-
streichern zu nennen? Da natürlich andere hinter
der Ordnungszelle Bayern nicht zurückbleiben
wollen, so haben die Herren Findeisen und Ge-
nossen (D. V. P.) unter Nr. 6511 einen ganz
geharnischten Antrag gegen den überhandnehmenden
Straßenhandel im Reichstag eingebracht. (Hoffent-
lich ist seitens unserer Berufsvertretung sofort
dagegen Stellung genommen worden!?) Und
nur so ist es möglich, daß ein sozialistischer Innen-
minister den famosen Erlaß vom 19. August 1921
zeichnen konnte, wodurch den Arbeitsfeldern des
Schaustellers mit einem Schlage der Garaus
gemacht werden follte. Und ein
Und ein
sozialistischer
Polizeipräsident war es, der zu diesem Erlaß die
Ausführungsbestimmungen erließ, an dem die
Berliner Kollegen heute noch zu knabbern haben.
Durch seine Maffenrazzien auf den Bergnügungs-
plägen und seiner famosen Straßenpolizeiverord-
nung hat er sich wohl das ewige Gedenken der
gesamten Kollegenschaft verdient. Und das Zen-
tralorgan der kommunistischen Partei schrieb in
feiner Nr. 20 vom 11. 6. 21: "Die Forderung
unserer Genossen in den Parlamenten aber muß
sein, daß diese Rummelgläge umgebaut werden
zu Spielwiesen und Planschbecken für unsere
Kinder". Das 3entralorgan der U. S. P. D.
nannte uns in verschiedenen Hezartikeln,,Geschäfts-
tüchtige Ausbeuter". Höchstwahrscheinlich haben
diese Parteien unserer Verbandsleitung auch jetzt
schon wieder erklärt, die Belange des ambulanten
Gewerbes im neuen Reichstag vertreten zu wollen.
Ich könnte aus dem reichen Material, das mir
aus Reichstag, Landtag und Presse zur Verfügung
steht, noch vieles und schlimmeres berichten. Wie
werden nun die neuen Männer aussehen und
wie werden wir dabei abschneiden? Der Kollege
Webelhorst nennt nun in einer der letzten Nummern
des Komet" so verschiedene Namen, die ihm
als Kandidaten die geeignetesten erscheinen. Nein
mein lieber Herr Webelhorst so geht es nun doch
nicht. Ich glaube bestimmt, verschiedene der von
Ihnen genannten Herren haben sich beim Lesen
ihrer Namen halbtot gelacht. Es ist doch ein
gewaltiger Unterschied, ob man Vorsitzender eines
Vereinchens oder aber Abgeordneter ist. Im
Reichstag finden keine Fahnenweihen oder Play-
versteigerungen statt, sondern hat sich der Abge-
geordnete mit nur staatspolitischen Fragen zu
beschäftigen. Also könne man doch nur Männer
vorschlagen, die außer genauer Kenntnis des
Wandergewerbes, durch ihre ehrenamtliche Tätig-
keit bei Staat oder Kommune sich bereits eine
gewiffe Borbildung verschafft haben.
Was verlangen wir nun von den Leuten,
denen wir unsere Stimme geben? In-die-Tat-
setzung des Artikel 164 der deutschen Reichsver-
faffung! Wir verlangen ein Steuersystem, das
die Leistungsfähigkeit des ambulanten Gewerbes
nach allen Seiten berücksichtigt. Wir verlangen
ferner die völlige Aufhebung der 3wangswirtschaft
auf allen Gebieten und in jeder Form. Ganz
besonders müssen wir uns gegen die Wohnungs-
2fb.
Nr.
1
2
3.
Der Komet.
Steuer-Tarif
Nr. 2033.
für die im Umherziehen betriebenen Gewerbe im Saargebiet.
Bezeichnung der Gewerbe
Sammeln geringwerter Erzeugnisse und Abgänge der
Haus- und Landwirtschaft, wie z. B.: Sammeln von
Lumpen, Asche, Federn, Borsten, Werg, Glasscher-
ben, altem Eisen, Blei, 3inn, Kupfer oder Messing,
ferner Knochen, Klauen und dergl.
Gewerbliche Arbeiten von untergeordneter Beschaffen-
heit wie z. B.: Topfbinden, Keffelflicken, Scheren-
schleifen, Kitten, Löten, Geschirrverzinnen, Kraut-
schneiden, fog. Rammerjägerei, Betfchaft- und Siegel-
stechen, Schärfen von Sägen und Werkzeugen, Aus
beffern von Holzuhren, Spinnrädern und dergl. Haus-
geräten 2c.
Haufterhandel und zwar:
a) mit Lebensmitteln, Gegenständen des Haushal
tungs- und Wirtschaftsbedarfs und anderen Waren
von geringem Werte wie z. B. mit groben Holz-
Eifen-, Eisen-, Ton-, Glas- und Bürstenbinder-
waren, Holzuhren, mit Schreibmaterialien, Wetz-
fteinen, mit im Hausbetrieb hergestellten Korb-
macher- und Leinenwaren, dann mit geringwer-
tigen Verzierungsgegenständen und dergleichen
b) mit fonftigen Gegenständen von höherem Wert
und des Lurusverbrauchs, wie z B. mit Galan=
terie-, besseren Glas-, Gips- und Porzellanwaren,
mit Kupferstichen, Photographien, Deldruckbildern
und Landkarten, mit Parfümerien, Regen- und
Sonnenschirmen, mit Schnittwaren und Mode-
waren, mit Spezereiwaren, Tabak, Bigarren,
3igaretten und Rauchrequisiten, mit feineren 3uk-
kerwaren und dergl.
c) mit Druckschriften
4
5
6
7
Gewerbebetrieb im Umherziehen mit erheblichem Be-
triebskap tal und erheblicher Ertragsfähigkeit
Musterreifende:
a) für Geschäfte von größerem Betriebsumfange
b) für Geschäfte von kleinerem Umfange
Darbietung von künstlerischen Leistungen oder Schau
stellungen, bei welchen ein höheres wiffentschaftliches
oder Kunstinteresse nicht obwaltet, untergeordneter
Art, und zwar:
a) Drehorgelspleler, wandernde Musikanten, Bilder-
zeiger, Bärentreiber, Schaukaftenträger und dergl.
b) wandernde Musikgesellschaften, Karussellspiel,
Schießbudenbefizer, Schaubudeninhaber für Kunst-
und Naturmerkwürdigkeiten, Gymnastiker, Kunst-
reiter und dergleichen, soforn sich dieselben nicht
wegen größeren Betriebsumfanges unter Tarif-
nummer 7 eignen
Darbietung von künstlerischen Leistungen oder Schau-
ftellungen, bei denen ein höheres wissenschaftliches
oder Kunstintereffe nicht obwaltet, besserer Gattung
und zwar:
a) Taschenspieler, Eskamoteure
b) Schaubudeninhaber für Kunst- und Naturmerk-
würdigkeiten, für Panoramas, für Wachsfiguren,
Marionetten, mechanische Kunsttheater
und Ra
russellspiele und dergleichen
c) Musikgesellschaften
Nor- Erhöhung
mal
Steuer
Fres.
der
Steuer
10
für jeden Be-
gleiter um den
vollen Betrag
Ermäßigung
der
Steuer
Wird das Gewerbe in erheb-
lich geringerem als dem ge-
wöhnlichen Umfange betrie-
benen oder wird der Gewer
bebetrieb durch besondere
Umstände, körperliche Gebre-
chen, hohes Alter des Ge-
werbetreibenden und dergl.
beeinträchtigt, so kann der
Normalsteuersatz auf einen
geringeren Betrag, äußersten
Falles bis auf die Hälfte
herabgefegt werden und der
Steueranfaz für den ersten
Begleiter unterbleiben.
12
Wie bei Nr. 1 Wie bei Nr. 1
35
Wie bei Nr. 1 Wie bei Nr. 1
110
für jeden Be- Wie bei Nr. 1
gleiter um den
halben Betrag
110
Wie bei Nr. 3b Wie bei Nr. 1
145
Wie bei Nr. 3 b
1880
70
| |
12
Wie bei Nr. 1 Wie bei Nr. 1
55
35
Wie bei Nr. 1 Wie bei Nr. 1
70
Wie bei Nr. 3 b
10
70
720
70
Wie bei Nr. 3b
für jedes bei
den Auffüh
runger tätige
Mitglied um
ein Drittel