Der Komet 2437 – Seite 14
1932-01-09 · Seite 14 von 32
OCR-Text · Seite 14
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 14.
Buchführungsfragen.
Eine ordnungsgemäße Rassen- und Buch-
führung sollte auch der Privatmann führen, für
den Geschäftsmann ist sie aber unbedingtes Er-
fordernis. In den nachfolgenden Zeilen und der
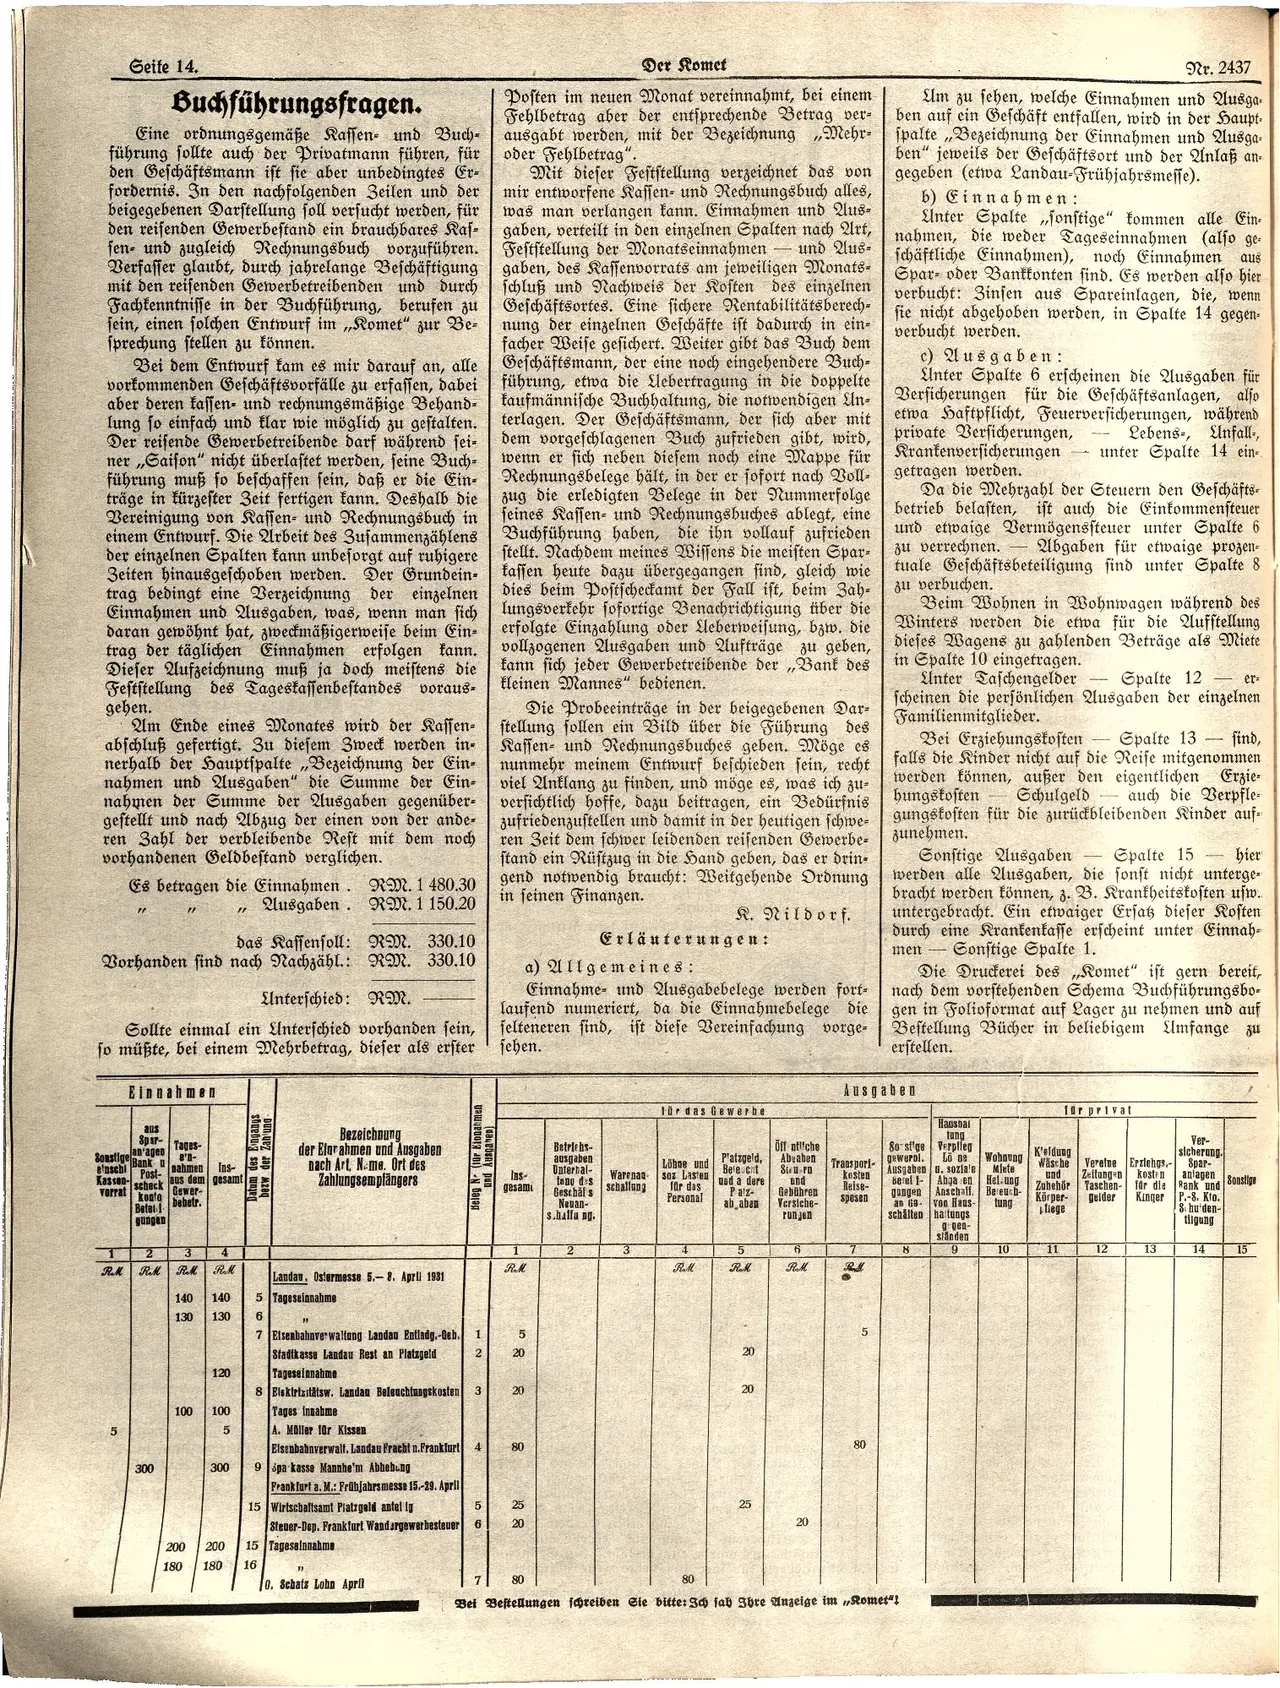
beigegebenen Darstellung soll versucht werden, für
den reisenden Gewerbestand ein brauchbares Ras-
sen- und zugleich Rechnungsbuch vorzuführen.
Verfasser glaubt, durch jahrelange Beschäftigung
mit den reisenden Gewerbetreibenden und durch
Fachkenntnisse in der Buchführung, berufen zu
sein, einen solchen Entwurf im „Komet" zur Be-
sprechung stellen zu können.
Bei dem Entwurf kam es mir darauf an, alle
vorkommenden Geschäftsvorfälle zu erfassen, dabei
aber deren kassen- und rechnungsmäßige Behand-
lung so einfach und klar wie möglich zu gestalten.
Der reisende Gewerbetreibende darf während sei-
ner,,Saison" nicht überlastet werden, seine Buch-
führung muß so beschaffen sein, daß er die Ein-
träge in kürzester Zeit fertigen kann. Deshalb die
Vereinigung von Kassen- und Rechnungsbuch in
einem Entwurf. Die Arbeit des Zusammenzählens
der einzelnen Spalten kann unbesorgt auf ruhigere
Zeiten hinausgeschoben werden. Der Grundein-
trag bedingt eine Verzeichnung der einzelnen
Einnahmen und Ausgaben, was, wenn man sich
daran gewöhnt hat, zweckmäßigerweise beim Ein-
trag der täglichen Einnahmen erfolgen kann.
Dieser Aufzeichnung muß ja doch meistens die
Feststellung des Tageskassenbestandes voraus-
gehen.
"
Am Ende eines Monates wird der Kassen-
abschluß gefertigt. Zu diesem Zweck werden in-
nerhalb der Hauptspalte Bezeichnung der Ein-
nahmen und Ausgaben" die Summe der Ein-
nahmen der Summe der Ausgaben gegenüber-
gestellt und nach Abzug der einen von der ande-
ren Zahl der verbleibende Rest mit dem noch
vorhandenen Geldbestand verglichen.
Es betragen die Einnahmen. RM. 1 480.30
Ausgaben. RM. 1 150.20
"
"
"
das Kassensoll: RM. 330.10
Vorhanden sind nach Nachzähl.: RM. 330.10
Unterschied: RM.
Sollte einmal ein Unterschied vorhanden sein,
so müßte, bei einem Mehrbetrag, dieser als erster
Der Komet
Posten im neuen Monat vereinnahmt, bei einem
Fehlbetrag aber der entsprechende Betrag ver-
ausgabt werden, mit der Bezeichnung Mehr-
oder Fehlbetrag".
-
Mit dieser Feſtſtellung verzeichnet das von
mir entworfene Kassen- und Rechnungsbuch alles,
was man verlangen kann. Einnahmen und Aus-
gaben, verteilt in den einzelnen Spalten nach Art,
Feststellung der Monatseinnahmen und Aus-
gaben, des Kassenvorrats am jeweiligen Monats-
schluß und Nachweis der Kosten des einzelnen
Geschäftsortes. Eine sichere Rentabilitätsberech-
nung der einzelnen Geschäfte ist dadurch in ein-
facher Weise gesichert. Weiter gibt das Buch dem
Geschäftsmann, der eine noch eingehendere Buch-
führung, etwa die Lebertragung in die doppelte
kaufmännische Buchhaltung, die notwendigen Un-
terlagen. Der Geschäftsmann, der sich aber mit
dem vorgeschlagenen Buch zufrieden gibt, wird,
wenn er sich neben diesem noch eine Mappe für
Rechnungsbelege hält, in der er sofort nach Voll-
zug die erledigten Belege in der Nummerfolge
seines Kassen- und Rechnungsbuches ablegt, eine
Buchführung haben, die ihn vollauf zufrieden
stellt. Nachdem meines Wissens die meisten Spar-
kassen heute dazu übergegangen sind, gleich wie
dies beim Postscheckamt der Fall ist, beim Zah-
lungsverkehr sofortige Benachrichtigung über die
erfolgte Einzahlung oder Uleberweisung, bzw. die
vollzogenen Ausgaben und Aufträge zu geben,
kann sich jeder Gewerbetreibende der „,Bank des
fleinen Mannes" bedienen.
Die Probeeinträge in der beigegebenen Dar-
stellung sollen ein Bild über die Führung des
Kaffen- und Rechnungsbuches geben. Möge es
nunmehr meinem Entwurf beschieden sein, recht
viel Anklang zu finden, und möge es, was ich zu-
versichtlich hoffe, dazu beitragen, ein Bedürfnis
zufriedenzustellen und damit in der heutigen schwe-
ren Zeit dem schwer leidenden reisenden Gewerbe-
stand ein Rüstzug in die Hand geben, das er drin-
gend notwendig braucht: Weitgehende Ordnung
in seinen Finanzen.
K. Nildorf.
Erläuterungen:
a) Allgemeines:
Einnahme- und Ausgabebelege werden fort-
laufend numeriert, da die Einnahmebelege die
selteneren sind, ist diese Vereinfachung vorge-
sehen.
Nr. 2437
Um zu sehen, welche Einnahmen und Ausga
ben auf ein Geschäft entfallen, wird in der Haupt-
spalte „Bezeichnung der Einnahmen und Ausga
ben" jeweils der Geschäftsort und der Anlaß an-
gegeben (etwa Landau-Frühjahrsmesse).
b) Einnahmen:
Unter Spalte sonstige" kommen alle Ein-
nahmen, die weder Tageseinnahmen (also ge-
schäftliche Einnahmen), noch Einnahmen aus
Spar- oder Bankkonten sind. Es werden also hier
verbucht: Zinsen aus Spareinlagen, die, wenn
sie nicht abgehoben werden, in Spalte 14 gegen-
verbucht werden.
c) Ausgaben:
Unter Spalte 6 erscheinen die Ausgaben für
Versicherungen für die Geschäftsanlagen, also
etwa Haftpflicht, Feuerversicherungen, während
private Versicherungen,
Krankenversicherungen
getragen werden.
Lebens-, Unfall-,
unter Spalte 14 ein-
Da die Mehrzahl der Steuern den Geschäfts-
betrieb belasten, ist auch die Einkommensteuer
und etwaige Vermögenssteuer unter Spalte 6
zu verrechnen. Abgaben für etwaige prozen-
tuale Geschäftsbeteiligung sind unter Spalte 8
zu verbuchen.
Beim Wohnen in Wohnwagen während des
Winters werden die etwa für die Aufstellung
dieses Wagens zu zahlenden Beträge als Miete
in Spalte 10 eingetragen.
er=
Unter Taschengelder Spalte 12
scheinen die persönlichen Ausgaben der einzelnen
Familienmitglieder.
Spalte 13-
Bei Erziehungskosten
sind,
falls die Kinder nicht auf die Reise mitgenommen
werden können, außer den eigentlichen Erzie-
Schulgeld - auch die Verpfle-
hungskosten
gungskosten für die zurückbleibenden Kinder auf-
zunehmen.
hier
Sonstige Ausgaben Spalte 15
werden alle Ausgaben, die sonst nicht unterge-
bracht werden können, z. B. Krankheitskosten usw.
untergebracht. Ein etwaiger Ersatz dieser Kosten
durch eine Krankenkasse erscheint unter Einnah-
men- Sonstige Spalte 1.
Die Druckerei des „Komet" ist gern bereit,
nach dem vorstehenden Schema Buchführungsbo-
gen in Folioformat auf Lager zu nehmen und auf
Bestellung Bücher in beliebigem Umfange zu
erstellen.
Einnahmen
Ausgaben
aus
Spar-Tages-
Sonstige an agen
e'n-
nahmen
Ins-
einschl
Kassen-
Vorrat
Bank u
Post-
scheck
konto
Betel
gungen
aus dem gesamt
Gewer-
bebetr.
Datum
des Engangs
bezw
der Zahlung
Bezeichnung
der Elorahmen und Ausgaben
nach Art, Name. Ort des
Zahlungsempfängers
Beleg N (or Elonahmen
und Ausgaben)
tür das Gewerbe
für privat
Hansbal
tung
Betriebs-
ausgaben
Onterbal-
Löhne und
Ins-
gesami
Geschäf s
tang des schallung
Warenau
Soz Lasten und a dere
Platzgeld,
Beleucht
für das
Personal
Neuan-
Patz-
ab aban
s.haffa ng.
Öffentliche
Abgaben
Steu PD
and
Gebühren
Versiche-
runjen
Transport-
kosten
Reise-
80 stige Verpfleg
gewerbl.
Ausgaben u. soziale
Lö ne
Wohnung
K'eldung
Ver-
sicherung.
Wäsche
Miete
Berel 1-
Abga en
Hel.ung
gangen
Anschaff.
spesen
an 68
von Haus-
Be euch-
tung
Vereine Erziehgs.- Spar-
und Zeitungen kosten anlagen
Zuhehör Taschen- für die Rank und
Körper-
gelder Kinger
flege
Sonstige
P.-8. Kto.
Shu'den-
schäften ha tungs
tligung
gegen-
sländen
2
3
4
5
6
7
8
9
10
11
12
13
14
15
2
3
4
RM
RM
RM
RM
R.M
R.M RM RM
Landau, Ostermesse 5.-8. April 1931
140 140
5 Tageseinnahme
130
130
6
120
1
2
588
20
7 Eisenbahnverwaltung Landau Entladg.-Geb.
Stadtkasse Landau Rest an Platzgeld
Tageseinnahme
8 Elektrizitätsw. Landau Beleuchtungskosten 3
Tages innahme
100
100
5
5
A. Müller für Kissen
Elsenbabnverwalt. Landau Fracht n. Frankfurt
4
300
300
9 pa kasse Mannhe'm Abhebung
Frankfurt a. M.: Frühjahrsmesse 15.-29. April
15 Wirtschaftsamt Platzgeld antel ig
Steuer-Dep. Frankfurt Wandergewerbesteuer
15 Tageseinnahme
200
200
180
180
16
0. Schatz Lohn April
56
20
8
20
20
80
80
25
20
7
80
80
25
25
20
5
80
Bei Bestellungen schreiben Sie bitte: Jch sah Ihre Anzeige im Romet"!