Der Komet 2644 – Page 11
1935-12-28 · Page 11 of 24
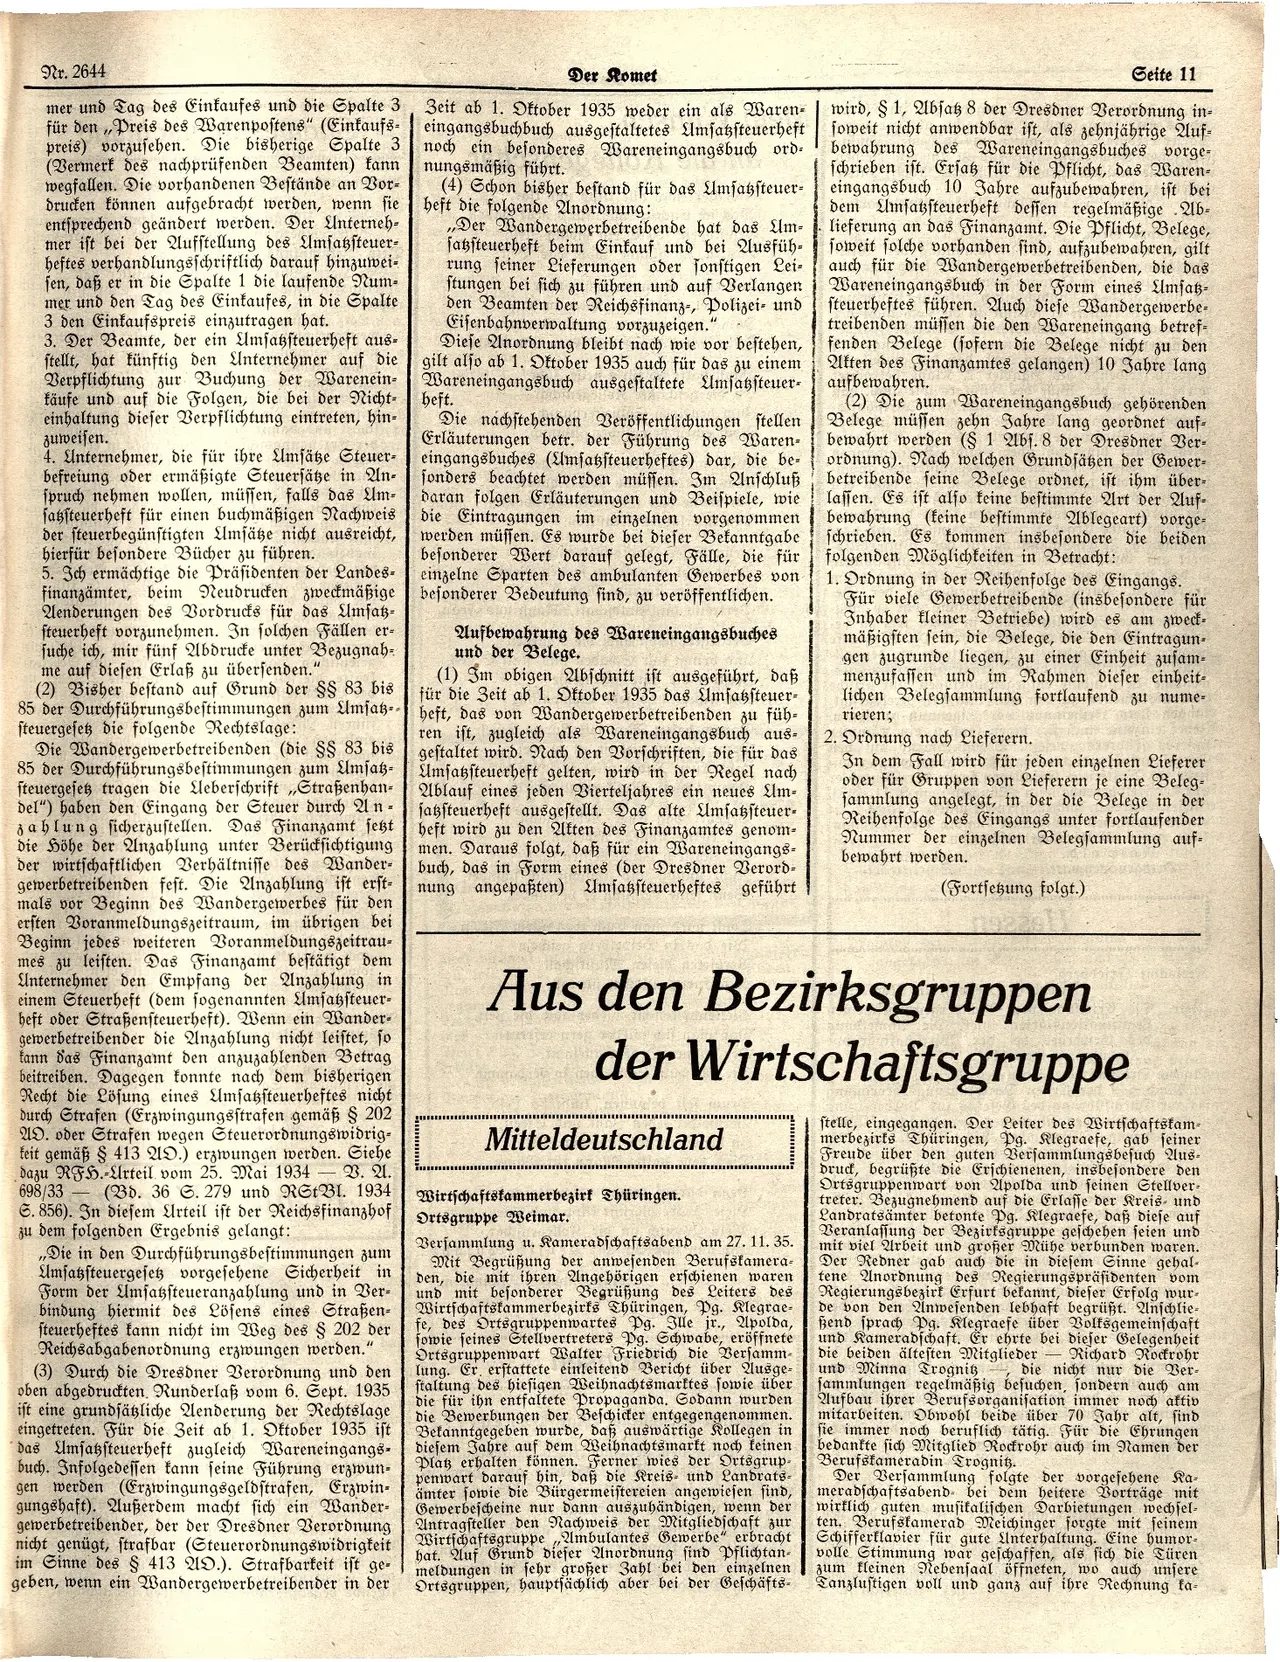
OCR-Text · Page 11
Automatically recognised original text. Historical typefaces, spellings and OCR errors may differ from the scan. Check quotations against the image.
Nr. 2644
mer und Tag des Einkaufes und die Spalte 3
für den,,Preis des Warenpostens" (Einkaufs-
preis) vorzusehen. Die bisherige Spalte 3
(Vermerk des nachprüfenden Beamten) kann
wegfallen. Die vorhandenen Bestände an Vor-
drucken können aufgebracht werden, wenn sie
entsprechend geändert werden. Der Unterneh-
mer ist bei der Aufstellung des Umsatzsteuer-
heftes verhandlungsschriftlich darauf hinzuwei-
sen, daß er in die Spalte 1 die laufende Num-
mer und den Tag des Einkaufes, in die Spalte
3 den Einkaufspreis einzutragen hat.
3. Der Beamte, der ein Umsatzsteuerheft aus-
stellt, hat künftig den Unternehmer auf die
Verpflichtung zur Buchung der Warenein-
käufe und auf die Folgen, die bei der Nicht-
einhaltung dieser Verpflichtung eintreten, hin-
zuweisen.
4. Unternehmer, die für ihre Umsätze Steuer-
befreiung oder ermäßigte Steuersätze in An-
spruch nehmen wollen, müssen, falls das Ulm-
satzsteuerheft für einen buchmäßigen Nachweis
der steuerbegünstigten Umsätze nicht ausreicht,
hierfür besondere Bücher zu führen.
Der Komet
Zeit ab 1. Oktober 1935 weder ein als Waren-
eingangsbuchbuch ausgestaltetes Umsatzsteuerheft
noch ein besonderes
eres
Wareneingangsbuch ord-
nungsmäßig führt.
(4) Schon bisher bestand für das Umsatzsteuer-
heft die folgende Anordnung:
Der Wandergewerbetreibende hat das Um-
satzsteuerheft beim Einkauf und bei Ausfüh-
rung seiner Lieferungen oder sonstigen Lei-
stungen bei sich zu führen und auf Verlangen
den Beamten der Reichsfinanz-, Polizei- und
Eisenbahnverwaltung vorzuzeigen."
Diese Anordnung bleibt nach wie vor bestehen,
gilt also ab 1. Oktober 1935 auch für das zu einem
Wareneingangsbuch ausgestaltete Umsatzsteuer-
heft.
Die nachstehenden Veröffentlichungen stellen
Erläuterungen betr. der Führung des Waren-
eingangsbuches (Umsatzsteuerheftes) dar, die be-
sonders beachtet werden müssen. Im Anschluß
daran folgen Erläuterungen und Beispiele, wie
die Eintragungen im einzelnen vorgenommen
werden müssen. Es wurde bei dieser Bekanntgabe
besonderer Wert darauf gelegt, Fälle, die für
einzelne Sparten des ambulanten Gewerbes von
besonderer Bedeutung sind, zu veröffentlichen.
Aufbewahrung des Wareneingangsbuches
und der Belege.
5. Jch ermächtige die Präsidenten der Landes-
finanzämter, beim Neudrucken zweckmäßige
Aenderungen des Vordrucks für das Umsatz-
steuerheft vorzunehmen. In solchen Fällen er-
suche ich, mir fünf Abdrucke unter Bezugnah-
me auf diesen Erlaß zu übersenden."
(2) Bisher bestand auf Grund der §§ 83 bis
85 der Durchführungsbestimmungen zum Umsatz-heft, das von Wandergewerbetreibenden zu füh-
steuergesetz die folgende Rechtslage:
Die Wandergewerbetreibenden (die §§ 83 bis
85 der Durchführungsbestimmungen zum Umsatz-
steuergeset tragen die Ueberschrift Straßenhan-
del") haben den Eingang der Steuer durch An-
zahlung sicherzustellen. Das Finanzamt setzt
die Höhe der Anzahlung unter Berücksichtigung
der wirtschaftlichen Verhältnisse des Wander-
gewerbetreibenden fest. Die Anzahlung ist erst-
mals vor Beginn des Wandergewerbes für den
ersten Voranmeldungszeitraum, im übrigen bei
Beginn jedes weiteren Voranmeldungszeitrau-
mes zu leisten. Das Finanzamt bestätigt dem
Unternehmer den Empfang der Anzahlung in
einem Steuerheft (dem sogenannten Umsatzsteuer-
heft oder Straßensteuerheft). Wenn ein Wander-
gewerbetreibender die Anzahlung nicht leistet, so
kann das Finanzamt den anzuzahlenden Betrag
beitreiben. Dagegen konnte nach dem bisherigen
Recht die Lösung eines Umsatzsteuerheftes nicht
durch Strafen (Erzwingungsstrafen gemäß § 202
AD. oder Strafen wegen Steuerordnungswidrig-
feit gemäß § 413 AD.) erzwungen werden. Siehe
dazu RFH.-Urteil vom 25. Mai 1934 V. A.
698/33 (Bd. 36 S. 279 und RStBI. 1934
5.856). In diesem Urteil ist der Reichsfinanzhof
zu dem folgenden Ergebnis gelangt:
,,Die in den Durchführungsbestimmungen zum
Umsatzsteuergesetz vorgesehene Sicherheit in
Form der Umsatzsteueranzahlung und in Ver-
bindung hiermit des Lösens eines Straßen-
steuerheftes kann nicht im Weg des § 202 der
Reichsabgabenordnung erzwungen werden."
(3) Durch die Dresdner Verordnung und den
oben abgedruckten. Runderlaß vom 6. Sept. 1935
ist eine grundsätzliche Aenderung der Rechtslage
eingetreten. Für die Zeit ab 1. Oktober 1935 ist
das Umsatzsteuerheft zugleich Wareneingangs-
buch. Infolgedessen kann seine Führung erzwun-
gen werden (Erzwingungsgeldstrafen, Erzwin-
gungshaft). Außerdem macht sich ein Wander-
gewerbetreibender, der der Dresdner Verordnung
nicht genügt, strafbar (Steuerordnungswidrigkeit
im Sinne des § 413 AD.). Strafbarkeit ist ge-
geben, wenn ein Wandergewerbetreibender in der
(1) Jm obigen Abschnitt ist ausgeführt, daß
für die Zeit ab 1. Oktober 1935 das Umsatzsteuer-
ren ist, zugleich als Wareneingangsbuch aus-
gestaltet wird. Nach den Vorschriften, die für das
Umsatzsteuerheft gelten, wird in der Regel nach
Ablauf eines jeden Vierteljahres ein neues Um-
satzsteuerheft ausgestellt. Das alte Umsatzsteuer-
heft wird zu den Akten des Finanzamtes genom-
men. Daraus folgt, daß für ein Wareneingangs-
buch, das in Form eines (der Dresdner Verord-
nung angepaßten) Umsatzsteuerheftes geführt
Seite 11
wird, § 1, Absatz 8 der Dresdner Verordnung in-
soweit nicht anwendbar ist, als zehnjährige Auf-
bewahrung des Wareneingangsbuches vorge-
schrieben ist. Ersatz für die Pflicht, das Waren-
eingangsbuch 10 Jahre aufzubewahren, ist bei
dem Umsatzsteuerheft dessen regelmäßige Ab-
lieferung an das Finanzamt. Die Pflicht, Belege,
soweit solche vorhanden sind, aufzubewahren, gilt
auch für die Wandergewerbetreibenden, die das
Wareneingangsbuch in der Form eines Umsatz-
steuerheftes führen. Auch diese Wandergewerbe-
treibenden müssen die den Wareneingang betref-
fenden Belege (sofern die Belege nicht zu den
Aften des Finanzamtes gelangen) 10 Jahre lang
aufbewahren.
(2) Die zum Wareneingangsbuch gehörenden
Belege müssen zehn Jahre lang geordnet auf-
bewahrt werden (§ 1 Abs. 8 der Dresdner Ver-
ordnung). Nach welchen Grundsäßen der Gewer-
betreibende seine Belege ordnet, ist ihm über-
lassen. Es ist also keine bestimmte Art der Auf-
bewahrung (keine bestimmte Ablegeart) vorge-
schrieben. Es kommen insbesondere die beiden
folgenden Möglichkeiten in Betracht:
1. Ordnung in der Reihenfolge des Eingangs.
Für viele Gewerbetreibende (insbesondere für
Inhaber kleiner Betriebe) wird es am zweck-
mäßigsten sein, die Belege, die den Eintragun-
gen zugrunde liegen, zu einer Einheit zusam-
menzufassen und im Rahmen dieser einheit-
lichen Belegsammlung fortlaufend zu nume-
rieren;
2. Ordnung nach Lieferern.
In dem Fall wird für jeden einzelnen Lieferer
oder für Gruppen von Lieferern je eine Beleg-
sammlung angelegt, in der die Belege in der
Reihenfolge des Eingangs unter fortlaufender
Nummer der einzelnen Belegsammlung auf-
bewahrt werden.
(Fortsetzung folgt.)
Aus den Bezirksgruppen
der Wirtschaftsgruppe
Mitteldeutschland
Wirtschaftskammerbezirk Thüringen.
Ortsgruppe Weimar.
Versammlung u. Kameradschaftsabend am 27. 11. 35.
Mit Begrüßung der anwesenden Berufskamera-
den, die mit ihren Angehörigen erschienen waren
und mit besonderer Begrüßung des Leiters des
Wirtschaftskammerbezirks Thüringen, Pg. Klegrae-
fe, des Ortsgruppenwartes Pg. Ille jr., Apolda,
sowie seines Stellvertreters Pg. Schwabe, eröffnete
Ortsgruppenwart Walter Friedrich die Versamm-
lung. Er erstattete einleitend Bericht über Ausge-
staltung des hiesigen Weihnachtsmarktes sowie über
die für ihn entfaltete Propaganda. Sodann wurden
die Bewerbungen der Beschicker entgegengenommen.
Bekanntgegeben wurde, daß auswärtige Kollegen in
diesem Jahre auf dem Weihnachtsmarkt noch keinen
Platz erhalten können. Ferner wies der Ortsgrup-
penwart darauf hin, daß die Kreis- und Landrats-
ämter sowie die Bürgermeistereien angewiesen sind,
Gewerbescheine nur dann auszuhändigen, wenn der
Antragsteller den Nachweis der Mitgliedschaft zur
Wirtschaftsgruppe Ambulantes Gewerbe" erbracht
hat. Auf Grund dieser Anordnung sind Pflichtan-
meldungen in sehr großer Zahl bei den einzelnen
Ortsgruppen, hauptsächlich aber bei der Geschäfts-
stelle, eingegangen. Der Leiter des Wirtschaftskam-
merbezirks Thüringen, Pg. Klegraefe, gab seiner
Freude über den guten Versammlungsbesuch Aus-
druck, begrüßte die Erschienenen, insbesondere den
Ortsgruppenwart von Apolda und seinen Stellver-
treter. Bezugnehmend auf die Erlasse der Kreis- und
Landratsämter betonte Pg. Klegraefe, daß diese auf
Veranlassung der Bezirksgruppe geschehen seien und
mit viel Arbeit und großer Mühe verbunden waren.
Der Redner gab auch die in diesem Sinne gehal-
tene Anordnung des Regierungspräsidenten vom
Regierungsbezirk Erfurt bekannt, dieser Erfolg wur-
de von den Anwesenden lebhaft begrüßt. Anschlie-
Bend sprach Pg. Klegraefe über Volksgemeinschaft
und Kameradschaft. Er ehrte bei dieser Gelegenheit
die beiden ältesten Mitglieder - Richard Rockrohr
und Minna Trogniß, die nicht nur die Ver-
sammlungen regelmäßig besuchen, sondern auch am
Aufbau ihrer Berufsorganisation immer noch aktiv
mitarbeiten. Obwohl beide über 70 Jahr alt, sind
sie immer noch beruflich tätig. Für die Ehrungen
bedankte sich Mitglied Rockrohr auch im Namen der
Berufskameradin Trogniz.
Der Versammlung folgte der vorgesehene Ka-
meradschaftsabend- bei dem heitere Vorträge mit
wirklich guten musikalischen Darbietungen wechsel-
ten. Berufskamerad Meichinger sorgte mit seinem
Schifferklavier für gute Unterhaltung. Eine humor-
volle Stimmung war geschaffen, als sich die Türen
zum kleinen Nebensaal öffneten, wo auch unsere
Tanzlustigen voll und ganz auf ihre Rechnung ka-