Der Komet 2709 – Seite 4
1937-03-27 · Seite 4 von 28
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
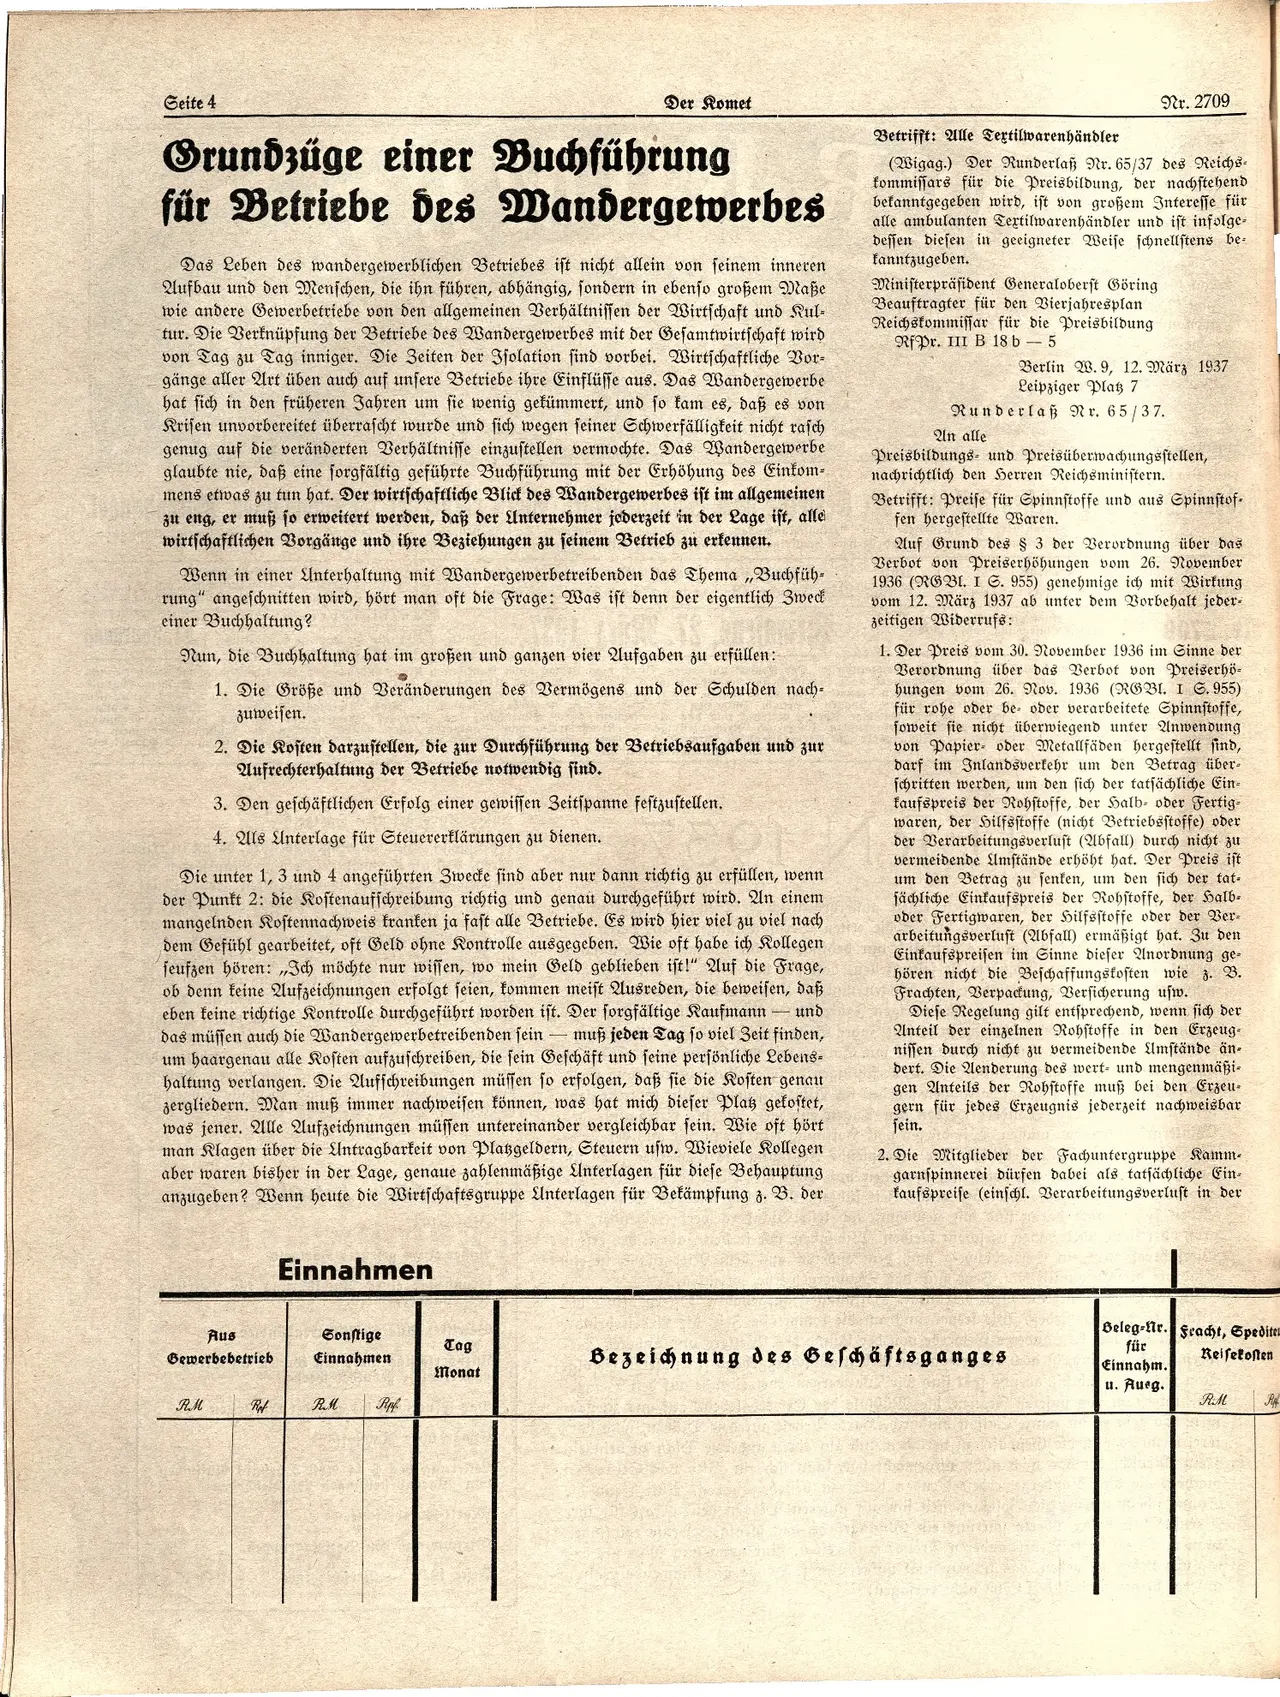
Grundzüge einer Buchführung
für Betriebe des Wandergewerbes
Das Leben des wandergewerblichen Betriebes ist nicht allein von seinem inneren
Aufbau und den Menschen, die ihn führen, abhängig, sondern in ebenso großem Maße
wie andere Gewerbetriebe von den allgemeinen Verhältnissen der Wirtschaft und Kul-
tur. Die Verknüpfung der Betriebe des Wandergewerbes mit der Gesamtwirtschaft wird
von Tag zu Tag inniger. Die Zeiten der Isolation sind vorbei. Wirtschaftliche Vor-
gänge aller Art üben auch auf unsere Betriebe ihre Einflüsse aus. Das Wandergewerbe
hat sich in den früheren Jahren um sie wenig gekümmert, und so kam es, daß es von
Krisen unvorbereitet überrascht wurde und sich wegen seiner Schwerfälligkeit nicht rasch
genug auf die veränderten Verhältnisse einzustellen vermochte. Das Wandergewerbe
glaubte nie, daß eine sorgfältig geführte Buchführung mit der Erhöhung des Einkom-
mens etwas zu tun hat. Der wirtschaftliche Blick des Wandergewerbes ist im allgemeinen
zu eng, er muß so erweitert werden, daß der Unternehmer jederzeit in der Lage ist, alle
wirtschaftlichen Vorgänge und ihre Beziehungen zu seinem Betrieb zu erkennen.
Wenn in einer Unterhaltung mit Wandergewerbetreibenden das Thema „,Buchfüh-
rung" angeschnitten wird, hört man oft die Frage: Was ist denn der eigentlich Zweck
einer Buchhaltung?
Nun, die Buchhaltung hat im großen und ganzen vier Aufgaben zu erfüllen:
1. Die Größe und Veränderungen des Vermögens und der Schulden nach-
zuweisen.
2. Die Kosten darzustellen, die zur Durchführung der Betriebsaufgaben und zur
Aufrechterhaltung der Betriebe notwendig sind.
3. Den geschäftlichen Erfolg einer gewissen Zeitspanne festzustellen.
4. Als Unterlage für Steuererklärungen zu dienen.
=
Die unter 1, 3 und 4 angeführten Zwecke sind aber nur dann richtig zu erfüllen, wenn
der Punkt 2: die Kostenausschreibung richtig und genau durchgeführt wird. An einem
mangelnden Kostennachweis kranken ja fast alle Betriebe. Es wird hier viel zu viel nach
dem Gefühl gearbeitet, oft Geld ohne Kontrolle ausgegeben. Wie oft habe ich Kollegen
seufzen hören: „Ich möchte nur wissen, wo mein Geld geblieben ist!" Auf die Frage,
ob denn keine Aufzeichnungen erfolgt seien, kommen meist Ausreden, die beweisen, daß
eben keine richtige Kontrolle durchgeführt worden ist. Der sorgfältige Kaufmann - und
das müssen auch die Wandergewerbetreibenden sein muß jeden Tag so viel Zeit finden,
um haargenau alle Kosten aufzuschreiben, die sein Geschäft und seine persönliche Lebens-
haltung verlangen. Die Aufschreibungen müssen so erfolgen, daß sie die Kosten genau
zergliedern. Man muß immer nachweisen können, was hat mich dieser Platz gekostet,
was jener. Alle Aufzeichnungen müssen untereinander vergleichbar sein. Wie oft hört
man Klagen über die Untragbarkeit von Platzgeldern, Steuern usw. Wieviele Kollegen
aber waren bisher in der Lage, genaue zahlenmäßige Unterlagen für diese Behauptung
anzugeben? Wenn heute die Wirtschaftsgruppe Unterlagen für Bekämpfung z. B. der
Einnahmen
Betrifft: Alle Textilwarenhändler
Nr. 2709
(Wigag.) Der Runderlaß Nr. 65/37 des Reichs-
kommissars für die Preisbildung, der nachstehend
bekanntgegeben wird, ist von großem Interesse für
alle ambulanten Textilwarenhändler und ist infolge-
dessen diesen in geeigneter Weise schnellstens be-
kanntzugeben.
Ministerpräsident Generaloberst Göring
Beauftragter für den Vierjahresplan
Reichskommissar für die Preisbildung
RfPr. III B 18 b - 5
Berlin W. 9, 12. März 1937
Leipziger Platz 7
Runderlaß Nr. 65/37.
An alle
Preisbildungs- und Preisüberwachungsstellen,
nachrichtlich den Herren Reichsministern.
Betrifft: Preise für Spinnstoffe und aus Spinnstof-
fen hergestellte Waren.
Auf Grund des § 3 der Verordnung über das
Verbot von Preiserhöhungen vom 26. November
1936 (RGBl. I S. 955) genehmige ich mit Wirkung
vom 12. März 1937 ab unter dem Vorbehalt jeder-
zeitigen Widerrufs:
1. Der Preis vom 30. November 1936 im Sinne der
Verordnung über das Verbot von Preiserhö-
hungen vom 26. Nov. 1936 (RGBl. I S. 955)
für rohe oder be- oder verarbeitete Spinnstoffe,
soweit sie nicht überwiegend unter Anwendung
von Papier- oder Metallfäden hergestellt sind,
darf im Inlandsverkehr um den Betrag über-
schritten werden, um den sich der tatsächliche Ein-
kaufspreis der Rohstoffe, der Halb- oder Fertig-
waren, der Hilfsstoffe (nicht Betriebsstoffe) oder
der Verarbeitungsverlust (Abfall) durch nicht zu
vermeidende Umstände erhöht hat. Der Preis ist
um den Betrag zu senken, um den sich der tat-
sächliche Einkaufspreis der Rohstoffe, der Halb-
oder Fertigwaren, der Hilfsstoffe oder der Ver-
arbeitungsverlust (Abfall) ermäßigt hat. Zu den
Einkaufspreisen im Sinne dieser Anordnung ge-
hören nicht die Beschaffungskosten wie z. B.
Frachten, Verpackung, Versicherung usw.
Diese Regelung gilt entsprechend, wenn sich der
Anteil der einzelnen Rohstoffe in den Erzeug-
nissen durch nicht zu vermeidende Umstände än-
dert. Die Aenderung des wert- und mengenmäßi-
gen Anteils der Rohstoffe muß bei den Erzeu-
gern für jedes Erzeugnis jederzeit nachweisbar
sein.
2. Die Mitglieder der Fachuntergruppe Kamm-
garnspinnerei dürfen dabei als tatsächliche Ein-
kaufspreise (einschl. Verarbeitungsverlust in der
Aus
Gewerbebetrieb
Sonstige
Einnahmen
Tag
Monat
Bezeichnung des Geschäftsganges
Beleg-Nr. Fracht, Spedite
für
Reisekosten
Einnahm.
u. Aueg.
RM
R
RM
Ref
RM
Ripf