Der Komet 2720 – Seite 4
1937-06-12 · Seite 4 von 28
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
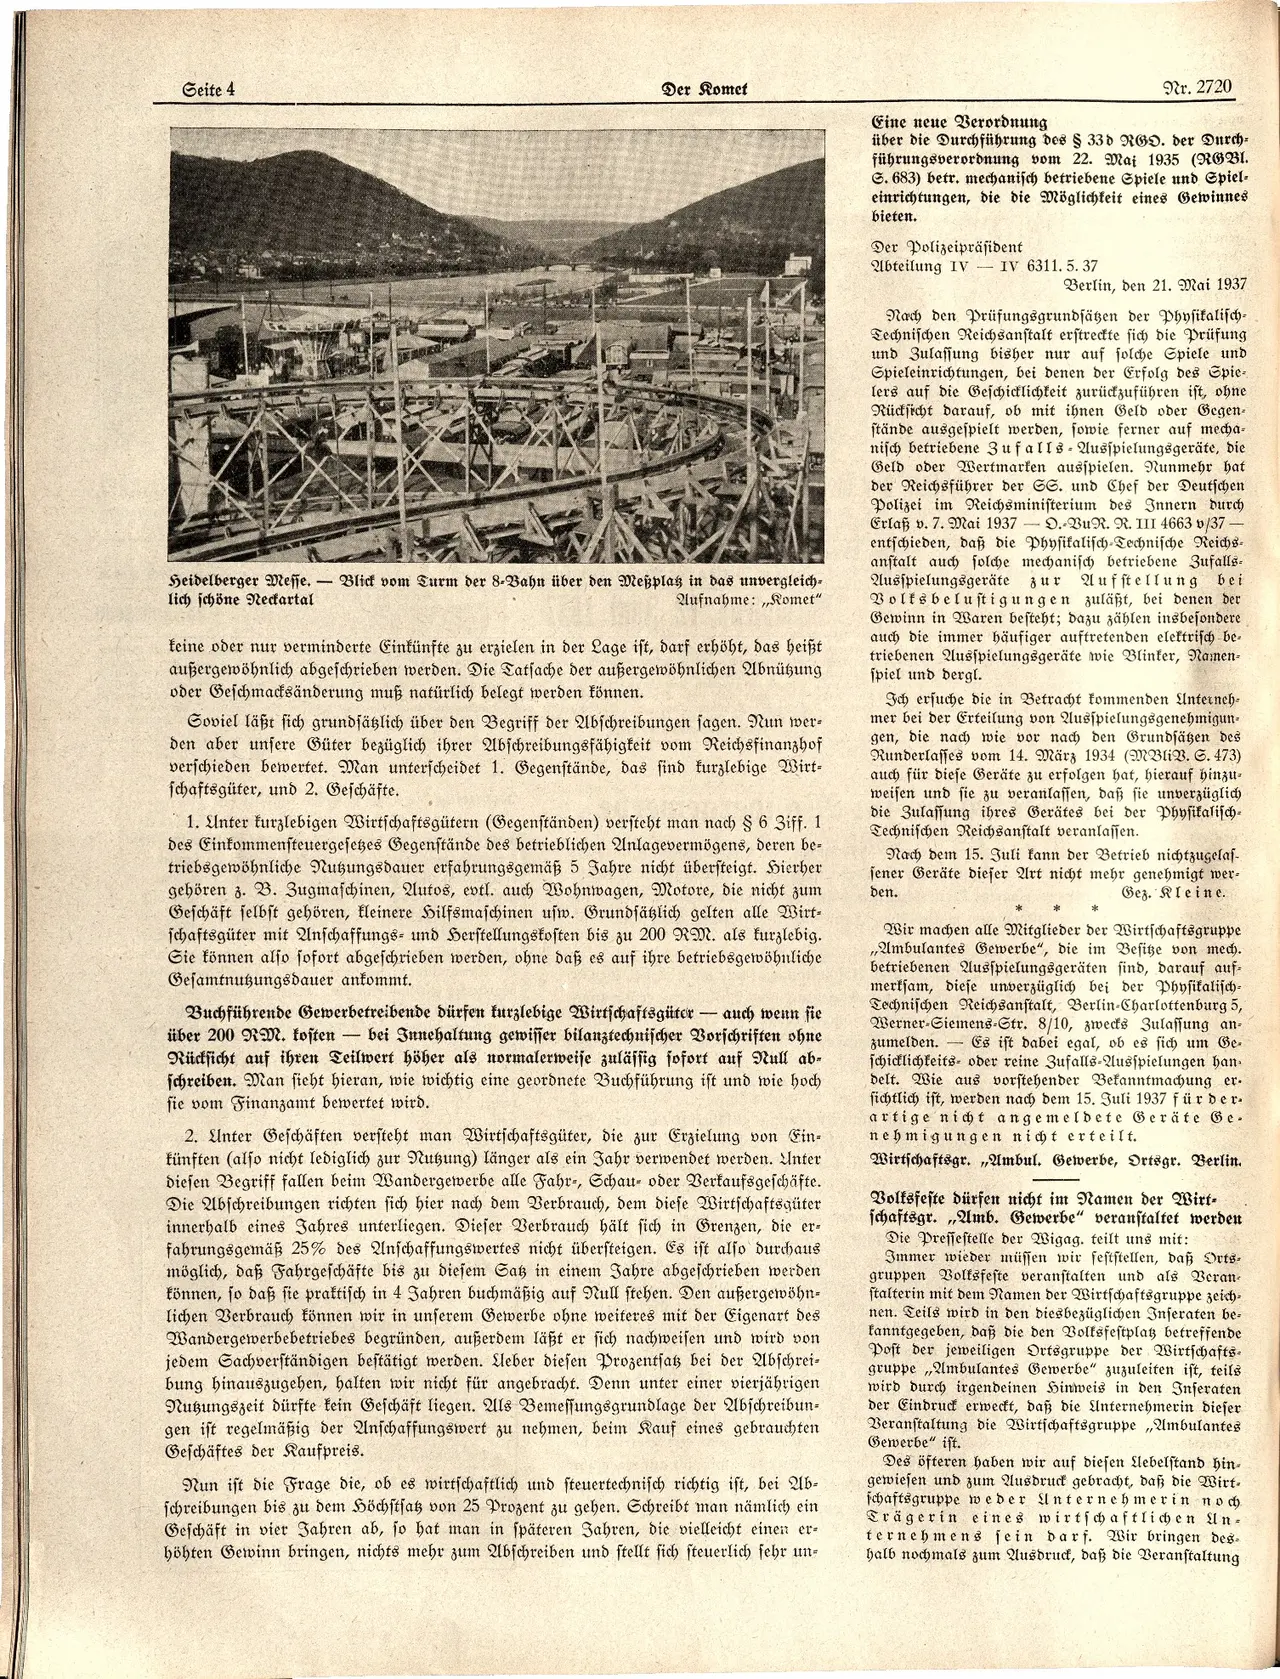
Heidelberger Messe.. - Blick vom Turm der 8-Bahn über den Meßplag in das unvergleich-
lich schöne Neckartal
Aufnahme:,,Komet"
keine oder nur verminderte Einkünfte zu erzielen in der Lage ist, darf erhöht, das heißt
außergewöhnlich abgeschrieben werden. Die Tatsache der außergewöhnlichen Abnüßung
oder Geschmacksänderung muß natürlich belegt werden können.
Soviel läßt sich grundsäßlich über den Begriff der Abschreibungen sagen. Nun wer-
den aber unsere Güter bezüglich ihrer Abschreibungsfähigkeit vom Reichsfinanzhof
verschieden bewertet. Man unterscheidet 1. Gegenstände, das sind kurzlebige Wirt-
schaftsgüter, und 2. Geschäfte.
1. Unter kurzlebigen Wirtschaftsgütern (Gegenständen) versteht man nach § 6 Ziff. 1
des Einkommensteuergesetzes Gegenstände des betrieblichen Anlagevermögens, deren be-
triebsgewöhnliche Nußungsdauer erfahrungsgemäß 5 Jahre nicht übersteigt. Hierher
gehören z. B. Zugmaschinen, Autos, evtl. auch Wohnwagen, Motore, die nicht zum
Geschäft selbst gehören, kleinere Hilfsmaschinen usw. Grundsäßlich gelten alle Wirt-
schaftsgüter mit Anschaffungs- und Herstellungskosten bis zu 200 RM. als kurzlebig.
Sie können also sofort abgeschrieben werden, ohne daß es auf ihre betriebsgewöhnliche
Gesamtnußungsdauer ankommt.
-
Buchführende Gewerbetreibende dürfen kurzlebige Wirtschaftsgüter- auch wenn sie
über 200 RM. kosten - bei Innehaltung gewisser bilanztechnischer Vorschriften ohne
Rücksicht auf ihren Teilwert höher als normalerweise zulässig sofort auf Null ab-
schreiben. Man sieht hieran, wie wichtig eine geordnete Buchführung ist und wie hoch
sie vom Finanzamt bewertet wird.
2. Unter Geschäften versteht man Wirtschaftsgüter, die zur Erzielung von Ein-
künften (also nicht lediglich zur Nutzung) länger als ein Jahr verwendet werden. Unter
diesen Begriff fallen beim Wandergewerbe alle Fahr-, Schau- oder Verkaufsgeschäfte.
Die Abschreibungen richten sich hier nach dem Verbrauch, dem diese Wirtschaftsgüter
innerhalb eines Jahres unterliegen. Dieser Verbrauch hält sich in Grenzen, die er-
fahrungsgemäß 25% des Anschaffungswertes nicht übersteigen. Es ist also durchaus
möglich, daß Fahrgeschäfte bis zu diesem Satz in einem Jahre abgeschrieben werden
können, so daß sie praktisch in 4 Jahren buchmäßig auf Null stehen. Den außergewöhn-
lichen Verbrauch können wir in unserem Gewerbe ohne weiteres mit der Eigenart des
Wandergewerbebetriebes begründen, außerdem läßt er sich nachweisen und wird von
jedem Sachverständigen bestätigt werden. Ueber diesen Prozentsatz bei der Abschrei-
bung hinauszugehen, halten wir nicht für angebracht. Denn unter einer vierjährigen
Nuzungszeit dürfte kein Geschäft liegen. Als Bemessungsgrundlage der Abschreibun-
gen ist regelmäßig der Anschaffungswert zu nehmen, beim Kauf eines gebrauchten
Geschäftes der Kaufpreis.
Nun ist die Frage die, ob es wirtschaftlich und steuertechnisch richtig ist, bei Ab-
schreibungen bis zu dem Höchstsatz von 25 Prozent zu gehen. Schreibt man nämlich ein
Geschäft in vier Jahren ab, so hat man in späteren Jahren, die vielleicht einen er-
höhten Gewinn bringen, nichts mehr zum Abschreiben und stellt sich steuerlich sehr un-
Nr. 2720
Eine neue Verordnung
über die Durchführung des § 33d RGO. der Durch-
führungsverordnung vom 22. Mai 1935 (RGBl.
S. 683) betr. mechanisch betriebene Spiele und Spiel-
einrichtungen, die die Möglichkeit eines Gewinnes
bieten.
Der Polizeipräsident
Abteilung IV IV 6311. 5. 37
Berlin, den 21. Mai 1937
Nach den Prüfungsgrundsäßen der Physikalisch-
Technischen Reichsanstalt erstreckte sich die Prüfung
und Zulassung bisher nur auf solche Spiele und
Spieleinrichtungen, bei denen der Erfolg des Spie-
lers auf die Geschicklichkeit zurückzuführen ist, ohne
Rücksicht darauf, ob mit ihnen Geld oder Gegen-
stände ausgespielt werden, sowie ferner auf mecha-
nisch betriebene Zufalls - Ausspielungsgeräte, die
Geld oder Wertmarken ausspielen. Nunmehr hat
der Reichsführer der SS. und Chef der Deutschen
Polizei im Reichsministerium des Innern durch
Erlaß v. 7. Mai 1937 D.-VuR. R. III 4663 v/37-
entschieden, daß die Physikalisch-Technische Reichs-
anstalt auch solche mechanisch betriebene Zufalls-
Ausspielungsgeräte zur Aufstellung bei
Volksbelustigungen zuläßt, bei denen der
Gewinn in Waren besteht; dazu zählen insbesondere
auch die immer häufiger auftretenden elektrisch-be-
triebenen Ausspielungsgeräte wie Blinker, Namen-
spiel und dergl.
Ich ersuche die in Betracht kommenden Unterneh-
mer bei der Erteilung von Ausspielungsgenehmigun-
gen, die nach wie vor nach den Grundsätzen des
Runderlasses vom 14. März 1934 (MBliv. S. 473)
auch für diese Geräte zu erfolgen hat, hierauf hinzu-
weisen und sie zu veranlassen, daß sie unverzüglich
die Zulassung ihres Gerätes bei der Physikalisch-
Technischen Reichsanstalt veranlassen.
Nach dem 15. Juli kann der Betrieb nichtzugelas-
sener Geräte dieser Art nicht mehr genehmigt wer-
den.
Gez. Kleine.
Wir machen alle Mitglieder der Wirtschaftsgruppe
,,Ambulantes Gewerbe", die im Besitze von mech.
betriebenen Ausspielungsgeräten sind, darauf auf-
merksam, diese unverzüglich bei der Physikalisch-
Technischen Reichsanstalt, Berlin-Charlottenburg 5,
Werner-Siemens-Str. 8/10, zwecks Zulassung an-
zumelden. Es ist dabei egal, ob es sich um Ge-
schicklichkeits- oder reine Zufalls-Ausspielungen han-
delt. Wie aus vorstehender Bekanntmachung er-
sichtlich ist, werden nach dem 15. Juli 1937 fürder-
artige nicht angemeldete Geräte Ge-
nehmigungen nicht erteilt.
Wirtschaftsgr.,,Ambul. Gewerbe, Ortsgr. Berlin.
Volksfeste dürfen nicht im Namen der Wirt-
schaftsgr.,,Amb. Gewerbe" veranstaltet werden
Die Pressestelle der Wigag. teilt uns mit:
Immer wieder müssen wir feststellen, daß Orts-
gruppen Volksfeste veranstalten und als Veran-
stalterin mit dem Namen der Wirtschaftsgruppe zeich-
nen. Teils wird in den diesbezüglichen Inseraten be-
kanntgegeben, daß die den Volksfestplatz betreffende
Post der jeweiligen Ortsgruppe der Wirtschafts-
gruppe,,Ambulantes Gewerbe" zuzuleiten ist, teils
wird durch irgendeinen Hinweis in den Inseraten
der Eindruck erweckt, daß die Unternehmerin dieser
Veranstaltung die Wirtschaftsgruppe Ambulantes
Gewerbe" ist.
Des öfteren haben wir auf diesen Uebelstand hin-
gewiesen und zum Ausdruck gebracht, daß die Wirt-
schaftsgruppe weder Unternehmerin noch
Trägerin eines wirtschaftlichen Un-
ternehmens sein darf. Wir bringen des-
halb nochmals zum Ausdruck, daß die Veranstaltung