Der Komet 2836 – Seite 8
1939-09-02 · Seite 8 von 20
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Geite 8
Der Komet
Grenzoiet
Nr. 2836
Zum Grenz
Das 3wickauer
Schüßen- und Bergfest
Wie alle Jahre übte auch das diesjährige Schützenfest
in Zwickau seine Anziehungskraft aus. Einer jahrhunderte-
alten Tradition entsprechend war es wieder glanzvoll aus-
gebaut. Tausende aus der engeren und weiteren Umgebung
eilten herbei, um sich auf dem herrlich gelegenen Festplatz zu
vergnügen. Das deutsche Schaustellergewerbe war mit
seinen größten und neuesten Geschäften vertreten.
Auch dieses Mal hat das Schüßenfest seinen Ruf als
hervorragendes Volksfest bewahrt.
Anwesend waren:
Fahrgeschäfte: Haase, Skooter, Zeppelin, Achtbahn;
Wittersheim, Großglocknerbahn; Schmidt, Riesenrad; Distel,
Skooter; Distel u. Berger, Spinne; Zimmermann, Kinder-
schaukel; Schmidt, Autobahn; Seifert K., Raketenbahn;
Seifert W., Kinderkarussell; Neubert, Kinderkarussell; Voll,
Kindereisenbahn; Schönemann, Loch Neß; Rosenzweig,
Raupe; Graf, Eselreiten; Prinz, Kettenflieger; Pezold,
Springpferdekarussell; Ende, Steilwand-Rakete; Wwe.
Bartel, Hippodrom; Lachner, Schaukel.
Schaugeschäfte Schneider, Raubtierschau; Heck, Kroko-
dilschau; Görner, Irrgarten; Seidel, Artistenschau; Ziegler
u. Heimann, Zauberschau; Meier, Erzgebirgschau; Jaretzky,
Indianerschau; Hartnagel, Raubtiere; Brody, Wildwest-
schau; Busch, Lachende Weltkugel; Stockmann, Bergwerk.
Spielbuden: Friebel, Bielaß, Fischer, Seibt, Megner,
Seidelmann, Muschol, Sachse, Herchert, Vermeulen, Fiedler,
Pertel, Pawlak, Wagner, Döring, Schleinitz, Gibson, Lewin.
Schießbuden: Blahe, Hofmann, Piantkofsky, Preiß,
Thiemer, Scherf, Büttner, Lechner, Gerstmeier, Seidelmann.
Zuckerwaren: Wuzig, Wildenhain, Welloff, Schach,
Kirchner, Rudolf, Renz, Friedel, Böhm, Pötscher, Steinel,
Schuster, Döbriz, Dode.
Außerdem Plessing W. und Plessing O., Speiseautomaten,
13 Eisbuden, 10 Wurstbuden, 10 Buden mit belegte Bröt-
chen, 12 Stände mit Makronen, 5 Mandelbrennereien, di-
verse Stände und Buden mit Spielwaren, Zigarren, Aal-
würfeln und Schmuckwaren sowie ca. 12 große Schantzelte.
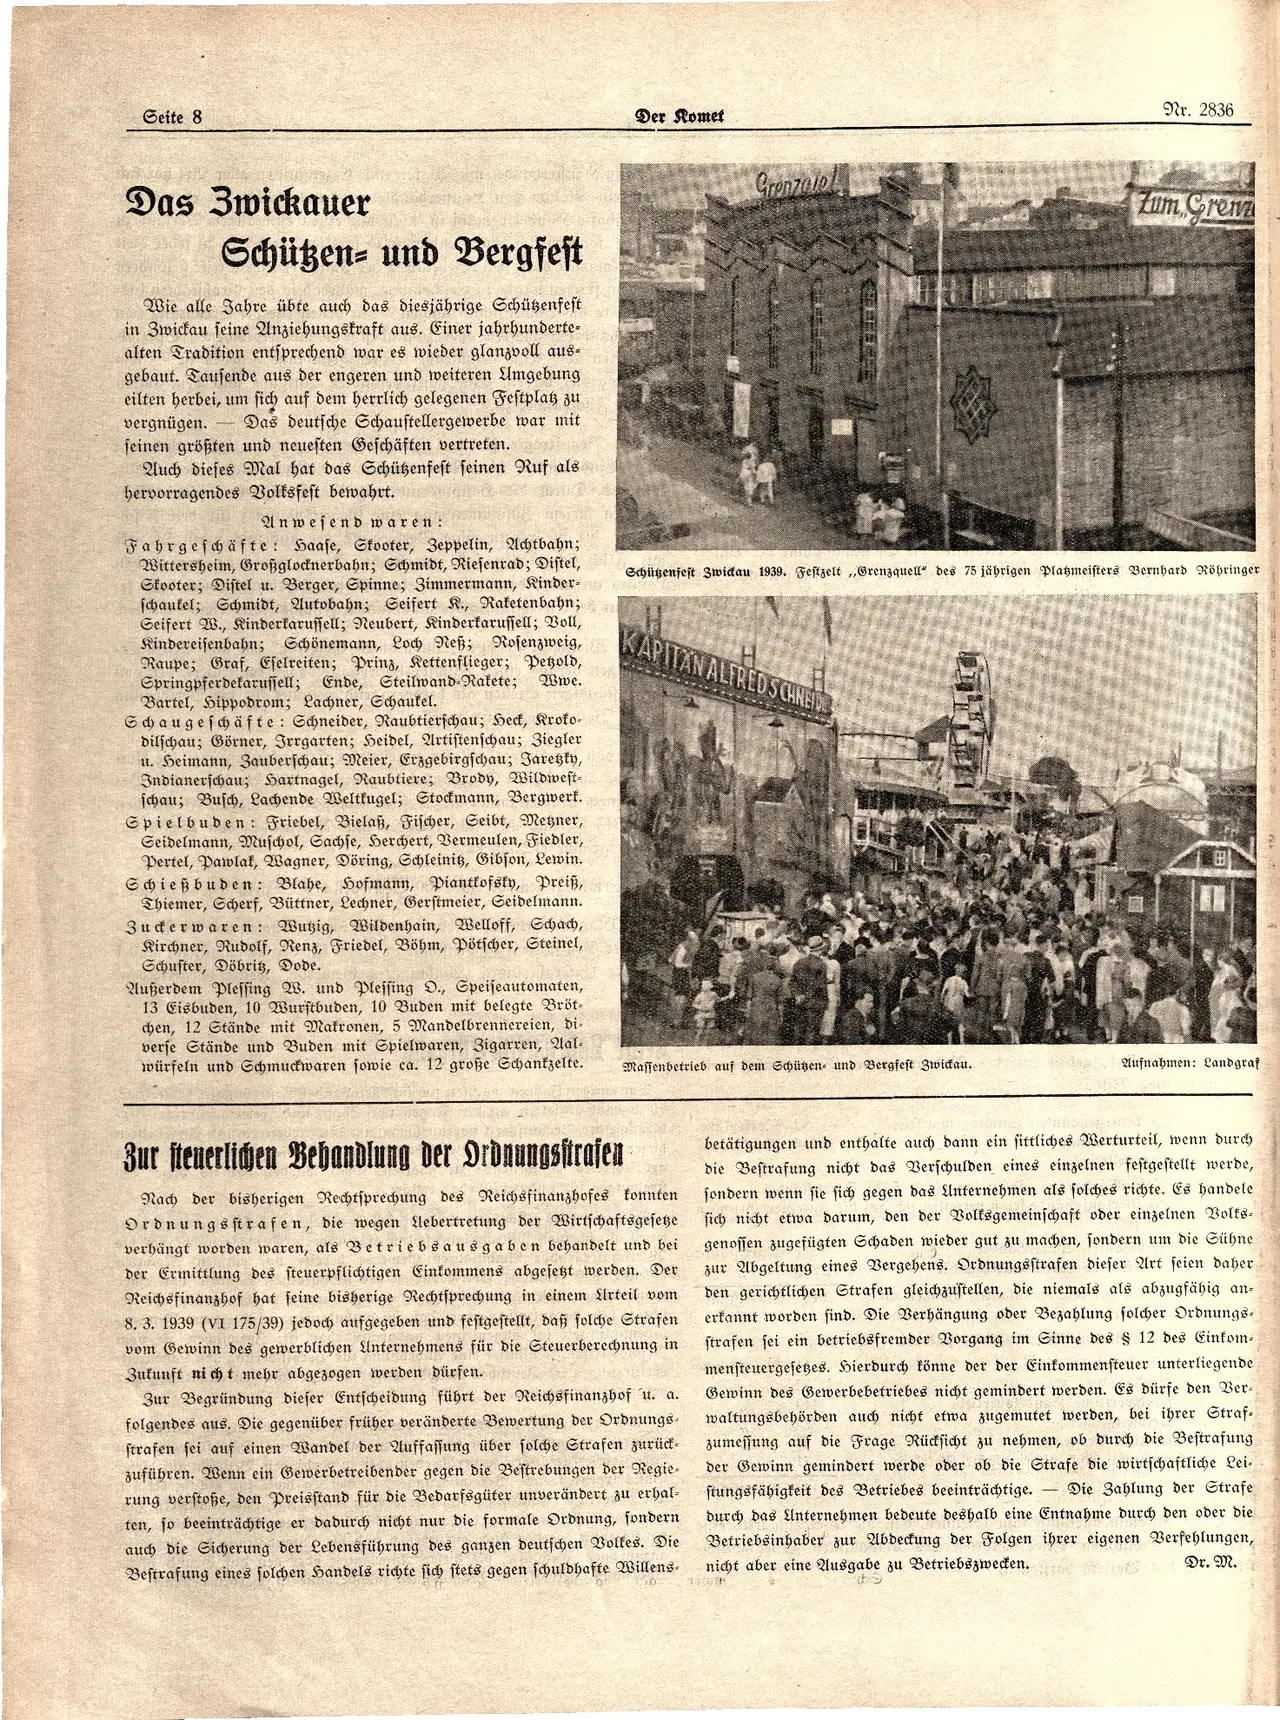
Schützenfest Zwickau 1939. Festzelt,,Grenzquell" des 75 jährigen Plazmeisters Bernhard Röhringer
H
KAPITAN ALFRED SCHNEIDE
Massenbetrieb auf dem Schüßen- und Bergfest Zwickau.
Aufnahmen: Landgraf
3ur steuerlichen Behandlung der Ordnungsstrafen
Nach der bisherigen Rechtsprechung des Reichsfinanzhofes konnten
Ordnungsstrafen, die wegen Uebertretung der Wirtschaftsgesetze
verhängt worden waren, als Betriebsausgaben behandelt und bei
der Ermittlung des steuerpflichtigen Einkommens abgesetzt werden. Der
Reichsfinanzhof hat seine bisherige Rechtsprechung in einem Urteil vom
8. 3. 1939 (VI 175/39) jedoch aufgegeben und festgestellt, daß solche Strafen
vom Gewinn des gewerblichen Unternehmens für die Steuerberechnung in
Zukunft nicht mehr abgezogen werden dürfen.
Zur Begründung dieser Entscheidung führt der Reichsfinanzhof u. a.
folgendes aus. Die gegenüber früher veränderte Bewertung der Ordnungs-
strafen sei auf einen Wandel der Auffassung über solche Strafen zurück-
zuführen. Wenn ein Gewerbetreibender gegen die Bestrebungen der Regie-
rung verstoße, den Preisstand für die Bedarfsgüter unverändert zu erhal-
ten, so beeinträchtige er dadurch nicht nur die formale Ordnung, sondern
auch die Sicherung der Lebensführung des ganzen deutschen Volkes. Die
Bestrafung eines solchen Handels richte sich stets gegen schuldhafte Willens-
betätigungen und enthalte auch dann ein sittliches Werturteil, wenn durch
die Bestrafung nicht das Verschulden eines einzelnen festgestellt werde,
sondern wenn sie sich gegen das Unternehmen als solches richte. Es handele
sich nicht etwa darum, den der Volksgemeinschaft oder einzelnen Volks-
genossen zugefügten Schaden wieder gut zu machen, sondern um die Sühne
zur Abgeltung eines Vergehens. Ordnungsstrafen dieser Art seien daher
den gerichtlichen Strafen gleichzustellen, die niemals als abzugfähig an-
erkannt worden sind. Die Verhängung oder Bezahlung solcher Ordnungs-
strafen sei ein betriebsfremder Vorgang im Sinne des § 12 des Einkom-
mensteuergesetzes. Hierdurch könne der der Einkommensteuer unterliegende
Gewinn des Gewerbebetriebes nicht gemindert werden. Es dürfe den Ver-
waltungsbehörden auch nicht etwa zugemutet werden, bei ihrer Straf-
zumessung auf die Frage Rücksicht zu nehmen, ob durch die Bestrafung
der Gewinn gemindert werde oder ob die Strafe die wirtschaftliche Lei-
stungsfähigkeit des Betriebes beeinträchtige. Die Zahlung der Strafe
durch das Unternehmen bedeute deshalb eine Entnahme durch den oder die
Betriebsinhaber zur Abdeckung der Folgen ihrer eigenen Verfehlungen,
nicht aber eine Ausgabe zu Betriebszwecken.
Dr. M.