Der Komet 0284 – Seite 1
1890-08-30 · Seite 1 von 16
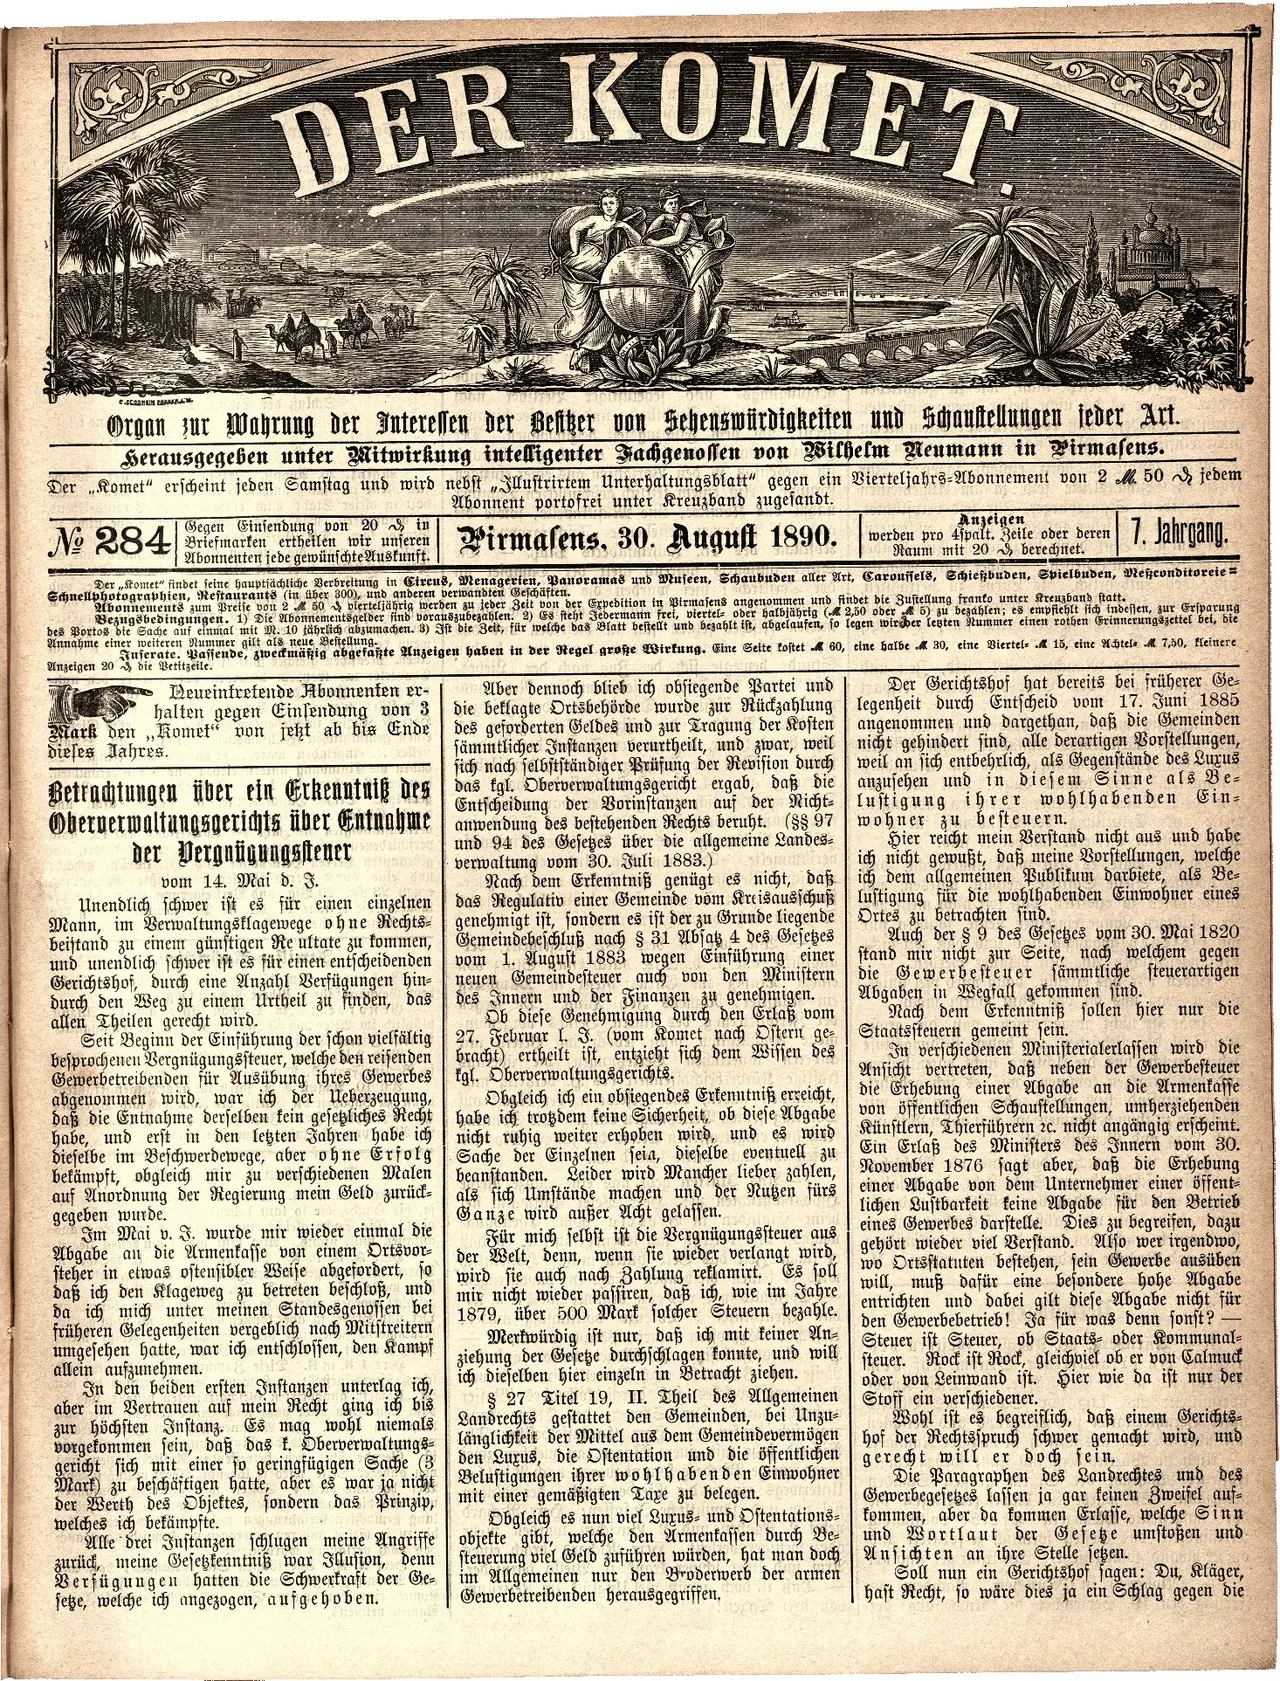
OCR-Text · Seite 1
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
DER KOMET
eSCOSHEIN CA
Organ zur Wahrung der Interessen der Befiber von Sehenswürdigkeiten und Schauftellungen jeder Art.
Serausgegeben unter Mitwirkung intelligenter Fachgenossen von Wilhelm Neumann in Firmasens.
Der „Komet“ erſcheint jeden Samſtag und wird nebſt „Juſtrirtem Unterhaltungsblatt" gegen ein Vierteljahrs-Abonnement von 2 M. 50 № jedem
Abonnent portofrei unter Kreuzband zugesandt.
№ 284 Briefmarken ertheilen wir unseren
Gegen Einsendung von 20 in
Abonnenten jede gewünschte Auskunft.
Pirmasens, 30. Auguft 1890.
Anzeigen
werden pro 4spalt. Zeile oder deren
Raum mit 20 berechnet.
7. Jahrgang.
Der Komet" findet seine hauptsächliche Verbreitung in Circus, Menagerien, Panoramas und Museen, Schaubuden aller Art, Caroussels, Schießbuden, Spielbuden, Meßconditoreie=
Schnellphotographien, Restaurants (in über 300), und anderen verwandten Geschäften
.
Abonnements zum Preise von 250 vierteljährig werden zu jeder Zeit von der Expedition in Pirmasens angenommen und findet die Zustellung franto unter Kreuzband statt.
Bezugsbedingungen. 1) Die Abonnementsgelder sind vorauszubezahlen. 2) Es steht Jedermann frei,
viertel- oder halbjährig (2,50 oder 5) zu bezahlen; es empfiehlt sich
indessen, zur Ersparung
des Portos die Sache auf einmal mit M. 10 jährlich abzumachen. 3) Ist die Zeit, für
welche das Blatt bestellt und bezahlt ist, abgelaufen, so legen wir ber legten Nummer einen rothen Erinnerungszettel bei, die
Annahme einer weiteren Nummer gilt als neue Bestellung.
Inserate. Passende, zweckmäßig abgefaßte Anzeigen haben in der Regel große Wirkung. Eine Seite fostet 60, eine balbe 30, eine Viertel 15, eine Achtel 7,50, fleinere
Anzeigen 20 die Betitzeile.
Neueintretende Abonnenten er-
halten gegen Einsendung von 3
Mark den „Komet“ von jekt ab bis Ende
dieses Jahres.
Betrachtungen über ein Erkenntniß des
Oberverwaltungsgerichts über Entnahme
der Vergnügungssteuer
vom 14. Mai d. 3.
Unendlich schwer ist es für einen einzelnen
Mann, im Verwaltungsklagewege ohne Rechts
beistand zu einem günstigen Re ultate
und unendlich schwer ist es für einen er bid tommen,
entscheidenden
Gerichtshof, durch eine Anzahl Verfügungen hin-
durch den Weg zu einem Urtheil zu finden, das
allen Theilen gerecht wird.
Seit Beginn der Einführung der schon vielfältig
besprochenen Vergnügungssteuer, welche den reisenden
Gewerbetreibenden für Ausübung ihres Gewerbes
abgenommen wird, war ich der Ueberzeugung,
daß die Entnahme derselben kein gesetzliches Recht
habe, und erst in den letzten Jahren habe ich
dieselbe im Beschwerdewege, aber ohne Erfolg
bekämpft, obgleich mir zu verschiedenen Malen
auf Anordnung der Regierung mein Geld zurück-
gegeben wurde.
Im Mai v. J. wurde mir wieder einmal die
Abgabe an die Armenkasse von einem Ortsvor-
steher in etwas ostensibler Weise abgefordert, so
daß ich den Klageweg zu betreten beschloß, und
da ich mich unter meinen Standesgenossen bei
früheren Gelegenheiten vergeblich nach Mitstreitern
umgesehen hatte, war ich entſchloſſen, den Kampf
allein aufzunehmen.chie
In den beiden erſten Instanzen unterlag ich,
aber im Vertrauen auf mein Recht ging ich bis
zur höchsten Instanz. Es mag wohl niemals
vorgekommen sein, daß das t. Oberverwaltungs-
gericht sich mit einer so geringfügigen Sache (3
Mark) zu beschäftigen hatte, aber es war ja nicht
der Werth des Objektes, sondern das Prinzip,
welches ich bekämpfte.
Alle drei Instanzen schlugen meine Angriffe
zurück, meine Gesezkenntniß war Illusion, denn
Verfügungen hatten die Schwerkraft der Ge-
sezze, welche ich angezogen, aufgehoben.
Aber dennoch blieb ich obsiegende Partei und
die beklagte Ortsbehörde wurde zur Rückzahlung
des geforderten Geldes und zur Tragung der Kosten
sämmtlicher Instanzen verurtheilt, und zwar, weil
sich nach selbstständiger Prüfung der Revision durch
das fgl. Oberverwaltungsgericht ergab, daß die
Entscheidung der Vorinstanzen auf der Nicht-
anwendung des bestehenden Rechts beruht. (§§ 97
und 94 des Gesetzes über die allgemeine Landes-
verwaltung vom 30. Juli 1883.)
Nach dem Erkenntniß genügt es nicht, daß
das Regulativ einer Gemeinde vom Kreisausschuß
genehmigt ist, sondern es ist der zu Grunde liegende
Gemeindebeschluß nach § 31 Abſaz 4 des Gesetzes
vom 1. August 1883 wegen Einführung einer
neuen Gemeindeſteuer auch von den Miniſtern
Innern und der Finanzen zu genehmigen.
Ob diese Genehmigung durch den Erlaß vom
27. Februar 1. J. (vom Komet nach Ostern ge-
bracht) ertheilt ist, entzieht sich dem Wissen des
kgl. Oberverwaltungsgerichts.
Obgleich ich ein obsiegendes Erkenntniß erreicht,
habe ich trotzdem feine Sicherheit, ob diese Abgabe
nicht ruhig weiter erhoben wird, und es wird
Sache der Einzelnen seia, dieselbe eventuell zu
beanstanden. Leider wird Mancher lieber zahlen,
als sich Umstände machen und der Nußen fürs
Ganze wird außer Acht gelassen.
Für mich selbst ist die Vergnügungssteuer aus
der Welt, denn, wenn sie wieder verlangt wird,
wird sie auch nach Zahlung reklamirt.
Es soll
mir nicht wieder passiren, daß ich, wie im Jahre
1879, über 500 Mark solcher Steuern bezahle.
ziehung der Geseze durchschlagen konnte, und will
Merkwürdig ist nur, daß ich mit keiner An-
ich dieſelben hier einzeln in Betracht ziehen.
§ 27 Titel 19, II. Theil des Allgemeinen
Landrechts gestattet den Gemeinden, bei Unzu-
länglichkeit der Mittel aus dem Gemeindevermögen
den Lurus, die Oſtentation und die öffentlichen
Belustigungen ihrer wohlhabenden Einwohner
belegen.
mit einer gemäßigten Taxe
Obgleich es nun viel Luxus- und Oftentations-
objekte gibt, welche den Armenkassen durch Be-
steuerung viel Geld zuführen würden, hat man doch
im Allgemeinen nur den Broderwerb der armen
Gewerbetreibenden herausgegriffen.
Der Gerichtshof hat bereits bei früherer Ge-
legenheit durch Entscheid vom 17. Juni 1885
angenommen und dargethan, daß die Gemeinden
nicht gehindert sind, alle derartigen Vorstellungen,
weil an sich entbehrlich, als Gegenstände des Luxus
anzusehen und in diesem Sinne als Be
lustigung ihrer wohlhabenden Ein-
wohner zu besteuern.
Hier reicht mein Verstand nicht aus und habe
ich nicht gewußt, daß meine Vorstellungen, welche
ich dem allgemeinen Publikum darbiete, als Be-
lustigung für die wohlhabenden Einwohner eines
Ortes zu betrachten sind.
Auch der § 9 des Gesetzes vom 30. Mai 1820
stand mir nicht zur Seite, nach welchem gegen
bie Gewerbesteuer fämmtliche ſteuerartigen
Abgaben in Wegfall gekommen sind.
Nach dem Erkenntniß sollen hier nur die
Staatssteuern gemeint sein.
In verschiedenen Ministerialerlassen wird die
Ansicht vertreten, daß neben der Gewerbesteuer
die Erhebung einer Abgabe an die Armenkasse
von öffentlichen Schaustellungen, umherziehenden
Künstlern, Thierführern 2c. nicht angängig erscheint.
Ein Erlaß des Ministers des Innern vom 30.
November 1876 sagt aber, daß die Erhebung
einer Abgabe von dem Unternehmer einer öffent-
lichen Lustbarkeit feine Abgabe für den Betrieb
eines Gewerbes darstelle. Dies zu begreifen, dazu
gehört wieder viel Verstand. Also wer irgendwo,
wo Ortsstatuten bestehen, sein Gewerbe ausüben
will, muß dafür eine besondere hohe Abgabe
entrichten und dabei gilt diese Abgabe
nicht für
den Gewerbebetrieb! Ja für was denn sonst?
Steuer ist Steuer, ob Staats- oder Kommunal-
steuer. Rock ist Rock, gleichviel ob er von Calmuck
oder von Leinwand ist. Hier wie da ist nur der
Stoff ein verschiedener.
Wohl ist es begreiflich, daß einem Gerichts-
hof der Rechtsspruch schwer gemacht wird, und
gerecht will er doch sein.
Die Paragraphen des Landrechtes und des
Gewerbegesezes lassen ja gar keinen Zweifel auf-
fommen, aber da fommen Grlaſſe, welche Sinn
und Wortlaut der Geseze umstoßen und
Ansichten an ihre Stelle seßen.
Soll nun ein Gerichtshof sagen: Du, Kläger,
hast Recht, so wäre dies ja ein Schlag gegen die