Der Komet 5465 – Seite 5
2014-06-10 · Seite 5 von 32
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5
5465/10. 6. 2014
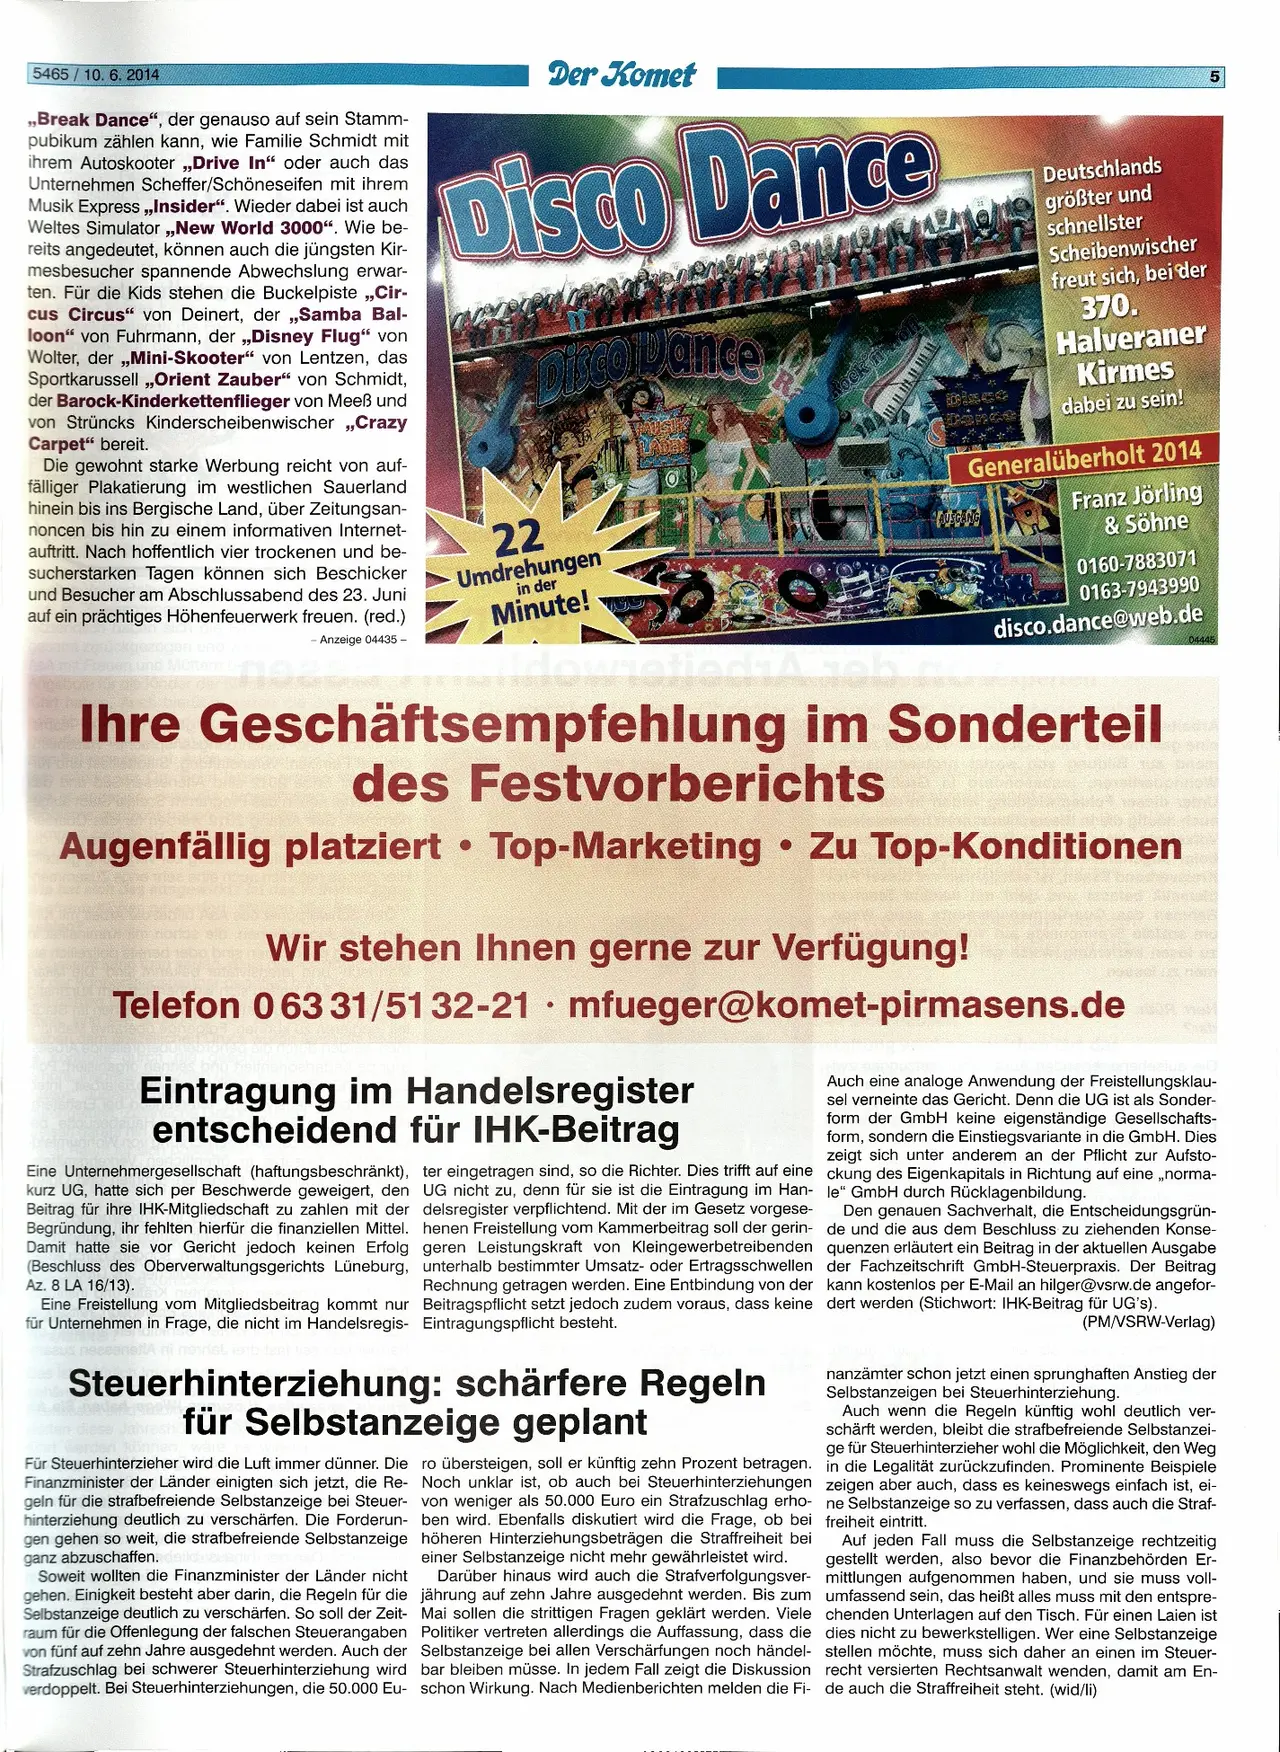
,,Break Dance", der genauso auf sein Stamm-
pubikum zählen kann, wie Familie Schmidt mit
ihrem Autoskooter,,Drive In" oder auch das
Unternehmen Scheffer/Schöneseifen mit ihrem
Musik Express,,Insider". Wieder dabei ist auch
Weltes Simulator,,New World 3000". Wie be-
reits angedeutet, können auch die jüngsten Kir-
mesbesucher spannende Abwechslung erwar-
ten. Für die Kids stehen die Buckelpiste „Cir-
cus Circus" von Deinert, der „Samba Bal-
loon" von Fuhrmann, der,,Disney Flug" von
Wolter, der,,Mini-Skooter" von Lentzen, das
Sportkarussell,,Orient Zauber" von Schmidt,
der Barock-Kinderkettenflieger von Meeẞ und
von Strüncks Kinderscheibenwischer „Crazy
Carpet" bereit.
Die gewohnt starke Werbung reicht von auf-
fälliger Plakatierung im westlichen Sauerland
hinein bis ins Bergische Land, über Zeitungsan-
noncen bis hin zu einem informativen Internet-
auftritt. Nach hoffentlich vier trockenen und be-
sucherstarken Tagen können sich Beschicker
und Besucher am Abschlussabend des 23. Juni
auf ein prächtiges Höhenfeuerwerk freuen. (red.)
-Anzeige 04435-
Der Komet
Disco Dance
DISCO Dance
22
Umdrehungen
in der
Minute!
MADES
Rock n
Disco
Deutschlands
größter und
schnellster
Scheibenwischer
freut sich, bei der
370.
Halveraner
Kirmes
dabei zu sein!
Generalüberholt 2014
AUSGANG
Franz Jörling
& Söhne
0160-7883071
0163-7943990
disco.dance@web.de
Ihre Geschäftsempfehlung im Sonderteil
des Festvorberichts
Augenfällig platziert Top-Marketing
•
04445
efied A
liaux bosm
·
Zu Top-Konditionen
one
easted
Wir stehen Ihnen gerne zur Verfügung!
.
elsisoa mu
neaöl us
naasius nem
Telefon 06331/5132-21 mfueger@komet-pirmasens.de
Eintragung im Handelsregister
entscheidend für IHK-Beitrag
Eine Unternehmergesellschaft (haftungsbeschränkt), ter eingetragen sind, so die Richter. Dies trifft auf eine
kurz UG, hatte sich per Beschwerde geweigert, den
Beitrag für ihre IHK-Mitgliedschaft zu zahlen mit der
Begründung, ihr fehlten hierfür die finanziellen Mittel.
Damit hatte sie vor Gericht jedoch keinen Erfolg
(Beschluss des Oberverwaltungsgerichts Lüneburg,
Az. 8 LA 16/13).
Eine Freistellung vom Mitgliedsbeitrag kommt nur
für Unternehmen in Frage, die nicht im Handelsregis-
UG nicht zu, denn für sie ist die Eintragung im Han-
delsregister verpflichtend. Mit der im Gesetz vorgese-
henen Freistellung vom Kammerbeitrag soll der gerin-
geren Leistungskraft von Kleingewerbetreibenden
unterhalb bestimmter Umsatz- oder Ertragsschwellen
Rechnung getragen werden. Eine Entbindung von der
Beitragspflicht setzt jedoch zudem voraus, dass keine
Eintragungspflicht besteht.
Steuerhinterziehung: schärfere Regeln
für Selbstanzeige geplant
Für Steuerhinterzieher wird die Luft immer dünner. Die ro übersteigen, soll er künftig zehn Prozent betragen.
Finanzminister der Länder einigten sich jetzt, die Re-
geln für die strafbefreiende Selbstanzeige bei Steuer-
hinterziehung deutlich zu verschärfen. Die Forderun-
gen gehen so weit, die strafbefreiende Selbstanzeige
ganz abzuschaffen.
Soweit wollten die Finanzminister der Länder nicht
gehen. Einigkeit besteht aber darin, die Regeln für die
Selbstanzeige deutlich zu verschärfen. So soll der Zeit-
raum für die Offenlegung der falschen Steuerangaben
von fünf auf zehn Jahre ausgedehnt werden. Auch der
Strafzuschlag bei schwerer Steuerhinterziehung wird
verdoppelt. Bei Steuerhinterziehungen, die 50.000 Eu-
Noch unklar ist, ob auch bei Steuerhinterziehungen
von weniger als 50.000 Euro ein Strafzuschlag erho-
ben wird. Ebenfalls diskutiert wird die Frage, ob bei
höheren Hinterziehungsbeträgen die Straffreiheit bei
einer Selbstanzeige nicht mehr gewährleistet wird.
Darüber hinaus wird auch die Strafverfolgungsver-
jährung auf zehn Jahre ausgedehnt werden. Bis zum
Mai sollen die strittigen Fragen geklärt werden. Viele
Politiker vertreten allerdings die Auffassung, dass die
Selbstanzeige bei allen Verschärfungen noch händel-
bar bleiben müsse. In jedem Fall zeigt die Diskussion
schon Wirkung. Nach Medienberichten melden die Fi-
Моя пен
Auch eine analoge Anwendung der Freistellungsklau-
sel verneinte das Gericht. Denn die UG ist als Sonder-
form der GmbH keine eigenständige Gesellschafts-
form, sondern die Einstiegsvariante in die GmbH. Dies
zeigt sich unter anderem an der Pflicht zur Aufsto-
ckung des Eigenkapitals in Richtung auf eine „norma-
le" GmbH durch Rücklagenbildung.
Den genauen Sachverhalt, die Entscheidungsgrün-
de und die aus dem Beschluss zu ziehenden Konse-
quenzen erläutert ein Beitrag in der aktuellen Ausgabe
der Fachzeitschrift GmbH-Steuerpraxis. Der Beitrag
kann kostenlos per E-Mail an hilger@vsrw.de angefor-
dert werden (Stichwort: IHK-Beitrag für UG's).
(PM/VSRW-Verlag)
nanzämter schon jetzt einen sprunghaften Anstieg der
Selbstanzeigen bei Steuerhinterziehung.
Auch wenn die Regeln künftig wohl deutlich ver-
schärft werden, bleibt die strafbefreiende Selbstanzei-
ge für Steuerhinterzieher wohl die Möglichkeit, den Weg
in die Legalität zurückzufinden. Prominente Beispiele
zeigen aber auch, dass es keineswegs einfach ist, ei-
ne Selbstanzeige so zu verfassen, dass auch die Straf-
freiheit eintritt.
Auf jeden Fall muss die Selbstanzeige rechtzeitig
gestellt werden, also bevor die Finanzbehörden Er-
mittlungen aufgenommen haben, und sie muss voll-
umfassend sein, das heißt alles muss mit den entspre-
chenden Unterlagen auf den Tisch. Für einen Laien ist
dies nicht zu bewerkstelligen. Wer eine Selbstanzeige
stellen möchte, muss sich daher an einen im Steuer-
recht versierten Rechtsanwalt wenden, damit am En-
de auch die Straffreiheit steht. (wid/li)