Der Komet 5742 – Seite 10
2022-02-20 · Seite 10 von 36
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e. V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Weltunion der Großmärkte (WUWM)
und der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
Überbrückungshilfen
- Problemfall,,Verbundene Unternehmen" -
Die Corona-Pandemie hat viele Unternehmen hart
getroffen. Das gilt auch für die Schausteller in Koblenz
und der umliegenden Region. Denn in den vergange-
nen beiden Jahren sind viele Volksfeste und Märkte
abgesagt worden. Zwar haben die staatlichen Hilfen
vielen Schaustellern in dieser Lage sehr geholfen,
dennoch stellten und stellen die Förderrichtlinien
einige Familien vor Probleme. Um diese zu erörtern,
trafen sich jetzt Repräsentanten von Schausteller-
verbänden mit dem SPD-Bundestagsabgeordneten
Dr. Thorsten Rudolph.
Konkret ging es Achim Müller, dem Vorsitzenden des
Markt-, Reise- und Schaustellerverbandes Rhein-
land-Pfalz, Patrick Arens, dem Vizepräsidenten des
Bundesverbandes Deutscher Schausteller und Markt-
kaufleute (BSM), sowie BSM-Hauptgeschäftsführer
Werner Hammerschmidt um Schaustellerfamilien. Oft
hätten die einzelnen Mitglieder dieser Familien jeweils
ein eigenes, rechtlich selbständiges Unternehmen.
So würde etwa ein Familienmitglied ein Fahrgeschäft
betreiben, ein anderes ein Essgeschäft, ein drittes
einen Schieẞstand. Wenn nun bestimmte Merkmale
erfüllt seien, wie beispielsweise eine gemeinsame
Adresse, dann würden diese Unternehmen als „ver-
bundene Unternehmen" gelten und dürften nur einen
einzigen Antrag stellen. Wie das Geld dann aufgeteilt
wird, müssten die Familien intern klären. Und hier
liege das Problem: Diese Regelung gelte auch für den
Fall, dass die Familienmitglieder geschäftlich ihre
eigenen Wege gehen oder untereinander zerstritten
sind. Es gebe im Rahmen des Förderprogramms zur-
zeit keine Möglichkeit, die Vermutung, dass es sich
hier um ein verbundenes Unternehmen handelt, zu
widerlegen. Müller sieht hier diverse Möglichkeiten,
wie der Gegenbeweis geführt und die unabhängige
unternehmerische Tätigkeit belegt werden könne.
Thorsten Rudolph hat sich die Schilderung des Pro-
blems sehr genau angehört. „Die staatlichen Coro-
na-Hilfen haben vielen Schaustellern sehr geholfen.
Die Förderrichtlinien sind aber, wie bei allen anderen
Förderprogrammen auch, so formuliert, dass sie einer-
seits bei einer großen Menge an Anträgen ein zügiges
und einfaches Antragsverfahren gewährleisten, ande-
rerseits aber auch einen Missbrauch ausschließen
sollen. Dass es dabei zu Härtefällen kommen kann, ist
verständlich. Diese Fälle muss man sich genau anse-
hen", so Rudolph, der froh war, dass die Schausteller
ihm ihre Probleme schilderten.
Thorsten Rudolph hat den Schaustellern daher
zugesagt, sich mit ihrem Anliegen an das Bun-
deswirtschaftsministerium zu wenden, um raus-
zufinden, ob eine entsprechende Anpassung der
Richtlinien in der Praxis möglich ist. „Gerade vor
dem Hintergrund, dass die Schausteller wegen der
Pandemie noch immer keine Planungssicherheit
haben, wäre es natürlich wünschenswert, dass die
Beantragung und Auszahlung von Fördermitteln für
sie möglichst einfach und praktikabel ist. Gleichzei-
tig ist es aber auch wichtig, dass solche Regelungen
rechtssicher sind und Betrug wirksam verhindern.
10
THORSTEN
OLPH
D
DR. THORSTEN
RUDOLPH
RESE
SPO
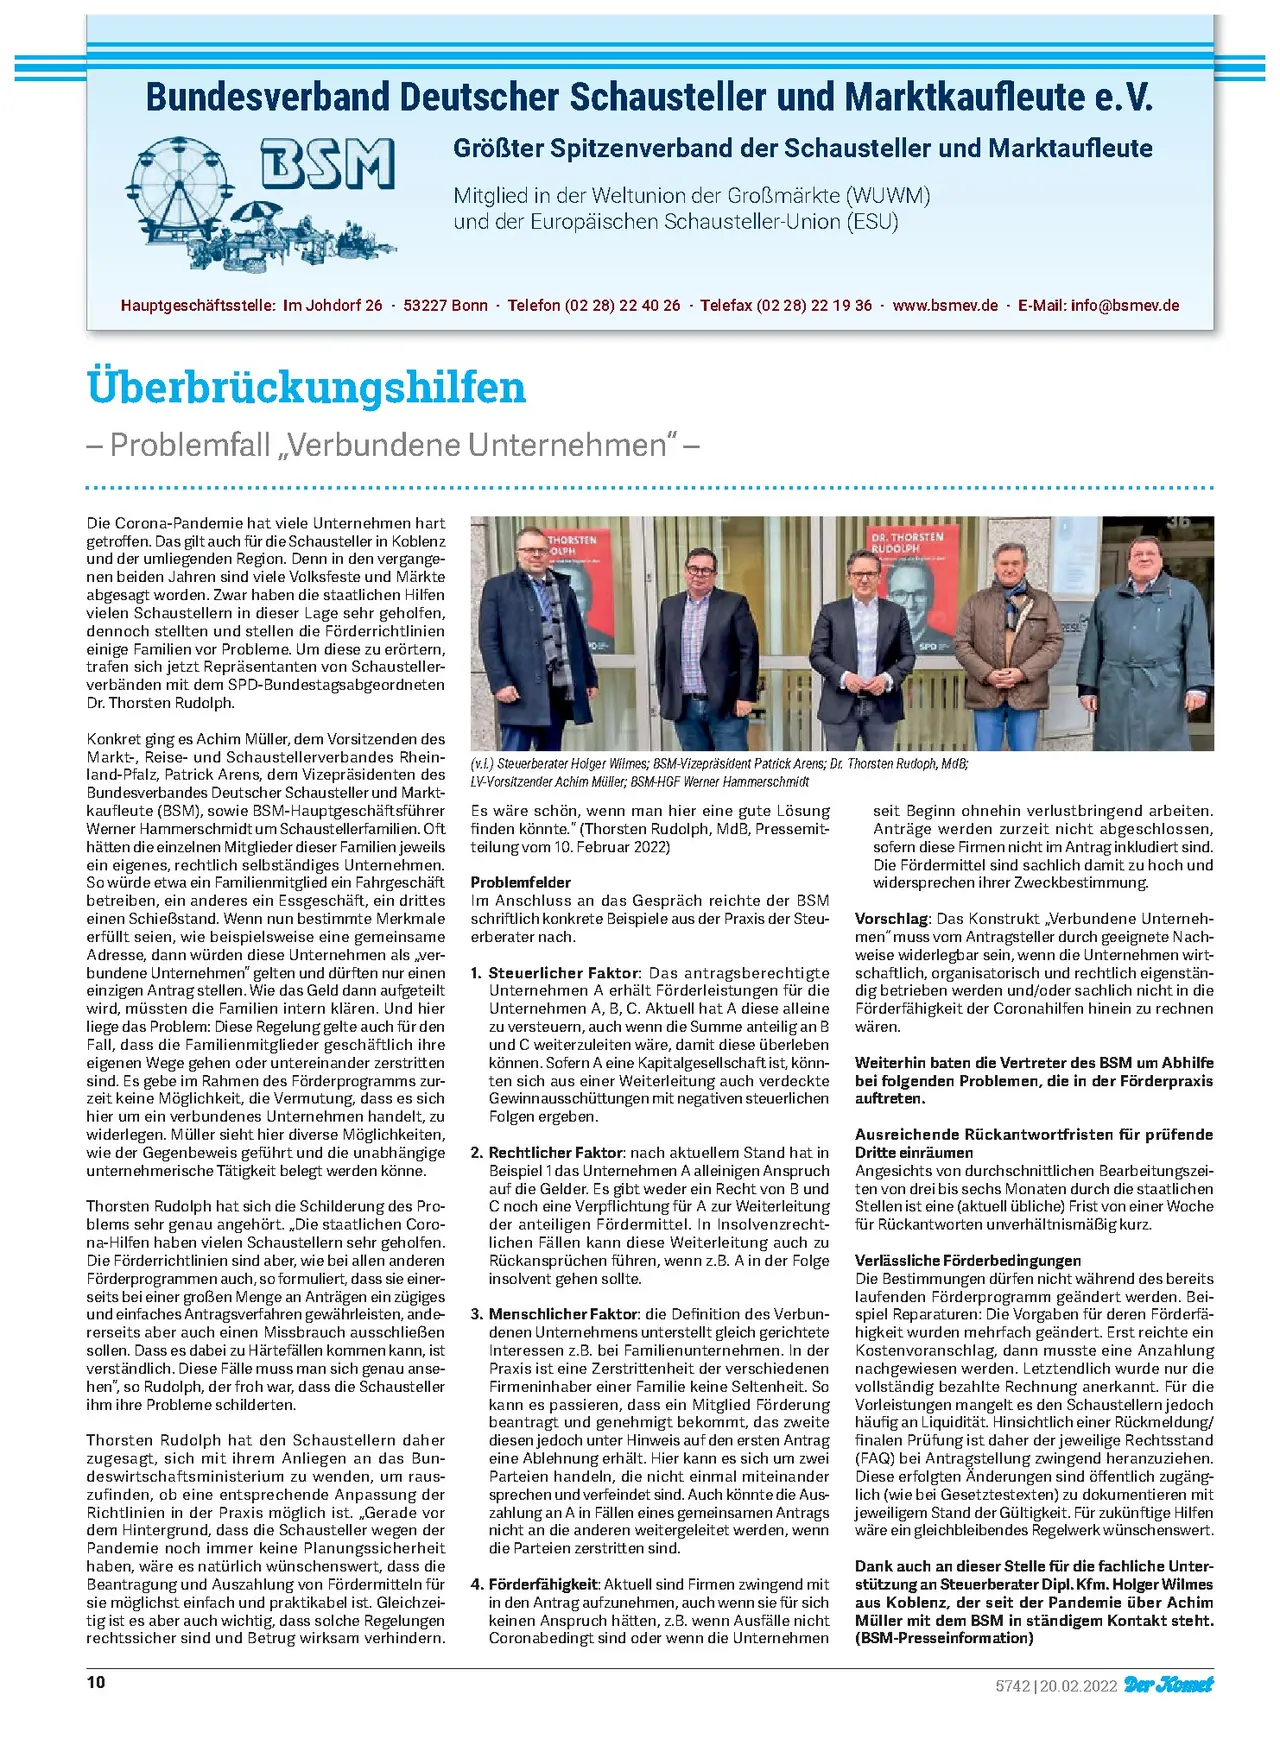
(v.I.) Steuerberater Holger Wilmes; BSM-Vizepräsident Patrick Arens; Dr. Thorsten Rudoph, MdB;
LV-Vorsitzender Achim Müller; BSM-HGF Werner Hammerschmidt
Es wäre schön, wenn man hier eine gute Lösung
finden könnte." (Thorsten Rudolph, MdB, Pressemit-
teilung vom 10. Februar 2022)
Problemfelder
Im Anschluss an das Gespräch reichte der BSM
schriftlich konkrete Beispiele aus der Praxis der Steu-
erberater nach.
1. Steuerlicher Faktor: Das antragsberechtigte
Unternehmen A erhält Förderleistungen für die
Unternehmen A, B, C. Aktuell hat A diese alleine
zu versteuern, auch wenn die Summe anteilig an B
und C weiterzuleiten wäre, damit diese überleben
können. Sofern A eine Kapitalgesellschaft ist, könn-
ten sich aus einer Weiterleitung auch verdeckte
Gewinnausschüttungen mit negativen steuerlichen
Folgen ergeben.
2. Rechtlicher Faktor: nach aktuellem Stand hat in
Beispiel 1 das Unternehmen A alleinigen Anspruch
auf die Gelder. Es gibt weder ein Recht von B und
C noch eine Verpflichtung für A zur Weiterleitung
der anteiligen Fördermittel. In Insolvenzrecht-
lichen Fällen kann diese Weiterleitung auch zu
Rückansprüchen führen, wenn z.B. A in der Folge
insolvent gehen sollte.
3. Menschlicher Faktor: die Definition des Verbun-
denen Unternehmens unterstellt gleich gerichtete
Interessen z. B. bei Familienunternehmen. In der
Praxis ist eine Zerstrittenheit der verschiedenen
Firmeninhaber einer Familie keine Seltenheit. So
kann es passieren, dass ein Mitglied Förderung
beantragt und genehmigt bekommt, das zweite
diesen jedoch unter Hinweis auf den ersten Antrag
eine Ablehnung erhält. Hier kann es sich um zwei
Parteien handeln, die nicht einmal miteinander
sprechen und verfeindet sind. Auch könnte die Aus-
zahlung an A in Fällen eines gemeinsamen Antrags
nicht an die anderen weitergeleitet werden, wenn
die Parteien zerstritten sind.
4. Förderfähigkeit: Aktuell sind Firmen zwingend mit
in den Antrag aufzunehmen, auch wenn sie für sich
keinen Anspruch hätten, z.B. wenn Ausfälle nicht
Coronabedingt sind oder wenn die Unternehmen
seit Beginn ohnehin verlustbringend arbeiten.
Anträge werden zurzeit nicht abgeschlossen,
sofern diese Firmen nicht im Antrag inkludiert sind.
Die Fördermittel sind sachlich damit zu hoch und
widersprechen ihrer Zweckbestimmung.
Vorschlag: Das Konstrukt „Verbundene Unterneh-
men" muss vom Antragsteller durch geeignete Nach-
weise widerlegbar sein, wenn die Unternehmen wirt-
schaftlich, organisatorisch und rechtlich eigenstän-
dig betrieben werden und/oder sachlich nicht in die
Förderfähigkeit der Coronahilfen hinein zu rechnen
wären.
Weiterhin baten die Vertreter des BSM um Abhilfe
bei folgenden Problemen, die in der Förderpraxis
auftreten.
Ausreichende Rückantwortfristen für prüfende
Dritte einräumen
Angesichts von durchschnittlichen Bearbeitungszei-
ten von drei bis sechs Monaten durch die staatlichen
Stellen ist eine (aktuell übliche) Frist von einer Woche
für Rückantworten unverhältnismäßig kurz.
Verlässliche Förderbedingungen
Die Bestimmungen dürfen nicht während des bereits
laufenden Förderprogramm geändert werden. Bei-
spiel Reparaturen: Die Vorgaben für deren Förderfä-
higkeit wurden mehrfach geändert. Erst reichte ein
Kostenvoranschlag, dann musste eine Anzahlung
nachgewiesen werden. Letztendlich wurde nur die
vollständig bezahlte Rechnung anerkannt. Für die
Vorleistungen mangelt es den Schaustellern jedoch
häufig an Liquidität. Hinsichtlich einer Rückmeldung/
finalen Prüfung ist daher der jeweilige Rechtsstand
(FAQ) bei Antragstellung zwingend heranzuziehen.
Diese erfolgten Änderungen sind öffentlich zugäng-
lich (wie bei Gesetztestexten) zu dokumentieren mit
jeweiligem Stand der Gültigkeit. Für zukünftige Hilfen
wäre ein gleichbleibendes Regelwerk wünschenswert.
Dank auch an dieser Stelle für die fachliche Unter-
stützung an Steuerberater Dipl. Kfm. Holger Wilmes
aus Koblenz, der seit der Pandemie über Achim
Müller mit dem BSM in ständigem Kontakt steht.
(BSM-Presseinformation)
5742 | 20.02.2022 Der Komet