Der Komet 5800 – Seite 15
2023-09-30 · Seite 15 von 52
OCR-Text · Seite 15
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
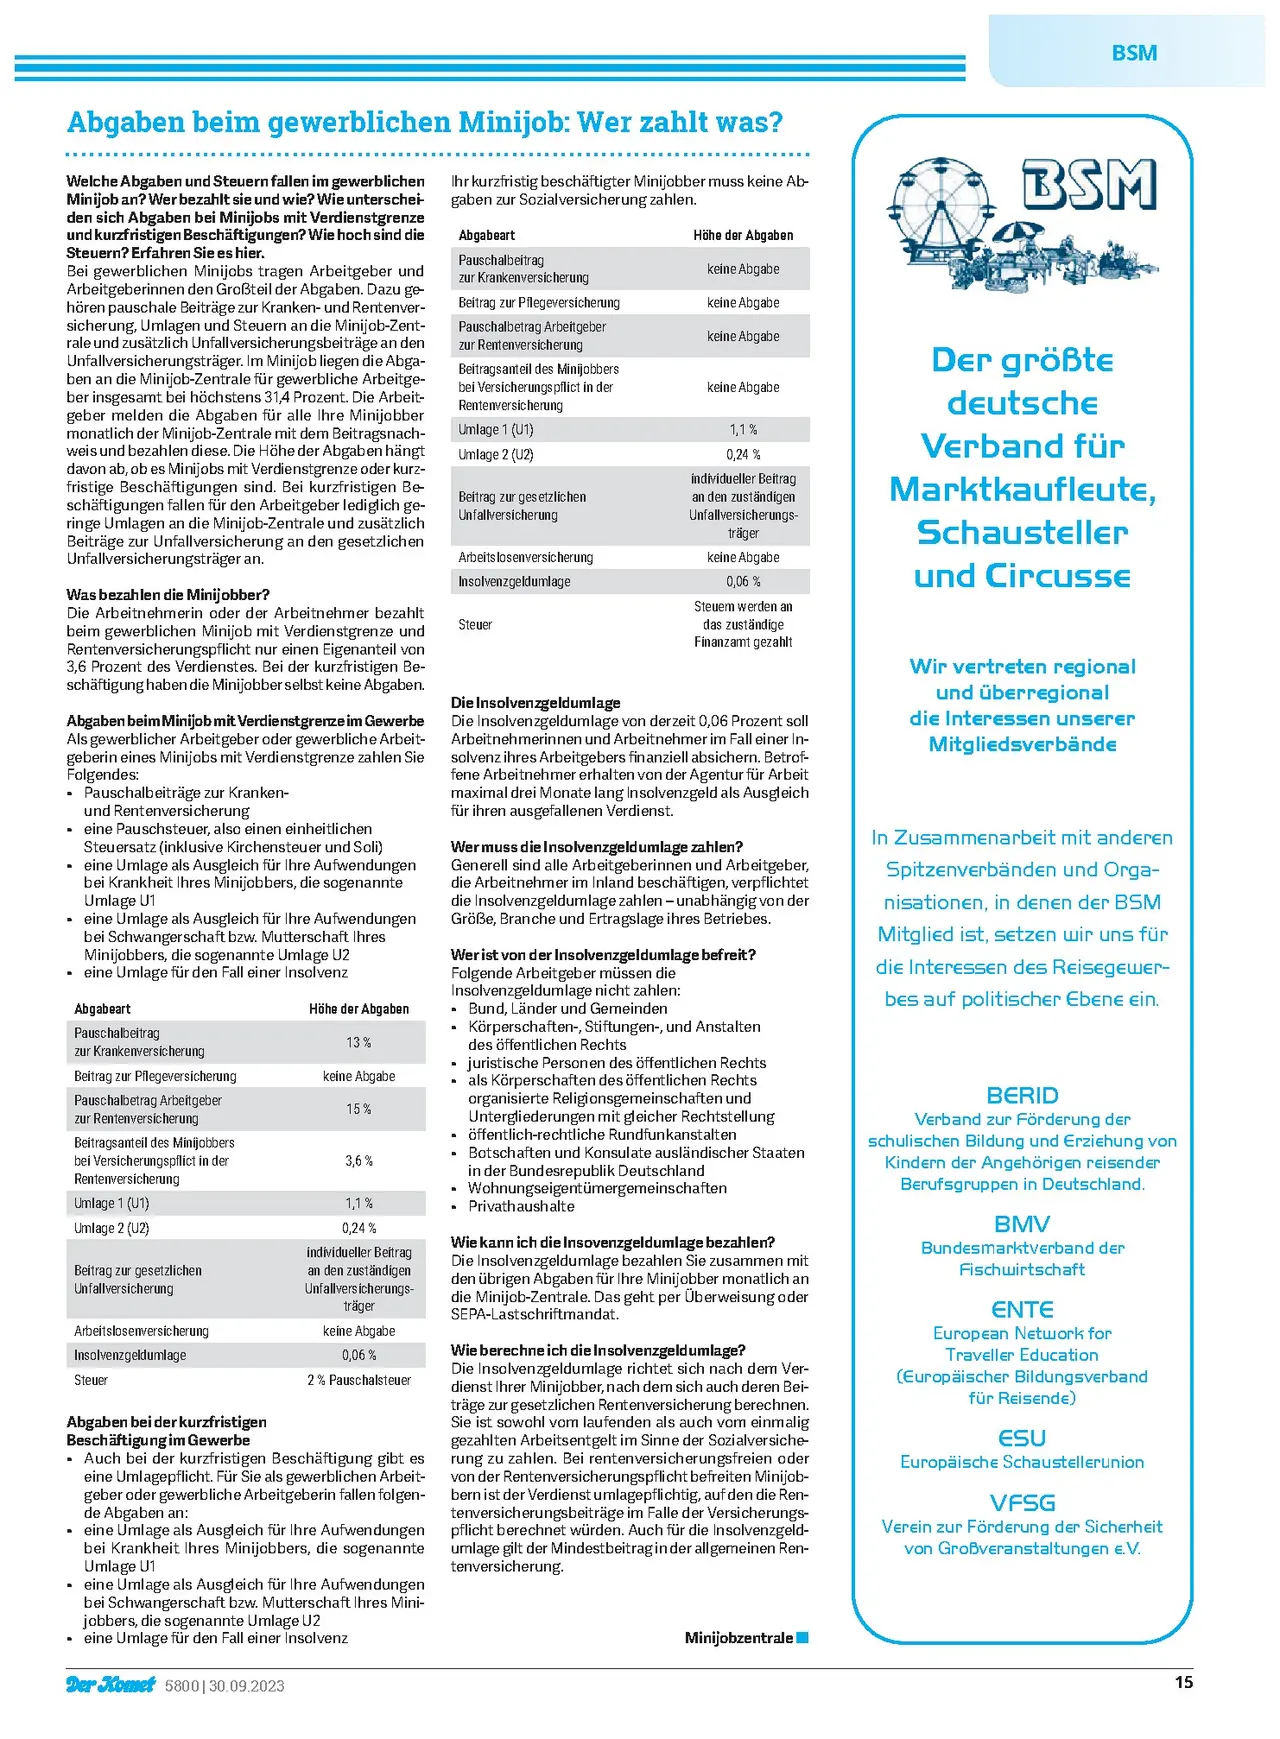
Abgaben beim gewerblichen Minijob: Wer zahlt was?
Welche Abgaben und Steuern fallen im gewerblichen
Minijob an? Wer bezahlt sie und wie? Wie unterschei-
den sich Abgaben bei Minijobs mit Verdienstgrenze
und kurzfristigen Beschäftigungen? Wie hoch sind die
Steuern? Erfahren Sie es hier.
Bei gewerblichen Minijobs tragen Arbeitgeber und
Arbeitgeberinnen den Großteil der Abgaben. Dazu ge-
hören pauschale Beiträge zur Kranken- und Rentenver-
sicherung, Umlagen und Steuern an die Minijob-Zent-
rale und zusätzlich Unfallversicherungsbeiträge an den
Unfallversicherungsträger. Im Minijob liegen die Abga-
ben an die Minijob-Zentrale für gewerbliche Arbeitge-
ber insgesamt bei höchstens 31,4 Prozent. Die Arbeit-
geber melden die Abgaben für alle Ihre Minijobber
monatlich der Minijob-Zentrale mit dem Beitragsnach-
weis und bezahlen diese. Die Höhe der Abgaben hängt
davon ab, ob es Minijobs mit Verdienstgrenze oder kurz-
fristige Beschäftigungen sind. Bei kurzfristigen Be-
schäftigungen fallen für den Arbeitgeber lediglich ge-
ringe Umlagen an die Minijob-Zentrale und zusätzlich
Beiträge zur Unfallversicherung an den gesetzlichen
Unfallversicherungsträger an.
Was bezahlen die Minijobber?
Die Arbeitnehmerin oder der Arbeitnehmer bezahlt
beim gewerblichen Minijob mit Verdienstgrenze und
Rentenversicherungspflicht nur einen Eigenanteil von
3,6 Prozent des Verdienstes. Bei der kurzfristigen Be-
schäftigung haben die Minijobber selbst keine Abgaben.
Abgaben beim Minijob mit Verdienstgrenze im Gewerbe
Als gewerblicher Arbeitgeber oder gewerbliche Arbeit-
geberin eines Minijobs mit Verdienstgrenze zahlen Sie
Folgendes:
•
•
Pauschalbeiträge zur Kranken-
und Rentenversicherung
eine Pauschsteuer, also einen einheitlichen
Steuersatz (inklusive Kirchensteuer und Soli)
eine Umlage als Ausgleich für Ihre Aufwendungen
bei Krankheit Ihres Minijobbers, die sogenannte
Umlage U1
eine Umlage als Ausgleich für Ihre Aufwendungen
bei Schwangerschaft bzw. Mutterschaft Ihres
Minijobbers, die sogenannte Umlage U2
eine Umlage für den Fall einer Insolvenz
Abgabeart
Pauschalbeitrag
zur Krankenversicherung
Beitrag zur Pflegeversicherung
Pauschalbetrag Arbeitgeber
Höhe der Abgaben
13 %
keine Abgabe
15%
Ihr kurzfristig beschäftigter Minijobber muss keine Ab-
gaben zur Sozialversicherung zahlen.
Abgabeart
Pauschalbeitrag
zur Krankenversicherung
Beitrag zur Pflegeversicherung
Pauschalbetrag Arbeitgeber
zur Rentenversicherung
Beitragsanteil des Minijobbers
bei Versicherungspflict in der
Rentenversicherung
Umlage 1 (U1)
Umlage 2 (U2)
Beitrag zur gesetzlichen
Unfallversicherung
Arbeitslosenversicherung
Insolvenzgeldumlage
Steuer
Die Insolvenzgeldumlage
Höhe der Abgaben
keine Abgabe
keine Abgabe
keine Abgabe
keine Abgabe
1,1%
0,24 %
individueller Beitrag
an den zuständigen
Unfallversicherungs-
träger
keine Abgabe
0,06 %
Steuern werden an
das zuständige
Finanzamt gezahlt
Die Insolvenzgeldumlage von derzeit 0,06 Prozent soll
Arbeitnehmerinnen und Arbeitnehmer im Fall einer In-
solvenz ihres Arbeitgebers finanziell absichern. Betrof-
fene Arbeitnehmer erhalten von der Agentur für Arbeit
maximal drei Monate lang Insolvenzgeld als Ausgleich
für ihren ausgefallenen Verdienst.
Wer muss die Insolvenzgeldumlage zahlen?
Generell sind alle Arbeitgeberinnen und Arbeitgeber,
die Arbeitnehmer im Inland beschäftigen, verpflichtet
die Insolvenzgeldumlage zahlen - unabhängig von der
Größe, Branche und Ertragslage ihres Betriebes.
Wer ist von der Insolvenzgeldumlage befreit?
Folgende Arbeitgeber müssen die
Insolvenzgeldumlage nicht zahlen:
•
•
zur Rentenversicherung
Beitragsanteil des Minijobbers
•
bei Versicherungspflict in der
3,6%
Rentenversicherung
Umlage 1 (U1)
Umlage 2 (U2)
Beitrag zur gesetzlichen
Unfallversicherung
Arbeitslosenversicherung
Insolvenzgeldumlage
Steuer
Abgaben bei der kurzfristigen
Beschäftigung im Gewerbe
•
1,1 %
0,24 %
individueller Beitrag
an den zuständigen
Unfallversicherungs-
träger
keine Abgabe
0,06%
2% Pauschalsteuer
Auch bei der kurzfristigen Beschäftigung gibt es
eine Umlagepflicht. Für Sie als gewerblichen Arbeit-
geber oder gewerbliche Arbeitgeberin fallen folgen-
de Abgaben an:
• eine Umlage als Ausgleich für Ihre Aufwendungen
bei Krankheit Ihres Minijobbers, die sogenannte
Umlage U1
•
eine Umlage als Ausgleich für Ihre Aufwendungen
bei Schwangerschaft bzw. Mutterschaft Ihres Mini-
jobbers, die sogenannte Umlage U2
eine Umlage für den Fall einer Insolvenz
Bund, Länder und Gemeinden
Körperschaften-, Stiftungen-, und Anstalten
des öffentlichen Rechts
juristische Personen des öffentlichen Rechts
als Körperschaften des öffentlichen Rechts
organisierte Religionsgemeinschaften und
Untergliederungen mit gleicher Rechtstellung
öffentlich-rechtliche Rundfunkanstalten
Botschaften und Konsulate ausländischer Staaten
in der Bundesrepublik Deutschland
Wohnungseigentümergemeinschaften
• Privathaushalte
Wie kann ich die Insovenzgeldumlage bezahlen?
Die Insolvenzgeldumlage bezahlen Sie zusammen mit
den übrigen Abgaben für Ihre Minijobber monatlich an
die Minijob-Zentrale. Das geht per Überweisung oder
SEPA-Lastschriftmandat.
Wie berechne ich die Insolvenzgeldumlage?
Die Insolvenzgeldumlage richtet sich nach dem Ver-
dienst Ihrer Minijobber, nach dem sich auch deren Bei-
träge zur gesetzlichen Rentenversicherung berechnen.
Sie ist sowohl vom laufenden als auch vom einmalig
gezahlten Arbeitsentgelt im Sinne der Sozialversiche-
rung zu zahlen. Bei rentenversicherungsfreien oder
von der Rentenversicherungspflicht befreiten Minijob-
bern ist der Verdienst umlagepflichtig, auf den die Ren-
tenversicherungsbeiträge im Falle der Versicherungs-
pflicht berechnet würden. Auch für die Insolvenzgeld-
umlage gilt der Mindestbeitrag in der allgemeinen Ren-
tenversicherung.
Minijobzentrale
BSM
Der größte
deutsche
Verband für
Marktkaufleute,
Schausteller
und Circusse
Wir vertreten regional
und überregional
die Interessen unserer
Mitgliedsverbände
In Zusammenarbeit mit anderen
Spitzenverbänden und Orga-
nisationen, in denen der BSM
Mitglied ist, setzen wir uns für
die Interessen des Reisegewer-
bes auf politischer Ebene ein.
BERID
Verband zur Förderung der
schulischen Bildung und Erziehung von
Kindern der Angehörigen reisender
Berufsgruppen in Deutschland.
BMV
Bundesmarktverband der
Fischwirtschaft
ENTE
European Network for
Traveller Education
(Europäischer Bildungsverband
für Reisende)
ESU
Europäische Schaustellerunion
VFSG
Verein zur Förderung der Sicherheit
von Großveranstaltungen e.V.
Der Komet 5800 | 30.09.2023
15