Der Komet 0799 – Seite 3
1900-07-14 · Seite 3 von 36
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
DER KOMET
Der
C.CLOSHEIM EBANKFM
Organ zur Wahrung der Interessen der Befizer von Sehenswürdigkeiten und Schauftellungen jeder Art.
Herausgegeben unter Mitwirkung intelligenter Fachgenossen von Wilhelm Neumann in Pirmasens.
,Komet" erscheint jeden Samstag und wird nebst „Illustrirtem Unterhaltungsblatt" innerhalb Deutschland und Desterreich-Ungarn gegen ein
Vierteljahrs-Abonnement von 2 M. 50 . (Ausland 3 M.) jedem Abonnent portofrei unter Kreuzband zugesandt. Einzelnummern
20 &
Gegen Einsendung von 20 in
No 799 Briefmarken ertheilen wir unſeren
bonnenten jede gewünschte Auskunft.
Pirmasens, 14. Juli 1900.
Anzeigen
werden pro 4spalt. Zeile oder deren 17. Jahrgang.
Raum mit 20 berechnet.
Der Komet" findet seine hauptsächliche Verbreitung in Circus, Menagerien, Panoramas und Museen, Schaubuden aller Art, Carouffels, Schießzbuden, Spielbuden, Meßconditoreien,
Schnellphotographien, Restaurants (in über 300) und anderen verwandten Geschäften.
Abonnements zum Preise von 2 M 50 d. (Ausland 3 M) viertelfährlich werden zu jeder Zeit von der Expedition in Pirmasens angenommen und findet die Zustellung unter Kreuzband statt.
Bezugsbedingungen. 1) Die Abonnementsgelder sind vorauszubezahlen. 2) Es steht Jedermann frei,
viertel-
oder
halbjährig ( 2.50 ober 5, Ausland 3 oder 6) zu bezahlen; es
empfiehlt sich
indessen, zur Ersparung des Portos die Sache auf einmal mit 10 (Ausland M 12) jährlich abzumachen. 3) 3ft die Zeit, für
welche das Blatt bestellt und bezahlt ist. abgelaufen, so legen wir der legten Nummer
einen rothen Erinnerungszettel bei, die Annahme einer weiteren Nummer gilt als neue Bestellung. Ständige
Abonnenten des Somet erhalten den Komet-Kalender jedes Jahr gegen Porto-Erstattung gratis zugestellt.
Inserate. Paffende zweckmäßig abgefaßte Anzeigen haben in der Regel große Wirkung
. Eine Seite fostet 60, eine halbe 33, eine Viertel- 18, eine Achtel- 10, tleinere An-
3 igen die Petitzeile 20 d.
Das neue Wandergewerbesteuergesetz | ziehen möglichſt im Anſchluß an die Reichs-Ge-
für Elsaß Lothringen.
Von August Brähler.
Das Wandergewerbesteuergesetz für Elsaß
Lothringen vom 8. Juli 1896 bildet eine Er-
gänzung des Gewerbesteuergesezes vom gleichen
Tage und ist bestimmt, die Besteuerung des
Gewerbebetriebes im Umherziehen im Gegensatz
zum stehenden Gewerbe zu regeln.
Da die bisherige Grundlage der Besteuerung
verlassen wurde und an deren Stelle im An-
schlusse an die Gewerbeordnung ein auch in
seinen Formen vollständig verschiedenes Steuer-
system getreten ist, war es nicht zu vermeiden,
daß in der ersten Zeit des Bestehens eines
solchen neuen Gesezes, zumal bei der Schwierigkeit
der Materie, zahlreicher Zweifel und Miß-
verständnisse sowohl auf Seiten der mit der
Handhabung dieses Gesetzes betrauten Beamten
hervoriraten. Diese Zweifel für die Folge zu
beseitigen, ist der Zweck der vorliegenden Gesetz-
ausgabe.
Bei der eigenthümlichen Betriebsweise der
Gewerbebetriebe im Umherziehen konnte bei der
Neuregelung der Steuer für diese Betriebe eine
förmliche Schätzung der Ertragsfähigkeit, wie
solche beim stehenden Gewerbe durch das neue
Gesetz angeordnet wurde, nicht in Aussicht
genommen werden, vielmehr war es nöthig, für
diese Betriebe den zu entrichtenden Steuerbetrag
auf fürzerem Wege festzustellen.
Nach dem Vorbilde der Gesetzgebungen
anderer deutschen Staaten wurde daher ein
Mittelsag für die Jahressteuer festgesetzt und der
Steuerbehörde überlassen, nach Maßgabe der
muihmaßlichen Ertragsfähigkeit innerhalb be=
stimmter Grenzen einen geringeren oder höheren
Betrag für die Einzelbetriebe in Ansatz zu
bringen. Das neue Gesetz stellt jedoch in dieser
Beziehung nicht wie das bisherige Gesez starre
Schranken auf, an welche die Veranlagungs-
behörde gebunden ist, sondern beschränkt sich
darauf, lediglich für die in Ansatz zubringenden
Steuersäge bestimmte Stufen vorzuschreiben.
Im Uebrigen verfolgt das Gesetz den weiteren
Zweck, die Regelung der Vorschriften über die
Besteuerung des Gewerbebetriebes im Umher-
werbeordnung und in Uebereinstimmung mit
derselben vorzunehmen. Daß zwischen den beiden
Gebieten der steuerlichen und polizeilichen Be-
ſtimmungen bisher keine Uebereinstimmung bestand
und nicht immer klar zum Ausdruck kam, wie
weit die beiden Geseze übereinstimmen und wo
die Abweichungen beginnen, hatte sich in der
Praris vielfach störend bemerkbar gemacht.
Ueberwiegende praktische Gründe verlangten es,
die fehlende Uebereinstimmung herzustellen, wie
dies auch in anderen deutschen Staaten nach
Einführung der Gewerbeordnung geschehen ist.
Mit der Ausgabe dieses neuen Wander-
der
gewerbesteuergesetzes iſt nicht nur allein
Händler und Schausteller sehr fachgemäß zur
Steuerzahlung herangezogen, sondern es ist hiermit
eine bessere Uebersichtlichkeit und größere Ver-
ständlichkeit der gesetzlichen Bestimmungen für
die Steuerpflichtigen erzielt, auch ist für die
die
Steuerbehörde die Arbeit erleichert und
sichere Handhabung des Wandergewerbesteuergesetzes
gefördert worden.
Bei der Entrichtung der Wandergewerbesteuer
kommt es lediglich jezt noch auf das Einkommen
des zu versteuernden Geschäftes an, weniger auf
die Zahl der mitführenden Arbeiter, oder
Gehülfen genannt, wie dieses leider in ver=
schiedenen anderen Bundesstaaten zum größten
Nachtheile der Unternehmer der Fall ist. Am
meisten haben dieses die Herrn Schausteller und
Unternehmer anderer Lustbarkeiten, für welche
bekanntlich auch während Messen und Jahr-
märkten, die doch für Händler steuerfrei sind,
eine Wandergewerbesteuer entrichtet werden muß,
empfunden. Daß aber Elsaß-Lothringen mit
der Festsetzung der zu zahlenden Wandergewerbe-
steuer einen der richtigsten Wege eingeschlagen
haben dürfte, wird wohl durch Folgendes leicht
zu beurtheilen sein.
Die Wandergewerbesteuer wird jeweils für
das Kalenderjahr festgesetzt und beträgt in der
Regel 60 Mt. Insoweit die Ausstellung des
Wandergewerbescheines für eine kürzere Dauer,
als das Kalenderjahr erfolgt, findet auch die
Festsetzung der Steuer nur für diesen Zeitraum,
jedoch nicht unter dem Betrag eines vollen
Kalendermonates statt.
Hierbei ist in Betracht genommen, daß das
Wandergewerbe ein zeitlich nur beschränktes ist,
was leider so viele andere Staaten noch nicht
eingesehen haben.
1. Für Gewerbe geringerer Art, sofern solche
nicht in einem für dieselbe ungewöhnlichen Um-
fange betrieben werden, können die Steuersäge
von 48, 36, 24, 18 und 12 Mr., und
2. für Gewerbebetriebe von bedeutenderem Um-
fange oder mit erheblichem Betriebskapital erhöhte
Jahressteuersäße bis zu 360 Mk. in Anwendung
fommen.
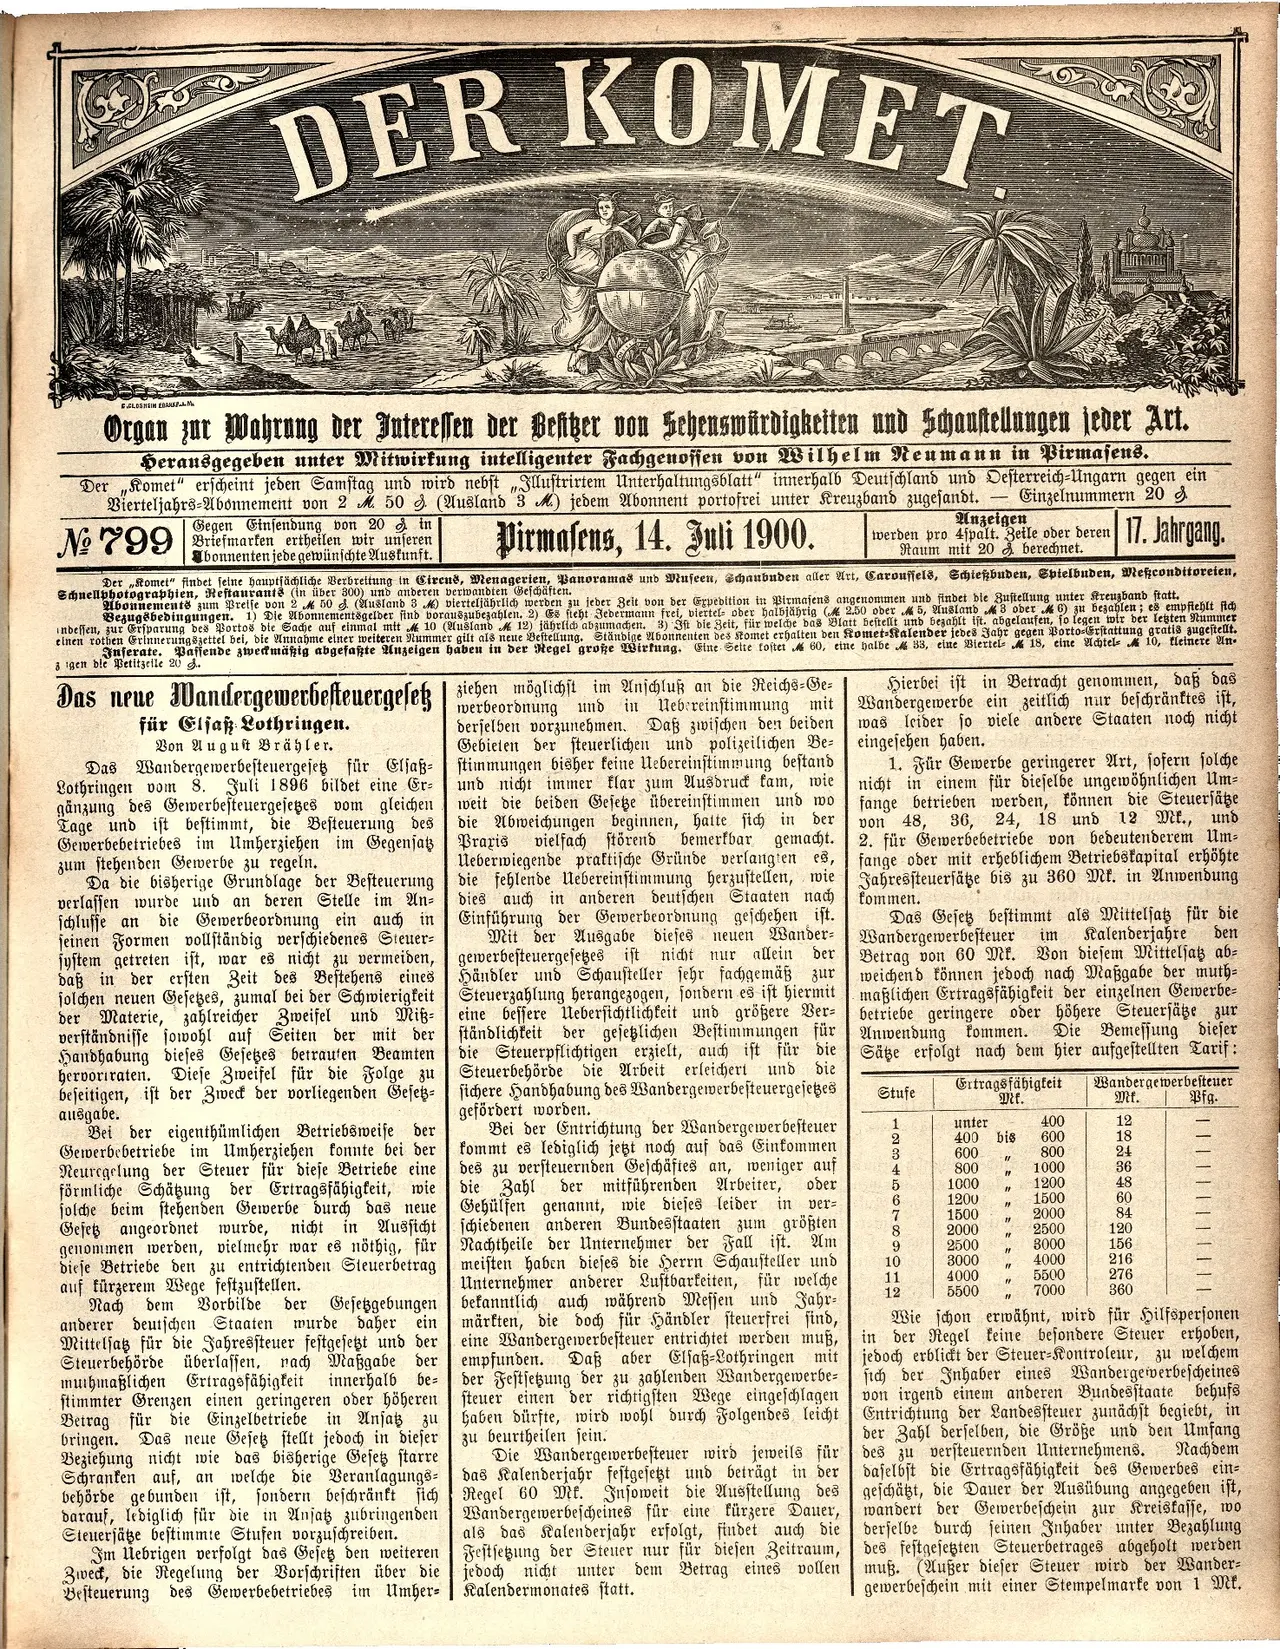
Das Gesetz bestimmt als Mittelsatz für die
Wandergewerbesteuer im Kalenderjahre den
Betrag von 60 Mr. Von diesem Mittelsatz ab=
weichend können jedoch nach Maßgabe der muth-
maßlichen Ertragsfähigkeit der einzelnen Gewerbe-
betriebe geringere oder höhere Steuersäge zur
Anwendung kommen. Die Bemessung dieser
Säße erfolgt nach dem hier aufgestellten Tarif:
Ertragsfähigkeit
Mt.
123
Stufe
Wandergewerbesteuer
1
unter
400
Mt.
12
Pfg.
400 bis 600
18
4
600
800
800
24
1000
36
"
5
6
1000, 1200
1200
48
"
1500
60
"
7
1500
2000
84
"
9
2000
2500
2500
120
"
3000
156
"
10
3000
4000
216
"
11
4000
5500
276
"
5500
7000
360
12
IIIIIIII|||||
Wie schon erwähnt, wird für Hilfspersonen
in der Regel keine besondere Steuer erhoben,
jedoch erblickt der Steuer-Kontroleur, zu welchem
sich der Inhaber eines Wandergewerbescheines
von irgend einem anderen Bundesstaate behufs
Entrichtung der Landessteuer zunächst begiebt, in
der Zahl derselben, die Größe und den Umfang
Nachdem
des zu versteuernden Unternehmens.
daselbst die Ertragsfähigkeit des Gewerbes ein-
geschätzt, die Dauer der Ausübung angegeben ist,
wandert der Gewerbeschein zur Kreiskasse, wo
derselbe durch seinen Inhaber unter Bezahlung
des festgesezten Steuerbetrages abgeholt werden
muß. (Außer dieser Steuer wird der Wander-
gewerbeschein mit einer Stempelmarke von 1 Mk.