Der Komet 2687 – Seite 6
1936-10-24 · Seite 6 von 28
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
мас
Der Komet
JONOHDE
OT CONDITOREI
Reif-Conditoper - Rott
Kalee
CONDITORE BOHRMANN MANNHEIM
P
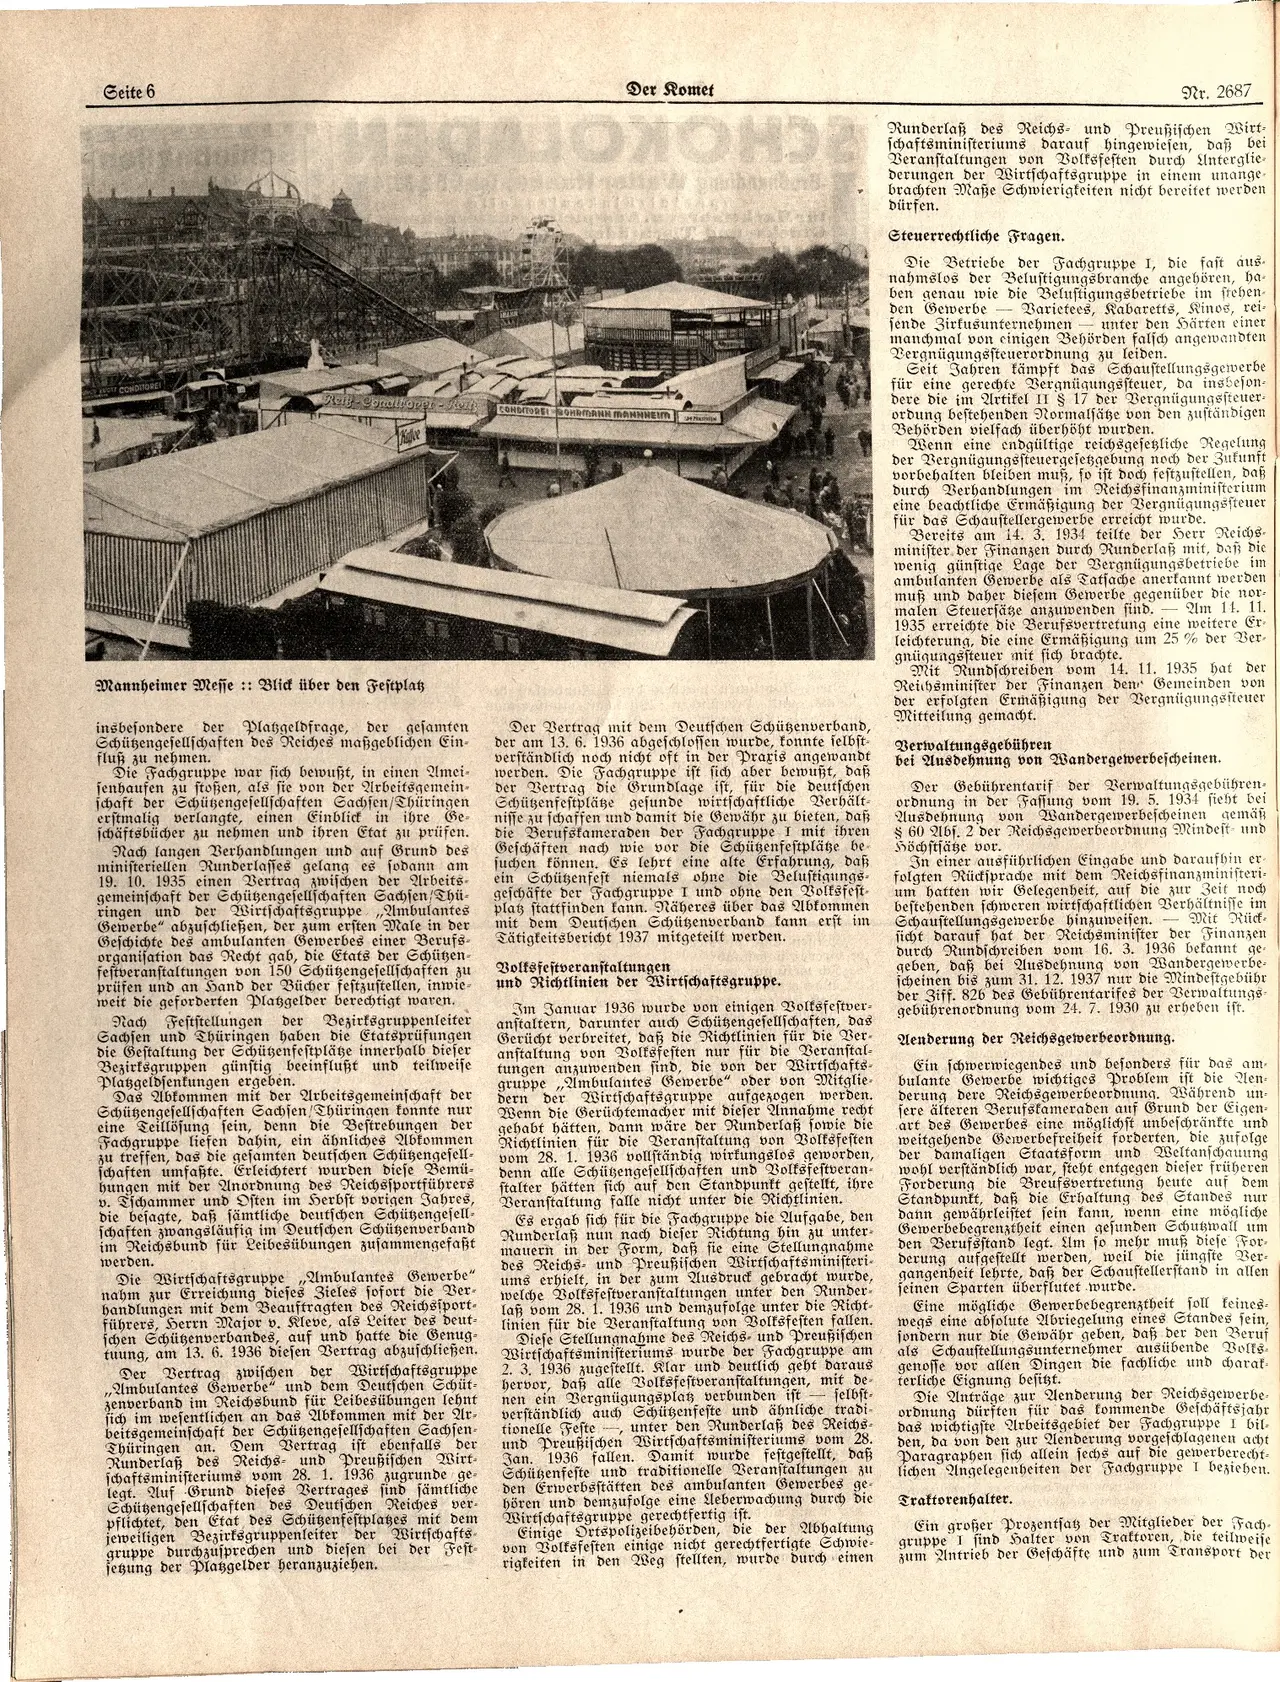
Mannheimer Messe :: Blick über den Festplat
insbesondere der Platzgeldfrage, der gesamten
Schützengesellschaften des Reiches maßgeblichen Ein-
fluß zu nehmen.
Die Fachgruppe war sich bewußt, in einen Amei-
senhaufen zu stoßen, als sie von der Arbeitsgemein-
schaft der Schüßengesellschaften Sachsen/Thüringen
erstmalig verlangte, einen Einblick in ihre Ge-
schäftsbücher zu nehmen und ihren Etat zu prüfen.
Nach langen Verhandlungen und auf Grund des
ministeriellen Runderlasses gelang es sodann am
19. 10. 1935 einen Vertrag zwischen der Arbeits-
gemeinschaft der Schützengesellschaften Sachsen/Thü-
ringen und der Wirtschaftsgruppe Ambulantes
Gewerbe" abzuschließen, der zum ersten Male in der
Geschichte des ambulanten Gewerbes einer Berufs-
organisation das Recht gab, die Etats der Schützen-
festveranstaltungen von 150 Schützengesellschaften zu
prüfen und an Hand der Bücher festzustellen, inwie-
weit die geforderten Platzgelder berechtigt waren.
Nach Feststellungen der Bezirksgruppenleiter
Sachsen und Thüringen haben die Etatsprüfungen
die Gestaltung der Schützenfestpläge innerhalb dieser
Bezirksgruppen günstig beeinflußt und teilweise
Platzgeldsenkungen ergeben.
Das Abkommen mit der Arbeitsgemeinschaft der
Schützengesellschaften Sachsen/Thüringen konnte nur
eine Teillösung sein, denn die Bestrebungen der
Fachgruppe liefen dahin, ein ähnliches Abkommen
zu treffen, das die gesamten deutschen Schützengesell-
schaften umfaßte. Erleichtert wurden diese Bemü-
hungen mit der Anordnung des Reichssportführers
v. Tschammer und Osten im Herbst vorigen Jahres,
die besagte, daß sämtliche deutschen Schüßengeſell
schaften zwangsläufig im Deutschen Schützenverband
im Reichsbund für Leibesübungen zusammengefaßt
werden.
Die Wirtschaftsgruppe Ambulantes Gewerbe"
nahm zur Erreichung dieses Zieles sofort die Ver-
handlungen mit dem Beauftragten des Reichssport-
führers, Herrn Major v. Kleve, als Leiter des deut-
schen Schützenverbandes, auf und hatte die Genug-
tuung, am 13. 6. 1936 diesen Vertrag abzuschließen.
Der Vertrag zwischen der Wirtschaftsgruppe
,,Ambulantes Gewerbe" und dem Deutschen Schüt-
zenverband im Reichsbund für Leibesübungen lehnt
sich im wesentlichen an das Abkommen mit der Ar-
beitsgemeinschaft der Schützengesellschaften Sachsen-
Thüringen an. Dem Vertrag ist ebenfalls der
Runderlaß des Reichs- und Preußischen Wirt-
schaftsministeriums vom 28. 1. 1936 zugrunde ge-
legt. Auf Grund dieses Vertrages sind sämtliche
Schüzengesellschaften des Deutschen Reiches ver-
pflichtet, den Etat des Schüßenfestplates mit dem
jeweiligen Bezirksgruppenleiter der Wirtschafts-
gruppe durchzusprechen und diesen bei der Fest-
setzung der Plaßgelder heranzuziehen.
Der Vertrag mit dem Deutschen Schüßenverband,
der am 13. 6. 1936 abgeschlossen wurde, konnte selbst-
verständlich noch nicht oft in der Praxis angewandt
werden. Die Fachgruppe ist sich aber bewußt, daß
der Vertrag die Grundlage ist, für die deutschen
Schützenfestplätze gesunde wirtschaftliche Verhält-
nisse zu schaffen und damit die Gewähr zu bieten, daß
die Berufskameraden der Fachgruppe I mit ihren
Geschäften nach wie vor die Schützenfestplätze be-
suchen können. Es lehrt eine alte Erfahrung, daß
ein Schützenfest niemals ohne die Belustigungs-
geschäfte der Fachgruppe I und ohne den Volksfest-
platz stattfinden kann. Näheres über das Abkommen
mit dem Deutschen Schützenverband kann erst im
Tätigkeitsbericht 1937 mitgeteilt werden.
Volksfestveranstaltungen
und Richtlinien der Wirtschaftsgruppe.
Im Januar 1936 wurde von einigen Volksfestver-
anstaltern, darunter auch Schüßengesellschaften, das
Gerücht verbreitet, daß die Richtlinien für die Ver-
anstaltung von Volksfesten nur für die Veranstal-
tungen anzuwenden sind, die von der Wirtschafts-
gruppe Ambulantes Gewerbe" oder von Mitglie-
dern der Wirtschaftsgruppe aufgezogen werden.
Wenn die Gerüchtemacher mit dieser Annahme recht
gehabt hätten, dann wäre der Runderlaß sowie die
Richtlinien für die Veranstaltung von Volksfesten
vom 28. 1. 1936 vollständig wirkungslos geworden,
denn alle Schützengesellschaften und Volksfestveran-
stalter hätten sich auf den Standpunkt gestellt, ihre
Veranstaltung falle nicht unter die Richtlinien.
Es ergab sich für die Fachgruppe die Aufgabe, den
Runderlaß nun nach dieser Richtung hin zu unter-
mauern in der Form, daß sie eine Stellungnahme
des Reichs- und Preußischen Wirtschaftsministeri-
ums erhielt, in der zum Ausdruck gebracht wurde,
welche Volksfestveranstaltungen unter den Runder-
laß vom 28. 1. 1936 und demzufolge unter die Richt-
linien für die Veranstaltung von Volksfesten fallen.
Diese Stellungnahme des Reichs- und Preußischen
Wirtschaftsministeriums wurde der Fachgruppe am
2. 3. 1936 zugestellt. Klar und deutlich geht daraus
hervor, daß alle Volksfestveranstaltungen, mit de-
nen ein Vergnügungsplatz verbunden ist - selbst-
verständlich auch Schüßenfeste und ähnliche tradi-
tionelle Feste, unter den Runderlaß des Reichs-
und Preußischen Wirtschaftsministeriums vom 28.
Jan. 1936 fallen. Damit wurde festgestellt, daß
Schüßenfeste und traditionelle Veranstaltungen zu
den Erwerbsstätten des ambulanten Gewerbes ge-
hören und demzufolge eine Cleberwachung durch die
Wirtschaftsgruppe gerechtfertig ist.
Einige Ortspolizeibehörden, die der Abhaltung
von Volksfesten einige nicht gerechtfertigte Schwie-
rigkeiten in den Weg stellten, wurde durch einen
Nr. 2687
Runderlaß des Reichs- und Preußischen Wirt-
schaftsministeriums darauf hingewiesen, daß bei
Veranstaltungen von Volksfesten durch Unterglie-
derungen der Wirtschaftsgruppe in einem unange-
brachten Maße Schwierigkeiten nicht bereitet werden
dürfen.
Steuerrechtliche Fragen.
Die Betriebe der Fachgruppe I, die fast aus.
nahmslos der Belustigungsbranche angehören, ha-
ben genau wie die Belustigungsbetriebe im stehen-
den Gewerbe Varietees, Kabaretts, Kinos, rei-
sende Zirkusunternehmen unter den Härten einer
manchmal von einigen Behörden falsch angewandten
Vergnügungssteuerordnung zu leiden.
Seit Jahren kämpft das Schaustellungsgewerbe
für eine gerechte Vergnügungssteuer, da insbeson-
dere die im Artikel II § 17 der Vergnügungssteuer-
ordung bestehenden Normalsäße von den zuständigen
Behörden vielfach überhöht wurden.
Wenn eine endgültige reichsgesetzliche Regelung
der Vergnügungssteuergesetzgebung noch der Zukunft
vorbehalten bleiben muß, so ist doch festzustellen, daß
durch Verhandlungen im Reichsfinanzministerium
eine beachtliche Ermäßigung der Vergnügungssteuer
für das Schaustellergewerbe erreicht wurde.
Bereits am 14. 3. 1934 teilte der Herr Reichs-
minister der Finanzen durch Runderlaß mit, daß die
wenig günstige Lage der Vergnügungsbetriebe im
ambulanten Gewerbe als Tatsache anerkannt werden
muß und daher diesem Gewerbe gegenüber die nor
malen Steuersäge anzuwenden sind. Am 14. 11.
1935 erreichte die Berufsvertretung eine weitere Er-
leichterung, die eine Ermäßigung um 25 % der Ver-
gnügungssteuer mit sich brachte.
Mit Rundschreiben vom 14. 11. 1935 hat der
Reichsminister der Finanzen den Gemeinden von
der erfolgten Ermäßigung der Vergnügungssteuer
Mitteilung gemacht.
Verwaltungsgebühren
bei Ausdehnung von Wandergewerbescheinen.
Der Gebührentarif der Verwaltungsgebühren-
ordnung in der Fassung vom 19. 5. 1934 sieht bei
Ausdehnung von Wandergewerbescheinen gemäß
§ 60 Abs. 2 der Reichsgewerbeordnung Mindest- und
Höchstsätze vor.
In einer ausführlichen Eingabe und daraufhin er-
folgten Rücksprache mit dem Reichsfinanzministeri-
um hatten wir Gelegenheit, auf die zur Zeit noch
bestehenden schweren wirtschaftlichen Verhältnisse im
Schaustellungsgewerbe hinzuweisen. Mit Rück-
sicht darauf hat der Reichsminister der Finanzen
durch Rundschreiben vom 16. 3. 1936 bekannt ge-
geben, daß bei Ausdehnung von Wandergewerbe-
scheinen bis zum 31. 12. 1937 nur die Mindestgebühr
der Ziff. 826 des Gebührentarifes der Verwaltungs-
gebührenordnung vom 24. 7. 1930 zu erheben ist."
Aenderung der Reichsgewerbeordnung.
Ein schwerwiegendes und besonders für das am-
bulante Gewerbe wichtiges Problem ist die Aen-
derung dere Reichsgewerbeordnung. Während un-
sere älteren Berufskameraden auf Grund der Eigen-
art des Gewerbes eine möglichst unbeschränkte und
weitgehende Gewerbefreiheit forderten, die zufolge
der damaligen Staatsform und Weltanschauung
wohl verständlich war, steht entgegen dieser früheren
Forderung die Breufsvertretung heute auf dem
Standpunkt, daß die Erhaltung des Standes nur
dann gewährleistet sein kann, wenn eine mögliche
Gewerbebegrenztheit einen gesunden Schutzwall um
den Berufsstand legt. Um so mehr muß diese For-
derung aufgestellt werden, weil die jüngste Ver-
gangenheit lehrte, daß der Schaustellerstand in allen
seinen Sparten überflutet wurde.
Eine mögliche Gewerbebegrenztheit soll keines-
wegs eine absolute Abriegelung eines Standes sein,
sondern nur die Gewähr geben, daß der den Beruf
als Schaustellungsunternehmer ausübende Volks-
genosse vor allen Dingen die fachliche und charak-
terliche Eignung besitzt.
Die Anträge zur Aenderung der Reichsgewerbe-
ordnung dürften für das kommende Geschäftsjahr
das wichtigste Arbeitsgebiet der Fachgruppe I bil-
den, da von den zur Aenderung vorgeschlagenen acht
Paragraphen sich allein sechs auf die gewerberecht-
lichen Angelegenheiten der Fachgruppe I beziehen.
Traktorenhalter.
Ein großer Prozentsatz der Mitglieder der Fach-
gruppe I sind Halter von Traktoren, die teilweise
zum Antrieb der Geschäfte und zum Transport der