Der Komet 2742 – Seite 5
1937-11-13 · Seite 5 von 24
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Geite 5
Der Romet
Nr. 2742
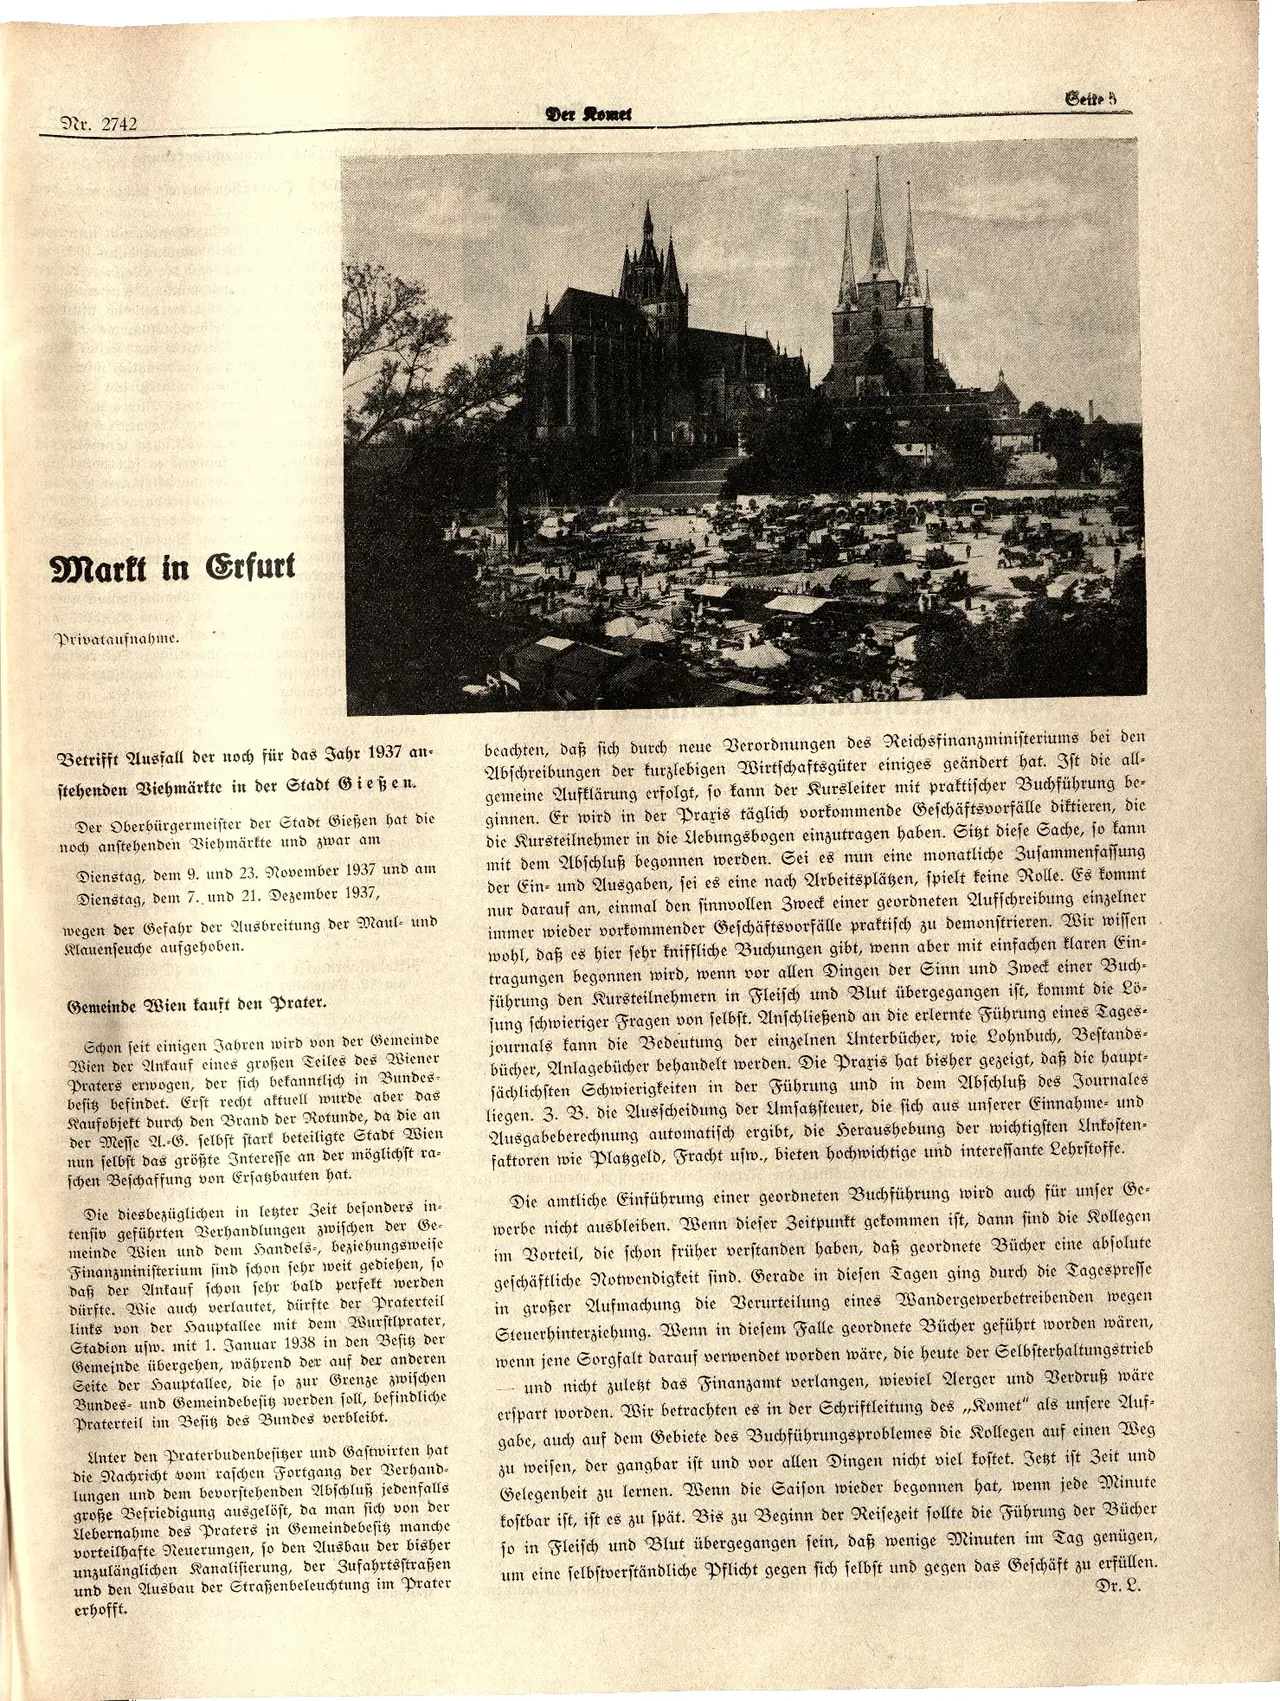
Markt in Erfurt
Privataufnahme.
Betrifft Ausfall der noch für das Jahr 1937 an-
stehenden Viehmärkte in der Stadt Gießen.
Der Oberbürgermeister der Stadt Gießen hat die
noch anstehenden Viehmärkte und zwar am
Dienstag, dem 9. und 23. November 1937 und am
Dienstag, dem 7. und 21. Dezember 1937,
wegen der Gefahr der Ausbreitung der Maul- und
Klauenseuche aufgehoben.
Gemeinde Wien kauft den Prater.
Schon seit einigen Jahren wird von der Gemeinde
Wien der Ankauf eines großen Teiles des Wiener
Praters erwogen, der sich bekanntlich in Bundes-
besitz befindet. Erst recht aktuell wurde aber das
Kaufobjekt durch den Brand der Rotunde, da die an
der Messe A.-G. selbst stark beteiligte Stadt Wien
nun selbst das größte Interesse an der möglichst ra-
schen Beschaffung von Ersatzbauten hat.
Die diesbezüglichen in letzter Zeit besonders in-
tensiv geführten Verhandlungen zwischen der Ge-
meinde Wien und dem Handels-, beziehungsweise
Finanzministerium sind schon sehr weit gediehen, so
daß der Ankauf schon sehr bald perfekt werden
dürfte. Wie auch verlautet, dürfte der Praterteil
links von der Hauptallee mit dem Wurstlprater,
Stadion usw. mit 1. Januar 1938 in den Besitz der
Gemeinde übergehen, während der auf der anderen
Seite der Hauptallee, die so zur Grenze zwischen
Bundes- und Gemeindebesitz werden soll, befindliche
Praterteil im Besitz des Bundes verbleibt.
Unter den Praterbudenbesitzer und Gastwirten hat
die Nachricht vom raschen Fortgang der Verhand-
lungen und dem bevorstehenden Abschluß jedenfalls
große Befriedigung ausgelöst, da man sich von der
Uebernahme des Praters in Gemeindebesitz manche
vorteilhafte Neuerungen, so den Ausbau der bisher
unzulänglichen Kanalisierung, der Zufahrtsstraßen
und den Ausbau der Straßenbeleuchtung im Prater
erhofft.
beachten, daß sich durch neue Verordnungen des Reichsfinanzministeriums bei den
Abschreibungen der kurzlebigen Wirtschaftsgüter einiges geändert hat. Ist die all-
gemeine Aufklärung erfolgt, so kann der Kursleiter mit praktischer Buchführung
be-
=
ginnen. Er wird in der Praris täglich vorkommende Geschäftsvorfälle diktieren, die
die Kursteilnehmer in die Llebungsbogen einzutragen haben. Sißt diese Sache, so kann
mit dem Abschluß begonnen werden. Sei es nun eine monatliche Zusammenfassung
der Ein- und Ausgaben, sei es eine nach Arbeitspläßen, spielt keine Rolle. Es kommt
nur darauf an, einmal den sinnvollen Zweck einer geordneten Aufschreibung einzelner
immer wieder vorkommender Geschäftsvorfälle praktisch zu demonstrieren. Wir wissen
wohl, daß es hier sehr kniffliche Buchungen gibt, wenn aber mit einfachen klaren Ein-
tragungen begonnen wird, wenn vor allen Dingen der Sinn und Zweck einer
Buch-
führung den Kursteilnehmern in Fleisch und Blut übergegangen ist, kommt die Lö-
sung schwieriger Fragen von selbst. Anschließend an die erlernte Führung eines Tages-
journals kann die Bedeutung der einzelnen Unterbücher, wie Lohnbuch, Bestands-
bücher, Anlagebücher behandelt werden. Die Praris hat bisher gezeigt, daß die haupt-
sächlichsten Schwierigkeiten in der Führung und in dem Abschluß des Journales
liegen. 3. B. die Ausscheidung der Umsatzsteuer, die sich aus unserer Einnahme- und
Ausgabeberechnung automatisch ergibt, die Heraushebung der wichtigsten Unkosten-
faktoren wie Plaßgeld, Fracht usw., bieten hochwichtige und interessante Lehrstoffe.
Die amtliche Einführung einer geordneten Buchführung wird auch für unser Ge-
werbe nicht ausbleiben. Wenn dieser Zeitpunkt gekommen ist, dann sind die Kollegen
im Vorteil, die schon früher verstanden haben, daß geordnete Bücher eine absolute
geschäftliche Notwendigkeit sind. Gerade in diesen Tagen ging durch die Tagespresse
in großer Aufmachung die Verurteilung eines Wandergewerbetreibenden wegen
Steuerhinterziehung. Wenn in diesem Falle geordnete Bücher geführt worden wären,
wenn jene Sorgfalt darauf verwendet worden wäre, die heute der Selbsterhaltungstrieb
und nicht zuletzt das Finanzamt verlangen, wieviel Aerger und Verdruß wäre
erspart worden. Wir betrachten es in der Schriftleitung des Komet" als unsere Auf-
gabe, auch auf dem Gebiete des Buchführungsproblemes die Kollegen auf einen Weg
zu weisen, der gangbar ist und vor allen Dingen nicht viel kostet. Jetzt ist Zeit und
Gelegenheit zu lernen. Wenn die Saison wieder begonnen hat, wenn jede Minute
kostbar ist, ist es zu spät. Bis zu Beginn der Reisezeit sollte die Führung der Bücher
so in Fleisch und Blut übergegangen sein, daß wenige Minuten im Tag genügen,
um eine selbstverständliche Pflicht gegen sich selbst und gegen das Geschäft zu erfüllen.
Dr. L.