Der Komet 2752 – Seite 3
1938-01-22 · Seite 3 von 28
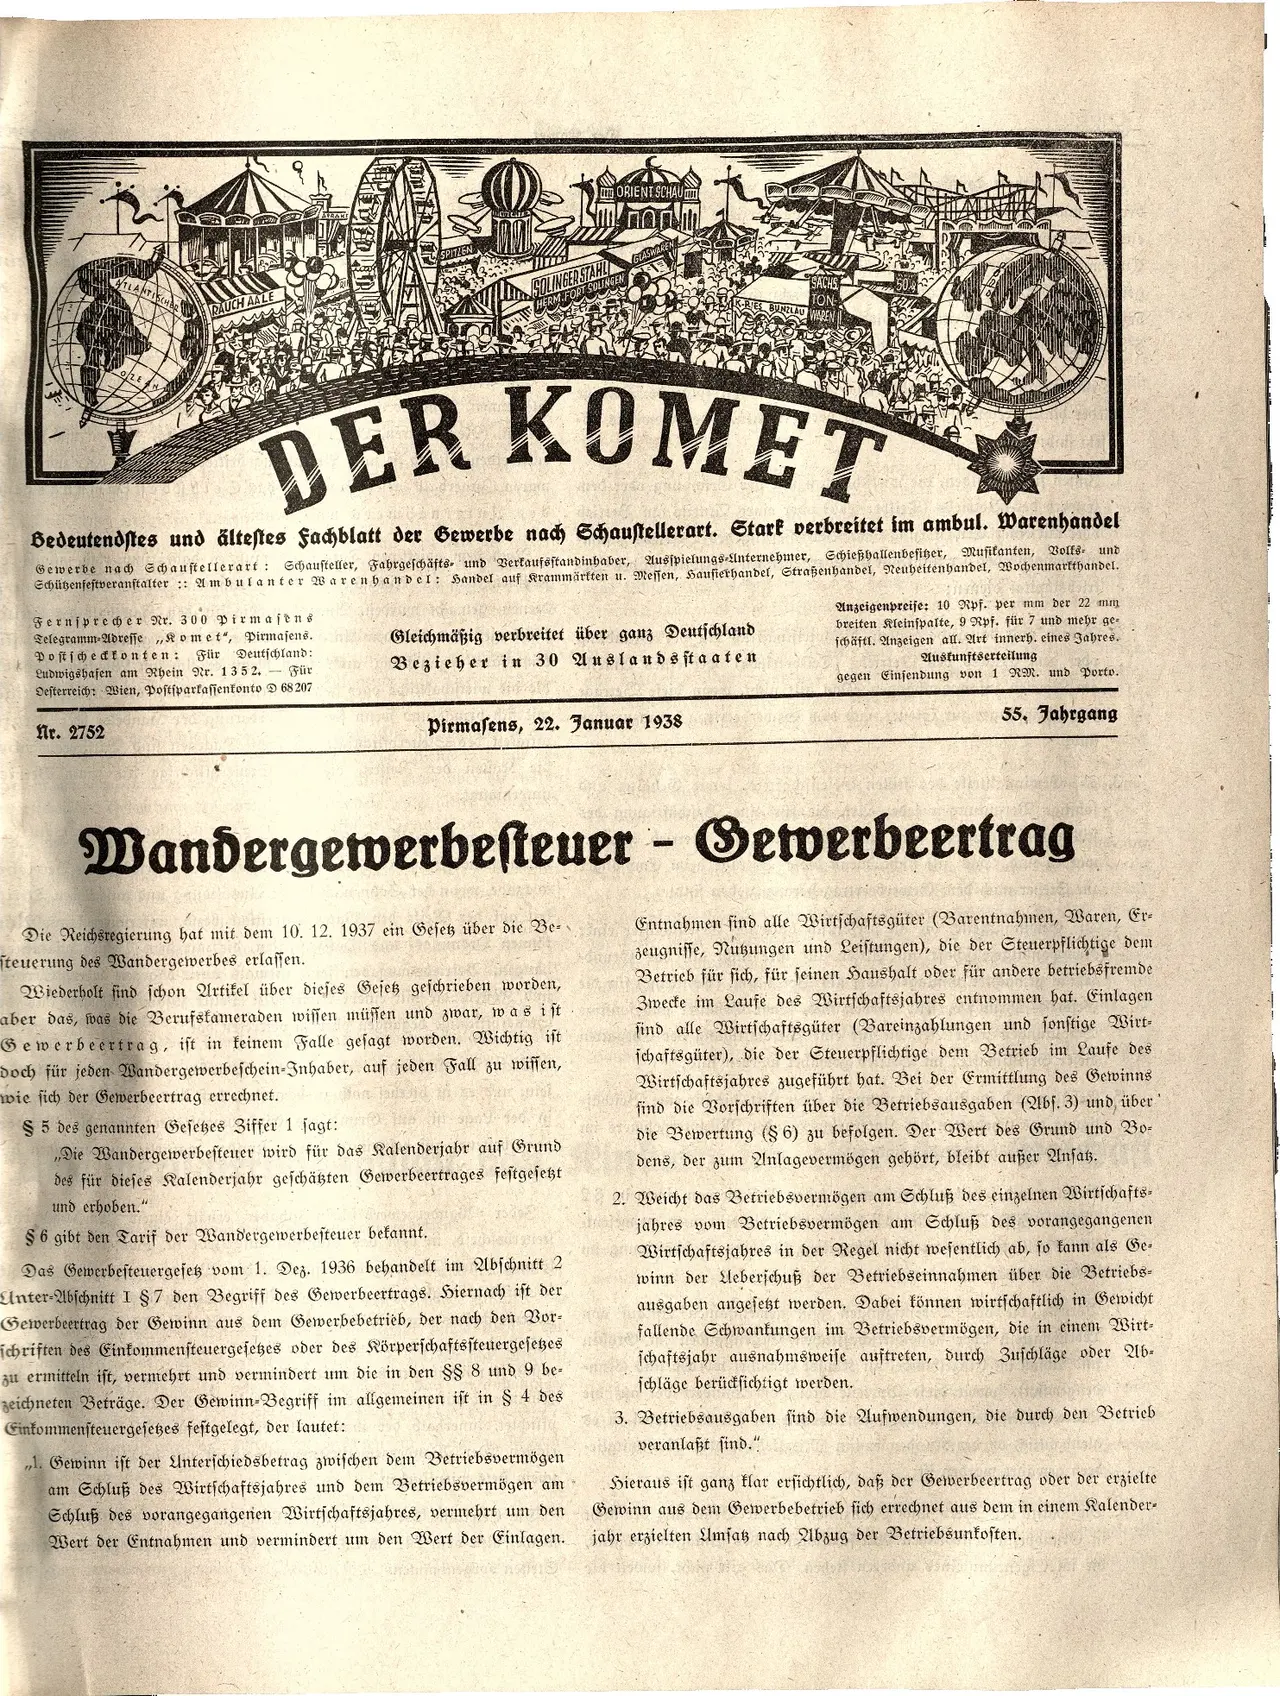
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
ORIENT SCHAU
RAUCH AALE
SOLINGER STAHL
HERM
FORT SOLINGEN
GLASWARE
SACHS
TON
K-RIES BUNZLAU WAREN
DER KOMET
Bedeutendstes und ältestes Fachblatt der Gewerbe nach Schaustellerart. Stark verbreitet im ambul. Warenhandel
Gewerbe nach Schaustellerart: Schausteller, Fahrgeschäfts- und Verkaufsstandinhaber, Ausspielungs-Unternehmer, Schießhallenbesitzer, Musikanten, Volks- und
Schützenfestveranstalter:: Ambulanter Warenhandel: Handel
auf Krammärkten u. Messen, Sausierhandel, Straßenhandel, Neuheitenhandel, Wochenmarkthandel.
Fernsprecher Nr. 300 Pirmasens
Telegramm-Adresse,,Kom et", Pirmasens.
Posts check konten: Für Deutschland:
Ludwigshafen am Rhein Nr. 135 2. Für
Desterreich: Wien, Postsparkassenkonto D 68 207
Nr. 2752
Gleichmäßig verbreitet über ganz Deutschland
Bezieher in 30 Auslandsstaaten
Pirmasens, 22. Januar 1938
Anzeigenpreise: 10 Rpf. per mm der 22 mm
breiten Kleinspalte, 9 Rpf. für 7 und mehr ge-
schäftl. Anzeigen all. Art innerh. eines Jahres.
Auskunftserteilung
gegen Einsendung von 1 RM. und Porto.
55. Jahrgang
Wandergewerbesteuer Gewerbeertrag
Die Reichsregierung hat mit dem 10. 12. 1937 ein Gesetz über die Be-
steuerung des Wandergewerbes erlassen.
Wiederholt sind schon Artikel über dieses Gesetz geschrieben worden,
aber das, was die Berufskameraden wissen müssen und zwar, was ist
Gewerbeertrag, ist in keinem Falle gesagt worden. Wichtig ist
doch für jeden Wandergewerbeschein-Inhaber, auf jeden Fall zu wissen,
wie sich der Gewerbeertrag errechnet.
§ 5 des genannten Gesetzes Ziffer 1 sagt:
,,Die Wandergewerbesteuer wird für das Kalenderjahr auf Grund
des für dieses Kalenderjahr geschäßten Gewerbeertrages festgesetzt
und erhoben."
§ 6 gibt den Tarif der Wandergewerbesteuer bekannt.
Das Gewerbesteuergesetz vom 1. Dez. 1936 behandelt im Abschnitt 2
Unter-Abschnitt I §7 den Begriff des Gewerbeertrags. Hiernach ist der
Gewerbeertrag der Gewinn aus dem Gewerbebetrieb, der nach den Vor-
schriften des Einkommensteuergesetzes oder des Körperschaftssteuergesetzes
zu ermitteln ist, vermehrt und vermindert um die in den §§ 8 und 9 be-
zeichneten Beträge. Der Gewinn-Begriff im allgemeinen ist in § 4 des
Einkommensteuergesetzes festgelegt, der lautet:
,,1. Gewinn ist der Unterschiedsbetrag zwischen dem Betriebsvermögen
am Schluß des Wirtschaftsjahres und dem Betriebsvermögen am
Schluß des vorangegangenen Wirtschaftsjahres, vermehrt um den
Wert der Entnahmen und vermindert um den Wert der Einlagen.
Entnahmen sind alle Wirtschaftsgüter (Barentnahmen, Waren, Er-
zeugnisse, Nußungen und Leistungen), die der Steuerpflichtige dem
Betrieb für sich, für seinen Haushalt oder für andere betriebsfremde
Zwecke im Laufe des Wirtschaftsjahres entnommen hat. Einlagen
sind alle Wirtschaftsgüter (Bareinzahlungen und sonstige Wirt-
schaftsgüter), die der Steuerpflichtige dem Betrieb im Laufe des
Wirtschaftsjahres zugeführt hat. Bei der Ermittlung des Gewinns
sind die Vorschriften über die Betriebsausgaben (Abs. 3) und, über
die Bewertung (§ 6) zu befolgen. Der Wert des Grund und Bo-
dens, der zum Anlagevermögen gehört, bleibt außer Ansatz.
2. Weicht das Betriebsvermögen am Schluß des einzelnen Wirtschafts-
jahres vom Betriebsvermögen am Schluß des vorangegangenen
Wirtschaftsjahres in der Regel nicht wesentlich ab, so kann als Ge-
winn der Ueberschuß der Betriebseinnahmen über die Betriebs-
ausgaben angesetzt werden. Dabei können wirtschaftlich in Gewicht
fallende Schwankungen im Betriebsvermögen, die in einem Wirt-
schaftsjahr ausnahmsweise auftreten, durch Zuschläge oder Ab-
schläge berücksichtigt werden.
3. Betriebsausgaben sind die Aufwendungen, die durch den Betrieb
veranlaßt sind."
Sieraus ist ganz klar ersichtlich, daß der Gewerbeertrag oder der erzielte
Gewinn aus dem Gewerbebetrieb sich errechnet aus dem in einem Kalender-
jahr erzielten Umsatz nach Abzug der Betriebsunkosten.