Der Komet 2840 – Seite 1
1939-10-10 · Seite 1 von 10
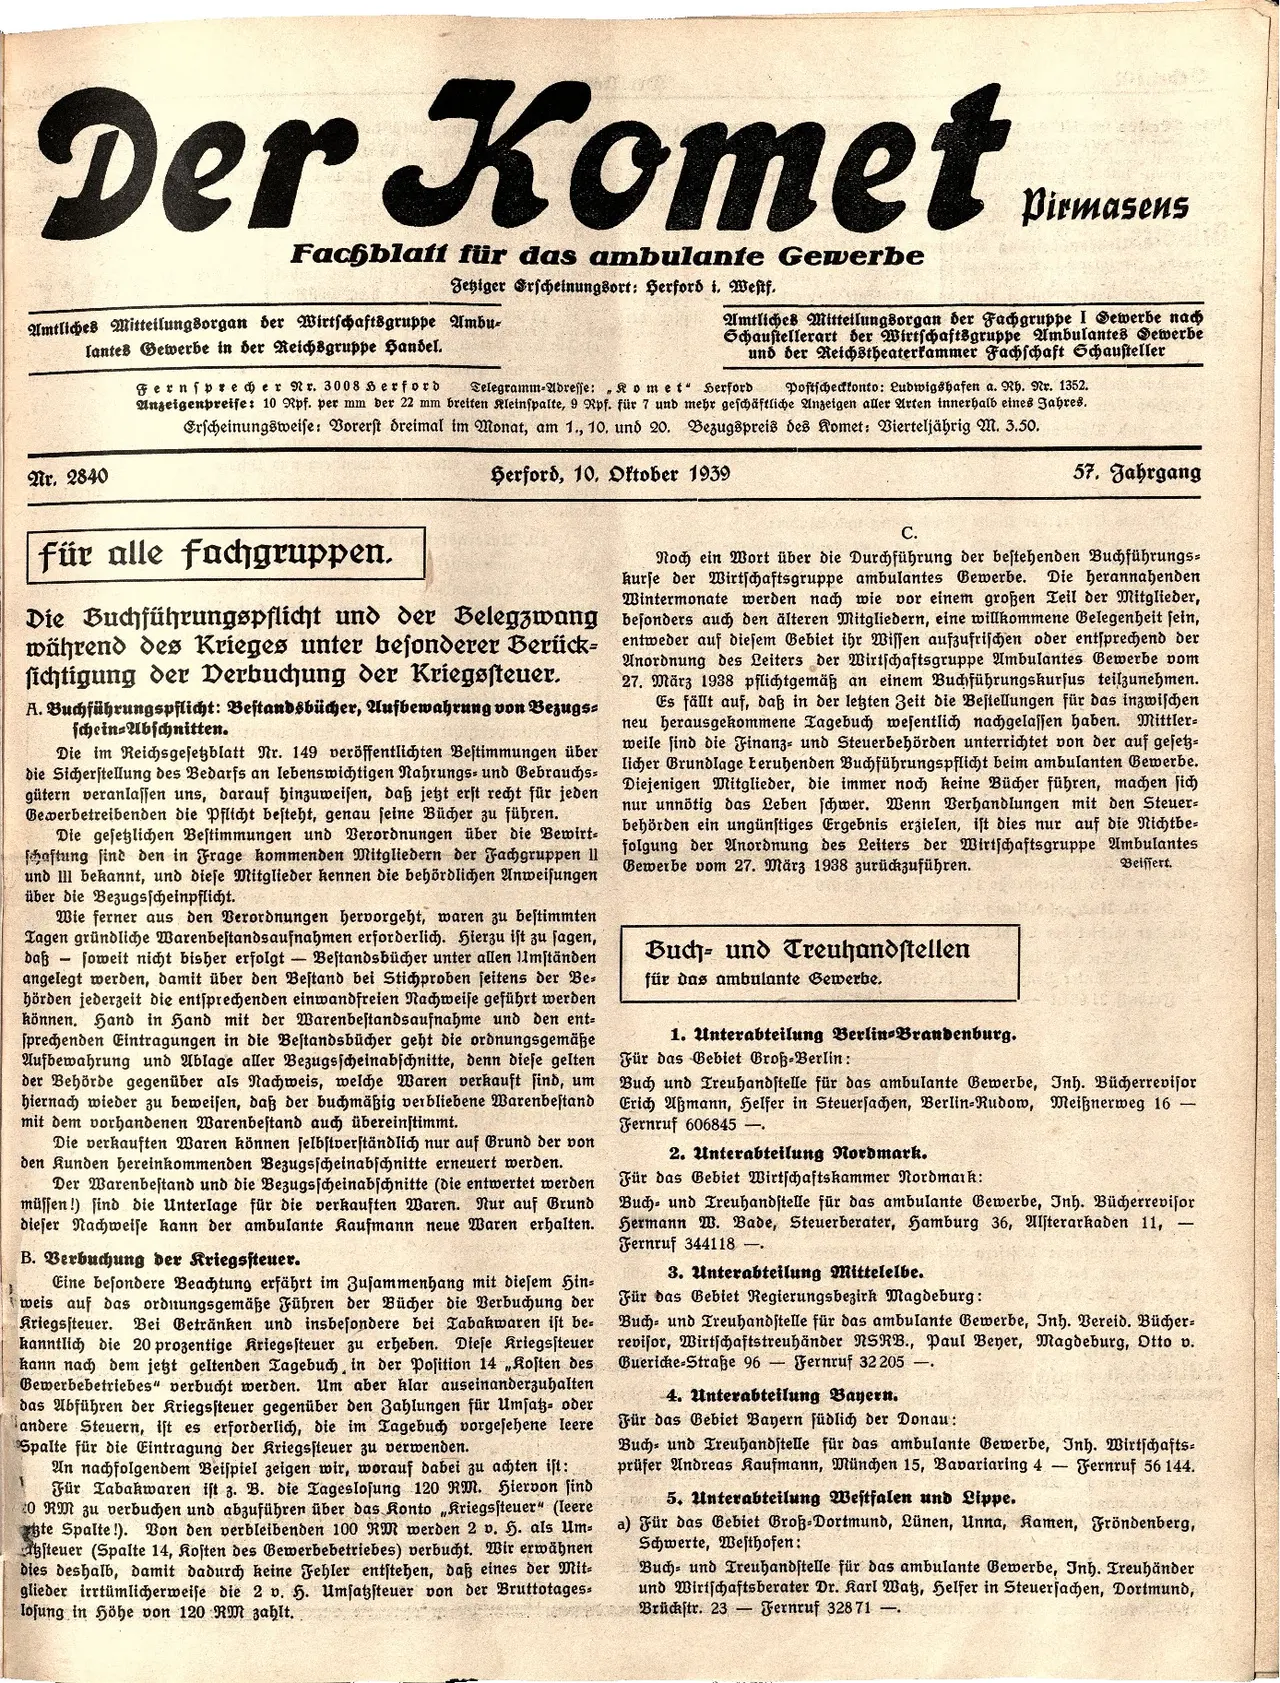
OCR-Text · Seite 1
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
Fachblatt für das ambulante Gewerbe
Jehiger Erscheinungsort: Herford i. Westf.
Amtliches Mitteilungsorgan der Wirtschaftsgruppe Ambu-
lantes Gewerbe in der Reichsgruppe Handel.
Nr. 2840
Pirmasens
Amtliches Mitteilungsorgan der Fachgruppe I Sewerbe nach
Schaustellerart der Wirtschaftsgruppe Ambulantes Gewerbe
und der Reichstheaterkammer Fachschaft Schausteller
Fernsprecher Nr. 3008 Berford Telegramm-Adresse: „Ko me t" Serford Postschecktonto: Ludwigshafen a. Rh. Nr. 1352.
Anzeigenpreise: 10 Rpf. per mm der 22 mm breiten Kleinspalte, 9 Rpf. für 7 und mehr geschäftliche Anzeigen aller Arten innerhalb eines Jahres.
Erscheinungsweise: Vorerst dreimal im Monat, am 1., 10. und 20. Bezugspreis des Komet: Vierteljährig M. 3.50.
Herford, 10. Oktober 1939
57. Jahrgang
1
für alle fachgruppen.
Die Buchführungspflicht und der Belegzwang
während des Krieges unter besonderer Berück-
sichtigung der Derbuchung der Kriegssteuer.
A. Buchführungspflicht: Bestandsbücher, Aufbewahrung von Bezugs-
schein-Abschnitten.
Die im Reichsgesetzblatt Nr. 149 veröffentlichten Bestimmungen über
die Sicherstellung des Bedarfs an lebenswichtigen Nahrungs- und Gebrauchs-
gütern veranlassen uns, darauf hinzuweisen, daß jetzt erst recht für jeden
Gewerbetreibenden die Pflicht besteht, genau seine Bücher zu führen.
Die gesetzlichen Bestimmungen und Verordnungen über die Bewirt-
haftung sind den in Frage kommenden Mitgliedern der Fachgruppen 11
und III bekannt, und diese Mitglieder kennen die behördlichen Anweisungen
über die Bezugsscheinpflicht.
-
Wie ferner aus den Verordnungen hervorgeht, waren zu bestimmten
Tagen gründliche Warenbestandsaufnahmen erforderlich. Hierzu ist zu sagen,
daß soweit nicht bisher erfolgt - Bestandsbücher unter allen 11mständen
angelegt werden, damit über den Bestand bei Stichproben seitens der Be-
hörden jederzeit die entsprechenden einwandfreien Nachweise geführt werden
können. Hand in Hand mit der Warenbestandsaufnahme und den ent-
sprechenden Eintragungen in die Bestandsbücher geht die ordnungsgemäße
Aufbewahrung und Ablage aller Bezugsscheinabschnitte, denn diese gelten
der Behörde gegenüber als Nachweis, welche Waren verkauft sind, um
hiernach wieder zu beweisen, daß der buchmäßig verbliebene Warenbestand
mit dem vorhandenen Warenbestand auch übereinstimmt.
Die verkauften Waren können selbstverständlich nur auf Grund der von
den Kunden hereinkommenden Bezugsscheinabschnitte erneuert werden.
Der Warenbestand und die Bezugsscheinabschnitte (die entwertet werden
müssen!) sind die Unterlage für die verkauften Waren. Nur auf Grund
dieser Nachweise kann der ambulante Kaufmann neue Waren erhalten.
B. Berbuchung der Kriegssteuer.
Eine besondere Beachtung erfährt im Zusammenhang mit diesem Hin-
weis auf das ordnungsgemäße Führen der Bücher die Verbuchung der
Kriegssteuer. Bei Getränken und insbesondere bei Tabakwaren ist be
kanntlich die 20 prozentige Kriegssteuer zu erheben. Diese Kriegssteuer
kann nach dem jetzt geltenden Tagebuch, in der Position 14,,Kosten des
Gewerbebetriebes" verbucht werden. Um aber klar auseinanderzuhalten
das Abführen der Kriegssteuer gegenüber den Zahlungen für Umsatz- oder
andere Steuern, ist es erforderlich, die im Tagebuch vorgesehene leere
Spalte für die Eintragung der Kriegssteuer zu verwenden.
An nachfolgendem Beispiel zeigen wir, worauf dabei zu achten ist:
Für Tabakwaren ist z. B. die Tageslosung 120 RM. Hiervon sind
20 RM zu verbuchen und abzuführen über das Konto Kriegssteuer" (leere
te Spalte!). Von den verbleibenden 100 RM werden 2 v. H. als Um-
steuer (Spalte 14, Kosten des Gewerbebetriebes) verbucht. Wir erwähnen
dies deshalb, damit dadurch keine Fehler entstehen, daß eines der Mit-
glieder irrtümlicherweise die 2 v. H. Umsatzsteuer von der Bruttotages-
losung in Höhe von 120 RM zahlt.
C.
Noch ein Wort über die Durchführung der bestehenden Buchführungs-
kurse der Wirtschaftsgruppe ambulantes Gewerbe. Die herannahenden
Wintermonate werden nach wie vor einem großen Teil der Mitglieder,
besonders auch den älteren Mitgliedern, eine willkommene Gelegenheit sein,
entweder auf diesem Gebiet ihr Wissen aufzufrischen oder entsprechend der
Anordnung des Leiters der Wirtschaftsgruppe Ambulantes Gewerbe vom
27. März 1938 pflichtgemäß an einem Buchführungskursus teilzunehmen.
Es fällt auf, daß in der letzten Zeit die Bestellungen für das inzwischen
neu herausgekommene Tagebuch wesentlich nachgelassen haben. Mittler-
weile sind die Finanz- und Steuerbehörden unterrichtet von der auf gesetz-
licher Grundlage beruhenden Buchführungspflicht beim ambulanten Gewerbe.
Diejenigen Mitglieder, die immer noch keine Bücher führen, machen sich
nur unnötig das Leben schwer. Wenn Verhandlungen mit den Steuer-
behörden ein ungünstiges Ergebnis erzielen, ist dies nur auf die Nichtbe-
folgung der Anordnung des Leiters der Wirtschaftsgruppe Ambulantes
Gewerbe vom 27. März 1938 zurückzuführen.
Beissert.
Buch- und Treuhandſtellen
für das ambulante Gewerbe.
1. Unterabteilung Berlin-Brandenburg.
Für das Gebiet Groß-Berlin:
Buch und Treuhandstelle für das ambulante Gewerbe, Inh. Bücherrevisor
Erich Aßmann, Helfer in Steuersachen, Berlin-Rudow, Meißnerweg 16 -
Fernruf 606845
2. Unterabteilung Nordmark.
Für das Gebiet Wirtschaftskammer Nordmark:
Buch- und Treuhandstelle für das ambulante Gewerbe, Jnh. Bücherrevisor
Hermann W. Bade, Steuerberater, Hamburg 36, Alsterarkaden 11,
Fernruf 344118 -.
3. Unterabteilung Mittelelbe.
Für das Gebiet Regierungsbezirk Magdeburg:
Buch- und Treuhandstelle für das ambulante Gewerbe, Inh. Vereid. Bücher-
revisor, Wirtschaftstreuhänder NSRB., Paul Beyer, Magdeburg, Otto v.
Guericke-Straße 96 - Fernruf 32 205 -.
4. Unterabteilung Bayern.
Für das Gebiet Bayern südlich der Donau:
Buch- und Treuhandstelle für das ambulante Gewerbe, Inh. Wirtschafts-
prüfer Andreas Kaufmann, München 15, Bavariaring 4 Fernruf 56 144.
5. Unterabteilung Westfalen und Lippe.
-
a) Für das Gebiet Groß-Dortmund, Lünen, Unna, Kamen, Fröndenberg,
Schwerte, Westhofen:
Buch- und Treuhandstelle für das ambulante Gewerbe, Inh. Treuhänder
und Wirtschaftsberater Dr. Karl Watz, Helfer in Steuersachen, Dortmund,
Brückstr. 23- Fernruf 32871