Der Komet 5508 – Seite 18
2015-08-20 · Seite 18 von 48
OCR-Text · Seite 18
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
18
Der Komet
Bundesregierung beschließt Reform des
Erbschaft- und Schenkungsteuerrechts
Das Bundeskabinett hat am 8. Juli 2015 den Gesetz-
entwurf zur Anpassung des Erbschaftsteuer- und Schen-
kungsteuergesetzes an die Rechtsprechung des Bun-
desverfassungsgerichts beschlossen. Das Bundesver-
fassungsgericht (BVerfG) hatte in seinem Urteil vom
17. Dezember 2014 (Aktenzeichen: 1 BvL 21/12) die be-
stehenden Verschonungsregelungen für betriebliches
Vermögen zwar grundsätzlich für geeignet und erfor-
derlich gehalten, um Unternehmen in ihrem Bestand
zu sichern und Arbeitsplätze zu erhalten. Das Gericht
hielt die Ausgestaltung der Verschonungsregelungen
jedoch teilweise mit Artikel 3 Absatz 1 des Grundge-
setzes für unvereinbar.
Der Bundesminister der Finanzen, Dr. Wolfgang
Schäuble:
„Wir setzen die Vorgaben des Bundesverfassungsge-
richts exakt um. Unser Gesetzentwurf stellt die Verscho-
nung von Unternehmen von der Erbschaftsteuer auf
eine verfassungsfeste Grundlage. Damit sichern wir
langfristig Arbeitsplätze und stärken die Kultur der Fa-
milienunternehmen in Deutschland."
Die Regelungsinhalte des
Gesetzentwurfs im Einzelnen:
5508/20. 8. 2015
chem bereits vorhandenen oder aus mit der Erbschaft
oder Schenkung zugleich übergegangenen nicht be-
günstigtem Vermögen zu begleichen. Genügt dieses
Vermögen nicht, um die Erbschaft- oder Schenkung-
steuer betragsmäßig zu begleichen, wird die Steuer in-
soweit erlassen.
Lohnsumme 300 % der Ausgangslohnsumme nicht
unterschreiten darf. Bei einer Behaltensfrist von min- Bei begünstigten Vermögen von über 26 Mio. Euro
destens sieben Jahren darf die Lohnsumme 565 % bzw. 52 Mio. Euro kann sich der Erwerber anstelle ei-
nicht unterschreiten. Beschäftigte in Mutterschutz ner Verschonungsbedarfsprüfung alternativ für ein Ver-
oder Elternzeit, Langzeit erkrankte und Auszubildende schonungsabschmelzmodell entscheiden. Hier erfolgt
werden nicht mitgerechnet.
4. Große Betriebsvermögen Nach dem derzeitigen
Erbschaft- und Schenkungsteuerrecht gelten die Ver-
schonungsregeln auch bei der Übertragung von gro-
Ben Betriebsvermögen, ohne dass geprüft wird, ob es
überhaupt einer Verschonung bedarf. Dies sieht das
Bundesverfassungsgericht als verfassungswidrig an.
Beim Erwerb großer Unternehmensvermögen mit einem
begünstigen Vermögen von über 26 Mio. Euro (Prüf-
schwelle) sieht der Gesetzentwurf daher ein Wahlrecht
zwischen einer Verschonungsbedarfsprüfung oder ei-
nem besonderen Verschonungsabschlag vor. Bei Vor-
liegen bestimmter für Familienunternehmen typischer
gesellschaftsvertraglicher oder satzungsmäßiger Be-
schränkungen wird die Prüfschwelle auf 52 Mio. Euro
angehoben.
Bei der Verschonungsbedarfsprüfung muss der Er-
werber nachweisen, dass er persönlich nicht in der La-
1. Begünstigtes Vermögen Das bisherige Erbschaft- ge ist, die Steuerschuld aus sonstigem nichtbetriebli-
und Schenkungsteuerrecht sieht eine Verschonung vor,
wenn das Betriebsvermögen einen Verwaltungsvermö-
gensanteil von bis zu 50 % erreicht. Dies wurde vom
Bundesverfassungsgericht als unverhältnismäßig ein-
gestuft. Der Gesetzentwurf sieht vor, dass zukünftig nur
das sog. begünstigte Vermögen verschont werden kann.
Begünstigt ist solches Vermögen, das überwiegend sei-
nem Hauptzweck nach einer gewerblichen, freiberufli-
chen oder land- und forstwirtschaftlichen Tätigkeit dient.
Die Abgrenzung des begünstigten Vermögens nach
dem Hauptzweck verhindert zudem die vom Bundes-
verfassungsgericht kritisierten missbräuchlichen Gestal-
tungen. In mehrstufigen Unternehmensstrukturen mit
Beteiligungsgesellschaften wird das begünstigte Ver-
mögen aufgrund einer konsolidierten Betrachtung er-
mittelt. Ein Ausnutzen eines Verwaltungsvermögensan-
teils von 50% auf jeder Stufe der Beteiligungsebenen,
wie es das geltende Recht zulässt (sog. Kaskadenef-
fekte in Beteiligungsgesellschaften), ist danach nicht
mehr möglich.
2. Verschonungsregeln Wie im bisher geltenden Recht
wird das begünstigte Vermögen nach Wahl des Erwer-
bers zu 85 % oder zu 100 % von der Erbschaft und
Schenkungsteuer befreit, wenn bestimmte Vorausset-
zungen erfüllt sind:
• Entscheidet sich der Erwerber für die Verschonung
in Höhe von 85 % des begünstigten Vermögens, muss
er den Betrieb mindestens fünf Jahre fortführen (Behal-
tensfrist) und nachweisen, dass die Lohnsumme inner-
halb von fünf Jahren nach dem Erwerb insgesamt 400%
der Ausgangslohnsumme nicht unterschreitet (Lohn-
summenregelung).
• Bei der Wahl der vollständigen Befreiung von der Erb-
schaftsteuer zu 100 % muss der Erwerber die Behal-
tensfrist von sieben Jahren einhalten und nachweisen,
dass er insgesamt die Lohnsumme von 700 % im Zeit-
raum von sieben Jahren nicht unterschreitet (Lohnsum-
menregelung).
3. Kleine Unternehmen Betriebe mit bis zu 20 Beschäf-
tigten waren bisher von der Lohnsummenregelung un-
abhängig von ihrer Größe gänzlich ausgenommen. Die-
se Grenze ist vom Bundesverfassungsgericht verwor-
fen worden. Der Gesetzentwurf sieht vor, dass die An-
forderung an die Lohnsummenregelung mit der Zahl
der Beschäftigten steigt:
• Bei Unternehmen mit bis zu drei Beschäftigten wird
auf die Prüfung der Lohnsummenregelung verzichtet.
• Bei Unternehmen mit vier bis zehn Beschäftigten gilt,
dass bei einer Behaltensfrist von mindestens fünf Jah-
ren die Lohnsumme 250% der Ausgangslohnsumme
nicht unterschreiten darf. Bei einer Behaltensfrist von
mindestens sieben Jahren darf die Lohnsumme 500 %
nicht unterschreiten.
• Bei Unternehmen mit elf bis 15 Beschäftigten gilt, dass
bei einer Behaltensfrist von mindestens fünf Jahren die
eine Teilverschonung, die mit zunehmendem Vermö-
gen schrittweise verringert wird.
Ausgehend von einem Verschonungsabschlag bei
bis zu 26 Mio. Euro von 85 % (bei einer Haltefrist von
fünf Jahren) bzw. von 100 % (bei einer Haltefrist von
sieben Jahren) sinkt die Verschonung schrittweise für
jede zusätzlichen 1,5 Mio. Euro, die der Erwerb über
der jeweiligen Prüfschwelle liegt, um jeweils 1% bis zu
einem Wert begünstigten Vermögens von 116 Mio. Eu-
ro bzw. 142 Mio. Euro (bei Vorliegen bestimmter ge-
sellschaftsvertraglicher oder satzungsmäßiger Beschrän-
kungen). Ab 116 Mio. Euro bzw. 142 Mio. Euro gilt ein
einheitlicher Verschonungsabschlag von 20% (bei ei-
ner Haltefrist von fünf Jahren) bzw. von 35 % (bei einer
Haltefrist von sieben Jahren).
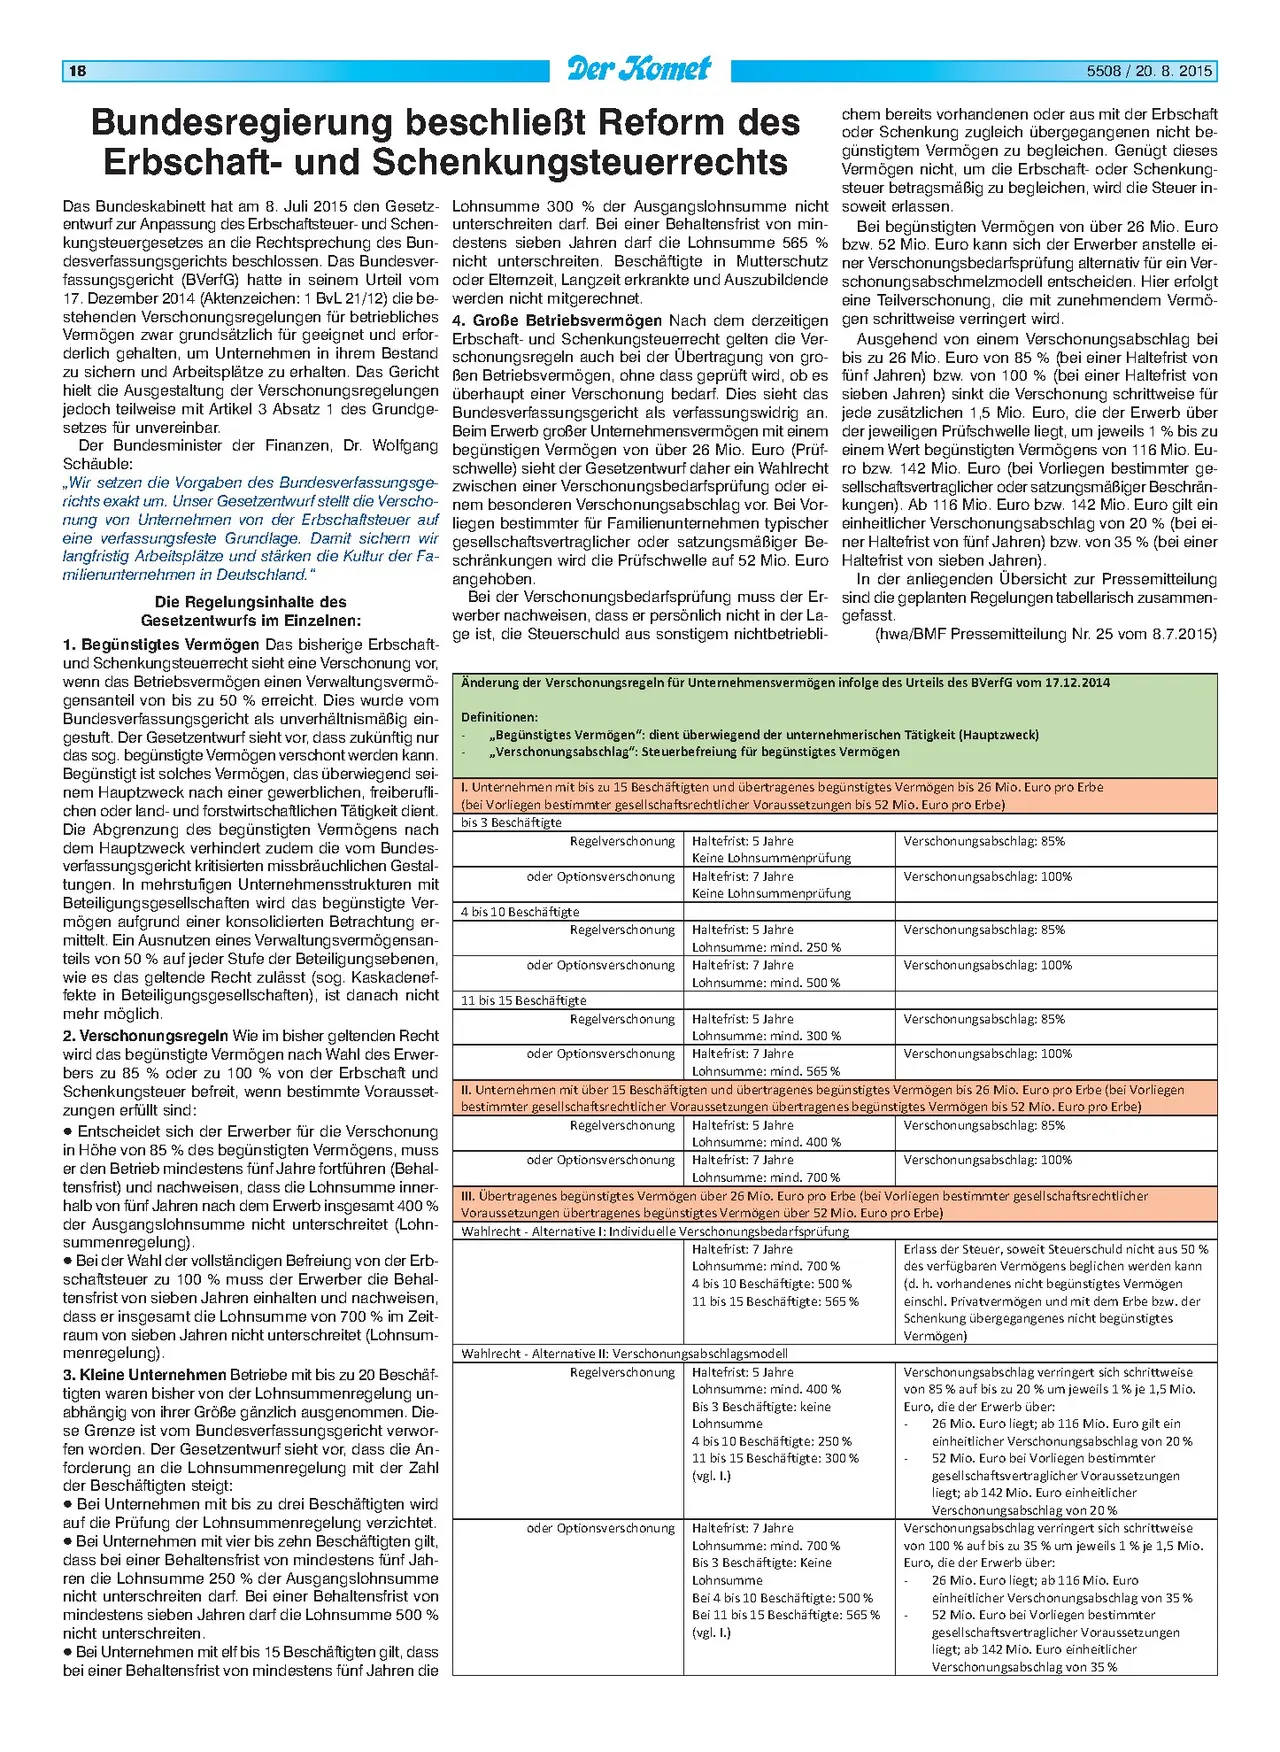
In der anliegenden Übersicht zur Pressemitteilung
sind die geplanten Regelungen tabellarisch zusammen-
gefasst.
(hwa/BMF Pressemitteilung Nr. 25 vom 8.7.2015)
Änderung der Verschonungsregeln für Unternehmensvermögen infolge des Urteils des BVerfG vom 17.12.2014
Definitionen:
,,Begünstigtes Vermögen": dient überwiegend der unternehmerischen Tätigkeit (Hauptzweck)
,,Verschonungsabschlag": Steuerbefreiung für begünstigtes Vermögen
I. Unternehmen mit bis zu 15 Beschäftigten und übertragenes begünstigtes Vermögen bis 26 Mio. Euro pro Erbe
(bei Vorliegen bestimmter gesellschaftsrechtlicher Voraussetzungen bis 52 Mio. Euro pro Erbe)
bis 3 Beschäftigte
Haltefrist: 5 Jahre
Keine Lohnsummenprüfung
Haltefrist: 7 Jahre
Keine Lohnsummenprüfung
Verschonungsabschlag: 85%
Verschonungsabschlag: 100%
Verschonungsabschlag: 85%
Regelverschonung
oder Optionsverschonung
4 bis 10 Beschäftigte
Regelverschonung
oder Optionsverschonung
Haltefrist: 5 Jahre
Lohnsumme: mind. 250 %
Haltefrist: 7 Jahre
Lohnsumme: mind. 500 %
Verschonungsabschlag: 100%
11 bis 15 Beschäftigte
Regelverschonung
oder Optionsverschonung
Haltefrist: 5 Jahre
Lohnsumme: mind. 300%
Haltefrist: 7 Jahre
Verschonungsabschlag: 85%
Verschonungsabschlag: 100%
Lohnsumme: mind. 565 %
II. Unternehmen mit über 15 Beschäftigten und übertragenes begünstigtes Vermögen bis 26 Mio. Euro pro Erbe (bei Vorliegen
bestimmter gesellschaftsrechtlicher Voraussetzungen übertragenes begünstigtes Vermögen bis 52 Mio. Euro pro Erbe)
Regelverschonung Haltefrist: 5 Jahre
oder Optionsverschonung
Lohnsumme: mind. 400%
Haltefrist: 7 Jahre
Lohnsumme: mind. 700 %
Verschonungsabschlag: 85%
Verschonungsabschlag: 100%
III. Übertragenes begünstigtes Vermögen über 26 Mio. Euro pro Erbe (bei Vorliegen bestimmter gesellschaftsrechtlicher
Voraussetzungen übertragenes begünstigtes Vermögen über 52 Mio. Euro pro Erbe)
Wahlrecht - Alternative I: Individuelle Verschonungsbedarfsprüfung
Haltefrist: 7 Jahre
Lohnsumme: mind. 700 %
4 bis 10 Beschäftigte: 500 %
11 bis 15 Beschäftigte: 565%
Wahlrecht - Alternative II: Verschonungsabschlagsmodell
Regelverschonung
oder Optionsverschonung
Haltefrist: 5 Jahre
Lohnsumme: mind. 400 %
Bis 3 Beschäftigte: keine
Lohnsumme
4 bis 10 Beschäftigte: 250 %
11 bis 15 Beschäftigte: 300%
(vgl. I.)
Haltefrist: 7 Jahre
Lohnsumme: mind. 700 %
Bis 3 Beschäftigte: Keine
Lohnsumme
Bei 4 bis 10 Beschäftigte: 500%
Bei 11 bis 15 Beschäftigte: 565 %
(vgl. I.)
Erlass der Steuer, soweit Steuerschuld nicht aus 50%
des verfügbaren Vermögens beglichen werden kann
(d. h. vorhandenes nicht begünstigtes Vermögen
einschl. Privatvermögen und mit dem Erbe bzw. der
Schenkung übergegangenes nicht begünstigtes
Vermögen)
Verschonungsabschlag verringert sich schrittweise
von 85 % auf bis zu 20% um jeweils 1% je 1,5 Mio.
Euro, die der Erwerb über:
26 Mio. Euro liegt; ab 116 Mio. Euro gilt ein
einheitlicher Verschonungsabschlag von 20%
52 Mio. Euro bei Vorliegen bestimmter
gesellschaftsvertraglicher Voraussetzungen
liegt; ab 142 Mio. Euro einheitlicher
Verschonungsabschlag von 20%
Verschonungsabschlag verringert sich schrittweise
von 100% auf bis zu 35 % um jeweils 1% je 1,5 Mio.
Euro, die der Erwerb über:
26 Mio. Euro liegt; ab 116 Mio. Euro
einheitlicher Verschonungsabschlag von 35 %
52 Mio. Euro bei Vorliegen bestimmter
gesellschaftsvertraglicher Voraussetzungen
liegt; ab 142 Mio. Euro einheitlicher
Verschonungsabschlag von 35 %