Der Komet 5543 – Seite 12
2016-08-10 · Seite 12 von 44
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
554310. 8. 2016
Wir machen
Freizeit zum
Vergnügen!
Größter Spitzenverband der Schausteller und Marktkaufleute
Mitglied in der
Weltunion der Großmärkte (WUWM) und der
Europäischen Schausteller-Union (ESU)
http://www.bsmev.de
E-Mail: info@bsmev.de
BSM
Bundesverband Deutscher Schausteller und Marktkaufleute e.V.
Hauptgeschäftsstelle: Adenauerallee 48 - 53113 Bonn Telefon (0228) 2240 26 +221959 - Fax (0228) 22 1936
IHK Mittelfranken bestätigt - keine Registrierkassenpflicht
Themen der Sitzung des Handels und Dienstleis-
tungsausschusses waren fälschungssichere Regis-
trierkassen, Insolvenzanfechtung sowie wie bleibt
das Geld in der Stadt.
Auch der DIHK Handelsausschuss hat sich auf der
letzten Sitzung mit dem Thema Registrierkassen be-
schäftigt. Vorsitzender des Ausschuss Handel und
Dienstleistung, Wolf Maser, informierte die Ausschuss-
mitglieder nun darüber, dass es keine pauschale Re-
gistrierkassenpflicht gibt.
Folgende Tipps helfen, Fehler zu vermeiden:
1. Verpflichtung zur Führung einer Kasse bzw. eines
Kassenbuches
Jeder Buchführungspflichtige muss Bücher und Auf-
zeichnungen gem. §§ 140-148 AO, § 238 ff. HGB füh-
ren, welche gem. § 146 Abs. 1 S. 2 AO auch die täg-
liche Aufzeichnung der Kasseneinnahmen und -aus-
gaben (Kassenbuch) umfassen. Buchführungspflich-
tig sind gem. § 141 Abs. 1 AO Gewerbetreibende mit
einem Jahresgewinn von mehr als Euro 60.000.
Nicht buchführungspflichtige Steuerpflichtige, die
ihren Gewinn durch eine Einnahmen-Überschuss-
Rechnung (§ 4 Abs. 3 EStG) ermitteln, sind nicht zur
Kassenbuchführung verpflichtet. Erforderlich ist jedoch
gem. § 22 UStG eine Einzelaufzeichnung, die gem.
§ 146 Abs. 5 S. 1 AO in der geordneten Ablage von Be-
legen bestehen kann. Führen diese Unternehmen (sog.
Einnahmen-Überschuss-Ermittler) allerdings auf frei-
williger Basis ein Kassenbuch, so muss auch dieses
in vollem Umfang den gesetzlichen Anforderungen ge-
nügen.
2. Regeln und Formen der Kassenführung
Die gesetzlichen Bestimmungen sehen keine Festle-
gungen hinsichtlich eines bestimmten Kassentyps vor.
Der Steuerpflichtige kann sich frei entscheiden, ob er
eine offene Ladenkasse oder eine Registrier- bzw. PC-
Kasse verwenden möchte. Wichtig ist, dass alle Ein-
nahmen und Ausgaben vollständig und möglichst de-
tailliert aufgezeichnet werden.
Offene Ladenkasse
Die offene Ladenkasse wird ohne technische Unter-
stützung geführt und deshalb auch „Schubladenkas-
se" genannt. Diese ist häufig bei Kleinstbetrieben oder
Marktbeschickern anzutreffen. Da durch die Nichter-
fassung von Einnahmen ein besonderes Betrugsrisi-
ko gegeben ist, sollten die Nutzer besonderes Augen-
merk auf einen fortlaufend nummerierten, täglichen
Kassenbericht legen. Dabei müssen die Tageseinnah-
men durch Rückrechnung (retrograd) aus dem gezähl-
ten Kassenbestand richtig und nachvollziehbar ermit-
telt werden können (Kassensturzfähigkeit). Es emp-
fiehlt sich überdies, die Unterzeichnung mit Datum
und Uhrzeit (nach Geschäftsschluss!) vorzunehmen.
Das so ermittelte Tagesergebnis sollte in einem Kas-
senbuch vermerkt werden.
Bei Bareinnahmen gilt grundsätzlich die Einzelauf-
zeichnungspflicht. Da sich diese jedoch im Rahmen
des Zumutbaren“ bewegen muss, kann hierauf ggf.
im kleinen Einzelhandel verzichtet werden.
Registrier- bzw. PC-Kassen
Hinsichtlich elektronischer Registrierkassen hat das
Bundesministerium der Finanzen die besonderen An-
forderungen und Aufbewahrungsmodalitäten in einem
BMF-Schreiben vom 26.11.2010 (Link auf die Website
des BMF) festgelegt. Unterlagen i. S. des § 147 Abs.
1 AO sind während der Dauer der Aufbewahrungsfrist
jederzeit verfügbar, unverzüglich lesbar und maschi-
nell auswertbar aufzubewahren, sofern sie mit Hilfe ei-
nes Datenverarbeitungssystems erstellt worden sind.
Dieses betrifft Registrierkassen, Waagen mit Registrier-
kassenfunktion, Taxameter und Wegstreckenzähler.
Die Aufbewahrungsdauer beträgt regelmäßig 10 Jah-
re, wobei eine Verlängerung insbesondere durch eine
Betriebsprüfung eintreten kann. Grundsätzlich sind al-
le steuerlich relevanten Einzeldaten einschließlich der
elektronisch erzeugten Rechnungen i. S. von § 14 UStG
unveränderbar und vollständig aufzubewahren.
Einzelaufzeichnungspflicht bedeutet, dass alle Ver-
kaufsvorgänge dokumentiert werden, wenn Waren-
verkäufe mit Hilfe eines modernen PC-Kassensystems
erfasst werden. Dazu gehören: Datum, Zeit, Bediener/
Verkäufer, Artikelbezeichnung, Anzahl und Einzelpreis
sowie Gesamtpreis. Die Vorlage eines Tagesendsum-
menbons (Z-Bon) ist nicht ausreichend!
Da die Erfassung von tatsächlichen Geschäftsvor-
fällen vollständig erfolgen muss, sind Buchungsab-
brüche nicht zulässig. Außerdem müssen alle Umsät-
ze von Trainingsbedienern (Stichwort: Trainee-Taste)
auf dem Tagesendsummen-Bon ausgewiesen werden.
Gleiches gilt für die vollständige Nachvollziehbarkeit
von Storno-Buchungen.
Für Buchungen gilt der Grundsatz der Unveränder-
barkeit, d. h. zwischenzeitlich erfolgte Änderungen müs-
sen protokolliert werden und der ursprüngliche Inhalt
muss erkennbar bleiben. Dieses gilt u. U. auch für Än-
derungen in Vorsystemen (Warenwirtschaft etc.) und
im Stammdatensystem.
Vorzuhalten ist auch eine Verfahrensdokumentation,
die neben einer allgemeinen Beschreibung der ein-
gesetzten Kasse (Bedienungs- und Programmieran-
leitungen) auch eine technische Systemdokumenta-
tion sowie eine Dokumentation über Betriebszeiten und
Anwender Nutzungsprotokolle, Datenänderungen etc.)
enthält.
3. Folgen fehlerhafter Kassenführung
Wenn formelle oder sachliche Mängel vorliegen, die so
wesentlich sind, dass von ordnungsmäßiger Buchfüh-
rung nicht mehr gesprochen werden kann, darf die Fi-
nanzverwaltung die Buchführung verwerfen, d. h. ihre
Anerkennung versagen. Ob ein derart schwerwiegen-
der Mangel tatsächlich gegeben ist, beurteilt sich da-
nach, ob trotz des Mangels die Nachprüfung der Bilanz
innerhalb einer angemessenen Frist möglich ist. Das
Vorliegen formeller Mängel in der Kassenführung reicht
hierzu i. d. R. nicht aus, dennoch geben diese einem
Betriebsprüfer Anlass für weitergehende Prüfungen,
um die Beweiskraft der Buchführung zu erschüttern.
Liegt jedoch ein materieller Mangel vor – (z. B. un-
vollständiges Verbuchen von Einnahmen) - besteht
grundsätzlich die Möglichkeit, die Ordnungsmäßigkeit
der Kasse zu verwerfen. Dies eröffnet den Weg zu Si-
cherheitszuschlägen und Hinzuschätzungen (ggf. Voll-
schätzung) nach § 162 AO.
Besuch beim Franken Fernsehen
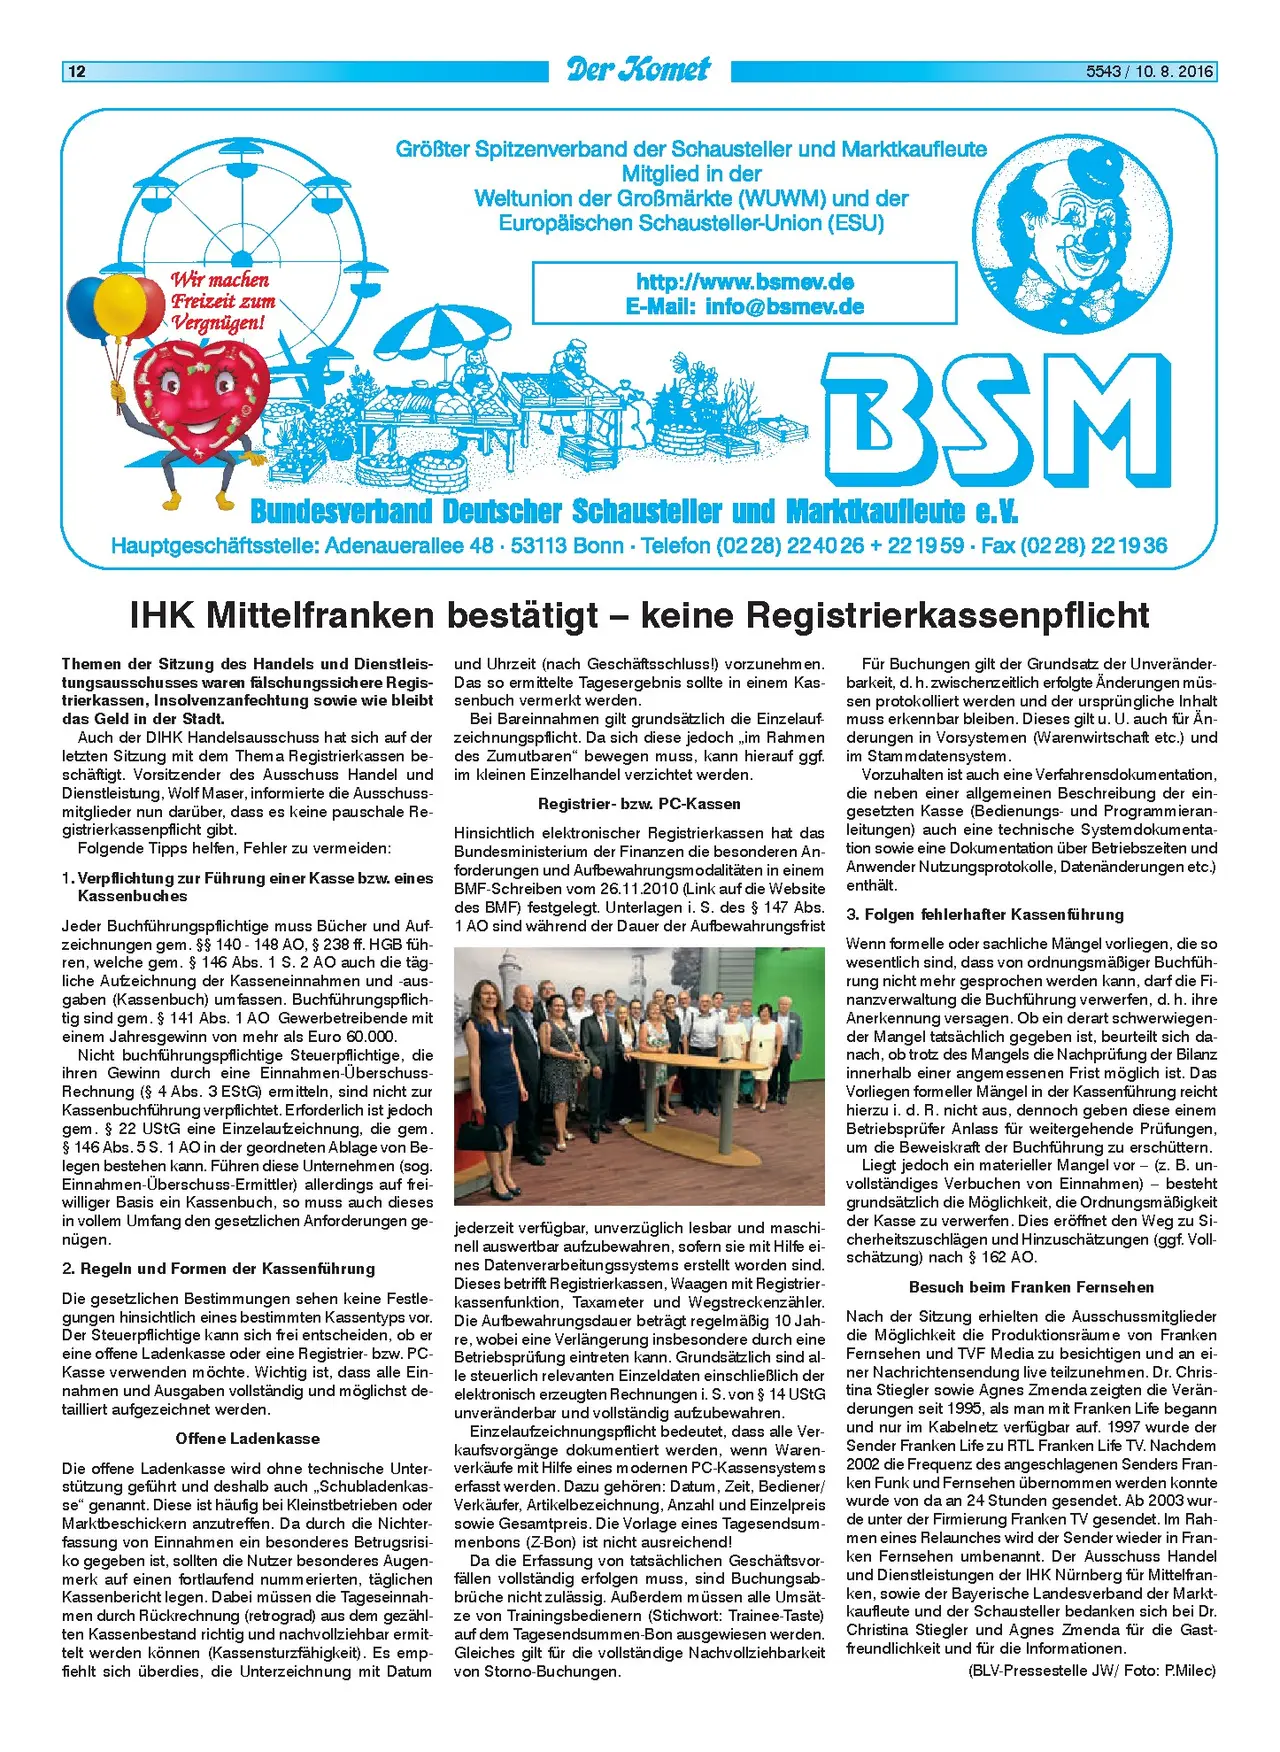
Nach der Sitzung erhielten die Ausschussmitglieder
die Möglichkeit die Produktionsräume von Franken
Fernsehen und TVF Media zu besichtigen und an ei-
ner Nachrichtensendung live teilzunehmen. Dr. Chris-
tina Stiegler sowie Agnes Zmenda zeigten die Verän-
derungen seit 1995, als man mit Franken Life begann
und nur im Kabelnetz verfügbar auf. 1997 wurde der
Sender Franken Life zu RTL Franken Life TV. Nachdem
2002 die Frequenz des angeschlagenen Senders Fran-
ken Funk und Fernsehen übernommen werden konnte
wurde von da an 24 Stunden gesendet. Ab 2003 wur-
de unter der Firmierung Franken TV gesendet. Im Rah-
men eines Relaunches wird der Sender wieder in Fran-
ken Fernsehen umbenannt. Der Ausschuss Handel
und Dienstleistungen der IHK Nürnberg für Mittelfran-
ken, sowie der Bayerische Landesverband der Markt-
kaufleute und der Schausteller bedanken sich bei Dr.
Christina Stiegler und Agnes Zmenda für die Gast-
freundlichkeit und für die Informationen.
(BLV-Pressestelle JW/ Foto: P.Milec)