Der Komet 5573 – Seite 7
2017-06-10 · Seite 7 von 35
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5573/10.6.2017
Der Komet
ten ohne Rücksicht auf sein Verschulden in vollem
Umfang Betriebsausgaben, es sei denn, dass für den
Unfall private Gründe maßgebend sind (BFH vom
28.11.1977, BStBl. 1978 II S.105). Ein privater Grund
ist z.B. bei durch Alkoholgenuss beeinträchtigter Fahr-
tüchtigkeit gegeben (BFH vom 6.4.1984, BStBl. 1984
II S.434). Als abzugsfähige Betriebsausgaben gelten
nicht nur die unmittelbaren Unfallkosten, sondern
alle Aufwendungen, die mit dem Unfall zusammen-
hängen. Dazu gehören neben den Reparaturkosten
auch Gesundheitsschäden, soweit diese nicht durch
Entschädigungszahlungen Dritter gedeckt werden,
Aufwendungen für einen Mietwagen, Gerichts- und
Anwaltskosten sowie Zinsen für ein zur Deckung des
Schadens aufgenommenes Darlehen.
Beispiel
Ein Selbständiger verunglückt auf der Fahrt zu ei-
nem Kunden. Er trägt die Schuld an dem Verkehrs-
unfall. Die Haftpflichtversicherung seines Unfallgeg-
ners übernimmt also keine Kosten. Er hat folgende
Ausgaben durch den Unfall:
Reparaturkosten
- Kosten für einen Mietwagen
3.000 Euro
800 Euro
- Gerichts- und Anwaltskosten für den
Unfallprozess
2.000 Euro
1.000 Euro
6.800 Euro
- von der Krankenkasse nicht übernommene
Krankheitskosten
- Kosten insgesamt
Ergebnis: Die 6.800 Euro Gesamtaufwendungen des
Selbständigen, die durch keinen Dritten ersetzt wer-
den, stellen in voller Höhe steuerlich abzugsfähige
Betriebsausgaben dar.
Die Kosten für auf Privatfahrten entstehende Unfall-
schäden sind dagegen keine Betriebsausgaben. Eine
Aufteilung im Verhältnis der beruflichen zur privaten
Nutzung kommt nicht in Betracht (BFH vom 28.2.1964,
BStBl. 1964 III S.453; BFH vom 24.5.1989, BStBl. 1990
II S.8). Ebenfalls nicht abzugsfähig sind Geldstrafen
und Geldbuẞen im Straßenverkehr, und zwar auch
dann nicht, wenn sie mit einer beruflichen Fahrt zusam-
menhängen (BFH vom 6.11.1968, BStBl. 1969 || S.74).
4. Pkw-Verkauf
Die steuerlichen Auswirkungen bei Verkauf des beruf-
lich genutzten Pkw hängen davon ab, ob das Fahrzeug
zum Betriebs- oder Privatvermögen gehört. Wird der
Pkw zu mehr als 50% beruflich genutzt, zählt er zum Be-
triebsvermögen, wird er zu mehr als 90% privat genutzt,
zählt er zum Privatvermögen. Im Zwischenbereich kann
er, wenn bilanziert wird, ins Betriebsvermögen über-
nommen werden (= gewillkürtes Betriebsvermögen);
er kann aber auch im Privatvermögen verbleiben. Wird
der Gewinn durch Einnahmeüberschussrechnung
ermittelt (§ 4 Abs. 3 EStG), zählt der Pkw bei über-
wiegend privater Nutzung sogar grundsätzlich zum
Privatvermögen.
Das muss keineswegs ein Nachteil sein. Im Gegenteil,
denn der bei Verkauf erzielte Veräußerungserlös eines
im Privatvermögen gehaltenen beruflich genutzten Pkw
unterliegt nicht der Besteuerung. Das ist anders für
einen zum Betriebsvermögen rechnenden Pkw. Wird
für diesen ein Veräußerungserlös erzielt, erhöht sich
dadurch der zu versteuernde Betriebsgewinn.
Beispiel
Ein Selbständiger nutzt seinen Pkw zu 80% beruf-
lich. Der Pkw gehört also zum Betriebsvermögen.
Nachdem der Wagen abgeschrieben ist, verkauft er
ihn für 5.000 Euro. Da der Buchwert durch die AfA
inzwischen auf 0 Euro gesunken ist, muss der erzielte
Preis von 5.000 Euro in voller Höhe als Einnahme
dem Betriebsgewinn hinzugerechnet werden. Es
kann deshalb ratsam sein, für den zum Betriebsver-
mögen gehörenden Pkw nicht den höchsten zuläs-
sigen Abschreibungssatz von 20% in Anspruch zu
nehmen, denn die AfA auf den Pkw vermindert nur
hinsichtlich des beruflichen Nutzungsanteils den Be-
triebsgewinn, während der Verkaufserlös in vollem
Umfang den steuerpflichtigen Betriebsgewinn erhöht.
Beispiel
Ein Pkw kostet bei Anschaffung ohne MwSt 20.000
Euro. Er wird zu 60% beruflich genutzt und gehört
deshalb zum Betriebsvermögen. Nach 3 Jahren
wird der Wagen zum Preis von 13.000 Euro verkauft.
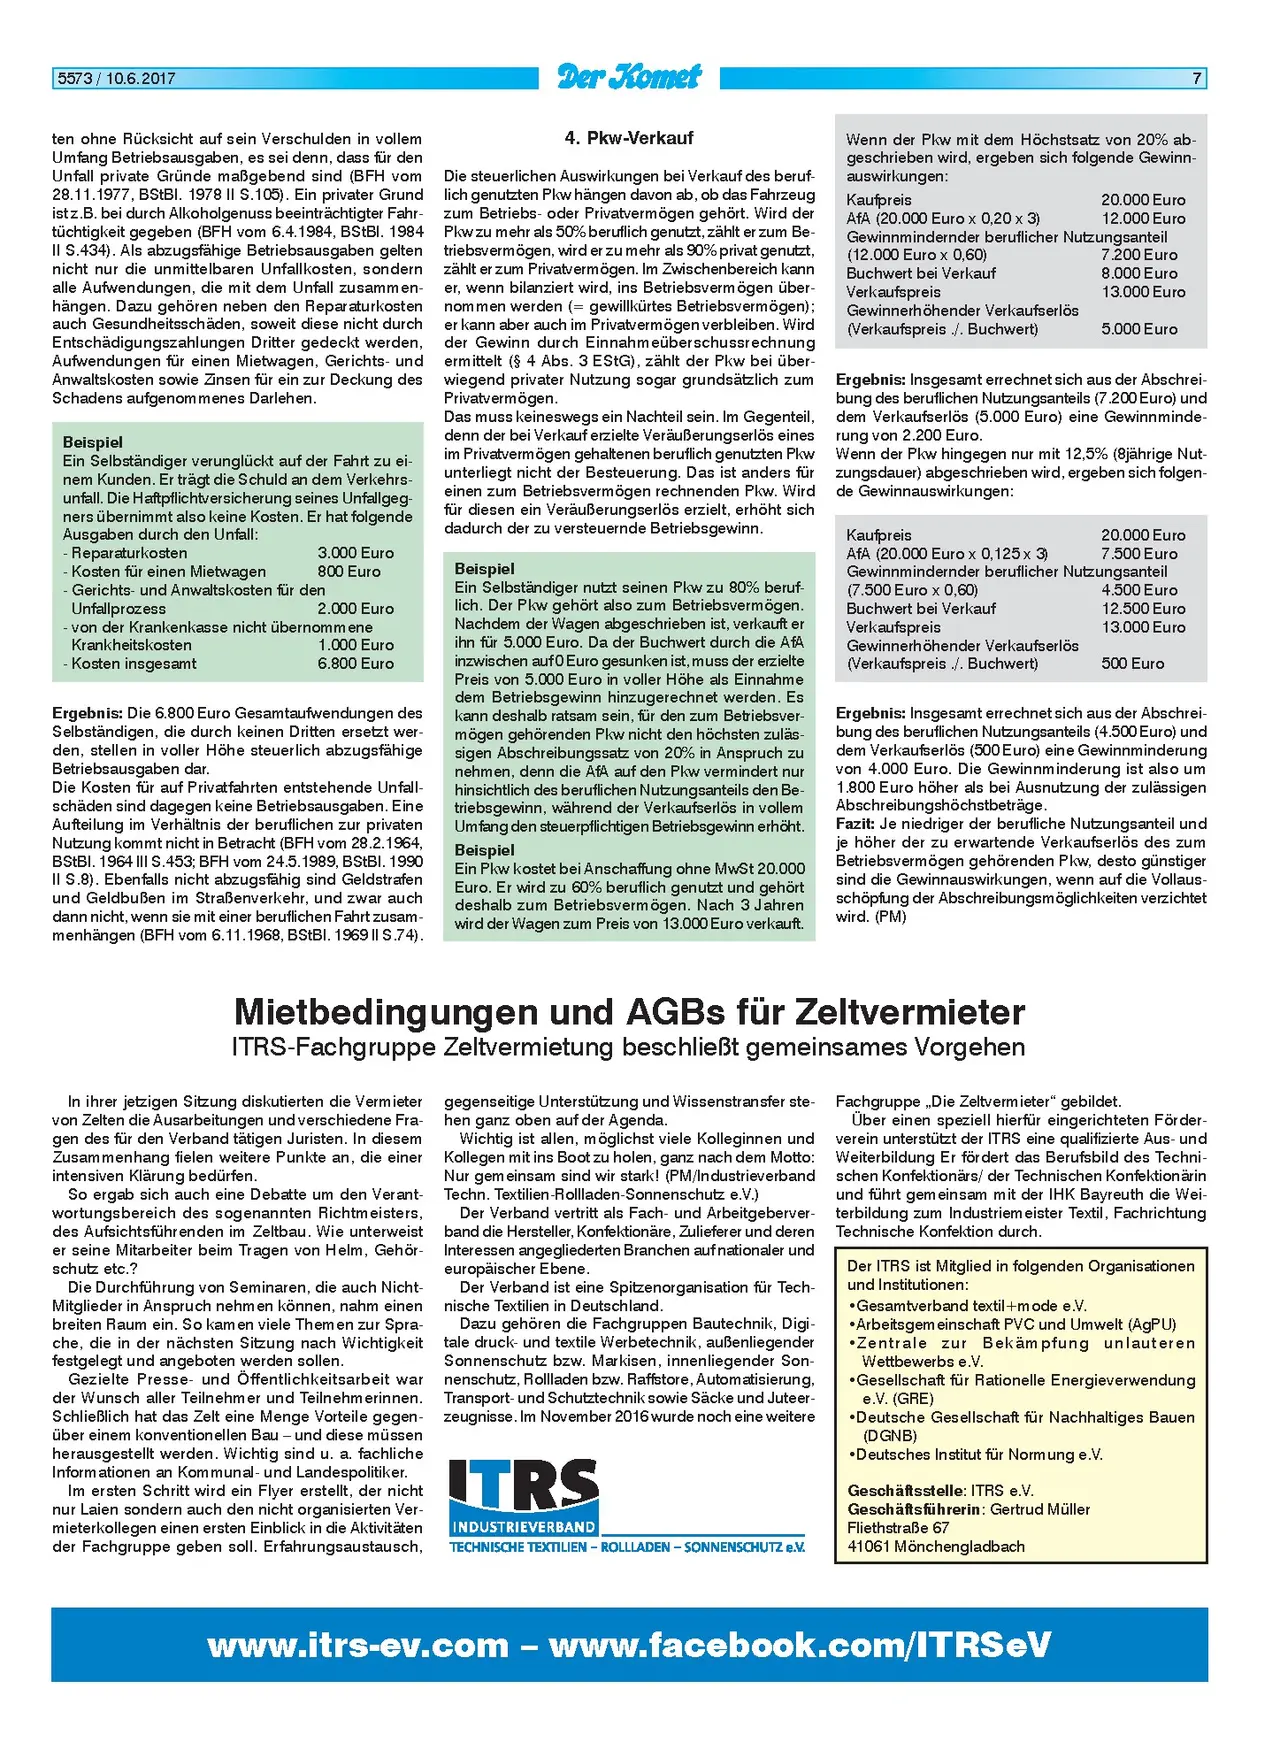
Wenn der Pkw mit dem Höchstsatz von 20% ab-
geschrieben wird, ergeben sich folgende Gewinn-
auswirkungen:
Kaufpreis
AfA (20.000 Euro x 0,20 x 3)
Gewinnmindernder beruflicher Nutzungsanteil
(12.000 Euro x 0,60)
Buchwert bei Verkauf
Verkaufspreis
Gewinnerhöhender Verkaufserlös
(Verkaufspreis ./. Buchwert)
20.000 Euro
12.000 Euro
7.200 Euro
8.000 Euro
13.000 Euro
5.000 Euro
Ergebnis: Insgesamt errechnet sich aus der Abschrei-
bung des beruflichen Nutzungsanteils (7.200 Euro) und
dem Verkaufserlös (5.000 Euro) eine Gewinnminde-
rung von 2.200 Euro.
Wenn der Pkw hingegen nur mit 12,5% (8jährige Nut-
zungsdauer) abgeschrieben wird, ergeben sich folgen-
de Gewinnauswirkungen:
Kaufpreis
AfA (20.000 Euro x 0,125 x 3)
Gewinnmindernder beruflicher Nutzungsanteil
(7.500 Euro x 0,60)
Buchwert bei Verkauf
Verkaufspreis
Gewinnerhöhender Verkaufserlös
(Verkaufspreis ./. Buchwert)
20.000 Euro
7.500 Euro
4.500 Euro
12.500 Euro
13.000 Euro
500 Euro
Ergebnis: Insgesamt errechnet sich aus der Abschrei-
bung des beruflichen Nutzungsanteils (4.500 Euro) und
dem Verkaufserlös (500 Euro) eine Gewinnminderung
von 4.000 Euro. Die Gewinnminderung ist also um
1.800 Euro höher als bei Ausnutzung der zulässigen
Abschreibungshöchstbeträge.
Fazit: Je niedriger der berufliche Nutzungsanteil und
je höher der zu erwartende Verkaufserlös des zum
Betriebsvermögen gehörenden Pkw, desto günstiger
sind die Gewinnauswirkungen, wenn auf die Vollaus-
schöpfung der Abschreibungsmöglichkeiten verzichtet
wird. (PM)
Mietbedingungen und AGBs für Zeltvermieter
ITRS-Fachgruppe Zeltvermietung beschließt gemeinsames Vorgehen
In ihrer jetzigen Sitzung diskutierten die Vermieter
von Zelten die Ausarbeitungen und verschiedene Fra-
gen des für den Verband tätigen Juristen. In diesem
Zusammenhang fielen weitere Punkte an, die einer
intensiven Klärung bedürfen.
So ergab sich auch eine Debatte um den Verant-
wortungsbereich des sogenannten Richtmeisters,
des Aufsichtsführenden im Zeltbau. Wie unterweist
er seine Mitarbeiter beim Tragen von Helm, Gehör-
schutz etc.?
Die Durchführung von Seminaren, die auch Nicht-
Mitglieder in Anspruch nehmen können, nahm einen
breiten Raum ein. So kamen viele Themen zur Spra-
che, die in der nächsten Sitzung nach Wichtigkeit
festgelegt und angeboten werden sollen.
Gezielte Presse- und Öffentlichkeitsarbeit war
der Wunsch aller Teilnehmer und Teilnehmerinnen.
Schließlich hat das Zelt eine Menge Vorteile gegen-
über einem konventionellen Bau- und diese müssen
herausgestellt werden. Wichtig sind u. a. fachliche
Informationen an Kommunal- und Landespolitiker.
Im ersten Schritt wird ein Flyer erstellt, der nicht
nur Laien sondern auch den nicht organisierten Ver-
mieterkollegen einen ersten Einblick in die Aktivitäten
der Fachgruppe geben soll. Erfahrungsaustausch,
gegenseitige Unterstützung und Wissenstransfer ste-
hen ganz oben auf der Agenda.
Wichtig ist allen, möglichst viele Kolleginnen und
Kollegen mit ins Boot zu holen, ganz nach dem Motto:
Nur gemeinsam sind wir stark! (PM/Industrieverband
Techn. Textilien-Rollladen-Sonnenschutz e.V.)
Der Verband vertritt als Fach- und Arbeitgeberver-
band die Hersteller, Konfektionäre, Zulieferer und deren
Interessen angegliederten Branchen auf nationaler und
europäischer Ebene.
Der Verband ist eine Spitzenorganisation für Tech-
nische Textilien in Deutschland.
Dazu gehören die Fachgruppen Bautechnik, Digi-
tale druck- und textile Werbetechnik, außenliegender
Sonnenschutz bzw. Markisen, innenliegender Son-
nenschutz, Rollladen bzw. Raffstore, Automatisierung,
Transport- und Schutztechnik sowie Säcke und Juteer-
zeugnisse. Im November 2016 wurde noch eine weitere
ITRS
INDUSTRIEVERBAND
TECHNISCHE TEXTILIEN - ROLLLADEN - SONNENSCHUTZ e.V.
Fachgruppe „Die Zeltvermieter" gebildet.
Über einen speziell hierfür eingerichteten Förder-
verein unterstützt der ITRS eine qualifizierte Aus- und
Weiterbildung Er fördert das Berufsbild des Techni-
schen Konfektionärs/ der Technischen Konfektionärin
und führt gemeinsam mit der IHK Bayreuth die Wei-
terbildung zum Industriemeister Textil, Fachrichtung
Technische Konfektion durch.
Der ITRS ist Mitglied in folgenden Organisationen
und Institutionen:
•Gesamtverband textil+mode e.V.
⚫Arbeitsgemeinschaft PVC und Umwelt (AgPU)
•Zentrale zur Bekämpfung
Wettbewerbs e.V.
unlauteren
•Gesellschaft für Rationelle Energieverwendung
e.V. (GRE)
•Deutsche Gesellschaft für Nachhaltiges Bauen
(DGNB)
⚫Deutsches Institut für Normung e.V.
Geschäftsstelle: ITRS e.V.
Geschäftsführerin: Gertrud Müller
Fliethstraße 67
41061 Mönchengladbach
www.itrs-ev.com - www.facebook.com/ITRSEV