Der Komet 5578 – Seite 8
2017-07-30 · Seite 8 von 44
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
8
Der Komet
Verringern Sie Ihre Steuervorauszahlungen für 2017
Alle drei Monate ist Ihre Einkommensteuervoraus-
zahlung fällig. Die Kenntnis über Zahlungszeitpunkt
und Höhe kann Kosten sparen. Außerdem sollten
Sie wissen, wie Sie Ihre Vorauszahlungsbeträge
reduzieren können.
Selbständige müssen nach § 37 Einkommensteuer-
gesetz (EStG) Einkommensteuer-Vorauszahlungen
leisten. Das Finanzamt setzt die vierteljährliche
Vorauszahlungen mit einem Vorauszahlungsbe-
scheid - Steuerbescheid unter Vorbehalt der Nach-
prüfung (§ 164 Abs. 1 Satz 2 Abgabenordnung) - fest.
Steuerzahlungstermine
Die Zahlungstermine sind jeweils der 10. März, Juni,
September und Dezember. Bis zu fünf Tagen später
darf die Vorauszahlung eingehen, danach erhebt das
Finanzamt Säumniszuschläge. Fällt der 10. Tag des
betreffenden Monats auf einen Samstag, Sonntag oder
Feiertag, verschiebt sich der Vorauszahlungstermin auf
den folgenden Werktag, wie am 10. Juni, 10. September
und 10. Dezember 2017. Das gleiche gilt für den letzten
Tag der fünftägigen Schonfrist - wie am 17. Juni, am
16. September und am 16. Dezember 2017. So fallen
im Jahre 2017 die Vorauszahlungstermine und Schon-
fristtermine auf folgende Tage:
⚫ 10. und 15. März
⚫ 12. und 19. Juni
⚫11. und 18. September
11. und 18. Dezember
Um Säumniszuschläge zu vermeiden, wird dem
Finanzamt oft eine Einzugsermächtigung erteilt. Das
ist aber nicht unbedingt der kostengünstigste Weg.
Über die optimale Finanzierungsstrategie der alle
drei Monate fälligen Einkommensteuern sollten Sie
unbedingt mit Ihrem Steuerberater sprechen. Legen
Sie jeweils einen höheren Betrag gutverzinslich an
oder müssen Sie zur Begleichung der Steuerschuld
einen Kredit aufnehmen, sollten Sie auf jeden Fall
den letztmöglichen Zahlungstermin wählen, um Ihre
Zinsgutschrift zu maximieren bzw. Ihre Kreditzinsen
zu minimieren.
Von Dipl.-Volkswirt Hans-Ludwig Dornbusch
Bei den Lohnsteuer-Voranmeldungen für Ihre Arbeit-
nehmer, die monatlich jeweils bis zum 10. Tag erfolgen
müssen, ist dieser Spareffekt weniger ausgeprägt, weshalb
hier das Einzugsermächtigungsverfahren angemessen
ist. Darüber hinaus muss der Selbständige die vierteljähr-
lichen, halbjährlichen oder jährlichen Vorauszahlungster-
mine der Gewerbesteuer sowie die monatlichen, viertel-
jährlichen oder jährlichen Vorauszahlungstermine der
Umsatzsteuer beachten. Für alle diese Zahlungstermine
gibt es eine Schonfrist von fünf Werktagen.
Bemessungsgrundlage für die
Höhe der Vorauszahlung
Die Höhe der Vorauszahlungen richtet sich grundsätz-
lich nach der aus der letzten Einkommensteuer-Veran-
lagung resultierenden Einkommensteuerschuld, die das
Finanzamt unter Anrechnung von Steuerabzugsbeträ-
gen errechnet hat. Würde die Vorauszahlung weniger
als 400 Euro im Kalenderjahr bzw. 100 Euro im viertel-
jährlichen Vorauszahlungszeitraum betragen, wird keine
Vorauszahlung festgesetzt (§ 37 Abs. 5 Satz 1 EStG).
Können Sie glaubhaft machen, dass die Einkommen-
steuerschuld im Vorauszahlungsjahr niedriger als im
Jahr der letzten Veranlagung ausfallen wird, so gilt diese
niedrigere voraussichtliche Einkommensteuer-schuld
als Bemessungsgrundlage für die Vorauszahlungen.
Entscheidende Bedeutung kommt damit der Frage zu,
welche Tatbestände zu einer Verminderung der Ein-
kommensteuer-Vorauszahlungen führen können.
Wann kann man einen Herabsetzungs
antrag zur Vorauszahlung stellen?
Grundsätzlich sind natürlich alle nachhaltigen Minderun-
gen auf der Betriebseinnahmenseite und Erhöhungen
auf der Betriebsausgabenseite geeignet, eine Kürzung
der Einkommensteuer-Vorauszahlungen zu beantragen.
Voraussetzung ist jedoch, der Finanzverwaltung kann
die Einnahmenminderung und/oder Ausgabenerhöhung
plausibel dargelegt werden. Darüber muss kein detaillierter
Rechnungsnachweis geführt werden. Das ist in aller Regel
auch gar nicht möglich. Es genügt normalerweise, wenn
für den Eintritt des gewinnmindernden Ereignisses kon-
krete Anhaltspunkte geliefert und bezüglich der Gewinn-
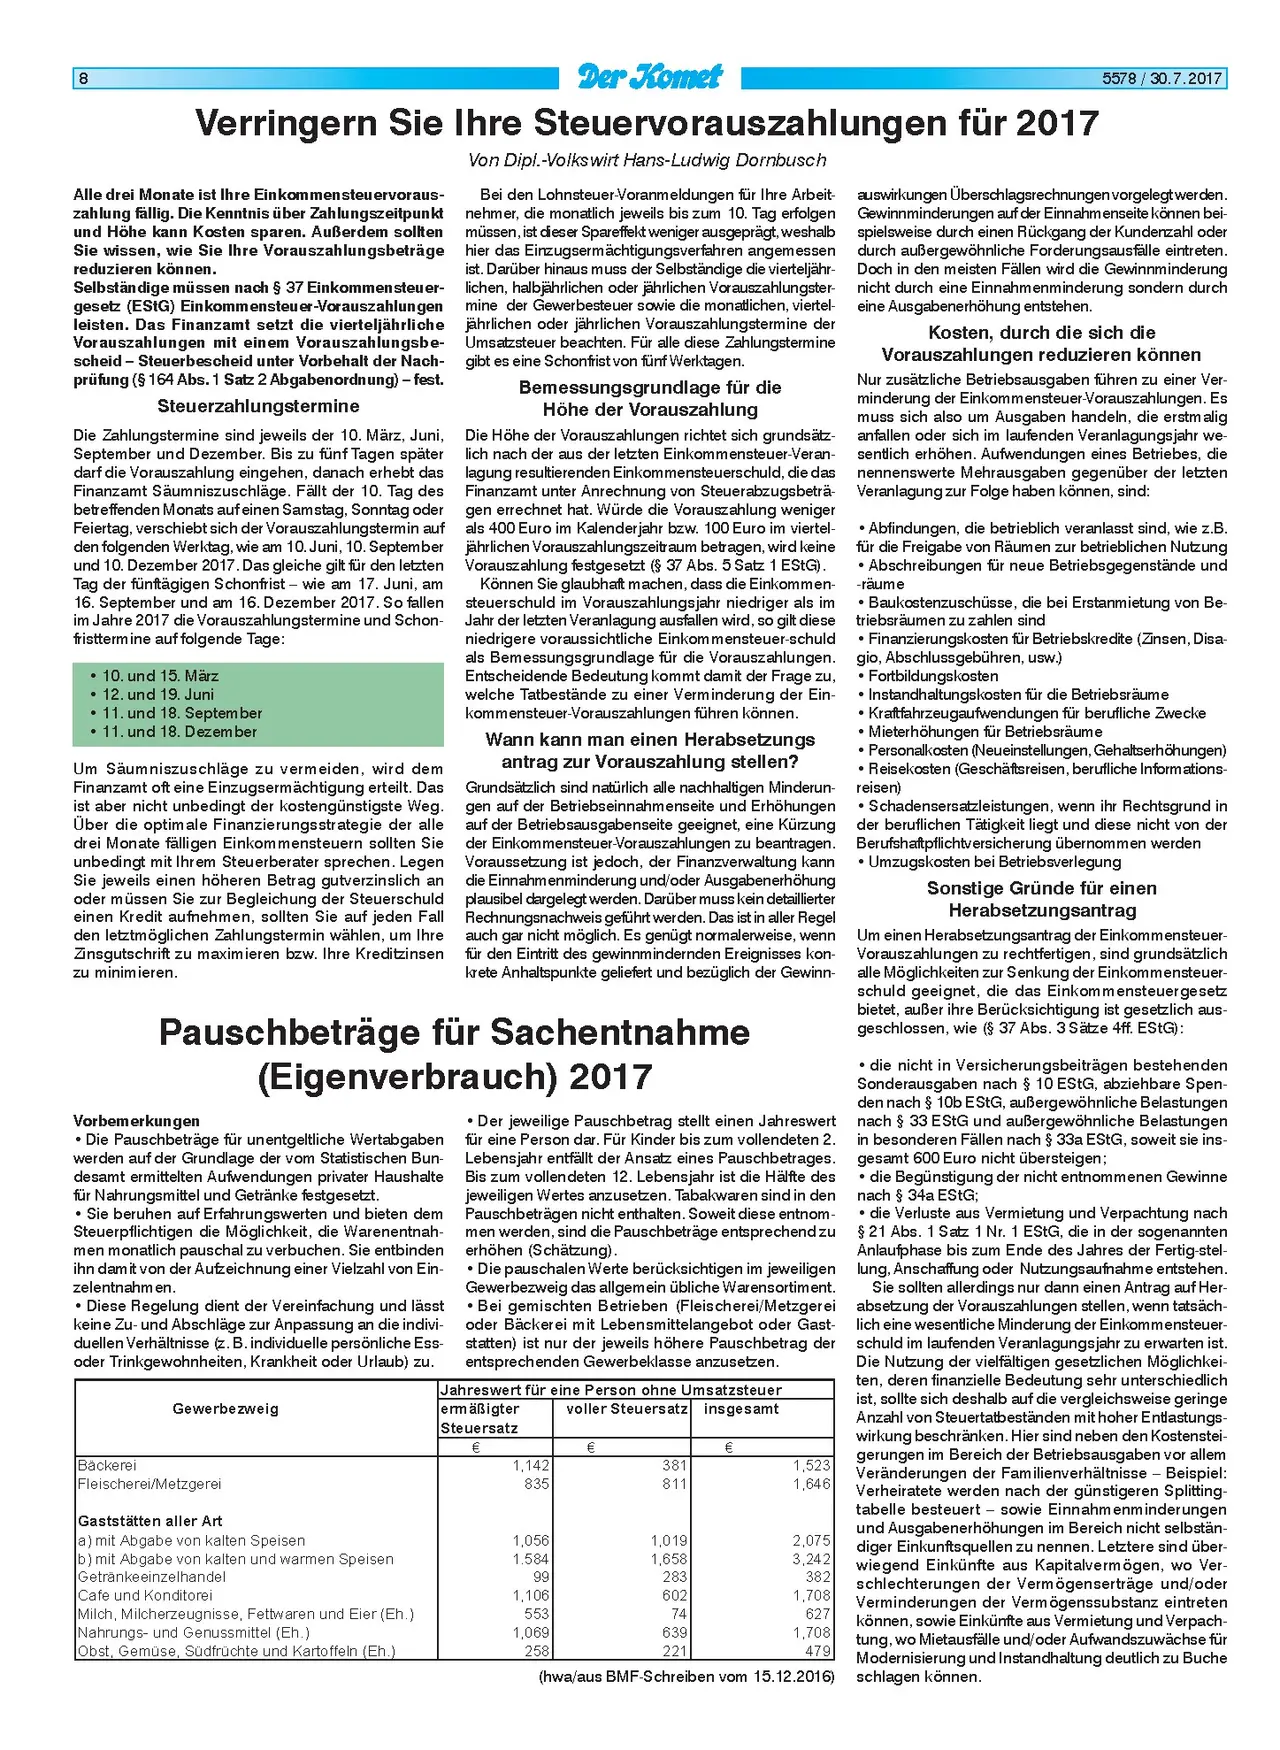
Pauschbeträge für Sachentnahme
(Eigenverbrauch) 2017
Vorbemerkungen
• Die Pauschbeträge für unentgeltliche Wertabgaben
werden auf der Grundlage der vom Statistischen Bun-
desamt ermittelten Aufwendungen privater Haushalte
für Nahrungsmittel und Getränke festgesetzt.
• Sie beruhen auf Erfahrungswerten und bieten dem
Steuerpflichtigen die Möglichkeit, die Warenentnah-
men monatlich pauschal zu verbuchen. Sie entbinden
ihn damit von der Aufzeichnung einer Vielzahl von Ein-
zelentnahmen.
• Diese Regelung dient der Vereinfachung und lässt
keine Zu- und Abschläge zur Anpassung an die indivi-
duellen Verhältnisse (z. B. individuelle persönliche Ess-
oder Trinkgewohnheiten, Krankheit oder Urlaub) zu.
Gewerbezweig
Bäckerei
Fleischerei/Metzgerei
Gaststätten aller Art
a) mit Abgabe von kalten Speisen
• Der jeweilige Pauschbetrag stellt einen Jahreswert
für eine Person dar. Für Kinder bis zum vollendeten 2.
Lebensjahr entfällt der Ansatz eines Pauschbetrages.
Bis zum vollendeten 12. Lebensjahr ist die Hälfte des
jeweiligen Wertes anzusetzen. Tabakwaren sind in den
Pauschbeträgen nicht enthalten. Soweit diese entnom-
men werden, sind die Pauschbeträge entsprechend zu
erhöhen (Schätzung).
• Die pauschalen Werte berücksichtigen im jeweiligen
Gewerbezweig das allgemein übliche Warensortiment.
• Bei gemischten Betrieben (Fleischerei/Metzgerei
oder Bäckerei mit Lebensmittelangebot oder Gast-
statten) ist nur der jeweils höhere Pauschbetrag der
entsprechenden Gewerbeklasse anzusetzen.
Jahreswert für eine Person ohne Umsatzsteuer
ermäßigter voller Steuersatz insgesamt
Steuersatz
€
€
€
1,142
835
381
811
1,056
1,019
b) mit Abgabe von kalten und warmen Speisen
Getränkeeinzelhandel
1.584
1,658
99
283
Cafe und Konditorei
1,106
602
Milch, Milcherzeugnisse, Fettwaren und Eier (Eh.)
Nahrungs- und Genussmittel (Eh.)
553
74
1,069
639
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
258
221
1,523
1,646
2,075
3,242
382
1,708
627
1,708
479
(hwa/aus BMF-Schreiben vom 15.12.2016)
5578/30.7.2017
auswirkungen Überschlagsrechnungen vorgelegt werden.
Gewinnminderungen auf der Einnahmenseite können bei-
spielsweise durch einen Rückgang der Kundenzahl oder
durch außergewöhnliche Forderungsausfälle eintreten.
Doch in den meisten Fällen wird die Gewinnminderung
nicht durch eine Einnahmenminderung sondern durch
eine Ausgabenerhöhung entstehen.
Kosten, durch die sich die
Vorauszahlungen reduzieren können
Nur zusätzliche Betriebsausgaben führen zu einer Ver-
minderung der Einkommensteuer-Vorauszahlungen. Es
muss sich also um Ausgaben handeln, die erstmalig
anfallen oder sich im laufenden Veranlagungsjahr we-
sentlich erhöhen. Aufwendungen eines Betriebes, die
nennenswerte Mehrausgaben gegenüber der letzten
Veranlagung zur Folge haben können, sind:
• Abfindungen, die betrieblich veranlasst sind, wie z.B.
für die Freigabe von Räumen zur betrieblichen Nutzung
• Abschreibungen für neue Betriebsgegenstände und
-räume
⚫ Baukostenzuschüsse, die bei Erstanmietung von Be-
triebsräumen zu zahlen sind
• Finanzierungskosten für Betriebskredite (Zinsen, Disa-
gio, Abschlussgebühren, usw.)
• Fortbildungskosten
Instandhaltungskosten für die Betriebsräume
• Kraftfahrzeugaufwendungen für berufliche Zwecke
• Mieterhöhungen für Betriebsräume
• Personalkosten (Neueinstellungen, Gehaltserhöhungen)
• Reisekosten (Geschäftsreisen, berufliche Informations-
reisen)
⚫ Schadensersatzleistungen, wenn ihr Rechtsgrund in
der beruflichen Tätigkeit liegt und diese nicht von der
Berufshaftpflichtversicherung übernommen werden
• Umzugskosten bei Betriebsverlegung
Sonstige Gründe für einen
Herabsetzungsantrag
Um einen Herabsetzungsantrag der Einkommensteuer-
Vorauszahlungen zu rechtfertigen, sind grundsätzlich
alle Möglichkeiten zur Senkung der Einkommensteuer-
schuld geeignet, die das Einkommensteuergesetz
bietet, außer ihre Berücksichtigung ist gesetzlich aus-
geschlossen, wie (§ 37 Abs. 3 Sätze 4ff. EStG):
⚫ die nicht in Versicherungsbeiträgen bestehenden
Sonderausgaben nach § 10 EStG, abziehbare Spen-
den nach § 10b EStG, außergewöhnliche Belastungen
nach § 33 EStG und außergewöhnliche Belastungen
in besonderen Fällen nach § 33a EStG, soweit sie ins-
gesamt 600 Euro nicht übersteigen;
⚫ die Begünstigung der nicht entnommenen Gewinne
nach § 34a EStG;
⚫ die Verluste aus Vermietung und Verpachtung nach
§ 21 Abs. 1 Satz 1 Nr. 1 EStG, die in der sogenannten
Anlaufphase bis zum Ende des Jahres der Fertig-stel-
lung, Anschaffung oder Nutzungsaufnahme entstehen.
Sie sollten allerdings nur dann einen Antrag auf Her-
absetzung der Vorauszahlungen stellen, wenn tatsäch-
lich eine wesentliche Minderung der Einkommensteuer-
schuld im laufenden Veranlagungsjahr zu erwarten ist.
Die Nutzung der vielfältigen gesetzlichen Möglichkei-
ten, deren finanzielle Bedeutung sehr unterschiedlich
ist, sollte sich deshalb auf die vergleichsweise geringe
Anzahl von Steuertatbeständen mit hoher Entlastungs-
wirkung beschränken. Hier sind neben den Kostenstei-
gerungen im Bereich der Betriebsausgaben vor allem
Veränderungen der Familienverhältnisse - Beispiel:
Verheiratete werden nach der günstigeren Splitting-
tabelle besteuert - sowie Einnahmenminderungen
und Ausgabenerhöhungen im Bereich nicht selbstän-
diger Einkunftsquellen zu nennen. Letztere sind über-
wiegend Einkünfte aus Kapitalvermögen, wo Ver-
schlechterungen der Vermögenserträge und/oder
Verminderungen der Vermögenssubstanz eintreten
können, sowie Einkünfte aus Vermietung und Verpach-
tung, wo Mietausfälle und/oder Aufwandszuwächse für
Modernisierung und Instandhaltung deutlich zu Buche
schlagen können.