Der Komet 5828 – Seite 21
2024-07-10 · Seite 21 von 52
OCR-Text · Seite 21
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Ab diesem Zeitpunkt sollen ebenfalls die Vorausset-
zungen für das im Koalitionsvertrag vorgesehene Mel-
desystem beziehungsweise für die EU-seitig geplanten
ViDA-Maßnahmen geschaffen sein, mit denen der Um-
satzsteuerbetrug EU-weit eingedämmt werden soll.
Was gilt für den Rechnungsempfänger?
Die neue E-Rechnungspflicht gilt wie dargestellt grund-
sätzlich ab 1. Januar 2025.
Der Empfang der E-Rechnung ist
von allen Unternehmen einzurichten!
Sofern ein inländisches Unternehmen als Rech-
nungsaussteller die oben genannten Übergangs-
regelungen nicht in Anspruch nimmt, müssen
inländische unternehmerische Rechnungsemp-
fänger bereits ab 1. Januar 2025 in der Lage sein,
elektronische Rechnungen nach den neuen Vor-
gaben empfangen und verarbeiten zu können.
Auch Unternehmen mit ausschließlich Privatkun-
den oder Kleinunternehmer ohne Ausweis der
Umsatzsteuer auf der Rechnung sollten dringend
prüfen, ob zum Jahreswechsel 2024/2025 zumin-
dest der Empfang der E-Rechnung ermöglicht
werden kann, zum Beispiel weil deren Lieferanten
ab diesem Zeitpunkt E-Rechnungen versenden
möchten.
Anders als bisher ist die Ausstellung der „neuen" E-
Rechnung nicht an eine Zustimmung des Rechnungs-
empfängers geknüpft. Diese ist nur noch für elektroni-
sche Rechnungen erforderlich, die nicht den neuen
Vorgaben (beispielsweise PDF-Dateien) entsprechen
beziehungsweise in den Fällen, in denen keine E-Rech-
nungspflicht besteht (zum Beispiel bei bestimmten
steuerfreien Umsätzen oder Kleinbetragsrechnungen).
Hinweis: Bei Rechnungen an Endverbraucher (B2C)
bleibt weiterhin deren Zustimmung Voraussetzung für
die elektronische Rechnungsstellung.
Wie wird die E-Rechnung zukünftig zugestellt?
Aktuell enthält die neue gesetzliche Regelung keine
Vorgaben zum Übermittlungsweg von elektronischen
Rechnungen. Für den Empfang einer elektronischen
Rechnung dürfte daher zunächst ein E-Mail-Postfach
ausreichen.
Ausnahmen Kleinbetragsrechnungen
und Fahrausweise
Nicht in jedem Anwendungsfall ist die Ausstellung ei-
ner E-Rechnung verpflichtend. So können Kleinbe-
tragsrechnungen (bis 250 Euro) weiterhin als „sonstige
Rechnungen" im oben genannten Sinne übermittelt
werden, also beispielsweise in Papierform. Gleiches
gilt für Fahrausweise.
Hinweis: Die Informationen und Auskünfte der IHK
Darmstadt sind ein Service für ihre Mitgliedsunterneh-
men. Sie enthalten nur erste Hinweise und erheben da-
her keinen Anspruch auf Vollständigkeit. Obwohl sie
mit größtmöglicher Sorgfalt erstellt wurden, kann eine
Haftung für ihre inhaltliche Richtigkeit nicht übernom-
men werden. Sie können eine Beratung im Einzelfall,
beispielsweise durch einen Rechtsanwalt, Steuer- oder
Unternehmensberater, nicht ersetzen.
Quelle: Uwe Zahlten, IHK Darmstadt,
Nr. 5784882
Werden Sie
Mitglied im
BSM
dem größten
Verband der
Schausteller und
Marktkaufleute
Minijobber aus dem EU-Ausland: Hinweise für Arbeitgeber
Arbeitgeberinnen und Arbeitgeber müssen bei der Einstellung
von Beschäftigten aus dem EU-Ausland einige Dinge beachten.
Dieser Leitfaden gibt praktische Hinweise und Erklärungen.
Wer darf in Deutschland arbeiten?
Grundsätzlich dürfen alle Menschen aus einem EU/EWR-Mit-
gliedstaat oder der Schweiz ohne Aufenthaltstitel und Arbeits-
genehmigung in Deutschland arbeiten. Für britische Staatsbürger
gelten seit dem 1. Januar 2021 aufgrund des Brexits allerdings
Sonderregelungen. Sie benötigen einen Aufenthaltstitel und
eine Arbeitserlaubnis. Diese werden von der zuständigen Aus-
länderbehörde erteilt.
Wann muss ein Minijobber aus dem EU-Ausland
bei der Minijob-Zentrale angemeldet werden?
Arbeitgeberinnen und Arbeitgeber müssen zunächst klären, ob
für die Beschäftigung das deutsche Sozialversicherungsrecht
gilt. Nur dann ist die Beschäftigung bei der Minijob-Zentrale an-
zumelden. Die Entscheidung darüber, welches Recht anzuwen-
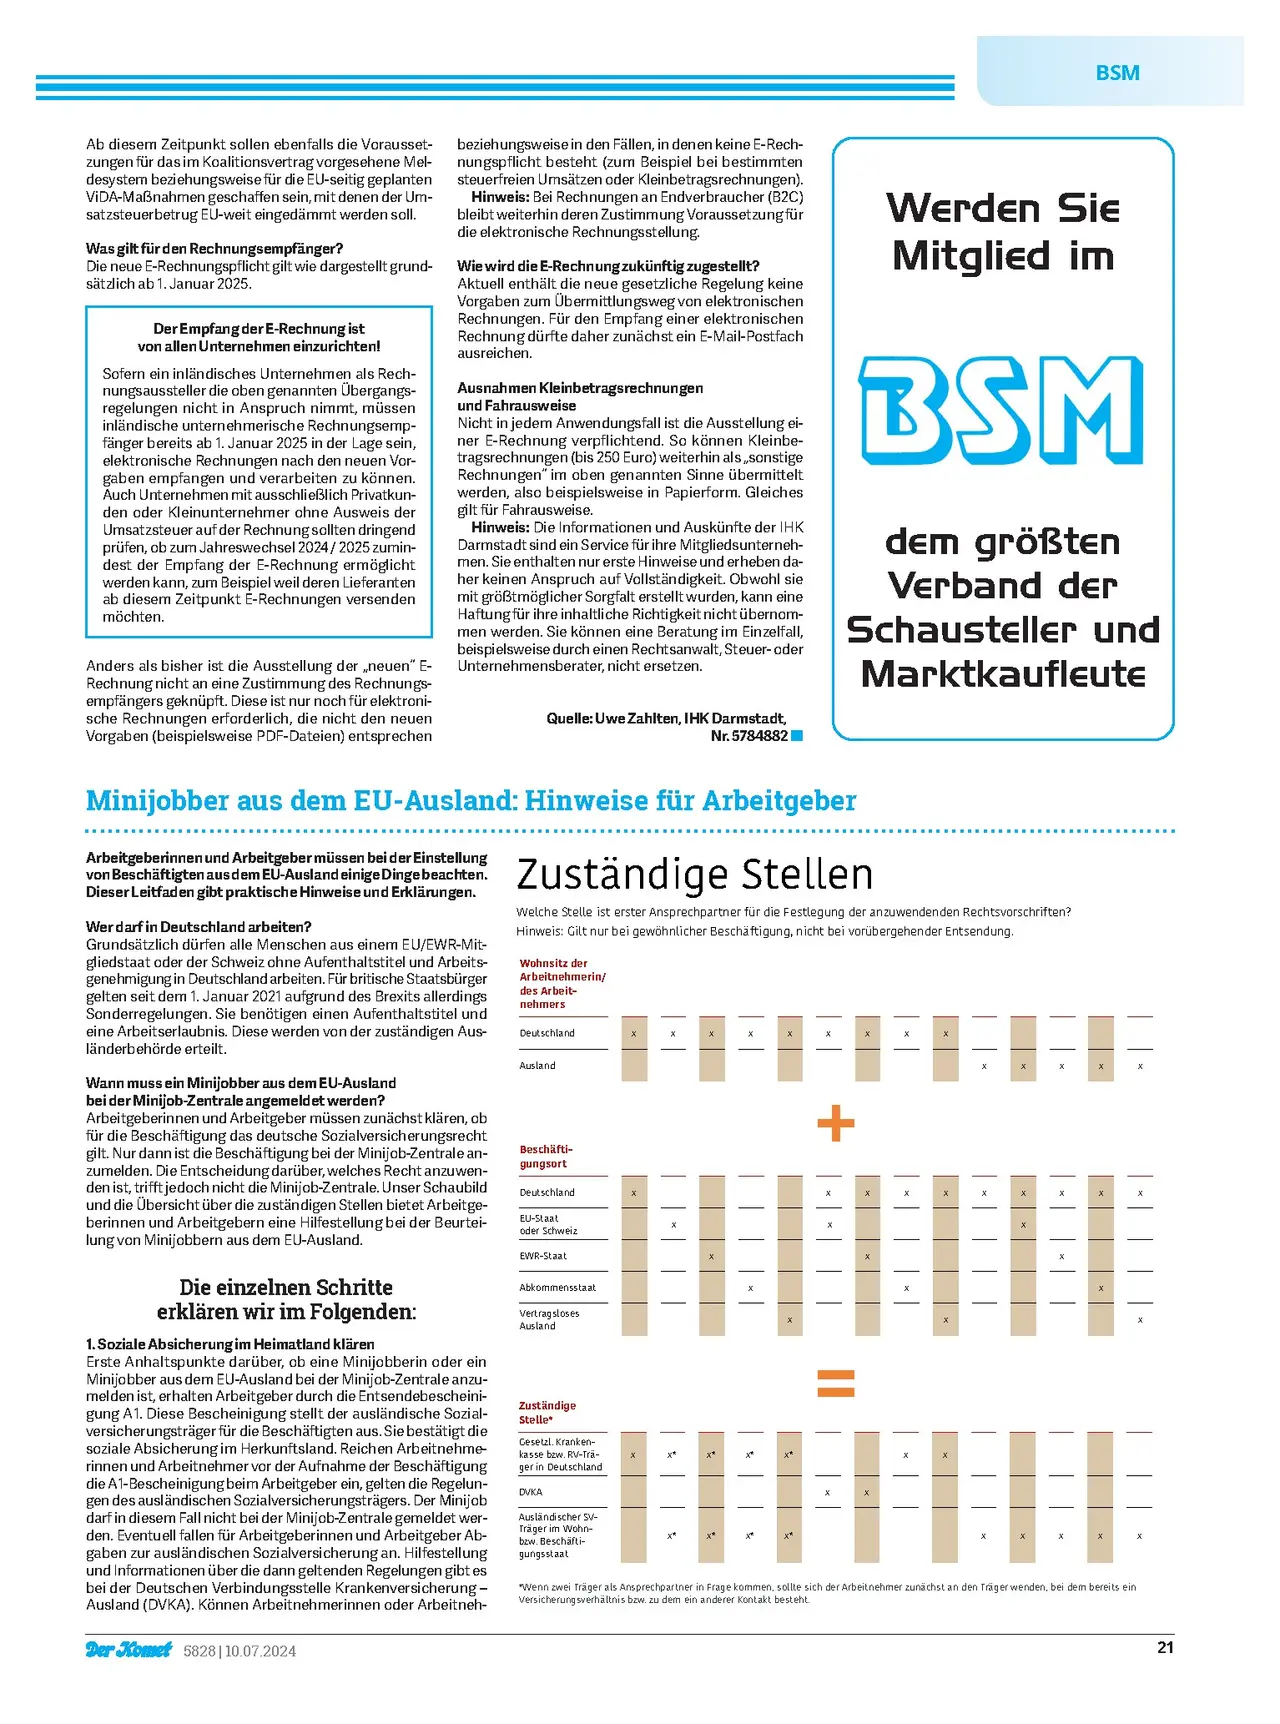
den ist, trifft jedoch nicht die Minijob-Zentrale. Unser Schaubild
und die Übersicht über die zuständigen Stellen bietet Arbeitge-
berinnen und Arbeitgebern eine Hilfestellung bei der Beurtei-
lung von Minijobbern aus dem EU-Ausland.
Die einzelnen Schritte
erklären wir im Folgenden:
1. Soziale Absicherung im Heimatland klären
Erste Anhaltspunkte darüber, ob eine Minijobberin oder ein
Minijobber aus dem EU-Ausland bei der Minijob-Zentrale anzu-
melden ist, erhalten Arbeitgeber durch die Entsendebescheini-
gung A1. Diese Bescheinigung stellt der ausländische Sozial-
versicherungsträger für die Beschäftigten aus. Sie bestätigt die
soziale Absicherung im Herkunftsland. Reichen Arbeitnehme-
rinnen und Arbeitnehmer vor der Aufnahme der Beschäftigung
die A1-Bescheinigung beim Arbeitgeber ein, gelten die Regelun-
gen des ausländischen Sozialversicherungsträgers. Der Minijob
darf in diesem Fall nicht bei der Minijob-Zentrale gemeldet wer-
den. Eventuell fallen für Arbeitgeberinnen und Arbeitgeber Ab-
gaben zur ausländischen Sozialversicherung an. Hilfestellung
und Informationen über die dann geltenden Regelungen gibt es
bei der Deutschen Verbindungsstelle Krankenversicherung -
Ausland (DVKA). Können Arbeitnehmerinnen oder Arbeitneh-
Der Komet 5828|10.07.2024
Zuständige Stellen
Welche Stelle ist erster Ansprechpartner für die Festlegung der anzuwendenden Rechtsvorschriften?
Hinweis: Gilt nur bei gewöhnlicher Beschäftigung, nicht bei vorübergehender Entsendung.
Wohnsitz der
Arbeitnehmerin/
des Arbeit-
nehmers
Deutschland
Ausland
Beschäfti-
gungsort
Deutschland
EU-Staat
oder Schweiz
EWR-Staat
Abkommensstaat
Vertragsloses
Ausland
Zuständige
Stelle*
Gesetzl. Kranken-
kasse bzw. RV-Trä-
ger in Deutschland
DVKA
Ausländischer SV-
Träger im Wohn-
bzw. Beschäfti-
gungsstaat
xxxxxxxxx
X
X
X
X
X
X
X
X
X
*Wenn zwei Träger als Ansprechpartner in Frage kommen, sollte sich der Arbeitnehmer zunächst an den Träger wenden, bei dem bereits ein
Versicherungsverhältnis bzw. zu dem ein anderer Kontakt besteht.
21