Der Komet 0950 – Seite 3
1903-06-06 · Seite 3 von 36
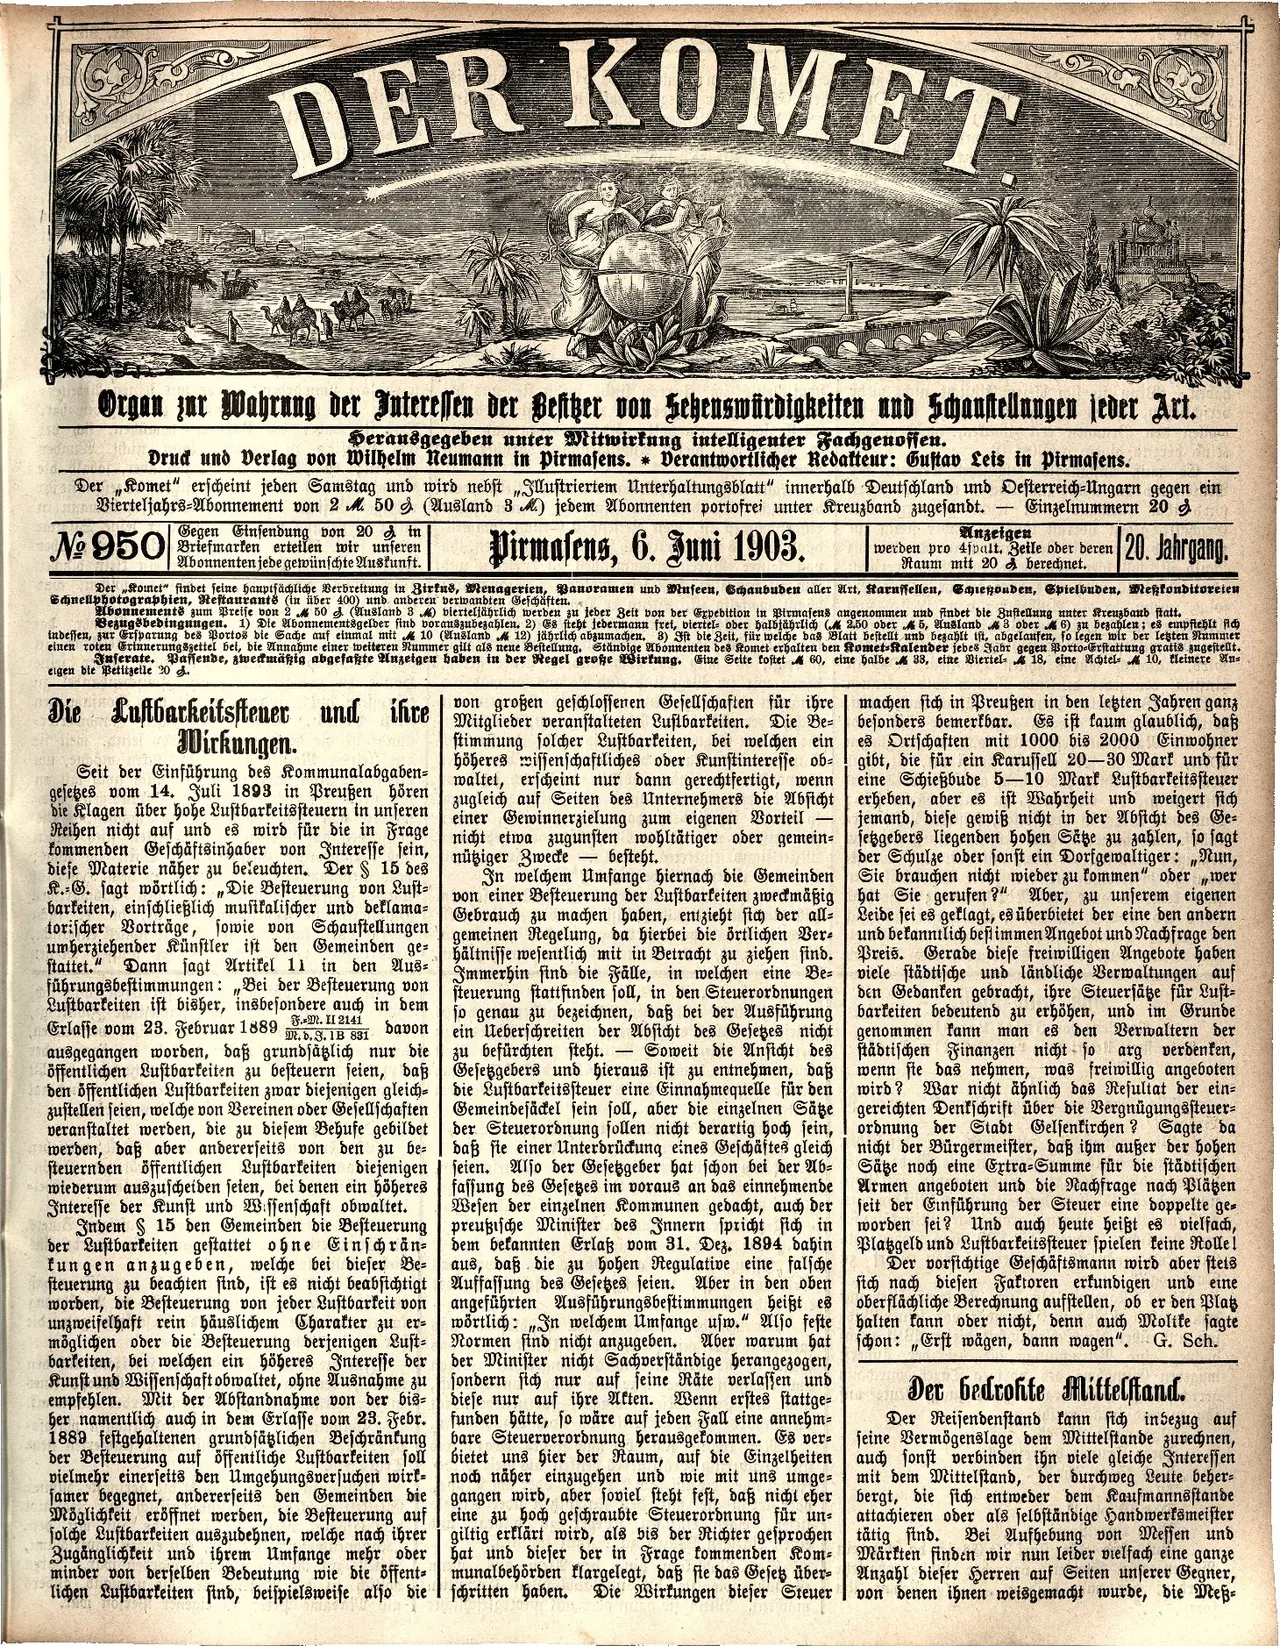
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
DER KOMET
Organ zur Wahrung der Interessen der Befizer von Sehenswürdigkeiten und Schaufstellungen jeder Art.
Herausgegeben unter Mitwirkung intelligenter Fachgenoffen.
Drud und Verlag von Wilhelm Neumann in Pirmasens. * Verantwortlicher Redakteur: Gustav Leis in Pirmasens.
Der Komet" erscheint jeden Samstag und wird nebst „Illustriertem Unterhaltungsblatt" innerhalb Deutschland und Desterreich-Ungarn gegen ein
Vierteljahrs-Abonnement von 2 M. 50 (Ausland 3) jedem Abonnenten portofrei unter Kreuzband zugesandt. Einzelnummern 20
"
No 950 Briefmarten erteilen wir unferen
Gegen Einsendung von 20 in
Abonnenten jede gewünschte Auskunft.
Pirmasens, 6. Juni 1903.
Anzeigen
Raum mit 20 berechnet.
werden pro 4fbalt. Belle oder beren 20. Jahrgang.
Der Komet" findet seine hauptsächliche Verbreitung in Zirkus, Menagerien, Panoramen und Museen, Schaubuden aller Art, Karuffellen, Siegouden, Spielbuden, Meßkonditoreien
Schnellphotographien, Restaurants (in über 400) und anderen verwandten Geschäften.
Abonnements zum Preise von 250 d. (Ausland 3 M) viertelfährlich werden zu jeder Zeit von der Expedition in Pirmasens angenommen und findet die Zustellung unter Kreuzband statt.
Bezugsbedingungen. 1) Die Abonnementsgelder sind vorauszubezahlen. 2) Es steht jedermann fret, viertel- oder halbjährlich (2.50 ober 5, Ausland 3 ober 6) zu bezahlen; es empfiehlt sich
indessen, zur Ersparung des Portos die Sache auf einmal mit 10 (Ausland 12) fährlich abzumachen. 3) Sft die Zeit, für welche das Blatt bestellt und bezahlt ist, abgelaufen, so legen wir der legten Nummer
einen roten Erinnerungszettel bet, die Annahme einer weiteren Nummer gilt als neue Bestellung. Ständige Abonnenten des Komet erhalten den Komet-Kalender jedes Jahr gegen Porto-Erstattung gratis zugestellt.
Inferate. Paffende, zweckmäßig abgefaßte Anzeigen haben in der Regel große Wirkung. Eine Seite foftet 60, eine halbe 33, eine Viertel-18, eine Achtel 10, fleinere An-
eigen bie Petitzelle 20 d.
Die Luftbarkeitsteuer und ihre
Wirkungen.
Seit der Einführung des Kommunalabgaben-
gefeßes vom 14. Juli 1893 in Preußen hören
die Klagen über hohe Lustbarkeitssteuern in unseren
Reihen nicht auf und es wird für die in Frage
tommenden Geschäftsinhaber von Interesse sein,
diese Materie näher zu beleuchten. Der § 15 des
K.-G. sagt wörtlich: "Die Besteuerung von Lust-
barkeiten, einschließlich musikalischer und deklama-
torischer Vorträge, sowie von Schaustellungen
umherziehender Künstler ist den Gemeinden ge-
stattet." Dann sagt Artikel 11 in den Aus-
führungsbestimmungen: "Bei der Besteuerung von
Lustbarkeiten ist bisher, insbesondere auch in dem
Erlasse vom 23. Februar 1889.
davon
ausgegangen worden, daß grundsäßlich nur die
öffentlichen Lustbarkeiten zu besteuern seien, daß
den öffentlichen Luftbarkeiten zwar diejenigen gleich-
zustellen seien, welche von Vereinen oder Gesellschaften
veranstaltet werden, die zu diesem Behufe gebildet
werden, daß aber andererseits von den zu be=
steuernden öffentlichen Luftbarkeiten diejenigen
wiederum auszuscheiden seien, bei denen ein höheres
Interesse der Kunst und Wissenschaft obwaltet.
F.-M. II 2141
M. b.J. 1B 831
Indem 15 den Gemeinden die Besteuerung
der Lustbarkeiten gestattet ohne Einschrän
fungen anzugeben, welche bei dieser Be=
steuerung zu beachten sind, ist es nicht beabsichtigt
worden, die Besteuerung von jeder Luftbarkeit von
unzweifelhaft rein häuslichem Charakter zu er-
möglichen oder die Besteuerung derjenigen Luft-
barkeiten, bei welchen ein höheres Interesse der
Kunst und Wissenschaft obwaltet, ohne Ausnahme zu
empfehlen. Mit der Abstandnahme von der bis-
her namentlich auch in dem Erlasse vom 23. Febr.
1889 festgehaltenen grundsäßlichen Beschränkung
der Besteuerung auf öffentliche Luftbarkeiten soll
vielmehr einerseits den Umgebungsversuchen wirk-
samer begegnet, andererseits den Gemeinden die
Möglichkeit eröffnet werden, die Besteuerung auf
solche Lustbarkeiten auszudehnen, welche nach ihrer
Zugänglichkeit und ihrem Umfange mehr oder
minder von derselben Bedeutung wie die öffent-
lichen Luftbarkeiten sind, beispielsweise also die
von großen geschlossenen Gesellschaften für ihre
Mitglieder veranstalteten Luftbarkeiten. Die Be-
stimmung solcher Lustbarkeiten, bei welchen ein
waltet, erscheint nur dann gerechtfertigt, wenn
höheres missenschaftliches oder Kunstinteresse ob-
zugleich auf Seiten des Unternehmers die Absicht
einer Gewinnerzielung zum eigenen Vorteil
nicht etwa zugunsten wohltätiger oder gemein-
nüßiger Zwecke besteht.
In welchem Umfange hiernach die Gemeinden
von einer Besteuerung der Luftbarkeiten zweckmäßig
Gebrauch zu machen haben, entzieht sich der all-
gemeinen Regelung, da hierbei die örtlichen Ver-
hältnisse wesentlich mit in Betracht zu ziehen sind.
Immerhin sind die Fälle, in welchen eine Be=
steuerung stattfinden soll, in den Steuerordnungen
so genau zu bezeichnen, daß bei der Ausführung
ein Ueberschreiten der Absicht des Gesetzes nicht
zu befürchten steht. Soweit die Ansicht des
Gesetzgebers und hieraus ist zu entnehmen, daß
die Luftbarkeitssteuer eine Einnahmequelle für den
Gemeindesäckel sein soll, aber die einzelnen Säße
der Steuerordnung sollen nicht derartig hoch sein,
daß ste einer Unterdrückung eines Geschäftes gleich
seien. Also der Gesetzgeber hat schon bei der Ab-
fassung des Gesezes im voraus an das einnehmende
Wesen der einzelnen Kommunen gedacht, auch der
preußische Minister des Innern spricht sich in
dem bekannten Erlaß vom 31. Dez. 1894 dahin
aus, daß die zu hohen Regulative eine falsche
Auffassung des Gesetzes seien. Aber in den oben
angeführten Ausführungsbestimmungen heißt es
wörtlich: In welchem Umfange usw." Also feste
Normen sind nicht anzugeben. Aber warum hat
der Minister nicht Sachverständige herangezogen,
sondern sich nur auf seine Räte verlassen und
diese nur auf ihre Akten. Wenn erstes stattge=
funden hätte, so wäre auf jeden Fall eine annehm-
bare Steuerverordnung herausgekommen. Es ver-
bietet uns hier der Raum, auf die Einzelheiten
noch näher einzugehen und wie mit uns umge-
gangen wird, aber soviel steht fest, daß nicht eher
eine zu hoch geschraubte Steuerordnung für un-
giltig erklärt wird, als bis der Nichter gesprochen
hat und dieser der in Frage kommenden Kom-
munalbehörden klargelegt, daß sie das Gesetz über-
schritten haben. Die Wirkungen dieser Steuer
"
machen sich in Preußen in den letzten Jahren ganz
besonders bemerkbar. Es ist kaum glaublich, daß
es Ortschaften mit 1000 bis 2000 Einwohner
gibt, die für ein Karussell 20-30 Mark und für
eine Schießbude 5-10 Mark Lustbarkeitssteuer
erheben, aber es ist Wahrheit und weigert sich
jemand, diese gewiß nicht in der Absicht des Ge-
sezgebers liegenden hohen Säße zu zahlen, so sagt
der Schulze oder sonst ein Dorfgewaltiger: Nun,
Sie brauchen nicht wieder zu kommen" oder „wer
hat Sie gerufen?" Aber, zu unserem eigenen
Leide sei es geklagt, es überbietet der eine den andern
und bekanntlich bestimmen Angebot und Nachfrage den
Preis. Gerade diese freiwilligen Angebote haben
viele städtische und ländliche Verwaltungen auf
den Gedanken gebracht, ihre Steuersäße für Luſt-
barkeiten bedeutend zu erhöhen, und im Grunde
genommen kann man es den Verwaltern der
städtischen Finanzen nicht so arg verdenken,
wenn sie das nehmen, was freiwillig angeboten
wird? War nicht ähnlich das Resultat der ein-
gereichten Denkschrift über die Vergnügungssteuer-
ordnung der Stadt Gelsenkirchen? Sagte da
nicht der Bürgermeister, daß ihm außer der hohen
Säge noch eine Extra-Summe für die städtischen
Armen angeboten und die Nachfrage nach Plägen
seit der Einführung der Steuer eine doppelte ge-
worden sei? Und auch heute heißt es vielfach,
Plaggeld und Luftbarkeitssteuer spielen keine Rolle!
Der vorsichtige Geschäftsmann wird aber stets
sich nach diesen Faktoren erkundigen und eine
oberflächliche Berechnung aufstellen, ob er den Plaz
halten kann oder nicht, denn auch Molike sagte
schon: „Erst wägen, dann wagen". G. Sch.
Der bedrohte Mittelstand.
Der Reisendenstand kann sich inbezug auf
seine Vermögenslage dem Mittelstande zurechnen,
auch sonst verbinden ihn viele gleiche Interessen
mit dem Mittelstand, der durchweg Leute beher-
bergt, die sich entweder dem Kaufmannsstande
attachieren oder als selbständige Handwerksmeister
tätig sind. Bei Aufhebung von Messen und
Märkten finden wir nun leider vielfach eine ganze
Anzahl dieser Herren auf Seiten unserer Gegner,
von denen ihnen weisgemacht wurde, die Meß-