Der Komet 1009 – Seite 3
1904-07-23 · Seite 3 von 38
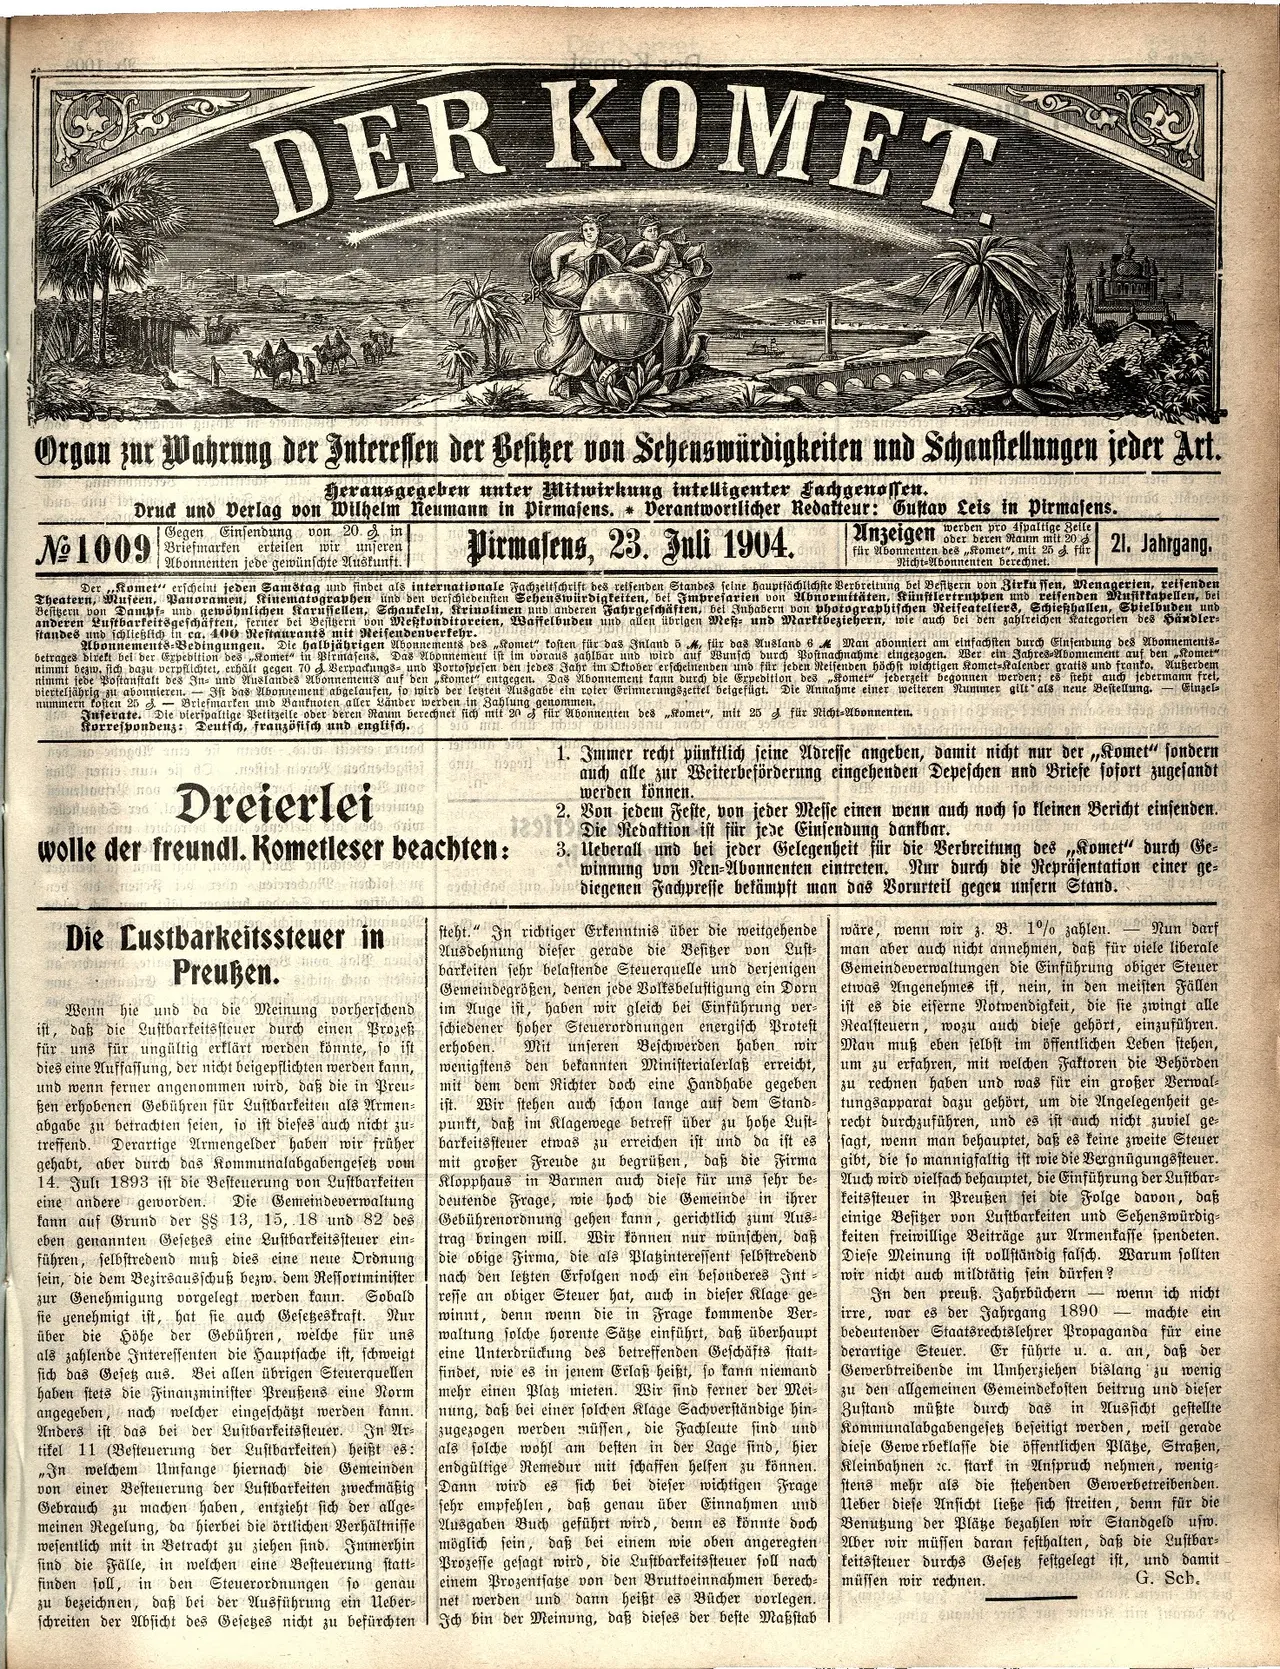
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
DER KOMET
Organ zur Wahrung der Intereffen der Befizer von Sehenswürdigkeiten und Schauffellungen jeder Art.
1195
bun diu 1st wan
Herausgegeben unter Mitwirkung intelligenter Fachgenoſſen.
Druck und Verlag von Wilhelm Neumann in Pirmasens. * Verantwortlicher Redakteur: Gustav Leis in Pirmasens.
Gegen Einsendung von 20. & in 119
№1009 Briefmarten erteilen
wir unseren
Abonnenten jede gewünschte Auskunft. I
Pirmasens, 23. Juli 1904.
werden pro 4spaltige Zeile |
für Abonnenten des „omet", mit 25 für
Nicht-Abonnenten berechnet.
Anzeigen oder beren Staum mit 2021. Jahrgang.
1100
Der Komet" erscheint jeden Samstag und findet als internationale Fachzeitschrift des reisenden Standes ſeine hauptsächlichste Verbreitung bei Beſizern von Zirkuſſen, Menagerien, reiſenden
Theatern, Museen, Panoramen, Kinematographen und den verschiedensten Sehenswürdigkeiten, bei Impresarien von Abnormitäten, Künstlertruppen und reifenden Musikkapellen, bei
Befizern von Dampf- und gewöhnlichen Karuffellen, Schaufeln, Krinolinen und anderen Fahrgeschäften, bei Inhabern von photographischen Reiseateliers, Schießhallen, Spielbuden und
anderen Luftbarkeitsgeschäften, ferner bei Besizern von Meßkonditoreien, Waff
Waffelbuden und allen übrigen Meß- und Marktbeziehern, wie auch bei den zahlreichen Kategorien des Händler-
unden und allen
standes und schließlich in ca. 400 Restaurants mit Reisendenverkehr.
Abonnements-Bedingungen. Die halbjährigen Abonnements des Somet" tosten für das Inland 5 M, für das Ausland 6 Man abonniert am einfachsten durch Einsendung des Abonnements-
betrages bireft bei der Expedition des „Somet" in Pirmasens. Das Abonnement ist im voraus zahlbar und wird auf Wunsch durch Poſtnachnahme eingezogen. Wer ein Jahres-Abonnement auf den „Komet"
nimmt bezw. fich dazu verpflichtet, erhält gegen 70 d. Verpackungs- und Portospesen ben jedes Jahr im Oktober erscheinenden und für jeden Reisenden höchst wichtigen Komet-Kalender gratis und franto. Außerdem
nimmt jede Postanstalt des In- und Auslandes Abonnements auf den „Stomet" entgegen. Das Abonnement kann durch die Expedition des "Somet" jederzeit begonnen werden; es steht auch jedermann fret,
vierteljährig zu abonnieren. Ist das Abonnement abgelaufen, so wird der letzten Ausgabe ein roter Grinnerungszettel beigefügt. Die Annahme einer weiteren Nummer gilt als neue Bestellung. Einzel-
nummern fosten 25 d. Briefmarken und Banknoten aller Länder werden in Zahlung genommen.
Inferate. Die vierspaltige Petitzeile ober deren Naum berechnet sich mit 20 & für Abonnenten des „Somet“, mit 25 d. für Nicht-Abonnenten. gome
Korrespondenz: Deutsch, französisch und englisch. 910 m di bist bilmysdnu
196098ngd smis 9:1
aslanis nu
Bishte und
1913
moist miradusdoplist.
Offi
119097!
91990
Dreierlei
wolle der freundl. Kometleser beachten:
ist
od side is disconfoblog
Die Lustbarkeitssteuer in
i
Preußen.
Sibin dosisio
Wenn hie und da die Meinung vorherschend
daß die Lustbarkeitssteuer dur
durch
einen Prozeß
für uns für ungültig erklärt werden könnte, so ist
dies eine Auffassung, der nicht beigepflichten werden kann,
und wenn ferner angenommen wird, daß die in Preu-
ßen erhobenen Gebühren für Luftbarkeiten als Armen-
abgabe zu betrachten seien, so ist dieses auch nicht zu-
treffend. Derartige Armengelder haben wir früher
gehabt, aber durch das Kommunalabgabengesetz vom
14. Juli 1893 ist die Besteuerung von Lustbarkeiten
eine anderea
geworden. Die Gemeindeverwaltung
kann auf Grund der §§ 13, 15, 18 und 82 des
eben genannten Gesetzes eine Lustbarkeitssteuer ein-
führen, selbstredend muß dies eine neue Ordnung
sein, die dem Bezirsausschuß bezw. dem Ressortminister
zur Genehmigung vorgelegt werden kann. Sobald
sie genehmigt hat
über die Höhe der
welche für uns
als zahlende Interessenten die Hauptsache ist, schweigt
sich das Gesetz aus. Bei allen übrigen Steuerquellen
haben stets die Finanzminister Preußens eine Norm
angegeben, nach welcher eingeschäßt werden kann.
Anders ist das bei der Lustbarkeitssteuer. In Ar-
tifel 11 (Besteuerung der Luftbarkeiten) heißt es:
"In welchem Umfange hiernach die Gemeinden
von einer Besteuerung der Luftbarkeiten zweckmäßig
Gebrauch zu machen haben, entzieht sich der allge-
meinen Regelung, da hierbei die örtlichen Verhältnisse
wesentlich mit in Betracht zu ziehen sind. Immerhin
sind die Fälle, in welchen eine Besteuerung statt
finden soll, in den Steuerordnungen so genau
zu bezeichnen, daß bei der Ausführung ein Ueber-
schreiten der Absicht des Gesezes nicht zu befürchten
öhe der Sie auch Gefeßestraft. Nur
"
1. Immer recht pünktlich seine Adresse angeben, damit nicht nur der „Komet" sondern
auch alle zur Weiterbeförderung eingehenden Depeschen und Briefe sofort zugesandt
werden können.
2. Von
12917: Bie Rebaltion ift für jede Einsendung dankbar. os mais su
Feste, von jeder Messe einen wenn auch noch so kleinen Bericht einsenden.
3.
berall und bei jeder Gelegenheit für die Verbreitung des Komet" durch Ge-
von Nen-Abonnenten eintreten. Nur durch die Repräsentation einer ge-
diegenen Fachpresse bekämpft man das Vorurteil gegen unsern Stand.
steht. In richtiger Erkenntnis über die weitgehende
Ausdehnung dieser gerade die Besizer von Lust-
barkeiten sehr belastende Steuerquelle und derjenigen
Gemeindegrößen, denen jede Volksbeluftigung ein Dorn
im Auge ist, haben wir gleich bei Einführung ver-
schiedener hoher
er Steuerordnungen energisch Proteſt
erhoben.
Mit unseren Beschwerden haben
wenigstens den bekannten Miniſterialerlaß erreicht,
, bir fehen auch fchon lang auf dem
wir
mit dem dem Richter doch eine Handhabe gegeben
ist. Wir stehen auch schon lange auf dem Stand-
punkt, daß im Klagewege betreff über zu hohe Luſt-
barkeitssteuer etwas zu erreichen ist und da ist es
mit großer Freude zu begrüßen, dağ die Firma
Klopphaus in Barmen auch diese für uns sehr be-
deutende Frage, wie hoch die Gemeinde in ihrer
Gebührenordnung gehen kann, gerichtlich zum Aus-
trag bringen will. Wir können nur wünschen, daß
die obige Firma, die als Plazinteressent selbstredend
nach den letzten Erfolgen noch ein besonderes Int
resse an obiger Steuer hat, auch in dieser Klage ge-
winnt, denn wenn die in Frage kommende Ver-
eine unterbrückung des betreffenden Geſchäfts ſtatt
findet, wie es in jenem Erlaß heißt, so kann niemand
mehr einen Platz mieten. Wir sind ferner der Mei-
nung, daß bei einer solchen Klage Sachverständige hin-
zugezogen werden müssen, die Fachleute sind und
als solche wohl am besten in der Lage sind, hier
endgültige Remedur mit schaffen helfen zu können.
Dann wird es sich bei dieser wichtigen Frage
sehr empfehlen, daß genau über Einnahmen und
Ausgaben Buch geführt wird, denn es könnte doch
möglich sein, daß bei einem wie oben angeregten
Prozesse gesagt wird, die Lustbarkeitssteuer soll nach
einem Prozentsaße von den Bruttoeinnahmen berech
net werden und dann heißt es Bücher vorlegen.
Ich bin der Meinung, daß dieses der beste Maßstab
wäre, wenn wir z. B. 1% zahlen. — Nun darf
man aber auch nicht annehmen, daß für viele liberale
Gemeindeverwaltungen die
die Einführung obiger Steuer
etwas Angenehmes ist, nein, in den meisten Fällen
ist es die eiserne Notwendigkeit, die sie zwingt alle
Realsteuern, wozu auch diese gehört, einzuführen.
Man muß eben selbst im öffentlichen Leben stehen,
um zu erfahren, mit welchen Faktoren die Behörden
zu rechnen haben und was für ein großer Verwal-
tungsapparat dazu gehört, um die Angelegenheit ge-
recht durchzuführen, und es ist auch nicht zuviel ge-
sagt, wenn man behauptet, daß es keine zweite Steuer
gibt, die so mannigfaltig ist wie die Vergnügungssteuer.
Auch wird vielfach behauptet, die Einführung der Luftbar-
keitssteuer in Preußen ſei die Folge davon, daß
einige Besitzer von Luftbarkeiten und Sehenswürdig-
keiten freiwillige Beiträge zur Armenkasse spendeten.
Diese Meinung ist vollständig falsch. Warum sollten
wir nicht auch mildtätig sein dürfen?
In den preuß. Jahrbüchern wenn ich nicht
irre, war es der Jahrgang 1890 machte ein
bedeutender Staatsrechtslehrer Propaganda für eine
derartige Steuer. Er führte u. a. an, daß der
Gewerbtreibende im Umherziehen bislang zu wenig
zu den allgemeinen Gemeindekosten beitrug und dieser
das
Zustand müßte durch
in Aussicht gestellte
Kommunalabgabengesetz beseitigt werden, weil gerade
diese Gewerbeklasse die öffentlichen Pläge, Straßen,
Kleinbahnen 2c. stark in Anspruch nehmen, wenig-
stens mehr als die stehenden Gewerbetreibenden.
Ueber diese Ansicht ließe sich streiten, denn für die
Benußung der Plätze bezahlen wir Standgeld usw.
Aber wir müssen daran festhalten, daß die Luftbar-
keitssteuer durchs Gesetz festgelegt ist, und damit
müssen wir rechnen.
G. Sch.