Der Komet 1890 – Seite 16
1921-07-16 · Seite 16 von 44
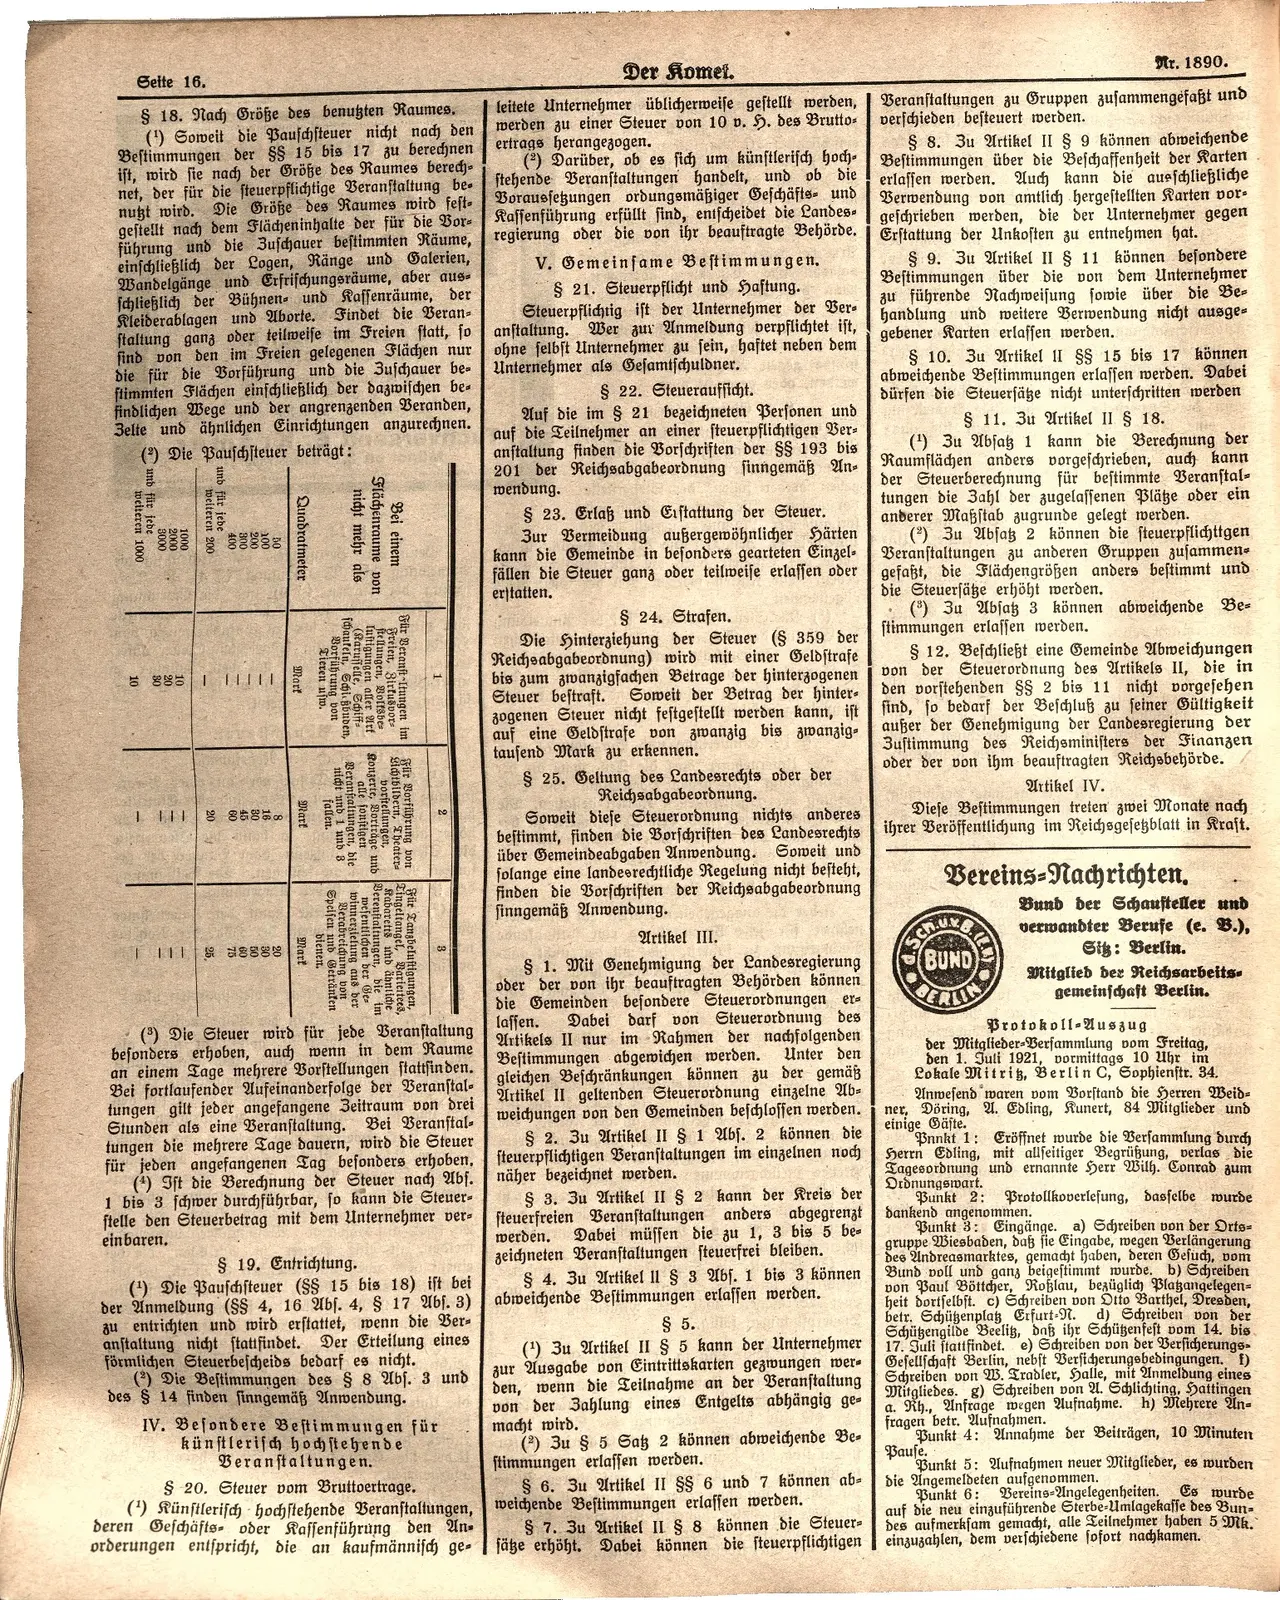
OCR-Text · Seite 16
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 16.
§ 18. Nach Größe des benutzten Raumes.
(1) Soweit die Bauschsteuer nicht nach den
Bestimmungen der §§ 15 bis 17 zu berechnen
ist, wird sie nach der Größe des Raumes berech-
net, der für die steuerpflichtige Veranstaltung be
nugt wird. Die Größe des Raumes wird fest-
gestellt nach dem Flächeninhalte der für die Vor-
führung und die Zuschauer bestimmten Räume,
einschließlich der Logen, Ränge und Galerien,
Wandelgänge und Erfrischungsräume, aber aus-
schließlich der Bühnen- und Kaffenräume, der
Kleiderablagen und Aborte. Findet die Veran-
staltung ganz oder teilweise im Freien statt, so
sind von den im Freien gelegenen Flächen nur
die für die Vorführung und die Zuschauer be-
stimmten Flächen einschließlich der dazwischen be-
findlichen Wege und der angrenzenden Veranden,
3elte und ähnlichen Einrichtungen anzurechnen.
(2) Die Pauschsteuer beträgt:
I und für jede
weiteren 200
$3000
2000
1000
für jede
weiteren 1000
| ||I
||||| |
Quadratmeter
nicht mehr als
Flächenraume von
Bei einem
Borführung von
Tieren usw.
schaufeln, Schießbuden,
(Karusselle, Schiff
luftigungen aller Art
ftellungen, Voltsbe
Freien, Zirkusvor
Für Beranft Itungen im
Mark
27 fallen.
nicht und 1 und 3
Veranstaltungen, die
alle sonstigen
Konzerte, Vorträge und
vorstellungen,
Lichtbildern, Theaters
Für Vorführung von Für
Mark
gb ähnliche
Tanzbeluftigungen,
kelungen. Die im
Berenstaininge
Tingeltangel, Bariertees,
chung von
ilung aus der
t der Ge="
Speisen und Getränken
Mark
dienen.
jede
เ
Veranstaltung
(3) Die Steuer wird für
besonders erhoben, auch wenn in dem Raume
an einem Tage mehrere Vorstellungen stattfinden.
Bei fortlaufender Aufeinanderfolge der Veranstal-
tungen gilt jeder angefangene 3eitraum von drei
Stunden als eine Veranstaltung. Bei Veranstal-
tungen die mehrere Tage dauern, wird die Steuer
für jeden angefangenen Tag besonders erhoben,
(4) Ist die Berechnung der Steuer nach Abs.
1 bis 3 schwer durchführbar, so kann die Steuer-
stelle den Steuerbetrag mit dem Unternehmer ver-
einbaren.
19. Entrichtung.
(1) Die Pauschsteuer (§§ 15 bis 18) ist bei
der Anmeldung (§§ 4, 16 Abs. 4, § 17 Abs. 3)
zu entrichten und wird erstattet, wenn die Ver-
anstaltung nicht stattfindet. Der Erteilung eines
förmlichen Steuerbescheids bedarf es nicht.
(2) Die Bestimmungen des § 8 Abs. 3 und
des § 14 finden sinngemäß Anwendung.
IV. Besondere Bestimmungen für
künstlerisch hochstehende
Veranstaltungen.
§ 20. Steuer vom Bruttoertrage.
() Künstlerisch hochstehende Veranstaltungen,
deren Geschäfts- oder Kassenführung den An-
Der Komet.
leitete Unternehmer üblicherweise gestellt werden,
werden zu einer Steuer von 10 v. H. des Brutto-
ertrags herangezogen.
(2) Darüber, ob es sich um künstlerisch hoch-
stehende Veranstaltungen handelt, und ob die
Boraussetzungen ordungsmäßiger Geschäfts- und
Kaffenführung erfüllt sind, entscheidet die Landes-
regierung oder die von ihr beauftragte Behörde.
V. Gemeinsame Bestimmungen.
§ 21. Steuerpflicht und Haftung.
Steuerpflichtig ist der Unternehmer der Ver-
anstaltung. Wer zur Anmeldung verpflichtet ist,
ohne selbst Unternehmer zu sein, haftet neben dem
Unternehmer als Gesamtschuldner.
§ 22. Steueraufsicht.
Auf die im § 21 bezeichneten Personen und
auf die Teilnehmer an einer steuerpflichtigen Ver-
anstaltung finden die Vorschriften der §§ 193 bis
201 der Reichsabgabeordnung sinngemäß An-
wendung.
§ 23. Erlaß und Erstattung der Steuer.
3ur Vermeidung außergewöhnlicher Härten
kann die Gemeinde in besonders gearteten Einzel-
fällen die Steuer ganz oder teilweise erlassen oder
erstatten.
§ 24. Strafen.
Die Hinterziehung der Steuer (§ 359 der
Reichsabgabeordnung) wird mit einer Geldstrafe
bis zum zwanzigfachen Betrage der hinterzogenen
Steuer bestraft. Soweit der Betrag der hinter
zogenen Steuer nicht festgestellt werden kann, ist
auf eine Geldstrafe von zwanzig bis zwanzig-
tausend Mark zu erkennen.
§ 25. Geltung des Landesrechts oder der
Reichsabgabeordnung.
Soweit diese Steuerordnung nichts anderes
bestimmt, finden die Borschriften des Landesrechts
über Gemeindeabgaben Anwendung. Soweit und
solange eine landesrechtliche Regelung nicht besteht,
finden die Vorschriften der Reichsabgabeordnung
finngemäß Anwendung.
Artikel III.
§ 1. Mit Genehmigung der Landesregierung
oder der von ihr beauftragten Behörden können
die Gemeinden besondere Steuerordnungen er-
laffen. Dabei darf von Steuerordnung des
Artikels II nur im Rahmen der nachfolgenden
Unter den
Bestimmungen abgewichen werden.
gleichen Beschränkungen können zu der gemäß
Artikel II geltenden Steuerordnung einzelne Ab-
weichungen von den Gemeinden beschlossen werden.
§ 2. 3u Artikel II § 1 Abs. 2 können die
steuerpflichtigen Veranstaltungen im einzelnen noch
näher bezeichnet werden.
§ 3. 3u Artikel II § 2 kann der Kreis der
steuerfreien Veranstaltungen anders abgegrenzt
werden. Dabei müssen die zu 1, 3 bis 5 be-
zeichneten Veranstaltungen steuerfrei bleiben.
§ 4. 3u Artikel 11 § 3 Abs. 1 bis 3 können
abweichende Bestimmungen erlassen werden.
§ 5.
(¹) 3u Artikel II § 5 kann der Unternehmer
zur Ausgabe von Eintrittskarten gezwungen wer-
den, wenn die Teilnahme an der Veranstaltung
von der Bahlung eines Entgelts abhängig ge=
macht wird.
(2) 3u § 5 Satz 2 können abweichende Be-
stimmungen erlassen werden.
§ 6. 3u Artikel II §§ 6 und 7 können ab-
weichende Bestimmungen erlassen werden.
§ 7. 3u Artikel II § 8 können die Steuer-
orderungen entspricht, die an kaufmännisch ge- fäße erhöht. Dabei können die steuerpflichtigen
Mr. 1890.
Veranstaltungen zu Gruppen zusammengefaßt und
verschieden besteuert werden.
§ 8. 3u Artikel II § 9 können abweichende
Bestimmungen über die Beschaffenheit der Karten
erlassen werden. Auch kann die ausschließliche
Verwendung von amtlich hergestellten Karten vor-
geschrieben werden, die der Unternehmer gegen
Erstattung der Unkosten zu entnehmen hat.
§ 9. Bu Artikel II § 11 können besondere
Bestimmungen über die von dem Unternehmer
zu führende Nachweisung sowie über die Be-
handlung und weitere Verwendung nicht ausge-
gebener Karten erlassen werden.
§ 10. 3u Artikel II §§ 15 bis 17 können
abweichende Bestimmungen erlassen werden. Dabei
dürfen die Steuersäge nicht unterschritten werden
§ 11. 3u Artikel II § 18.
(¹) 3u Absatz 1 kann die Berechnung der
Raumflächen anders vorgeschrieben, auch kann
der Steuerberechnung für bestimmte Veranstal-
tungen die Zahl der zugelassenen Plätze oder ein
anderer Maßstab zugrunde gelegt werden.
(2) 3u Absah 2 können die steuerpflichttgen
Veranstaltungen zu anderen Gruppen zusammen-
gefaßt, die Flächengrößen anders bestimmt und
die Steuersäge erhöht werden.
(3) 3u Absatz 3 können abweichende Be-
stimmungen erlassen werden.
§ 12. Beschließt eine Gemeinde Abweichungen
von der Steuerordnung des Artikels II, die in
den vorstehenden §§ 2 bis 11 nicht vorgesehen
sind, so bedarf der Beschluß zu seiner Gültigkeit
außer der Genehmigung der Landesregierung der
3ustimmung des Reichsministers der Finanzen
oder der von ihm beauftragten Reichsbehörde.
Artikel IV.
Diese Bestimmungen treten zwei Monate nach
ihrer Veröffentlichung im Reichsgesetzblatt in Kraft.
Bereins-Nachrichten.
B
BUND
BERLIN
Bund der Schausteller und
verwandter Berufe (e. B.),
Sig: Berlin.
Mitglied der Reichsarbeits-
gemeinschaft Berlin.
Protokoll-Auszug
der Mitglieder-Bersammlung vom Freitag,
den 1. Juli 1921, vormittags 10 Uhr im
Lokale Mitrig, Berlin C, Sophienstr. 34.
Anwesend waren vom Vorstand die Herren Weid-
ner, Döring, A. Edling, Kunert, 84 Mitglieder und
einige Gäste.
Pnnkt 1: Eröffnet wurde die Versammlung durch
Herrn Edling, mit allseitiger Begrüßung, verlas die
Tagesordnung und ernannte Herr Wilh. Conrad zum
Ordnungswart.
Punkt 2: Protollkoverlesung, dasselbe wurde
dankend angenommen.
Punkt 3: Eingänge. a) Schreiben von der Orts-
gruppe Wiesbaden, daß sie Eingabe, wegen Verlängerung
des Andreasmarktes, gemacht haben, deren Gesuch, vom
Bund voll und ganz beigestimmt wurde. b) Schreiben
von Paul Böttcher, Roßlau, bezüglich Plazangelegen=
heit dortselbst. c) Schreiben von Otto Barthel, Dresden,
betr. Schüßenplay Erfurt-N. d) Schreiben von der
Schüßengilde Beelig, daß ihr Schüßenfest vom 14. bis
17. Juli stattfindet. e) Schreiben von der Versicherungs-
Gesellschaft Berlin, nebst Versicherungsbedingungen. f)
Schreiben von W. Tradler, Halle, mit Anmeldung eines
Mitgliedes. g) Schreiben von A. Schlichting, Hattingen
a. Rh., Anfrage wegen Aufnahme. h) Mehrere An-
fragen betr. Aufnahmen.
Punkt 4: Annahme der Beiträgen, 10 Minuten
Pause.
Punkt 5: Aufnahmen neuer Mitglieder, es wurden
die Angemeldeten aufgenommen.
Es wurde
Vereins-Angelegenheiten.
Punkt 6:
auf die neu einzuführende Sterbe-Umlagekasse des Bun-
des aufmerksam gemacht, alle Teilnehmer haben 5 Mk.
einzuzahlen, dem verschiedene sofort nachkamen.