Der Komet 2717 – Seite 4
1937-05-22 · Seite 4 von 28
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Romet
Nr. 2717
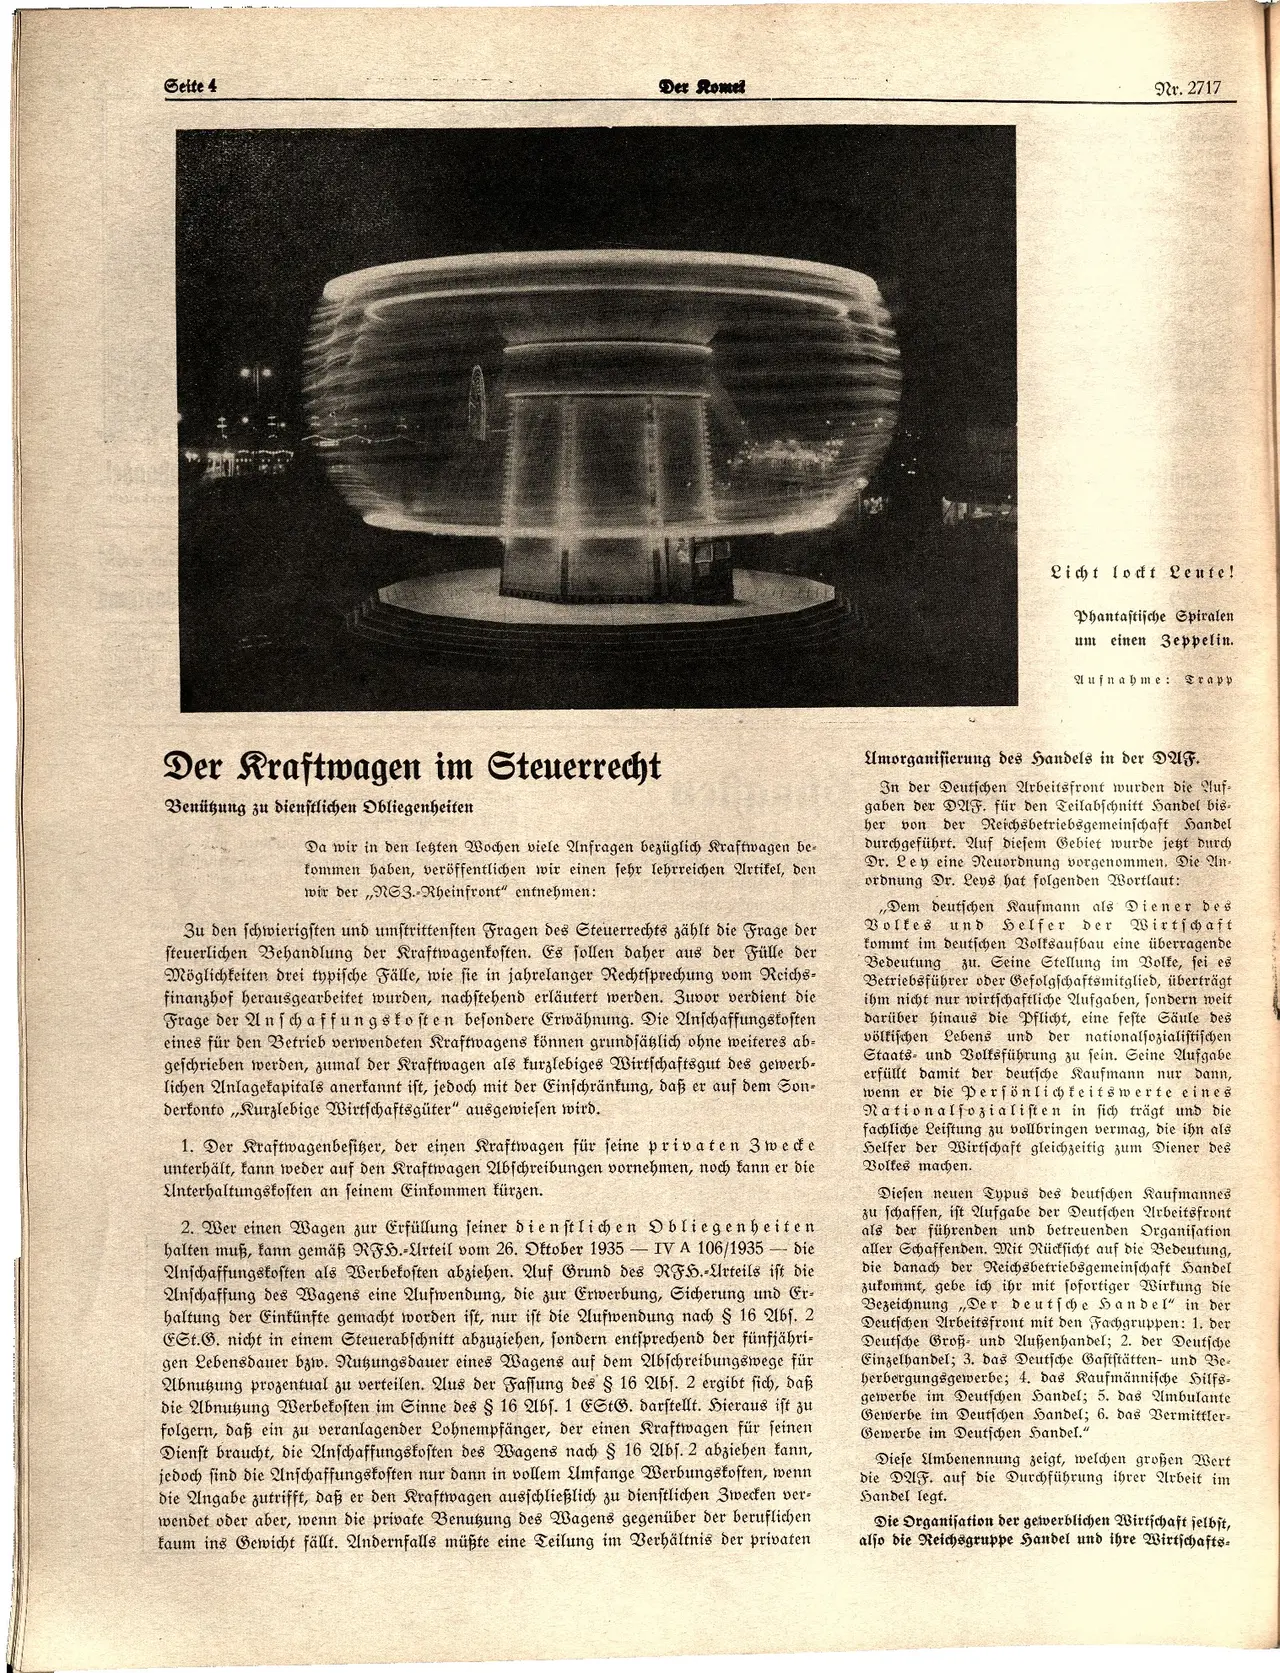
Licht lockt Leute!
Phantastische Spiralen
um einen Zeppelin.
Aufnahme: Trapp
Der Kraftwagen im Steuerrecht
Benützung zu dienstlichen Obliegenheiten
Da wir in den letzten Wochen viele Anfragen bezüglich Kraftwagen be-
kommen haben, veröffentlichen wir einen sehr lehrreichen Artikel, den
wir der,,NS3.-Rheinfront" entnehmen:
Zu den schwierigsten und umstrittensten Fragen des Steuerrechts zählt die Frage der
steuerlichen Behandlung der Kraftwagenkosten. Es sollen daher aus der Fülle der
Möglichkeiten drei typische Fälle, wie sie in jahrelanger Rechtsprechung vom Reichs-
finanzhof herausgearbeitet wurden, nachstehend erläutert werden. Zuvor verdient die
Frage der Anschaffungskosten besondere Erwähnung. Die Anschaffungskosten
eines für den Betrieb verwendeten Kraftwagens können grundsäßlich ohne weiteres ab-
geschrieben werden, zumal der Kraftwagen als kurzlebiges Wirtschaftsgut des gewerb-
lichen Anlagekapitals anerkannt ist, jedoch mit der Einschränkung, daß er auf dem Son-
derkonto,,Kurzlebige Wirtschaftsgüter" ausgewiesen wird.
1. Der Kraftwagenbesitzer, der einen Kraftwagen für seine privaten Zwecke
unterhält, kann weder auf den Kraftwagen Abschreibungen vornehmen, noch kann er die
Unterhaltungskosten an seinem Einkommen kürzen.
2. Wer einen Wagen zur Erfüllung seiner dienstlichen Obliegenheiten
halten muß, kann gemäß RFH.-Urteil vom 26. Oftober 1935 - IV A 106/1935 die
Anschaffungskosten als Werbekosten abziehen. Auf Grund des RFH.-Urteils ist die
Anschaffung des Wagens eine Aufwendung, die zur Erwerbung, Sicherung und Er-
haltung der Einkünfte gemacht worden ist, nur ist die Aufwendung nach § 16 Abs. 2
ESt.G. nicht in einem Steuerabschnitt abzuziehen, sondern entsprechend der fünfjähri-
gen Lebensdauer bzw. Nuzungsdauer eines Wagens auf dem Abschreibungswege für
Abnutzung prozentual zu verteilen. Aus der Fassung des § 16 Abs. 2 ergibt sich, daß
die Abnutzung Werbekosten im Sinne des § 16 Abs. 1 EStG. darstellt. Hieraus ist zu
folgern, daß ein zu veranlagender Lohnempfänger, der einen Kraftwagen für seinen
Dienst braucht, die Anschaffungskosten des Wagens nach § 16 Abs. 2 abziehen kann,
jedoch sind die Anschaffungskosten nur dann in vollem Umfange Werbungskosten, wenn
die Angabe zutrifft, daß er den Kraftwagen ausschließlich zu dienstlichen Zwecken ver-
wendet oder aber, wenn die private Benußung des Wagens gegenüber der beruflichen
kaum ins Gewicht fällt. Andernfalls müßte eine Teilung im Verhältnis der privaten
Umorganisierung des Handels in der DAF.
In der Deutschen Arbeitsfront wurden die Auf-
gaben der DAF. für den Teilabschnitt Handel bis-
her von der Reichsbetriebsgemeinschaft Handel
durchgeführt. Auf diesem Gebiet wurde jetzt durch
Dr. Ley eine Neuordnung vorgenommen. Die An-
ordnung Dr. Leys hat folgenden Wortlaut:
,,Dem deutschen Kaufmann als Diener des
Volkes und Helfer der Wirtschaft
kommt im deutschen Volksaufbau eine überragende
Bedeutung zu. Seine Stellung im Volke, sei es
Betriebsführer oder Gefolgschaftsmitglied, überträgt
ihm nicht nur wirtschaftliche Aufgaben, sondern weit
darüber hinaus die Pflicht, eine feste Säule des
völkischen Lebens und der nationalsozialistischen
Staats- und Volksführung zu sein. Seine Aufgabe
erfüllt damit der deutsche Kaufmann nur dann,
wenn er die Persönlichkeitswerte eines
Nationalsozialisten in sich trägt und die
fachliche Leistung zu vollbringen vermag, die ihn als
Helfer der Wirtschaft gleichzeitig zum Diener des
Volkes machen.
Diesen neuen Typus des deutschen Kaufmannes
zu schaffen, ist Aufgabe der Deutschen Arbeitsfront
als der führenden und betreuenden Organisation
aller Schaffenden. Mit Rücksicht auf die Bedeutung,
die danach der Reichsbetriebsgemeinschaft Handel
zukommt, gebe ich ihr mit sofortiger Wirkung die
Bezeichnung Der deutsche Handel" in der
Deutschen Arbeitsfront mit den Fachgruppen: 1. der
Deutsche Groß- und Außenhandel; 2. der Deutsche
Einzelhandel; 3. das Deutsche Gaststätten- und Be-
herbergungsgewerbe; 4. das Kaufmännische Hilfs-
gewerbe im Deutschen Handel; 5. das Ambulante
Gewerbe im Deutschen Handel; 6. das Vermittler-
Gewerbe im Deutschen Handel."
Diese Umbenennung zeigt, welchen großen Wert
die DAF. auf die Durchführung ihrer Arbeit im
Handel legt.
Die Organisation der gewerblichen Wirtschaft selbst,
also die Reichsgruppe Handel und ihre Wirtschafts-