Der Komet 2718 – Seite 4
1937-05-29 · Seite 4 von 28
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
Nr. 2718
Lucarvernferation
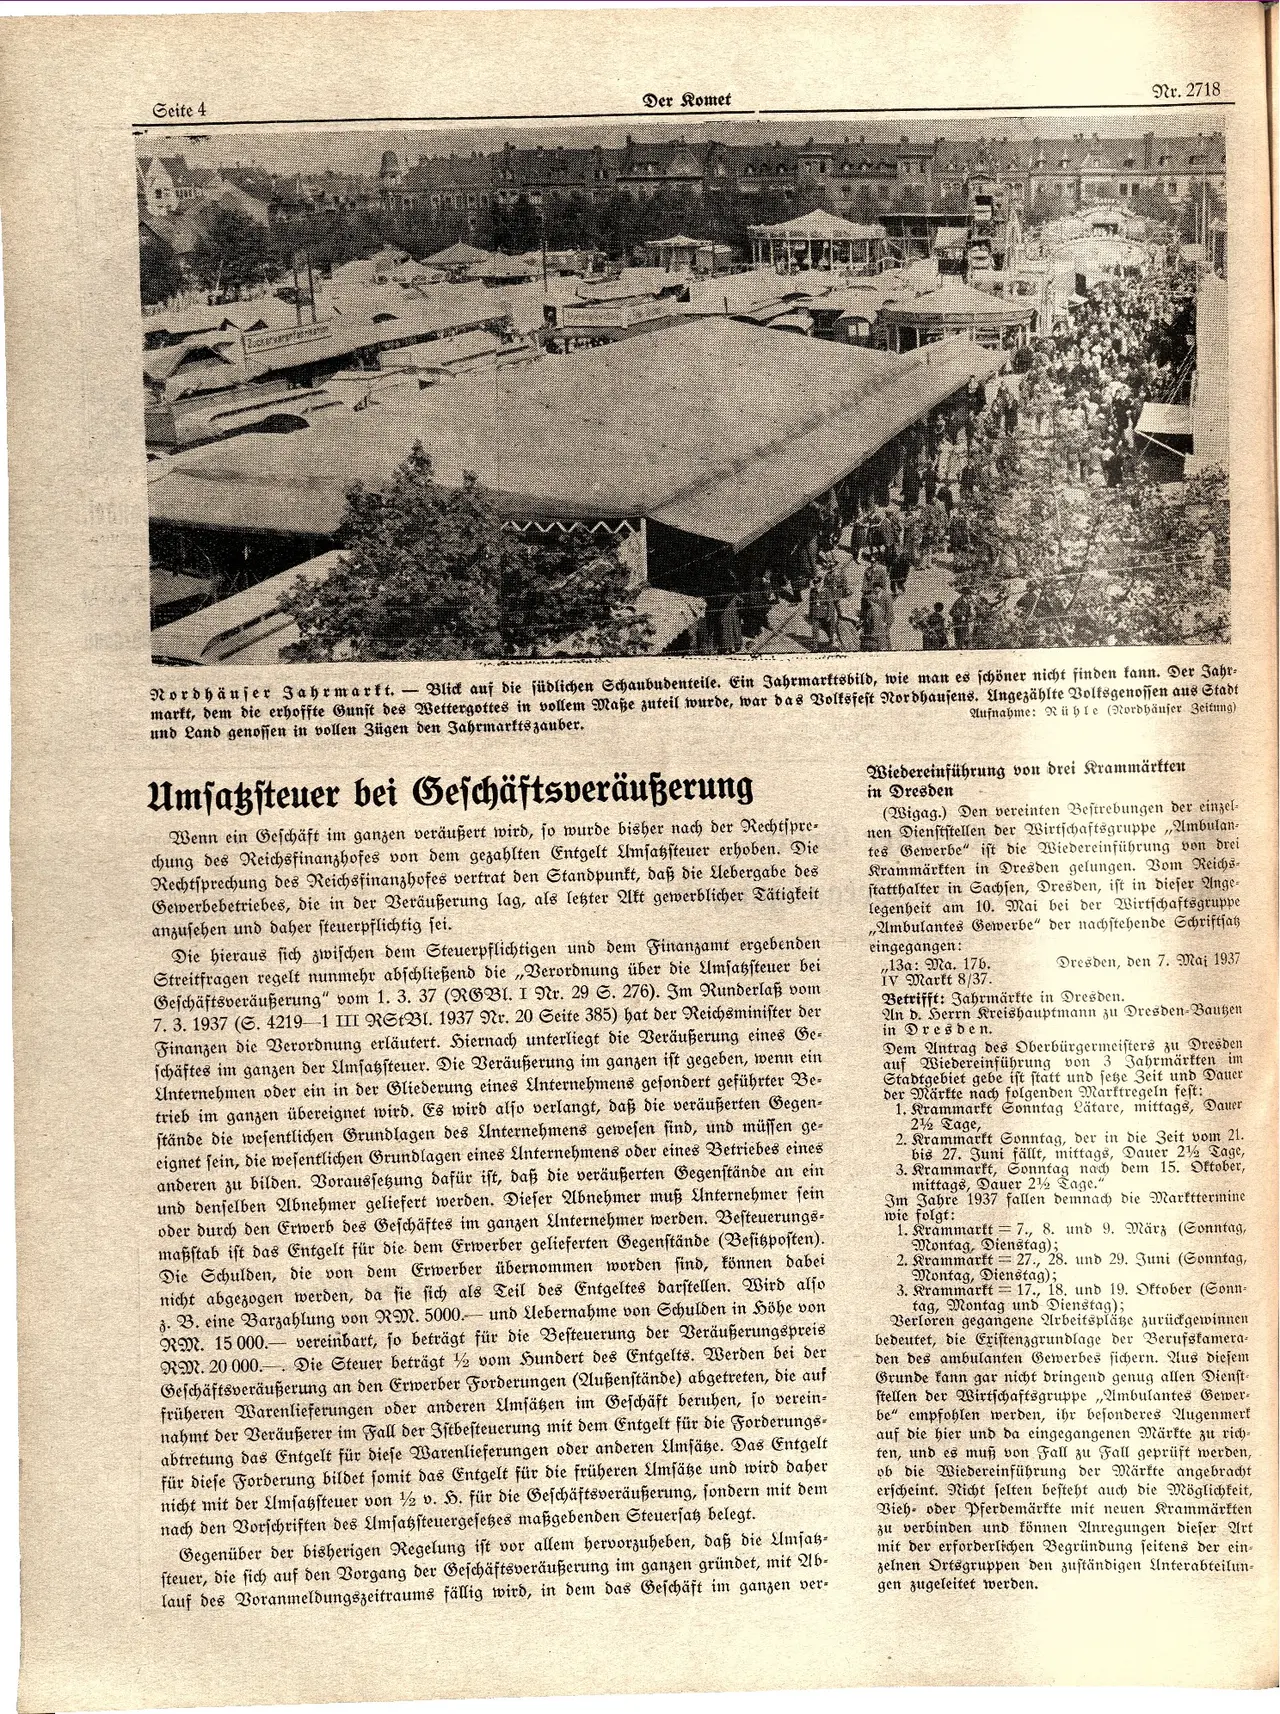
Nordhäuser Jahrmarkt. - Blick auf die südlichen Schaubudenteile. Ein Jahrmarktsbild, wie man es schöner nicht finden kann. Der Jahr-
markt, dem die erhoffte Gunst des Wettergottes in vollem Maße zuteil
wurde, war das Volksfest Nordhausens. Ungezählte Volksgenossen aus Stadt
und Land genossen in vollen Zügen den Jahrmarkts zauber.
Umsatzsteuer bei Geschäftsveräußerung
Wenn ein Geschäft im ganzen veräußert wird, so wurde bisher nach der Rechtspre-
chung des Reichsfinanzhofes von dem gezahlten Entgelt Umsatzsteuer erhoben. Die
Rechtsprechung des Reichsfinanzhofes vertrat den Standpunkt, daß die Lebergabe des
Gewerbebetriebes, die in der Veräußerung lag, als letzter Akt gewerblicher Tätigkeit
anzusehen und daher steuerpflichtig sei.
"
Die hieraus sich zwischen dem Steuerpflichtigen und dem Finanzamt ergebenden
Streitfragen regelt nunmehr abschließend die Verordnung über die Umsatzsteuer bei
Geschäftsveräußerung" vom 1. 3. 37 (RGBl. I Nr. 29 S. 276). Jm Runderlaß vom
7. 3. 1937 (S. 4219-1 III RStBI. 1937 Nr. 20 Seite 385) hat der Reichsminister
der
Finanzen die Verordnung erläutert. Hiernach unterliegt die Veräußerung eines Ge-
schäftes im ganzen der Umsatzsteuer. Die Veräußerung im ganzen ist gegeben
, wenn ein
Unternehmen oder ein in der Gliederung eines Unternehmens gesondert geführter
Be-
trieb im ganzen übereignet wird. Es wird also verlangt, daß die veräußerten Gegen-
stände die wesentlichen Grundlagen des Unternehmens gewesen sind, und müssen ge-
eignet sein, die wesentlichen Grundlagen eines Unternehmens oder eines
Betriebes eines
anderen zu bilden. Voraussetzung dafür ist, daß die veräußerten Gegenstände an ein
und denselben Abnehmer geliefert werden. Dieser Abnehmer muß Unternehmer
sein
oder durch den Erwerb des Geschäftes im ganzen Unternehmer werden. Besteuerungs-
maßstab ist das Entgelt für die dem Erwerber gelieferten Gegenstände (Besitzposten
)
.
Die Schulden, die von dem Erwerber übernommen worden sind, können
dabei
nicht abgezogen werden, da sie sich als Teil des Entgeltes darstellen. Wird also
3. B. eine Barzahlung von RM. 5000.- und lebernahme von Schulden
in Höhe von
RM. 15 000.- vereinbart, so beträgt für die Besteuerung der Veräußerungspreis
RM. 20 000. Die Steuer beträgt ½ vom Hundert des Entgelts. Werden
bei
der
Geschäftsveräußerung an den Erwerber Forderungen (Außenstände) abgetreten
, die auf
früheren Warenlieferungen oder anderen Umsätzen im Geschäft
beruhen, so verein-
nahmt der Veräußerer im Fall der Istbesteuerung mit dem Entgelt für die Forderungs-
abtretung das Entgelt für diese Warenlieferungen oder anderen Umfäße. Das
Entgelt
für diese Forderung bildet somit das Entgelt für die früheren Umfäße
und wird daher
nicht mit der Umsatzsteuer von 2 v. S. für die Geschäftsveräußerung,
sondern mit dem
nach den Vorschriften des Umsatzsteuergesetzes maßgebenden Steuersatz belegt
.
Gegenüber der bisherigen Regelung ist vor allem hervorzuheben, daß die Umsatz-
steuer, die sich auf den Vorgang der Geschäftsveräußerung im ganzen
gründet, mit Ab-
lauf des Voranmeldungszeitraums fällig wird, in dem das Geschäft
im ganzen ver-
Aufnahme: Rühle (Nordhäuser Zeitung).
Wiedereinführung von drei Krammärkten
in Dresden
(Wigag.) Den vereinten Bestrebungen der einzel-
nen Dienststellen der Wirtschaftsgruppe „Ambulan-
tes Gewerbe" ist die Wiedereinführung von drei
Krammärkten in Dresden gelungen. Vom Reichs-
statthalter in Sachsen, Dresden, ist in dieser Ange-
legenheit am 10. Mai bei der Wirtschaftsgruppe
,,Ambulantes Gewerbe" der nachstehende Schriftsat
eingegangen:
,,13a: Ma. 176.
IV Markt 8/37.
Dresden, den 7. Mai 1937
Betrifft: Jahrmärkte in Dresden.
An d. Herrn Kreishauptmann zu Dresden-Baußen
in Dresden.
Dem Antrag des Oberbürgermeisters zu Dresden
auf Wiedereinführung von 3 Jahrmärkten im
Stadtgebiet gebe ist statt und setze Zeit und Dauer
der Märkte nach folgenden Marktregeln fest:
1. Krammarkt Sonntag Lätare, mittags, Dauer
2½ Tage,
2. Krammarkt Sonntag, der in die Zeit vom 21.
bis 27. Juni fällt, mittags, Dauer 2½ Tage,
3. Krammarkt, Sonntag nach dem 15. Oktober,
mittags, Dauer 2½ Tage."
Jm Jahre 1937 fallen demnach die Markttermine
wie folgt:
1. Krammarkt = 7., 8. und 9. März (Sonntag,
Montag, Dienstag);
2. Krammarkt 27., 28. und 29. Juni (Sonntag,
Montag, Dienstag);
3. Krammarkt 17., 18. und 19. Oktober (Sonn-
tag, Montag und Dienstag);
Verloren gegangene Arbeitspläge zurückgewinnen
bedeutet, die Existenzgrundlage der Berufskamera-
den des ambulanten Gewerbes sichern. Aus diesem
Grunde kann gar nicht dringend genug allen Dienst-
stellen der Wirtschaftsgruppe,,Ambulantes Gewer-
be" empfohlen werden, ihr besonderes Augenmerk
auf die hier und da eingegangenen Märkte zu rich-
ten, und es muß von Fall zu Fall geprüft werden,
ob die Wiedereinführung der Märkte angebracht
erscheint. Nicht selten besteht auch die Möglichkeit,
Vieh oder Pferdemärkte mit neuen Krammärkten
zu verbinden und können Anregungen dieser Art
mit der erforderlichen Begründung seitens der ein-
zelnen Ortsgruppen den zuständigen Unterabteilun-
gen zugeleitet werden.