Der Komet 2901 – Seite 3
1941-01-04 · Seite 3 von 16
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
100 de
1980 @
Der Komet
-gibitin
volim Fachblatt für das ambulante Gewerbe
Offizielles Mitteilungsorgan der Wirtschaftsgruppe
Ambulantes Gewerbe in der Reichsgruppe Handel
Fernsprecher Nr. 3300 Pirmasens
i
6lloinsd
blue and or
pain
de
H.
no sibi ofsid
Offizielles Mitteilungsorgan der Fachgruppe I Gewerbe
Pirmasens nach Schaustellerart der Wirtschaftsgruppe Ambulantes Ge
werbe und der Reichstheaterkammer Fachschaft Schausteller
Postscheckkonto: Ludwigshafen a. Rh. Nr. 1352
dis aut
our fron
Telegramm-Adresse:,,Kome t" Pirmasens
Anzeigenpreise: 10 Rp per mm der 22 mm breiten Kleinspalte, 9 f für sieben und mehr geschäftliche Anzeigen aller Arten innerhalb eines Jahres.
Erscheinungsweise: Wöchentlich. Erscheinungstag: Donnerstag. Aeußerster Wochentermin für Inseratenannahme: Mittwochmorgen. Bezugspreis: Vierteljährlich RM 3.50
superſter wochenter
Erfüllungsort und Gerichtsstand: Pirmasens. defined neispi
Nr. 2901
Pirmasens, 4. Januar 1941 tou
nmdsel 19-1?
58. Jahrgang
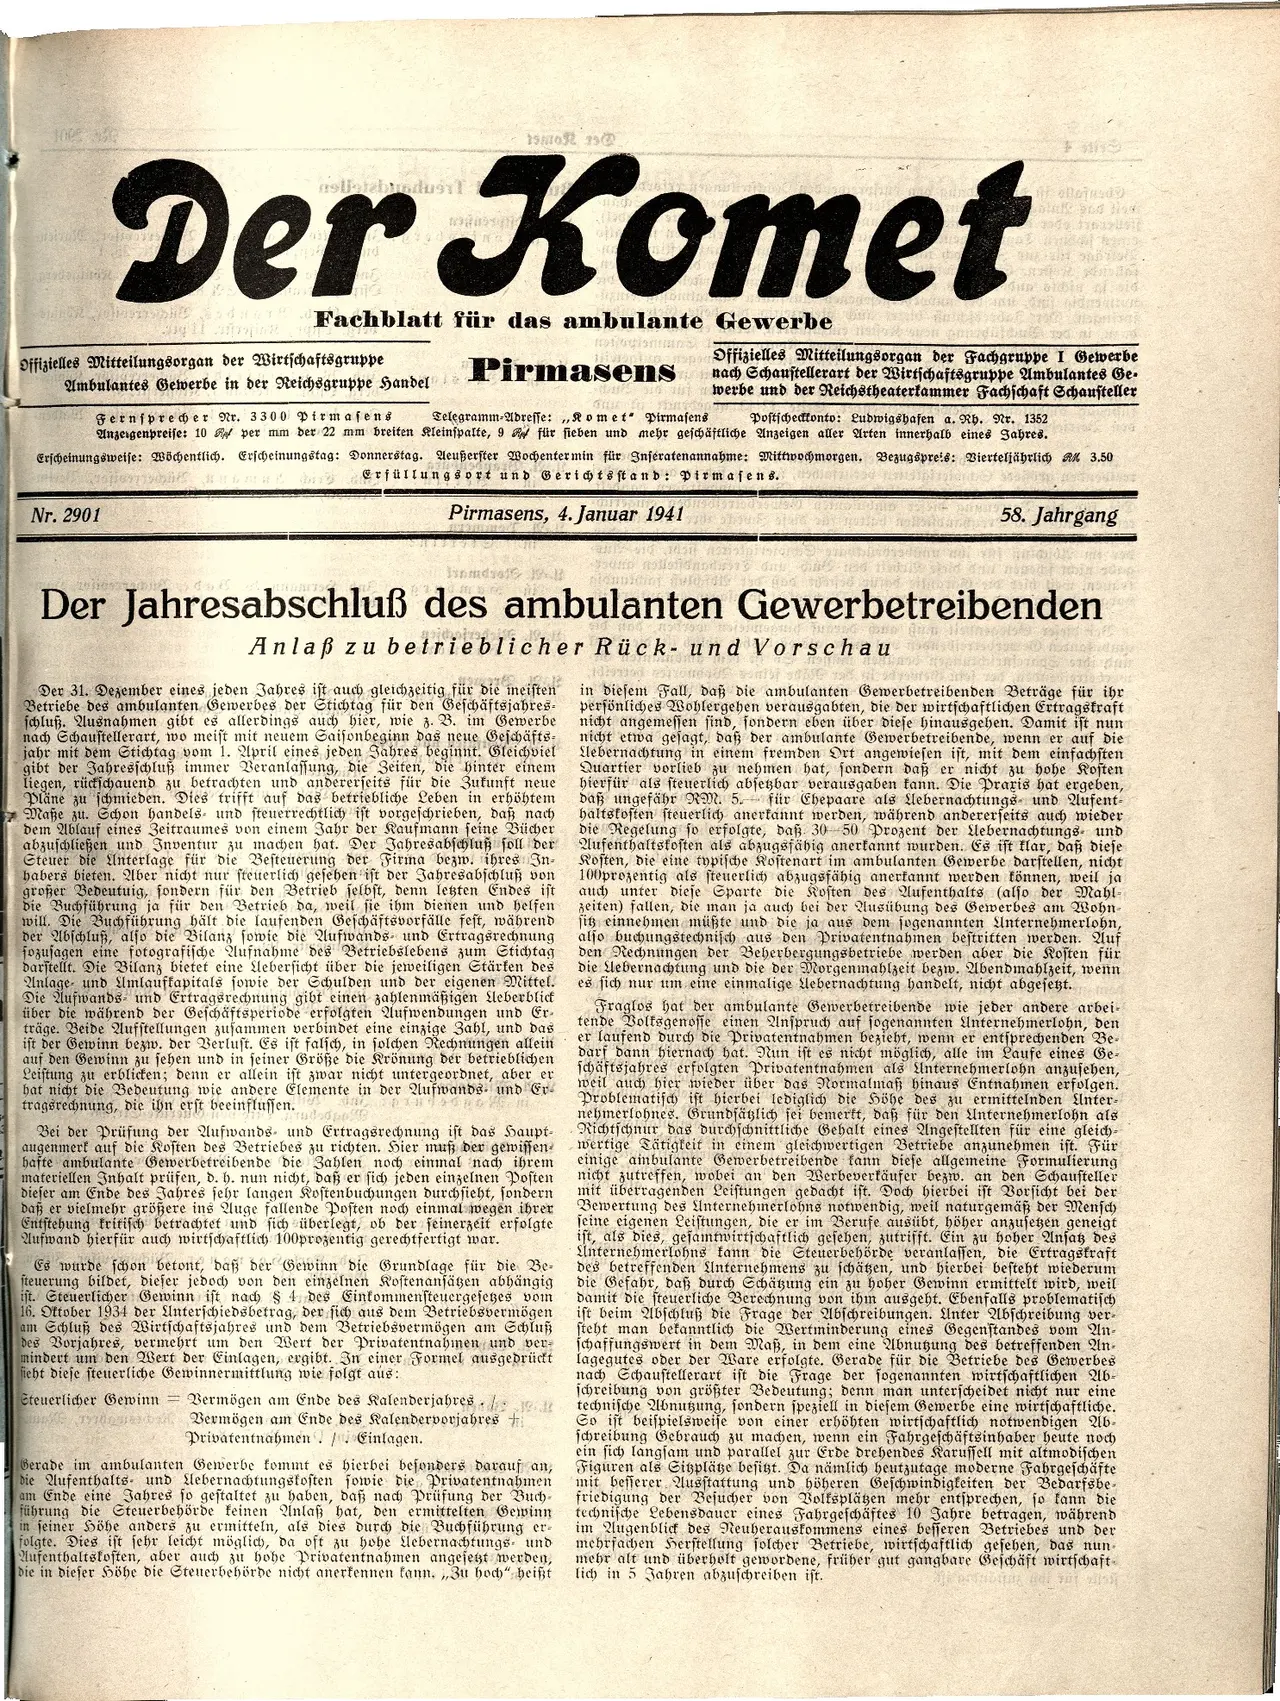
Der Jahresabschluß des ambulanten Gewerbetreibenden
Anlaß zu betrieblicher Rück- und Vorschau
Der 31. Dezember eines jeden Jahres ist auch gleichzeitig für die meisten
Betriebe des ambulanten Gewerbes der Stichtag für den Geschäftsjahres-
schluß. Ausnahmen gibt es allerdings auch hier, wie z. B. im Gewerbe
nach Schaustellerart, wo meist mit neuem Saisonbeginn das neue Geschäfts-
jahr mit dem Stichtag vom 1. April eines jeden Jahres beginnt. Gleichviel
gibt der Jahresschluß immer Veranlassung, die Zeiten, die hinter einem
liegen, rückschauend zu betrachten und andererseits für die Zukunft neue
Pläne zu schmieden. Dies trifft auf das betriebliche Leben in erhöhtem
Maße zu. Schon handels- und steuerrechtlich ist vorgeschrieben, daß nach
dem Ablauf eines Zeitraumes von einem Jahr der Kaufmann seine Bücher
abzuschließen und Inventur zu machen hat. Der Jahresabschluß soll der
Steuer die Unterlage für die Besteuerung der Firma bezw. ihres In-
habers bieten. Aber nicht nur steuerlich gesehen ist der Jahresabschluß von
großer Bedeutuig, sondern für den Betrieb selbst, denn letzten Endes ist
die Buchführung ja für den Betrieb da, weil sie ihm dienen und helfen
will. Die Buchführung hält die laufenden Geschäftsvorfälle fest, während
der Abschluß, also die Bilanz sowie die Aufwands- und Ertragsrechnung
sozusagen eine fotografische Aufnahme des Betriebslebens zum Stichtag
darstellt. Die Bilanz bietet eine Uebersicht über die jeweiligen Stärken des
Anlage und Umlaufkapitals sowie der Schulden und der eigenen Mittel.
Die Aufwands- und Ertragsrechnung gibt einen zahlenmäßigen Ueberblick
über die während der Geschäftsperiode erfolgten Aufwendungen und Er-
träge. Beide Aufstellungen zusammen verbindet eine einzige Zahl, und das
ist der Gewinn bezw. der Verlust. Es ist falsch, in solchen Rechnungen allein
auf den Gewinn zu sehen und in seiner Größe die Krönung der betrieblichen
Leistung zu erblicken; denn er allein ist zwar nicht untergeordnet, aber er
hat nicht die Bedeutung wie andere Elemente in der Aufwands- und Er-
tragsrechnung, die ihn erſt beeinfluſſen.
Bei der Prüfung der Aufwands- und Ertragsrechnung ist das Haupt-
augenmerk auf die Kosten des Betriebes zu richten. Hier muß der gewissen
hafte ambulante Gewerbetreibende die Zahlen noch einmal nach ihrem
materiellen Inhalt prüfen, d. h. nun nicht, daß er sich jeden einzelnen Posten
dieser am Ende des Jahres sehr langen Kostenbuchungen durchsieht, sondern
daß er vielmehr größere ins Auge fallende Posten noch einmal wegen ihrer
Entstehung kritisch betrachtet und sich überlegt, ob der seinerzeit erfolgte
Aufwand hierfür auch wirtschaftlich 100prozentig gerechtfertigt war.
Es wurde schon
rde schon
betont, daß der Gewinn die Grundlage für die Be-
steuerung bildet, dieser jedoch von den einzelnen Kostenansätzen abhängig
ist. Steuerlicher Gewinn ist nach § 4. des Einkommensteuergesetzes vom
16. Oftober 1934 der Unterschiedsbetrag, der sich aus dem Betriebsvermögen
am Schluß des Wirtschaftsjahres und dem Betriebsvermögen am Schluß
des Vorjahres, vermehrt um den Wert der Privatentnahmen und ver
mindert um den Wert der Einlagen, ergibt. In einer Formel ausgedrückt
sieht diese steuerliche Gewinnermittlung wie folgt aus:
Steuerlicher Gewinn Vermögen am Ende des Kalenderjahres...
Vermögen am Ende des Kalendervorjahres +
Privatentnahmen.
Einlagen.
Gerade im ambulanten Gewerbe kommt es hierbei besonders darauf an,
die Aufenthalts- und Uebernachtungskosten sowie die Privatentnahmen
am Ende eine Jahres so gestaltet zu haben, daß nach Prüfung der Buch-
führung die Steuerbehörde keinen Anlaß hat, den ermittelten Gewinn
in seiner Höhe anders zu ermitteln, als dies durch die Buchführung er-
folgte. Dies ist sehr leicht möglich, da oft zu hohe Uebernachtungs- und
Aufenthaltskosten, aber auch zu hohe Privatentnahmen angesetzt werden,
die in dieser Höhe die Steuerbehörde nicht anerkennen kann.,,3Zu hoch" heißt
in diesem Fall, daß die ambulanten Gewerbetreibenden Beträge für ihr
persönliches Wohlergehen verausgabten, die der wirtschaftlichen Ertragskraft
nicht angemessen sind, sondern eben über diese hinausgehen. Damit ist nun
nicht etwa gesagt, daß der ambulante Gewerbetreibende, wenn er auf die
Clebernachtung in einem fremden Ort angewiesen ist, mit dem einfachsten
Quartier vorlieb zu nehmen hat, sondern daß er nicht zu hohe Kosten
hierfür als steuerlich absetzbar verausgaben kann. Die Praris hat ergeben,
daß ungefähr RM. 5. für Ehepaare als Uebernachtungs- und Aufent-
haltskosten steuerlich anerkannt werden, während andererseits auch wieder
die Regelung so erfolgte, daß 30 50 Prozent der Llebernachtungs- und
Aufenthaltskosten als abzugsfähig anerkannt wurden. Es ist klar, daß diese
Kosten, die eine typische Kostenart im ambulanten Gewerbe darstellen, nicht
100prozentig als steuerlich abzugsfähig anerkannt werden können, weil ja
auch unter diese Sparte die Kosten des Aufenthalts (also der Mahl-
zeiten) fallen, die man ja auch bei der Ausübung des Gewerbes am Wohn-
sitz einnehmen müßte und die ja aus dem sogenannten Unternehmerlohn,
also buchungstechnisch aus den Privatentnahmen bestritten werden. Auf
den Rechnungen der Beherbergungsbetriebe werden aber die Kosten für
die Uebernachtung und die der Morgenmahlzeit bezw. Abendmahlzeit, wenn
es sich nur um eine einmalige Lebernachtung handelt, nicht abgesetzt.
Fraglos hat der ambulante Gewerbetreibende wie jeder andere arbei-
tende Volksgenosse einen Anspruch auf sogenannten Unternehmerlohn, den
er laufend durch die Privatentnahmen bezieht, wenn er entsprechenden Be-
darf dann hiernach hat. Nun ist es nicht möglich, alle im Laufe eines Ge-
schäftsjahres erfolgten Privatentnahmen als Unternehmerlohn anzusehen,
weil auch hier wieder über das Normalmaß hinaus Entnahmen erfolgen.
Problematisch ist hierbei lediglich die Höhe des zu ermittelnden Unter-
nehmerlohnes. Grundsätzlich sei bemerkt, daß für den Unternehmerlohn als
Richtschnur das durchschnittliche Gehalt eines Angestellten für eine gleich-
wertige Tätigkeit in einem gleichwertigen Betriebe anzunehmen ist. Für
einige ambulante Gewerbetreibende kann diese allgemeine Formulierung
nicht zutreffen, wobei an den Werbeverkäufer bezw. an den Schausteller
mit überragenden Leistungen gedacht ist. Doch hierbei ist Vorsicht bei der
Bewertung des Unternehmerlohns notwendig, weil naturgemäß der Mensch
seine eigenen Leistungen, die er im Berufe ausübt, höher anzusehen geneigt
ist, als dies, gesamtwirtschaftlich gesehen, zutrifft. Ein zu hoher Ansatz des
Unternehmerlohns kann die Steuerbehörde veranlassen, die Ertragskraft
des betreffenden Unternehmens zu schätzen, und hierbei besteht wiederum
die Gefahr, daß durch Schäßung ein zu hoher Gewinn ermittelt wird, weil
damit die steuerliche Berechnung von ihm ausgeht. Ebenfalls problematisch
ist beim Abschluß die Frage der Abschreibungen. Unter Abschreibung ver-
steht man bekanntlich die Wertminderung eines Gegenstandes vom An-
schaffungswert in dem Maß, in dem eine Abnutzung des betreffenden An-
lagegutes oder der Ware erfolgte. Gerade für die Betriebe des Gewerbes
nach Schaustellerart ist die Frage der sogenannten wirtschaftlichen Ab-
schreibung von größter Bedeutung; denn man unterscheidet nicht nur eine
technische Abnutzung, sondern speziell in diesem Gewerbe eine wirtschaftliche.
So ist beispielsweise von einer erhöhten wirtschaftlich notwendigen Ab-
schreibung Gebrauch zu machen, wenn ein Fahrgeschäftsinhaber heute noch
ein sich langsam und parallel zur Erde drehendes Karussell mit altmodischen
Figuren als Sitzplätze besitzt. Da nämlich heutzutage moderne Fahrgeschäfte
mit befferer Ausstattung und höheren Geschwindigkeiten der Bedarfsbe-
friedigung der Besucher von Volksplägen mehr entsprechen, so kann die
technische Lebensdauer eines Fahrgeschäftes 10 Jahre betragen, während
im Augenblick des Neuherauskommens eines besseren Betriebes und der
mehrfachen Herstellung solcher Betriebe, wirtschaftlich gesehen, das nun-
mehr alt und überholt gewordene, früher gut gangbare Geschäft wirtschaft-
lich in 5 Jahren abzuschreiben ist.
dating adi la