Der Komet 2901 – Seite 4
1941-01-04 · Seite 4 von 16
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
Ebenfalls ist die Bildung von entsprechenden Rückstellungen erforderlich,
weil das Anlagekapital durch den Verschleiß, z. B. im Gewerbe nach Schau-
stellerart oder durch sonstige Abnutzung (Beispiel: der ambulante Handel),
eines schönen Tages erneuerungsbedürftig ist. Die Rückstellungen sind also
Beträge für zur Zeit noch nicht, aber in der Zukunft ganz bestimmt an-
fallende Kosten. Ebenso wichtig wie die Rückstellung sind die Rücklagen,
die ja nichts anderes als eine eigene Kapitalstärkung darstellen und die
notwendig sind, um bei unvorhergesehenen Ausfällen kapitalmäßig einzu-
springen. Der Jahresschluß bietet auch gleichzeitig die beste Gelegenheit
dazu, in der Buchführung neue Kosten einzuführen, wenn es sich im Laufe
der Zeit herausstellte, daß dieses oder jenes Konto zuviel Sammelposten
enthält, die unbedingt einer kostenklareren Gliederung wegen aufgeteilt
werden müssen. Ebenso ist es zweckmäßig, bei Betrieben mit größeren Um-
sätzen einen Kontenrahmen einzuführen, wie er im Leitfaden für die Buch-
führung ambulanter Gewerbetreibender, Seite 42/43 abgedruckt ist und
den Betrieben als Muster empfohlen wird.
Fraglos wird der Abschluß in diesen Kreisen der ambulanten Gewerbe-
treibenden größere Schwierigkeiten verursachen, weil es sich ja auch hierbei
um die materiell so außerordentlich wichtigen Bewertungsfragen handelt.
Die für die Betreuung dieser ambulanten Gewerbetreibenden eingerich-
teten Buch- und Treuhandstellen halten für diese Zwecke ihre Arbeitskraft
gegen geringe Gebührenzahlungen zur Verfügung. Es sollte daher jeder,
der im Abschluß für ihn unüberbrückbare Schwierigkeiten sieht, die Aus-
gabe nicht scheuen und diese Arbeit den Buch- und Treuhandstellen anver-
trauen, weil hier die Garantie dafür besteht, daß der Abschluß fachkundig
vorgenommen wird und die materielle Richtigkeit sozusagen garantiert ist.
Bei dieser Gelegenheit muß auch darauf hingewiesen werden, daß die
ambulanten Gewerbetreibenden viel mehr als es bisher üblich ist, die Bank
und ihre Spareinrichtungen benüßen müssen. So ist dem ambulanten Ge-
werbetreibenden, der sein Gewerbe in der Nähe seines Wohnortes betreibt,
und der fast täglich von den Erwerbsstätten in den verschiedenen Stadt-
teilen abends nach Hause zurückkehrt, die Möglichkeit gegeben, daß er selbst
dann noch den Ueberschuß aus seiner Tageslosung mit der Wertstellung an
dem Tage der Einzahlung bei der Bank abliefern kann, sofern diese einen
Nachttressor besitzt. Der moderne Kaufmann benutzt schon seit langem diese
für den Kundendienst der Banken so hervorragende Einzahlungseinrichtung.
Selbst die Volksbanken, mit denen ja wohl der größte Teil der ambulanten
Gewerbetreibenden in Geschäftsverkehr steht, besitzen zum mindesten in den
größeren Städten derartige Nachttresore. Der Vorteil dieser Einrichtungen
ist, daß das eingezahlte Geld am gleichen Tage der erfolgten Einnahmen
einerseits der Wirtschaft zugute kommt, andererseits, daß durch die Wert-
stellung des Einzahlungstages und durch die Tatsache der Einzahlung über-
haupt dem ambulanten Gewerbetreibenden Vorteile erwachsen, deren er
sich unbedingt heutzutage bedienen sollte.
Auch zwingt der Geschäftsjahresschluß dazu, einmal kritisch die während
eines Jahres besuchten Plätze und die Höhen der Tageslosungen zu unter-
suchen. Hierbei wird man ohne Berücksichtigung anderer Einflüsse die Orte
mit den höchsten Tageslosungen in der Reiseroute belassen, während bei
dem neuen Plan für die Markt- oder Plazbeschickung Plätze, die nur ge-
ringe Tageslosungen aufweisen, besser fortfallen sollten, weil in ihrer Be-
schickung eine zu hohe Unwirtschaftlichkeit aller Mittel entsteht. Nun
sind
jedoch bei derartigen Statistiken die jeweilige Wetterlage oder sonstige
äußere Umstände zu berücksichtigen, die natürlich die Tageslosung jeweils
beeinflussen. So wird man also hier nur von Fall zu Fall vorgehen können
und auch nur mit Erfolg planen können, wenn man Vergleichszahlen zu
denselben Plätzen aus den Vorjahren zur Hilfe mit hereinzieht. Man darf
aber feineswegs wegen des Fehlens dieser Zahlen nun ganz und gar auf
die Anstellung dieser Untersuchung verzichten, weil dem ambulanten Ge-
werbetreibenden ja damit auch nicht geholfen wird, er aber ständig bemüht
sein muß, seine Leistung nur dort einzusetzen, wo sie am wirtschaftlichsten ist.
Der ambulante Gewerbetreibende sollte daher in das neue
Geschäftsjahr
mit dem Grundsatz gehen, kostenbewußter und kostenplanender, als dies
bisher der Fall war, zu denken und zu arbeiten.
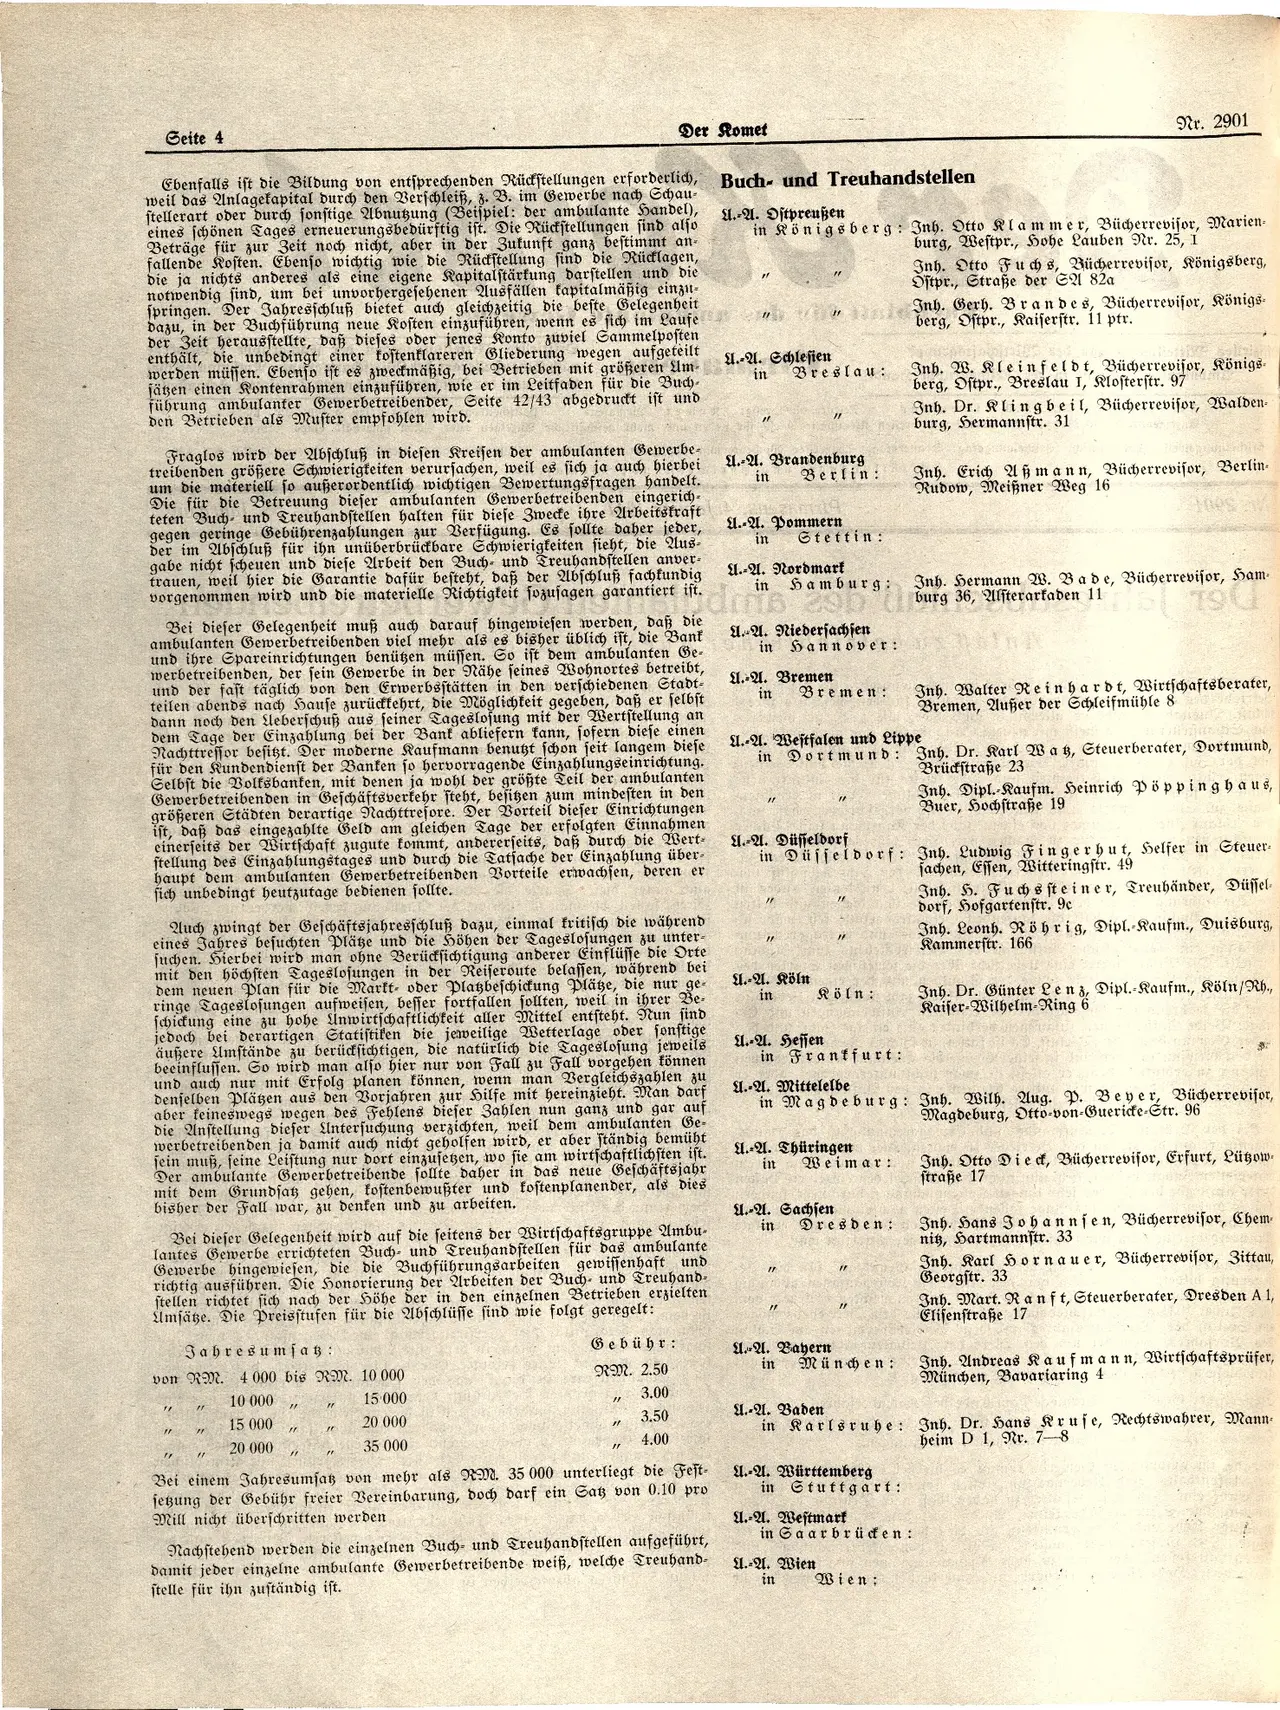
Bei dieser Gelegenheit wird auf die seitens der Wirtschaftsgruppe Ambu-
lantes Gewerbe errichteten Buch- und Treuhandstellen für das ambulante
Gewerbe hingewiesen, die die Buchführungsarbeiten gewissenhaft und
richtig ausführen. Die Honorierung der Arbeiten der Buch-
und Treuhand-
stellen richtet sich nach der Höhe der in den einzelnen Betrieben erzielten
Umsätze. Die Preisstufen für die Abschlüsse sind wie folgt geregelt:
Jahresumsat:
von RM. 4 000 bis RM. 10 000
10 000
15.000
"
"
"/
"
15 000
20 000
20 000
"1
"
35 000
"
"
Buch- und Treuhandstellen
U.-A. Ostpreußen
Nr. 2901
in Königsberg: Jnh. Otto Klammer, Bücherrevisor, Marien-
burg, Westpr., Hohe Lauben Nr. 25, I
"
U.-A. Schlesien
in
Breslau:
U.-A. Brandenburg
in Berlin:
U.-A. Pommern
in Stettin:
U.-A. Nordmark
in Hamburg:
U.-A. Niedersachsen
in Hannover:
U.-A. Bremen
in Bremen:
U.-A. Westfalen und Lippe
Inh. Otto Fuchs, Bücherrevisor, Königsberg,
Ostpr., Straße der SA 82a
Jnh. Gerh. Brandes, Bücherrevisor, Königs-
berg, Ostpr., Kaiserstr. 11 ptr.
Inh. W. Kleinfeldt, Bücherrevisor, Königs-
berg, Ostpr., Breslau I, Klosterstr. 97
Jnh. Dr. Klingbeil, Bücherrevisor, Walden-
burg, Hermannstr. 31
Jnh. Erich Aßmann, Bücherrevisor, Berlin-
Rudow, Meißner Weg 16
Inh. Hermann W. Bade, Bücherrevisor, Ham-
burg 36, Alsterarkaden 11
190
Jnh. Walter Reinhardt, Wirtschaftsberater,
Bremen, Außer der Schleifmühle 8
in Dortmund: Jnh. Dr. Karl Wa B, Steuerberater, Dortmund,
"
"
U.-A. Düsseldorf
Brückstraße 23
Jnh. Dipl.-Kaufm. Heinrich Pöppinghaus,
Buer, Hochstraße 19
in Düsseldorf: Jnh. Ludwig Fingerhut, Helfer in Steuer-
"
sachen, Essen, Witteringstr. 49
Inh. H. Fuchs steiner, Treuhänder, Düssel-
dorf, Hofgartenstr. 9c
"
"
Jnh. Leonh. Röhrig, Dipl.-Kaufm., Duisburg,
Kammerstr. 166
U.-A. Köln
in
Köln:
U.-A. Hessen
in Frankfurt:
U.-A. Mittelelbe
Inh. Dr. Günter Lenz, Dipl.-Kaufm., Köln/Rh.,
Kaiser-Wilhelm-Ring 6
in Magdeburg: Inh. Wilh. Aug. P. Beyer, Bücherrevisor,
Magdeburg, Otto-von-Guericke
-Str. 96
U.-A. Thüringen
in Weimar:
U.-A. Sachsen
in Dresden:
"1
"
"
in München:
Gebühr:
U.-A. Bayern
RM. 2.50
3.00
"
3.50
U.-A. Baden
"
4.00
"
Bei einem Jahresumsatz von mehr als RM. 35 000 unterliegt die Fest-
setzung der Gebühr freier Vereinbarung, doch darf ein Satz von 0.10 pro
Mill nicht überschritten werden
Nachstehend werden die einzelnen Buch- und Treuhandstellen aufgeführt,
damit jeder einzelne ambulante Gewerbetreibende weiß, welche Treuhand-
stelle für ihn zuständig ist.
Inh. Otto Di e ck, Bücherrevisor, Erfurt, Lützow-
straße 17
Inh. Hans Johannsen, Bücherrevisor, Chem-
nig, Hartmannstr. 33
Inh. Karl Hornauer, Bücherrevisor, Zittau,
Georgstr. 33
Jnh. Mart. Ranft, Steuerberater, Dresden A 1,
Elisenstraße 17
Inh. Andreas Kaufmann, Wirtschaftsprüfer,
München, Bavariaring 4
in Karlsruhe: Jnh. Dr. Hans Kruse, Rechtswahrer, Mann-
heim D 1, Nr. 7-8
U.-A. Württemberg
in Stuttgart:
U.-A. Westmark
in Saarbrücken:
U.-A. Wien
in
Wien: