Der Komet 2933 – Seite 3
1941-08-16 · Seite 3 von 18
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
Fachblatt für das ambulante Gewerbe
fizielles Mitteilungsorgan der Wirtschaftsgruppe
Ambulantes Gewerbe in der Reichsgruppe Handel
Offizielles Mitteilungsorgan der Fachgruppe I Gewerbe
Pirmasens nach Schaustellerart der Wirtschaftsgruppe
Ambulantes Ge-
werbe und
der Reichstheaterkammer Fachschaft Schausteller
Telegramm-Adresse: Komet", Pirmasens
Postscheckkonto: Ludwigshafen a. Rh. Nr. 1352
Fernsprecher Nr. 3300 Pirmasens
Anzeigenpreise: 10 per mm der 22 mm breiten Kleinspalte, 9 f für sieben und mehr geschäftliche Anzeigen aller Art innerhalb eines Jahres.
Erscheinungsweise: Wöchentlich. Erscheinungstag: Donnerstag. Aeußerster Wochentermin für Inseratenannahme:
Mittwochmorgen. Bezugspreis: Vierteljährlich
A 3.50
Erfüllungsort und
Gerichtsstand: Pirmasens
Nr. 2933
Pirmasens, 16. August 1941
58. Jahrgang
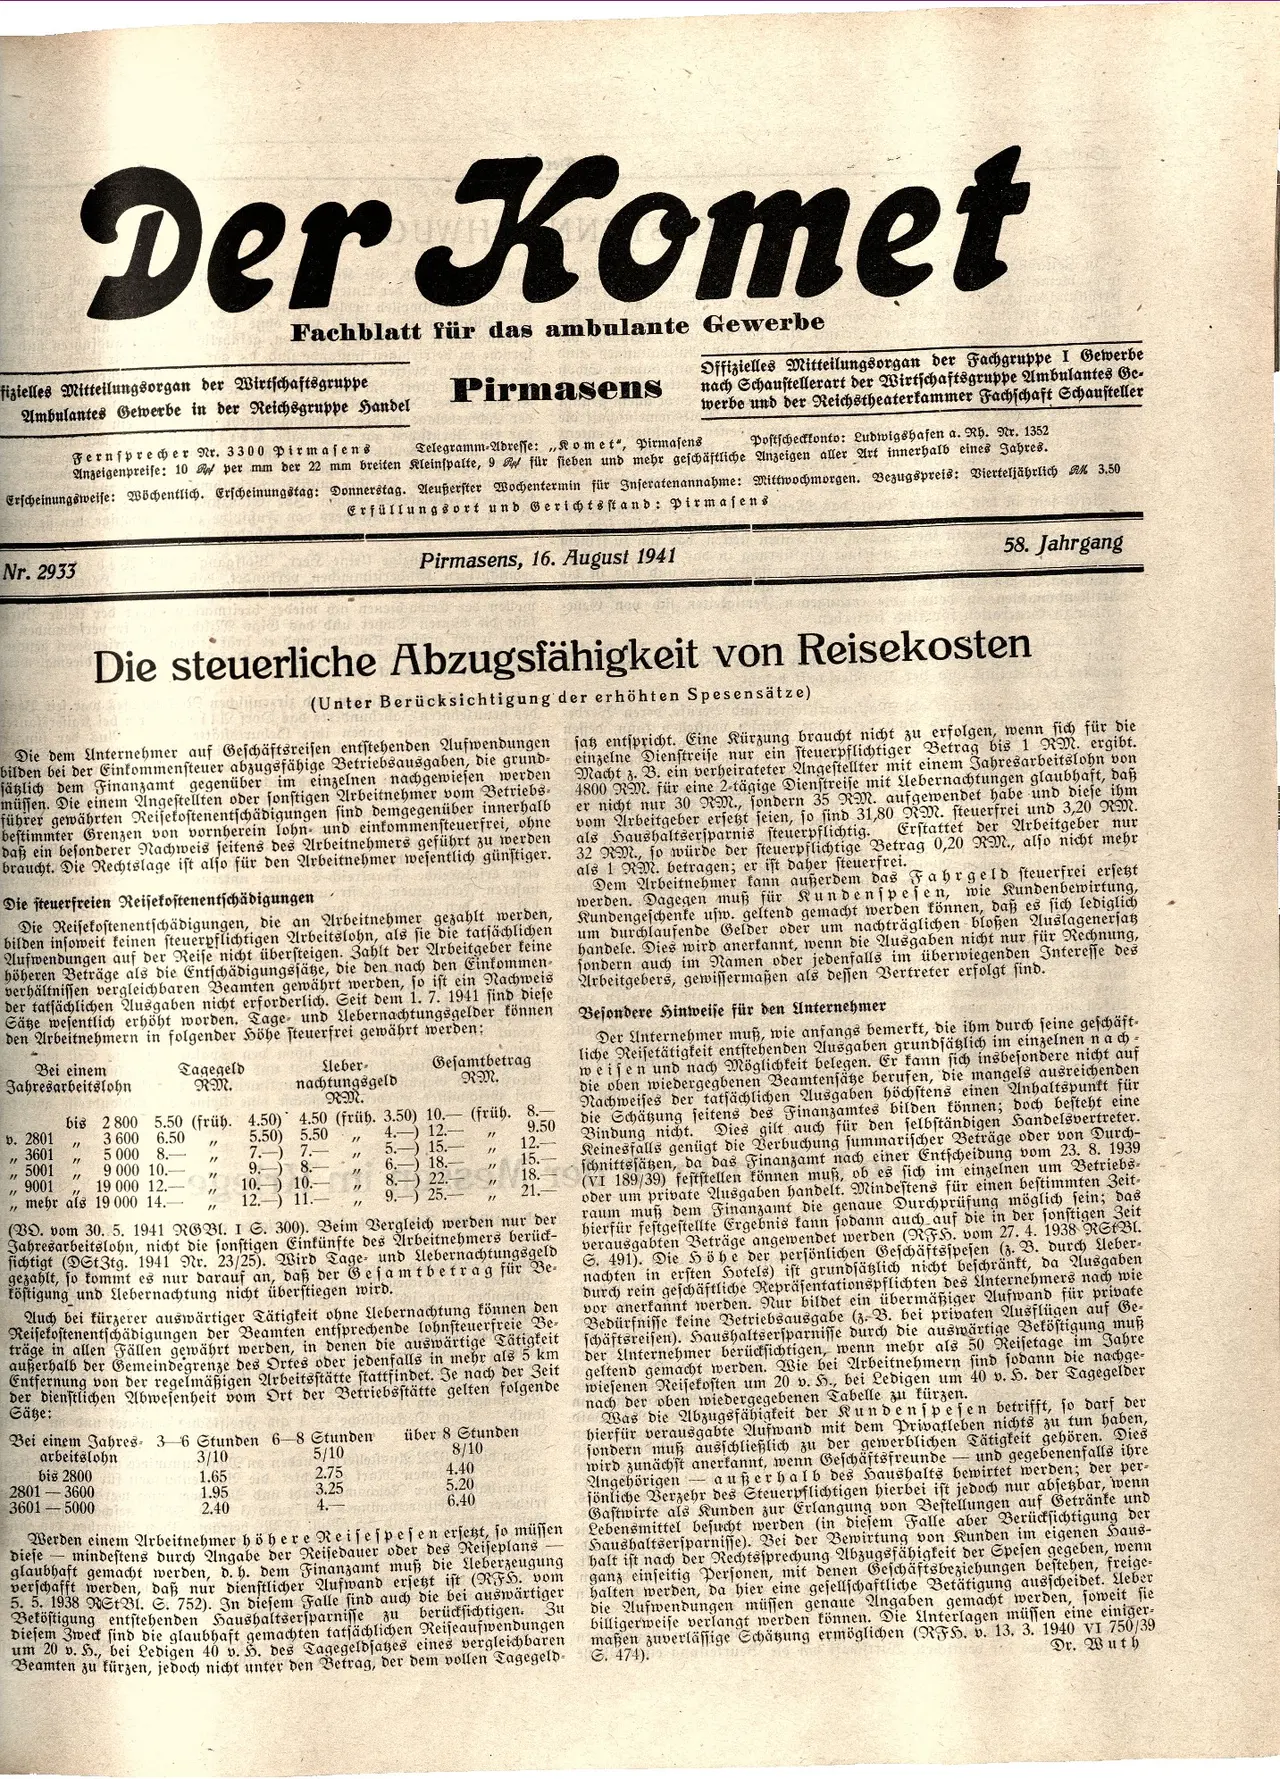
Die steuerliche Abzugsfähigkeit von Reisekosten
(Unter Berücksichtigung der erhöhten Spesensätze)
Die dem Unternehmer auf Geschäftsreisen entstehenden Aufwendungen
bilden bei der Einkommensteuer abzugsfähige
Betriebsausgaben, die grund-
fäßlich dem Finanzamt gegenüber im einzelnen
nachgewiesen werden
müssen. Die einem Angestellten oder sonstigen
Arbeitnehmer vom Betriebs-
führer gewährten Reisekostenentschädigungen
sind demgegenüber innerhalb
bestimmter Grenzen von vornherein
lohn- und einkommensteuerfrei, ohne
daß ein besonderer Nachweis seitens des Arbeitnehmers
geführt zu werden
braucht. Die Rechtslage ist also für den Arbeitnehmer
wesentlich günstiger.
Die steuerfreien Reisekostenentschädigungen
Die Reisekostenentschädigungen, die an Arbeitnehmer gezahlt werden,
bilden insoweit keinen steuerpflichtigen Arbeitslohn
, als sie die tatsächlichen
Aufwendungen auf der Reise nicht übersteigen
. Zahlt der Arbeitgeber keine
höheren Beträge als die Entschädigungssäße,
die den nach den Einkommen-
verhältnissen vergleichbaren Beamten gewährt
werden, so ist ein Nachweis
der tatsächlichen Ausgaben nicht erforderlich
. Seit dem 1. 7. 1941 sind diese
Säße wesentlich erhöht worden. Tage- und
lebernachtungsgelder können
den Arbeitnehmern in folgender Höhe steuerfrei gewährt
werden:
Bei einem
Jahresarbeitslohn
Tagegeld
Cleber-
RM. nachtungsgeld
RM.
Gesamtbetrag
RM.
bis 2800 5.50 (früh. 4.50) 4.50 (früh. 3.50) 10.- (früh. 8.-
9.50
3 600 6.50
5.50) 5.50
4.
) 12.
12.-
7.-) 7.-
b. 2801
"
"1
3601
5 000 8.-
"
"
""
5001
"
9 000 10.-
"
"
9001
"1
"
"
"
5.-) 15.
6.)
"
15.
"
"
9.) 8.-
10.-
"1
satz entspricht. Eine Kürzung braucht nicht zu erfolgen, wenn sich für die
einzelne Dienstreise nur ein steuerpflichtiger
Betrag bis 1 RM. ergibt.
Macht z. B. ein verheirateter Angestellter
mit einem Jahresarbeitslohn von
4800 RM. für eine 2-tägige Dienstreise mit
lebernachtungen glaubhaft, daß
er nicht nur 30 RM., sondern 35 RM.
aufgewendet habe und diese ihm
vom Arbeitgeber ersetzt seien, so sind
31,80 RM. steuerfrei und 3,20 RM.
Erstattet der Arbeitgeber nur
als Haushaltsersparnis steuerpflichtig.
32 RM., so würde der steuerpflichtige Betrag 0,20 RM., also nicht mehr
als 1 RM. betragen; er ist daher steuerfrei.
Dem Arbeitnehmer kann außerdem das Fahrgeld steuerfrei ersetzt
werden. Dagegen muß für Kundenspesen,
wie Kundenbewirtung,
Kundengeschenke usw. geltend gemacht
werden können, daß es sich lediglich
um durchlaufende Gelder oder um nachträglichen
bloßen Auslagenersat
handele. Dies wird anerkannt, wenn die
Ausgaben nicht nur für Rechnung
,
sondern auch im Namen oder jedenfalls im
überwiegenden Interesse des
Arbeitgebers, gewissermaßen als dessen
Vertreter erfolgt sind.
Besondere Hinweise für den Unternehmer
Der Unternehmer muß, wie anfangs bemerkt, die ihm durch seine geschäft-
liche Reisetätigkeit entstehenden Ausgaben
grundsäßlich im einzelnen na ch
weisen und nach Möglichkeit belegen. Er
kann sich insbesondere nicht
auf
die oben wiedergegbenen Beamtensäge
berufen, die mangels ausreichenden
Nachweises der tatsächlichen Ausgaben
höchstens einen Anhaltspunkt für
die Schäßung seitens des Finanzamtes
bilden können; doch besteht eine
Bindung nicht. Dies gilt auch für den
selbständigen Handelsvertreter.
Reinesfalls genügt die
Berbuchung summarischer Beträge oder von Durch-
19 000 12 7 10 10 8 22/18 nach einer vom 23.
"1
"
"
9.- 25.
mehr als 19 000 14.-
(VO. vom 30. 5. 1941 RGBl. I S. 300). Beim Vergleich werden nur der
Jahresarbeitslohn, nicht die sonstigen Einkünfte des
Arbeitnehmers berück-
fichtigt (DSt3tg. 1941 Nr. 23/25). Wird
Tage- und lebernachtungsgeld
gezahlt, so kommt es nur darauf an, daß der
Gesamtbetrag für Be-
föstigung und lebernachtung nicht überstiegen wird.
Auch bei kürzerer auswärtiger Tätigkeit ohne Ulebernachtung können den
Reisekostenentschädigungen der Beamten entsprechende
lohnsteuerfreie Be-
träge in allen Fällen gewährt werden, in denen
die auswärtige Tätigkeit
außerhalb der Gemeindegrenze des Ortes
oder jedenfalls in mehr als 5 km
Entfernung von der regelmäßigen Arbeitsstätte
stattfindet. Je nach der Zeit
der dienstlichen Abwesenheit vom Ort
der Betriebsstätte gelten folgende
Sätze:
Bei einem Jahres 3-6 Stunden 6-8 Stunden
arbeitslohn
bis 2800
2801-3600
3601-5000
3/10
1.65
1.95
2.40
5/10
2.75
3.25
4.
über 8 Stunden
8/10
4.40
5.20
6.40
Werden einem Arbeitnehmer höhere Reisespesen erseßt, so müssen
diese mindestens durch Angabe der Reisedauer oder
des Reiseplans
glaubhaft gemacht werden, d. h. dem Finanzamt
muß die
Ueberzeugung
verschafft werden, daß nur dienstlicher Aufwand
ersetzt ist (RFS. vom
5. 5. 1938 RStVI. S. 752). In diesem Falle sind
auch die bei auswärtiger
Beföstigung entstehenden Haushaltsersparnisse zu
berücksichtigen. Zu
diesem Zweck sind die glaubhaft gemachten tatsächlichen
Reiseaufwendungen
um 20 v. H., bei Ledigen 40 v. 5. des Tagegeldsayes
eines vergleichbaren
Beamten zu kürzen, jedoch nicht unter
den Betrag, der dem vollen Tagegeld-
(VI 189/39) feststellen können muß, ob es sich im einzelnen um Betriebs-
oder um private Ausgaben handelt. Mindestens
für einen bestimmten Zeit-
raum muß dem Finanzamt die genaue
Durchprüfung möglich sein; das
hierfür festgestellte Ergebnis kann
sodann auch auf die in der sonstigen Zeit
verausgabten Beträge angewendet
werden (RFS. vom 27. 4. 1938 RStB1.
S. 491). Die Höhe der persönlichen
Geschäftsspesen (z. B. durch Ueber-
nachten in ersten Hotels) ist grundsäßlich
nicht beschränkt, da Ausgaben
durch rein geschäftliche Repräsentationspflichten
des Unternehmers nach wie
vor anerkannt werden. Nur bildet ein
übermäßiger Aufwand für private
Bedürfnisse keine Betriebsausgabe
(z. B. bei privaten Ausflügen auf Ge-
schäftsreisen). Haushaltsersparnisse durch
die auswärtige Beköstigung muß
der Unternehmer berücksichtigen, wenn
mehr als 50 Reisetage im Jahre
geltend gemacht werden. Wie bei Arbeitnehmern
sind sodann die nachge-
wiesenen Reisekosten um 20 v. S.,
bei Ledigen um 40 v. S. der Tagegelder
nach der oben wiedergegebenen Tabelle
zu kürzen.
Was die Abzugsfähigkeit der Kundenspesen betrifft, so darf der
hierfür verausgabte Aufwand mit dem
Privatleben nichts zu tun haben,
sondern muß ausschließlich zu der
gewerblichen Tätigkeit gehören. Dies
und gegebenenfalls ihre
wird zunächst anerkannt, wenn Geschäftsfreunde
Angehörigen außerhalb des Haushalts bewirtet werden; der per-
sönliche Verzehr des Steuerpflichtigen hierbei
ist jedoch nur absetzbar, wenn
Gastwirte als Kunden zur Erlangung von
Bestellungen auf Getränke und
Lebensmittel besucht werden (in diesem
Falle aber Berücksichtigung der
Haushaltsersparnisse). Bei der Bewirtung von
Kunden im eigenen Haus-
halt ist nach der Rechtssprechung Abzugsfähigkeit
der Spesen gegeben, wenn
ganz einseitig Personen, mit denen
Geschäftsbeziehungen bestehen, freige-
halten werden, da hier eine gesellschaftliche
Betätigung ausscheidet. Ueber
die Aufwendungen müssen genaue Angaben
gemacht werden, soweit sie
billigerweise verlangt werden können. Die
Unterlagen müssen eine einiger-
maßen zuverlässige Schätzung ermöglichen
(RFH. v. 13. 3. 1940 VI 750/39
Dr. Wuth
G. 474).