Der Komet 3500 – Seite 10
1959-11-10 · Seite 10 von 28
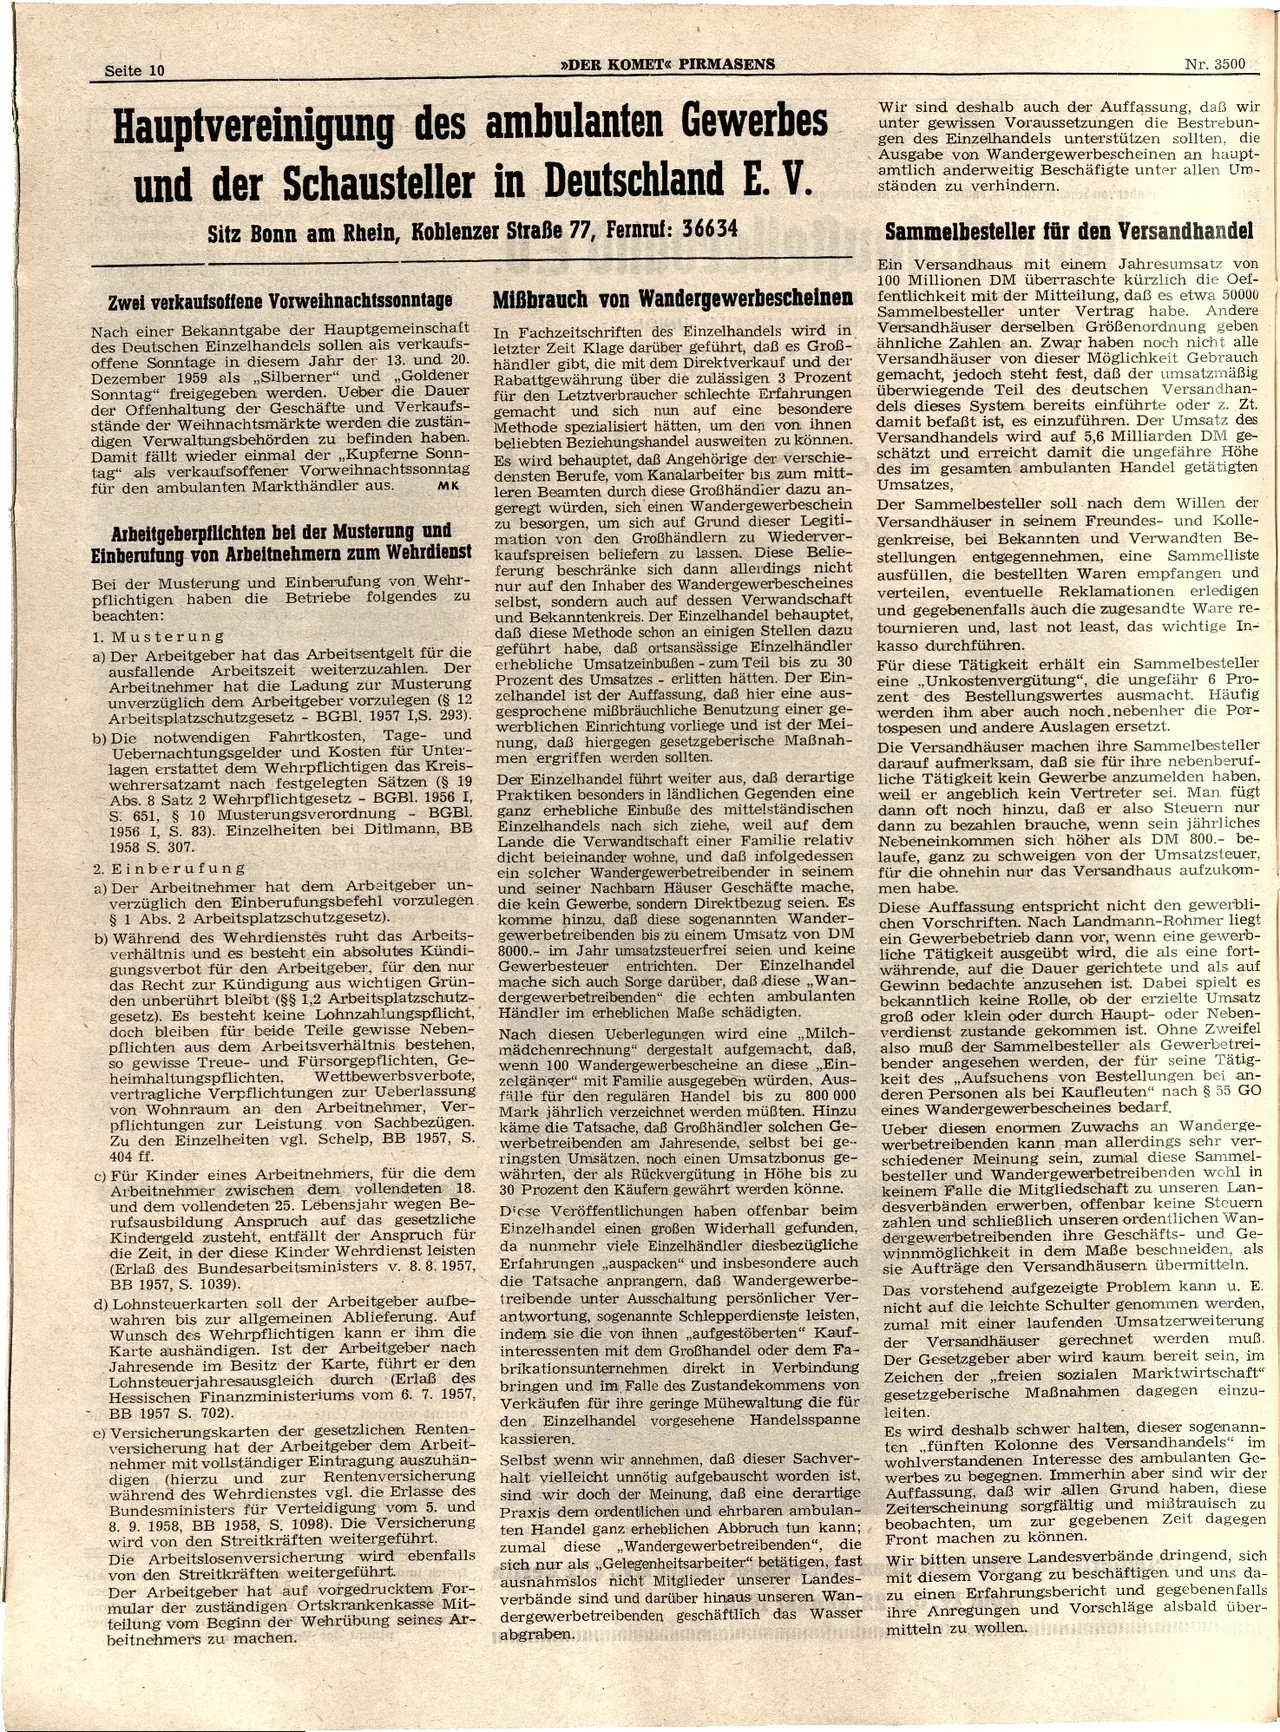
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 10
>>DER KOMET« PIRMASENS
Hauptvereinigung des ambulanten Gewerbes
und der Schausteller in Deutschland E. V.
Sitz Bonn am Rhein, Koblenzer Straße 77, Fernruf: 36634
Zwei verkaufsoffene Vorweihnachtssonntage
Nach einer Bekanntgabe der Hauptgemeinschaft
des Deutschen Einzelhandels sollen als verkaufs-
offene Sonntage in diesem Jahr der 13. und 20.
Dezember 1959 als „Silberner" und „Goldener
Sonntag" freigegeben werden. Ueber die Dauer
der Offenhaltung der Geschäfte und Verkaufs-
stände der Weihnachtsmärkte werden die zustän-
digen Verwaltungsbehörden zu befinden haben.
Damit fällt wieder einmal der „Kupferne Sonn-
tag" als verkaufsoffener Vorweihnachtssonntag
für den ambulanten Markthändler aus.
MK
Arbeitgeberpflichten bei der Musterung und
Einberufung von Arbeitnehmern zum Wehrdienst
Bei der Musterung und Einberufung von Wehr-
pflichtigen haben die Betriebe folgendes zu
beachten:
1. Musterung
a) Der Arbeitgeber hat das Arbeitsentgelt für die
ausfallende Arbeitszeit weiterzuzahlen. Der
Arbeitnehmer hat die Ladung zur Musterung
unverzüglich dem Arbeitgeber vorzulegen (§ 12
Arbeitsplatzschutzgesetz - BGB1, 1957 I,S. 293).
b) Die notwendigen Fahrtkosten, Tage- und
Uebernachtungsgelder und Kosten für Unter-
lagen erstattet dem Wehrpflichtigen das Kreis-
wehrersatzamt nach festgelegten Sätzen (§ 19
Abs. 8 Satz 2 Wehrpflichtgesetz - BGBl. 1956 I,
S. 651, § 10 Musterungsverordnung - BGBl.
1956 I, S. 83). Einzelheiten bei Ditlmann, BB
1958 S. 307.
2. Einberufung
a) Der Arbeitnehmer hat dem Arbeitgeber un-
verzüglich den Einberufungsbefehl vorzulegen.
§ 1 Abs. 2 Arbeitsplatzschutzgesetz).
b) Während des Wehrdienstes ruht das Arbeits-
verhältnis und es besteht ein absolutes Kündi-
gungsverbot für den Arbeitgeber, für den nur
das Recht zur Kündigung aus wichtigen Grün-
den unberührt bleibt (§§ 1,2 Arbeitsplatzschutz-
gesetz). Es besteht keine Lohnzahlungspflicht,
doch bleiben für beide Teile gewisse Neben-
pflichten aus dem Arbeitsverhältnis bestehen,
so gewisse Treue- und Fürsorgepflichten, Ge-
heimhaltungspflichten, Wettbewerbsverbote,
vertragliche Verpflichtungen zur Ueberlassung
von Wohnraum an den Arbeitnehmer, Ver-
pflichtungen zur Leistung von Sachbezügen.
Zu den Einzelheiten vgl. Schelp, BB 1957, S.
404 ff.
c) Für Kinder eines Arbeitnehmers, für die dem
Arbeitnehmer zwischen dem vollendeten 18.
und dem vollendeten 25. Lebensjahr wegen Be-
rufsausbildung Anspruch auf das gesetzliche
Kindergeld zusteht, entfällt der Anspruch für
die Zeit, in der diese Kinder Wehrdienst leisten
(Erlaß des Bundesarbeitsministers v. 8. 8. 1957,
BB 1957, S. 1039).
d) Lohnsteuerkarten soll der Arbeitgeber aufbe-
wahren bis zur allgemeinen Ablieferung. Auf
Wunsch des Wehrpflichtigen kann er ihm die
Karte aushändigen. Ist der Arbeitgeber nach
Jahresende im Besitz der Karte, führt er den
Lohnsteuerjahresausgleich durch (Erlaß des
Hessischen Finanzministeriums vom 6. 7. 1957,
BB 1957 S. 702).
zur
e) Versicherungskarten der gesetzlichen Renten-
versicherung hat der Arbeitgeber dem Arbeit-
nehmer mit vollständiger Eintragung auszuhän-
digen (hierzu und
Rentenversicherung
während des Wehrdienstes vgl. die Erlasse des
Bundesministers für Verteidigung vom 5. und
8. 9. 1958, BB 1958, S. 1098). Die Versicherung
wird von den Streitkräften weitergeführt.
Die Arbeitslosenversicherung wird ebenfalls
Nr. 3500
Wir sind deshalb auch der Auffassung, daß wir
unter gewissen Voraussetzungen die Bestrebun-
gen des Einzelhandels unterstützen sollten, die
Ausgabe von Wandergewerbescheinen an haupt-
amtlich anderweitig Beschäfigte unter allen Um-
ständen zu verhindern.
Sammelbesteller für den Versandhandel
Mißbrauch von Wandergewerbescheinen fentlichkeit mit der Mitteilung, daß es etwa 50000
In Fachzeitschriften des Einzelhandels wird in
letzter Zeit Klage darüber geführt, daß es Groß-
händler gibt, die mit dem Direktverkauf und der
Rabattgewährung über die zulässigen 3 Prozent
für den Letztverbraucher schlechte Erfahrungen
gemacht und sich nun auf eine besondere
Methode spezialisiert hätten, um den von ihnen
beliebten Beziehungshandel ausweiten zu können.
Es wird behauptet, daß Angehörige der verschie-
densten Berufe, vom Kanalarbeiter bis zum mitt-
leren Beamten durch diese Großhändier dazu an-
geregt würden, sich einen Wandergewerbeschein
zu besorgen, um sich auf Grund dieser Legiti-
mation von den Großhändlern zu Wiederver-
kaufspreisen beliefern zu lassen. Diese Belie-
ferung beschränke sich dann allerdings nicht
nur auf den Inhaber des Wandergewerbescheines
selbst, sondern auch auf dessen Verwandschaft
und Bekanntenkreis. Der Einzelhandel behauptet,
daß diese Methode schon an einigen Stellen dazu
geführt habe, daß ortsansässige Einzelhändler
erhebliche Umsatzeinbußen - zum Teil bis zu 30
Prozent des Umsatzes - erlitten hätten. Der Ein-
zelhandel ist der Auffassung, daß hier eine aus-
gesprochene mißbräuchliche Benutzung einer ge-
werblichen Einrichtung vorliege und ist der Mei-
nung, daß hiergegen gesetzgeberische Maßnah-
men ergriffen werden sollten.
Der Einzelhandel führt weiter aus, daß derartige
Praktiken besonders in ländlichen Gegenden eine
ganz erhebliche Einbuße des mittelständischen
Einzelhandels nach sich ziehe, weil auf dem
Lande die Verwandtschaft einer Familie relativ
dicht beieinander wohne, und daß infolgedessen
ein solcher Wandergewerbetreibender in seinem
und seiner Nachbarn Häuser Geschäfte mache,
die kein Gewerbe, sondern Direktbezug seien. Es
komme hinzu, daß diese sogenannten Wander-
gewerbetreibenden bis zu einem Umsatz von DM
8000.- im Jahr umsatzsteuerfrei seien und keine
Gewerbesteuer entrichten. Der Einzelhandel
mache sich auch Sorge darüber, daß diese,,Wan-
dergewerbetreibenden" die echten ambulanten
Händler im erheblichen Maße schädigten.
Nach diesen Ueberlegungen wird eine „Milch-
mädchenrechnung" dergestalt aufgemacht, daß,
wenn 100 Wandergewerbescheine an diese „Ein-
zelgänger" mit Familie ausgegeben würden, Aus-
fälle für den regulären Handel bis zu 800 000
Mark jährlich verzeichnet werden müßten. Hinzu
käme die Tatsache, daß Großhändler solchen Ge-
werbetreibenden am Jahresende, selbst bei ge-
ringsten Umsätzen, noch einen Umsatzbonus ge-
währten, der als Rückvergütung in Höhe bis zu
30 Prozent den Käufern gewährt werden könne.
Diese Veröffentlichungen haben offenbar beim
Einzelhandel einen großen Widerhall gefunden,
da nunmehr viele Einzelhändler diesbezügliche
Erfahrungen,,auspacken" und insbesondere auch
die Tatsache anprangern, daß Wandergewerbe-
treibende unter Ausschaltung persönlicher Ver-
antwortung, sogenannte Schlepperdienste leisten,
indem sie die von ihnen aufgestöberten" Kauf-
interessenten mit dem Großhandel oder dem Fa-
brikationsunternehmen direkt in Verbindung
bringen und im Falle des Zustandekommens von
Verkäufen für ihre geringe Mühewaltung die für
den Einzelhandel vorgesehene Handelsspanne
kassieren.
Selbst wenn wir annehmen, daß dieser Sachver-
halt vielleicht unnötig aufgebauscht worden ist,
sind wir doch der Meinung, daß eine derartige
Praxis dem ordentlichen und ehrbaren ambulan-
ten Handel ganz erheblichen Abbruch tun kann;
zumal diese Wandergewerbetreibenden", die
sich fast
Ein Versandhaus mit einem Jahresumsatz von
100 Millionen DM überraschte kürzlich die Oef-
Sammelbesteller unter Vertrag habe. Andere
Versandhäuser derselben Größenordnung geben
ähnliche Zahlen an. Zwar haben noch nicht alle
Versandhäuser von dieser Möglichkeit Gebrauch
gemacht, jedoch steht fest, daß der umsatzmäßig
überwiegende Teil des deutschen Versandhan-
dels dieses System bereits einführte oder z. Zt.
damit befaßt ist, es einzuführen. Der Umsatz des
Versandhandels wird auf 5,6 Milliarden DM ge-
schätzt und erreicht damit die ungefähre Höhe
des im gesamten ambulanten Handel getätigten
Umsatzes,
Der Sammelbesteller soll nach dem Willen der
Versandhäuser in seinem Freundes- und Kolle-
genkreise, bei Bekannten und Verwandten Be-
stellungen entgegennehmen, eine Sammelliste
ausfüllen, die bestellten Waren empfangen und
verteilen, eventuelle Reklamationen erledigen.
und gegebenenfalls auch die zugesandte Ware re-
tournieren und, last not least, das wichtige In-
kasso durchführen.
Für diese Tätigkeit erhält ein Sammelbesteller
eine Unkostenvergütung", die ungefähr 6 Pro-
zent des Bestellungswertes ausmacht. Häufig
werden ihm aber auch noch nebenher die Por-
tospesen und andere Auslagen ersetzt.
Die Versandhäuser machen ihre Sammelbesteller
darauf aufmerksam, daß sie für ihre nebenberuf-
liche Tätigkeit kein Gewerbe anzumelden haben,
weil er angeblich kein Vertreter sei. Man fügt
dann oft noch hinzu, daß er also Steuern nur
dann zu bezahlen brauche, wenn sein jährliches
Nebeneinkommen sich höher als DM 800.- be-
laufe, ganz zu schweigen von der Umsatzsteuer,
für die ohnehin nur das Versandhaus aufzukom-
men habe.
Diese Auffassung entspricht nicht den gewerbli-
chen Vorschriften. Nach Landmann-Rohmer liegt
ein Gewerbebetrieb dann vor, wenn eine gewerb-
liche Tätigkeit ausgeübt wird, die als eine fort-
währende, auf die Dauer gerichtete und als auf
Gewinn bedachte anzusehen ist. Dabei spielt es
bekanntlich keine Rolle, ob der erzielte Umsatz
groß oder klein oder durch Haupt- oder Neben-
verdienst zustande gekommen ist. Ohne Zweifel
also muß der Sammelbesteller als Gewerbetrei-
bender angesehen werden, der für seine Tätig-
keit des Aufsuchens von Bestellungen bei an-
deren Personen als bei Kaufleuten" nach § 55 GO
eines Wandergewerbescheines bedarf,
Ueber diesen enormen Zuwachs an Wanderge-
werbetreibenden kann man allerdings sehr ver-
schiedener Meinung sein, zumal diese Sammel-
besteller und Wandergewerbetreibenden wohl in
keinem Falle die Mitgliedschaft zu unseren Lan-
desverbänden erwerben, offenbar keine Steuern
zahlen und schließlich unseren ordentlichen Wan-
dergewerbetreibenden ihre Geschäfts- und Ge-
winnmöglichkeit in dem Maße beschneiden, als
sie Aufträge den Versandhäusern übermitteln.
Das vorstehend aufgezeigte Problem kann u. E.
nicht auf die leichte Schulter genommen werden,
zumal mit einer laufenden Umsatzerweiterung
der Versandhäuser gerechnet werden muß.
Der Gesetzgeber aber wird kaum bereit sein, im
Zeichen der „freien sozialen Marktwirtschaft"
gesetzgeberische Maßnahmen dagegen
leiten.
einzu-
Es wird deshalb schwer halten, dieser sogenann-
ten fünften Kolonne des Versandhandels" im
wohlverstandenen Interesse des ambulanten Ge-
werbes zu begegnen. Immerhin aber sind wir der
Auffassung, daß wir allen Grund haben, diese
Zeiterscheinung sorgfältig und mißtrauisch zu
beobachten, um zur gegebenen Zeit dagegen
Front machen zu können.
Wir bitten unsere Landesverbände dringend, sich
von den Streitkräften weitergeführt, usarlos, nicht Mitglieder unserer Landes- mit diesem Vorgang zu beschäftigen und uns da-
Der Arbeitgeber hat auf vorgedrucktem For-
mular der zuständigen Ortskrankenkasse Mit-
teilung vom Beginn der Wehrübung seines Ar-
beitnehmers zu machen.
verbände sind und darüber hinaus unseren Wan-
dergewerbetreibenden geschäftlich das Wasser
abgraben.
zu einen Erfahrungsbericht und gegebenenfalls
ihre Anregungen und Vorschläge alsbald über-
mitteln zu wollen.