Der Komet 3777 – Seite 7
1967-07-20 · Seite 7 von 24
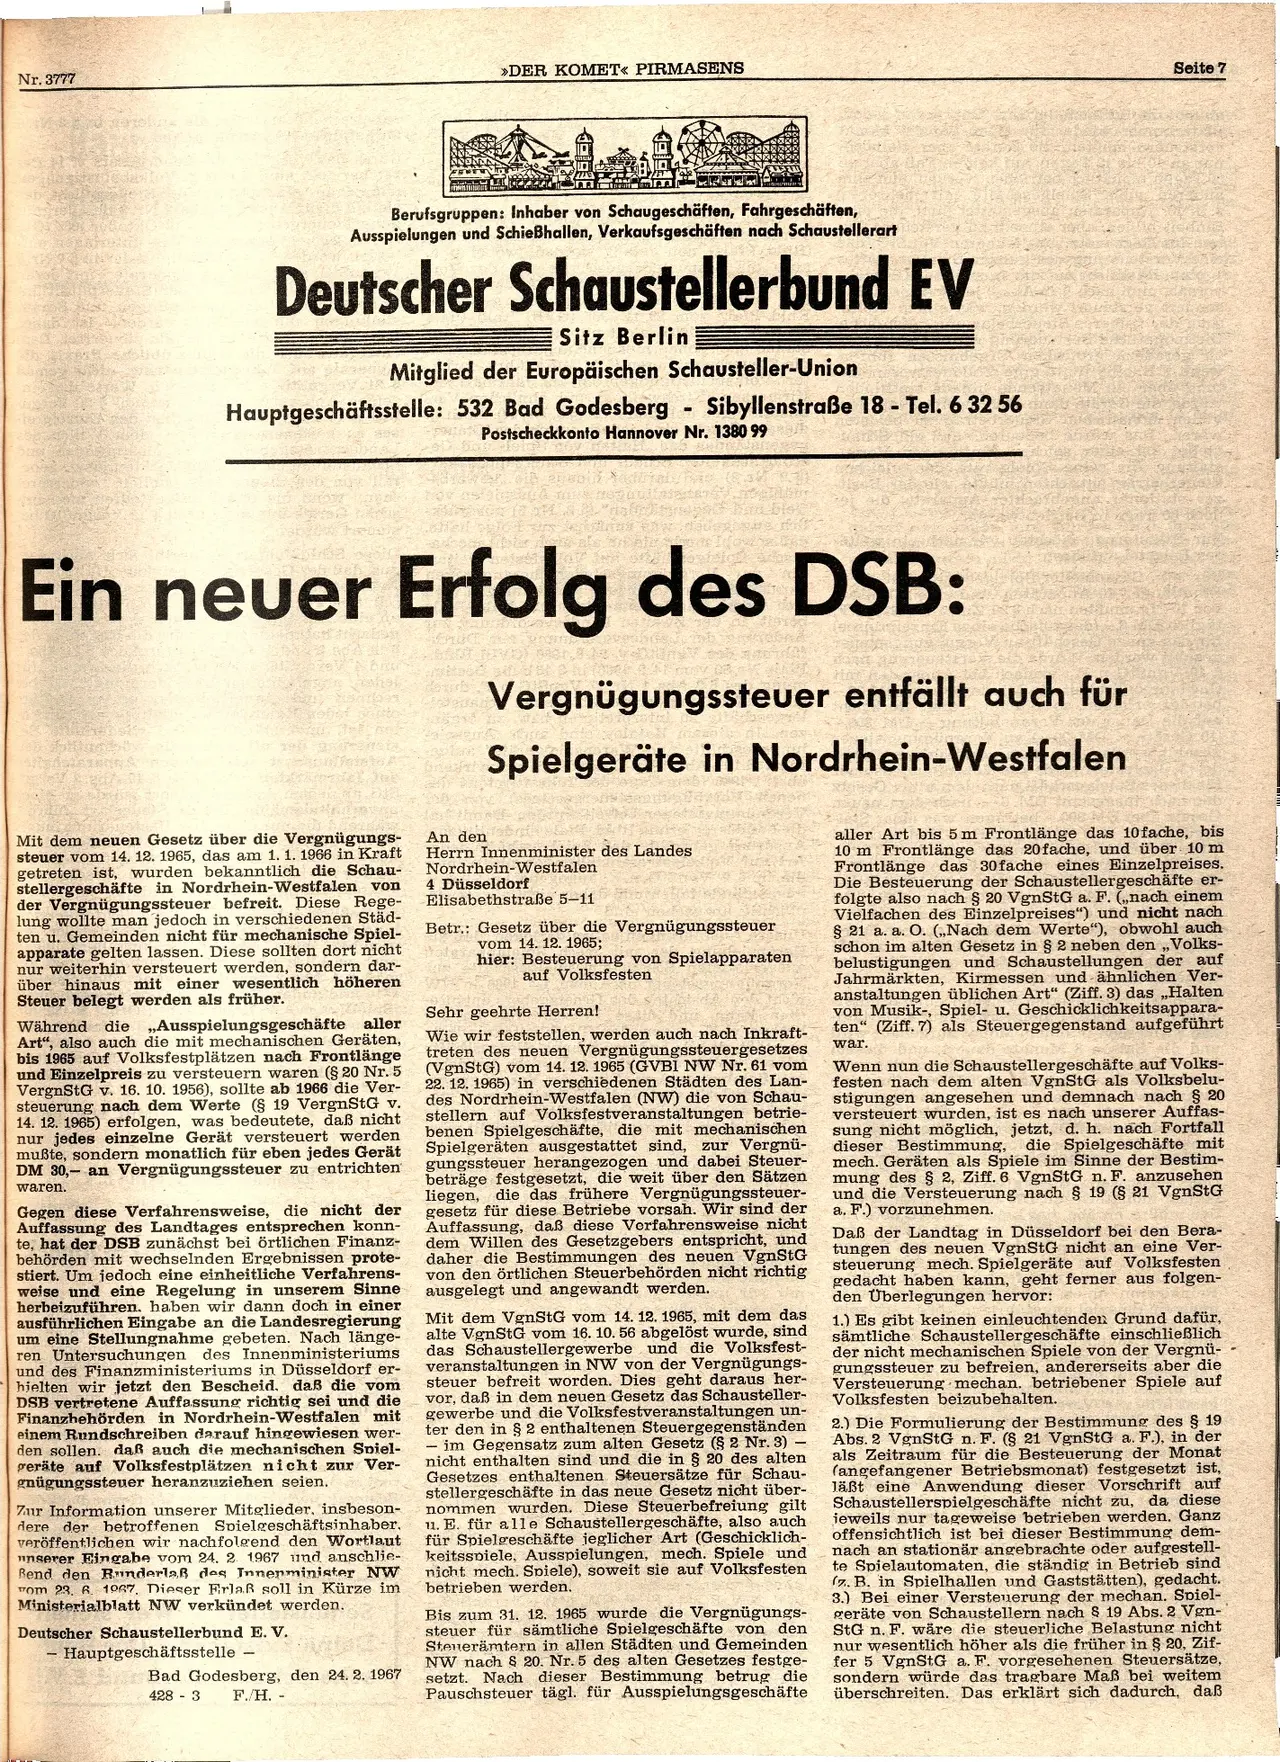
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3777
>>DER KOMET« PIRMASENS
Berufsgruppen: Inhaber von Schaugeschäften, Fahrgeschäften,
Ausspielungen und Schießhallen, Verkaufsgeschäften nach Schaustellerart
Deutscher Schaustellerbund EV
Sitz Berlin
Mitglied der Europäischen Schausteller-Union
Hauptgeschäftsstelle: 532 Bad Godesberg - Sibyllenstraße 18 - Tel. 6 32 56
eD
Postscheckkonto Hannover Nr. 1380 99
Ein neuer Erfolg des DSB:
b
Vergnügungssteuer entfällt auch für
Spielgeräte in Nordrhein-Westfalen
Seite 7
Mit dem neuen Gesetz über die Vergnügungs-
steuer vom 14. 12. 1965, das am 1. 1. 1966 in Kraft
getreten ist, wurden bekanntlich die Schau-
stellergeschäfte in Nordrhein-Westfalen von
der Vergnügungssteuer befreit. Diese Rege-
lung wollte man jedoch in verschiedenen Städ-
ten u. Gemeinden nicht für mechanische Spiel-
apparate gelten lassen. Diese sollten dort nicht
nur weiterhin versteuert werden, sondern dar-
über hinaus mit einer wesentlich höheren
Steuer belegt werden als früher.
Während die „Ausspielungsgeschäfte aller
Art", also auch die mit mechanischen Geräten,
bis 1965 auf Volksfestplätzen nach Frontlänge
und Einzelpreis zu versteuern waren (§ 20 Nr. 5
VergnStG v. 16. 10. 1956), sollte ab 1966 die Ver-
steuerung nach dem Werte (§ 19 VergnStG v.
14. 12. 1965) erfolgen, was bedeutete, daß nicht
nur jedes einzelne Gerät versteuert werden
mußte, sondern monatlich für eben jedes Gerät
DM 30,- an Vergnügungssteuer zu entrichten
waren.
Gegen diese Verfahrensweise, die nicht der
Auffassung des Landtages entsprechen konn-
te, hat der DSB zunächst bei örtlichen Finanz-
behörden mit wechselnden Ergebnissen prote-
stiert. Um jedoch eine einheitliche Verfahrens-
weise und eine Regelung in unserem Sinne
herbeizuführen. haben wir dann doch in einer
ausführlichen Eingabe an die Landesregierung
um eine Stellungnahme gebeten. Nach länge-
ren Untersuchungen des Innenministeriums
und des Finanzministeriums in Düsseldorf er-
hielten wir jetzt den Bescheid. daß die vom
DSB vertretene Auffassung richtig sei und die
Finanzhehörden in Nordrhein-Westfalen mit
einem Rundschreiben darauf hingewiesen wer-
den sollen. daß auch die mechanischen Spiel-
geräte auf Volksfestplätzen nicht zur Ver-
gnügungssteuer heranzuziehen seien.
Zur Information unserer Mitglieder, insbeson-
dere der betroffenen Spielgeschäftsinhaber.
veröffentlichen wir nachfolgend den Wortlaut
unserer Eingabe vom 24. 2. 1967 und anschlie-
Bend den Runderlaß des Innenminister NW
vom 23. 6. 1967. Dieser Erlaß soll in Kürze im
Ministerialblatt NW verkündet werden.
Deutscher Schaustellerbund E. V.
- Hauptgeschäftsstelle -
Bad Godesberg, den 24. 2. 1967
F./H.-
428-3
An den
Herrn Innenminister des Landes
Nordrhein-Westfalen
4 Düsseldorf
Elisabethstraße 5-11
Betr.: Gesetz über die Vergnügungssteuer
vom 14. 12. 1965;
hier: Besteuerung von Spielapparaten
auf Volksfesten
Sehr geehrte Herren!
Wie wir feststellen, werden auch nach Inkraft-
treten des neuen Vergnügungssteuergesetzes
(VgnStG) vom 14. 12. 1965 (GVBI NW Nr. 61 vom
22. 12. 1965) in verschiedenen Städten des Lan-
des Nordrhein-Westfalen (NW) die von Schau-
stellern auf Volksfestveranstaltungen betrie-
benen Spielgeschäfte, die mit mechanischen
Spielgeräten ausgestattet sind, zur Vergnü-
gungssteuer herangezogen und dabei Steuer-
beträge festgesetzt, die weit über den Sätzen
liegen, die das frühere Vergnügungssteuer-
gesetz für diese Betriebe vorsah. Wir sind der
Auffassung, daß diese Verfahrensweise nicht
dem Willen des Gesetzgebers entspricht, und
daher die Bestimmungen des neuen VgnStG
von den örtlichen Steuerbehörden nicht richtig
ausgelegt und angewandt werden.
Mit dem VgnStG vom 14. 12. 1965, mit dem das
alte VgnStG vom 16. 10. 56 abgelöst wurde, sind
das Schaustellergewerbe und die Volksfest-
veranstaltungen in NW von der Vergnügungs-
steuer befreit worden. Dies geht daraus her-
vor, daß in dem neuen Gesetz das Schausteller-
gewerbe und die Volksfestveranstaltungen un-
ter den in § 2 enthaltenen Steuergegenständen
- im Gegensatz zum alten Gesetz (§ 2 Nr. 3) -
nicht enthalten sind und die in § 20 des alten
Gesetzes enthaltenen Steuersätze für Schau-
stellergeschäfte in das neue Gesetz nicht über-
nommen wurden. Diese Steuerbefreiung gilt
u. E. für alle Schaustellergeschäfte, also auch
für Spielgeschäfte jeglicher Art (Geschicklich-
keitsspiele, Ausspielungen, mech. Spiele und
nicht mech. Spiele), soweit sie auf Volksfesten
betrieben werden.
Bis zum 31. 12. 1965 wurde die Vergnügungs-
steuer für sämtliche Spielgeschäfte von den
Stenerämtern in allen Städten und Gemeinden
NW nach § 20. Nr. 5 des alten Gesetzes festge-
setzt. Nach dieser Bestimmung betrug die
Pauschsteuer tägl. für Ausspielungsgeschäfte
aller Art bis 5 m Frontlänge das 10 fache, bis
10 m Frontlänge das 20 fache, und über 10 m
Frontlänge das 30 fache eines Einzelpreises.
Die Besteuerung der Schaustellergeschäfte er-
folgte also nach § 20 VgnStG a. F. (,,nach einem
Vielfachen des Einzelpreises") und nicht nach
§ 21 a. a. O. (,,Nach dem Werte"), obwohl auch
schon im alten Gesetz in § 2 neben den,,Volks-
belustigungen und Schaustellungen der auf
Jahrmärkten, Kirmessen und ähnlichen Ver-
anstaltungen üblichen Art" (Ziff. 3) das „Halten
von Musik-, Spiel- u. Geschicklichkeitsappara-
ten" (Ziff. 7) als Steuergegenstand aufgeführt
war.
Wenn nun die Schaustellergeschäfte auf Volks-
festen nach dem alten VgnStG als Volksbelu-
stigungen angesehen und demnach nach § 20
versteuert wurden, ist es nach unserer Auffas-
sung nicht möglich, jetzt, d. h. nach Fortfall
dieser Bestimmung, die Spielgeschäfte mit
mech. Geräten als Spiele im Sinne der Bestim-
mung des § 2, Ziff. 6 VgnStG n. F. anzusehen
und die Versteuerung nach § 19 (§ 21 VgnStG
a. F.) vorzunehmen.
Daß der Landtag in Düsseldorf bei den Bera-
tungen des neuen VgnStG nicht an eine Ver-
steuerung mech. Spielgeräte auf Volksfesten
gedacht haben kann, geht ferner aus folgen-
den Überlegungen hervor:
1.) Es gibt keinen einleuchtenden Grund dafür,
sämtliche Schaustellergeschäfte einschließlich
der nicht mechanischen Spiele von der Vergnü-
gungssteuer zu befreien, andererseits aber die
Versteuerung mechan. betriebener Spiele auf
Volksfesten beizubehalten.
2.) Die Formulierung der Bestimmung des § 19
Abs. 2 VgnStG n. F. (§ 21 VgnStG a. F.), in der
als Zeitraum für die Besteuerung der Monat
(angefangener Betriebsmonat) festgesetzt ist,
läßt eine Anwendung dieser Vorschrift auf
Schaustellerspielgeschäfte nicht zu, da diese
jeweils nur tageweise betrieben werden. Ganz
offensichtlich ist bei dieser Bestimmung dem-
nach an stationär angebrachte oder aufgestell-
te Spielautomaten, die ständig in Betrieb sind
(z. B. in Spielhallen und Gaststätten), gedacht.
3.) Bei einer Versteuerung der mechan. Spiel-
geräte von Schaustellern nach & 19 Abs. 2 Vgn-
StG n. F. wäre die steuerliche Belastung nicht
nur wesentlich höher als die früher in § 20, Zif-
fer 5 VgnStG a. F. vorgesehenen Steuersätze,
sondern würde das tragbare Maß bei weitem
überschreiten. Das erklärt sich dadurch, daß