Der Komet 4181 – Seite 8
1978-10-10 · Seite 8 von 32
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
» DER KOMET « PIRMASENS
Nr. 4181/10. 10. 78
HAGD
Hauptvereinigung des Ambulanten Gewerbes
und der Schausteller in Deutschland E.V.
.
Hauptgeschäftsstelle: Adenauerallee 77 5300 Bonn 1 Telefon (02221) 63 66 34 Mitglied der Union Européenne
.
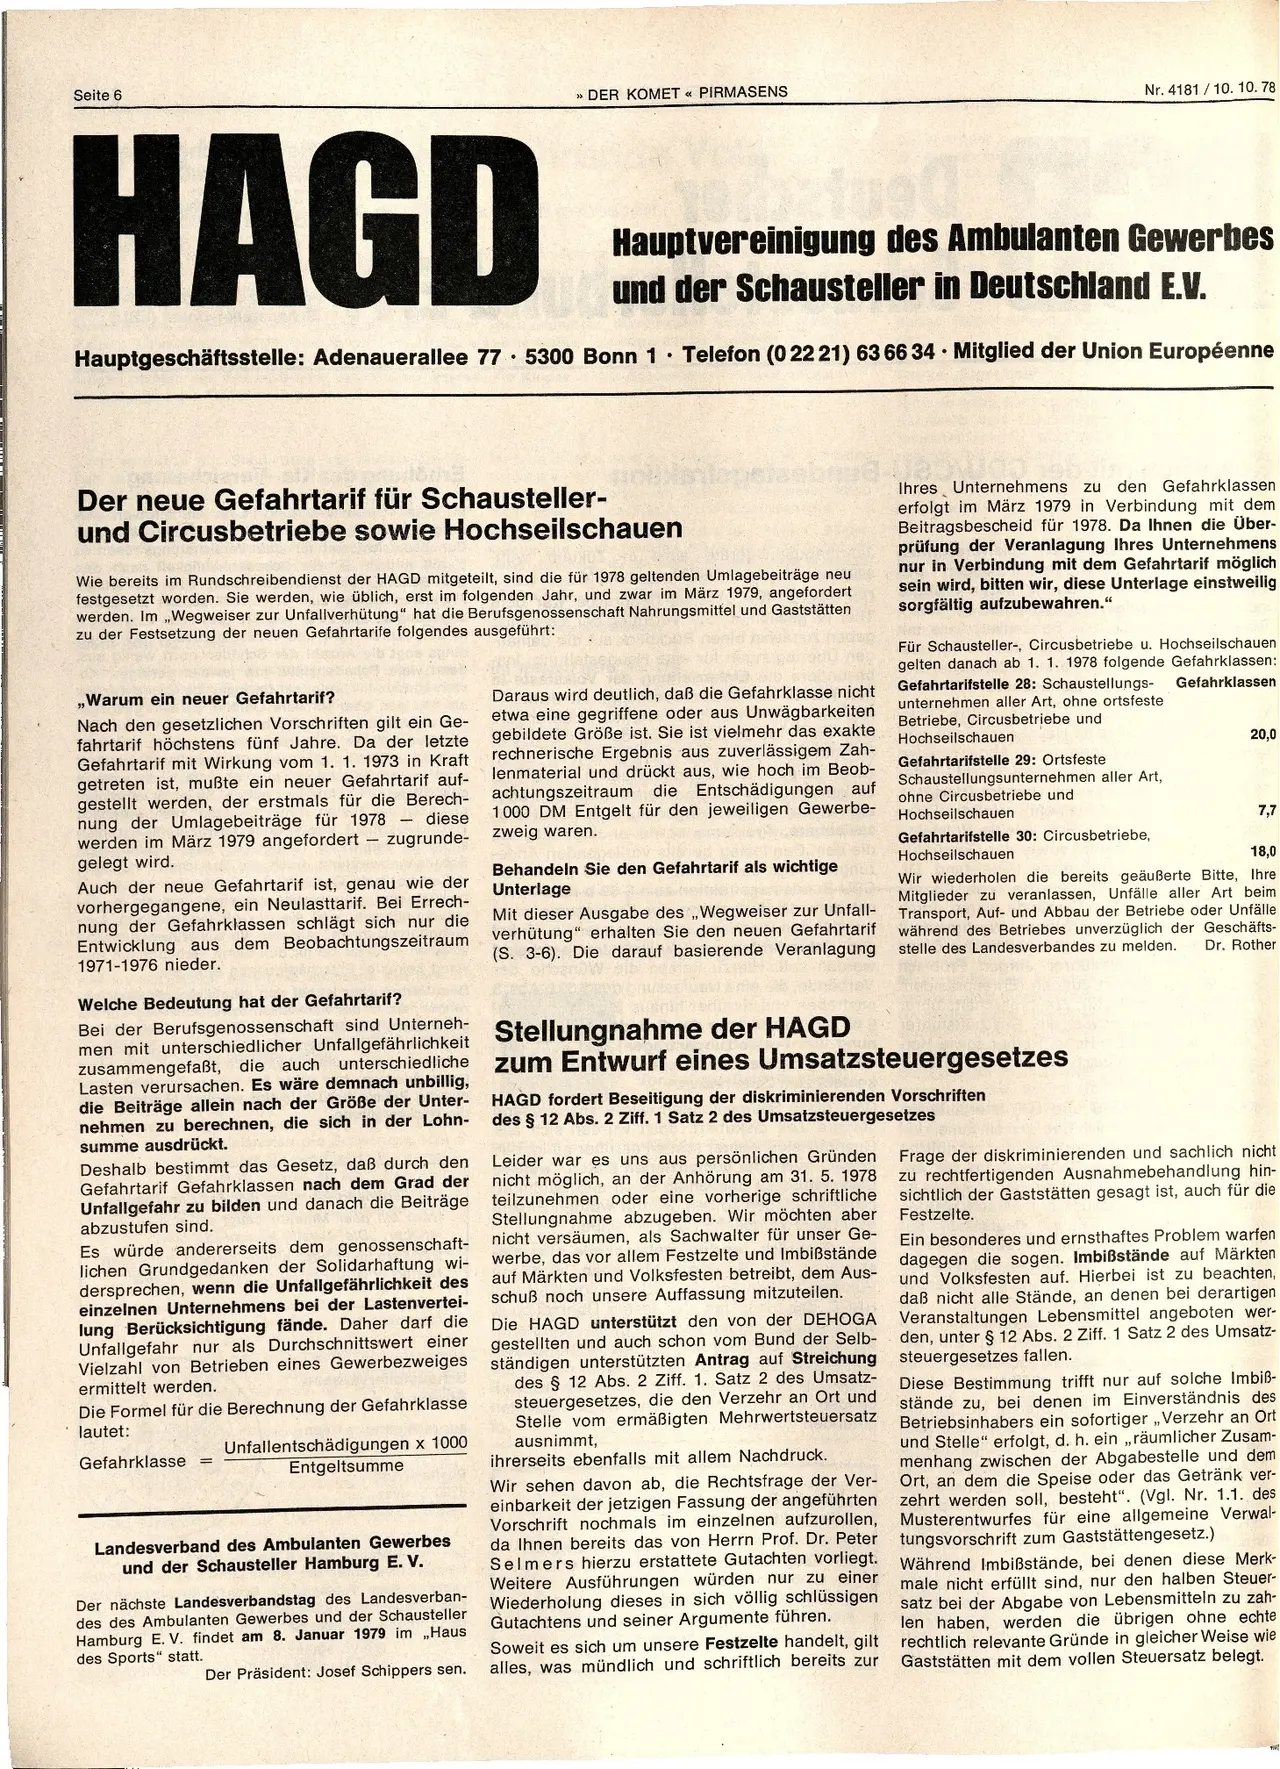
Der neue Gefahrtarif für Schausteller-
und Circusbetriebe sowie Hochseilschauen
Wie bereits im Rundschreibendienst der HAGD mitgeteilt, sind die für 1978 geltenden Umlagebeiträge neu
festgesetzt worden. Sie werden, wie üblich, erst im folgenden Jahr, und zwar im März 1979, angefordert
werden. Im Wegweiser zur Unfallverhütung" hat die Berufsgenossenschaft Nahrungsmittel und Gaststätten
zu der Festsetzung der neuen Gefahrtarife folgendes ausgeführt:
,,Warum ein neuer Gefahrtarif?
Nach den gesetzlichen Vorschriften gilt ein Ge-
fahrtarif höchstens fünf Jahre. Da der letzte
Gefahrtarif mit Wirkung vom 1. 1. 1973 in Kraft
getreten ist, mußte ein neuer Gefahrtarif auf-
gestellt werden, der erstmals für die Berech-
diese
nung der Umlagebeiträge für 1978
werden im März 1979 angefordert zugrunde-
gelegt wird.
-
Auch der neue Gefahrtarif ist, genau wie der
vorhergegangene, ein Neulasttarif. Bei Errech-
nung der Gefahrklassen schlägt sich nur die
Entwicklung aus dem Beobachtungszeitraum
1971-1976 nieder.
Welche Bedeutung hat der Gefahrtarif?
Bei der Berufsgenossenschaft sind Unterneh-
Daraus wird deutlich, daß die Gefahrklasse nicht
etwa eine gegriffene oder aus Unwägbarkeiten
gebildete Größe ist. Sie ist vielmehr das exakte
rechnerische Ergebnis aus zuverlässigem Zah-
lenmaterial und drückt aus, wie hoch im Beob-
achtungszeitraum die Entschädigungen auf
1000 DM Entgelt für den jeweiligen Gewerbe-
zweig waren.
Behandeln Sie den Gefahrtarif als wichtige
Unterlage
Mit dieser Ausgabe des „Wegweiser zur Unfall-
verhütung" erhalten Sie den neuen Gefahrtarif
(S. 3-6). Die darauf basierende Veranlagung
men mit unterschiedlicher Unfallgefährlichkeit Stellungnahme der HAGD
zusammengefaßt, die auch unterschiedliche
Lasten verursachen. Es wäre demnach unbillig,
die Beiträge allein nach der Größe der Unter-
nehmen zu berechnen, die sich in der Lohn-
summe ausdrückt.
Deshalb bestimmt das Gesetz, daß durch den
Gefahrtarif Gefahrklassen nach dem Grad der
Unfallgefahr zu bilden und danach die Beiträge
abzustufen sind.
Es würde andererseits dem genossenschaft-
lichen Grundgedanken der Solidarhaftung wi-
dersprechen, wenn die Unfallgefährlichkeit des
einzelnen Unternehmens bei der Lastenvertei-
lung Berücksichtigung fände. Daher darf die
Unfallgefahr nur als Durchschnittswert einer
Vielzahl von Betrieben eines Gewerbezweiges
ermittelt werden.
Die Formel für die Berechnung der Gefahrklasse
lautet:
Gefahrklasse
Unfallentschädigungen x 1000
Entgeltsumme
Landesverband des Ambulanten Gewerbes
und der Schausteller Hamburg E. V.
Der nächste Landesverbandstag des Landesverban-
des des Ambulanten Gewerbes und der Schausteller
Hamburg E. V. findet am 8. Januar 1979 im Haus
des Sports" statt.
Der Präsident: Josef Schippers sen.
Ihres Unternehmens zu den Gefahrklassen
erfolgt im März 1979 in Verbindung mit dem
Beitragsbescheid für 1978. Da Ihnen die Über-
prüfung der Veranlagung Ihres Unternehmens
nur in Verbindung mit dem Gefahrtarif möglich
sein wird, bitten wir, diese Unterlage einstweilig
sorgfältig aufzubewahren."
Für Schausteller-, Circusbetriebe u. Hochseilschauen
gelten danach ab 1. 1. 1978 folgende Gefahrklassen:
Gefahrtarifstelle 28: Schaustellungs- Gefahrklassen
unternehmen aller Art, ohne ortsfeste
Betriebe, Circusbetriebe und
Hochseilschauen
Gefahrtarifstelle 29: Ortsfeste
Schaustellungsunternehmen aller Art,
ohne Circusbetriebe und
Hochseilschauen
Gefahrtarifstelle 30: Circusbetriebe,
Hochseilschauen
20,0
7,7
18,0
Wir wiederholen die bereits geäußerte Bitte, Ihre
Mitglieder zu veranlassen, Unfälle aller Art beim
Transport, Auf- und Abbau der Betriebe oder Unfälle
während des Betriebes unverzüglich der Geschäfts-
stelle des Landesverbandes zu melden. Dr. Rother
zum Entwurf eines Umsatzsteuergesetzes
HAGD fordert Beseitigung der diskriminierenden Vorschriften
des § 12 Abs. 2 Ziff. 1 Satz 2 des Umsatzsteuergesetzes
Leider war es uns aus persönlichen Gründen
nicht möglich, an der Anhörung am 31. 5. 1978
teilzunehmen oder eine vorherige schriftliche
Stellungnahme abzugeben. Wir möchten aber
nicht versäumen, als Sachwalter für unser Ge-
werbe, das vor allem Festzelte und Imbiẞstände
auf Märkten und Volksfesten betreibt, dem Aus-
schuß noch unsere Auffassung mitzuteilen.
Die HAGD unterstützt den von der DEHOGA
gestellten und auch schon vom Bund der Selb-
ständigen unterstützten Antrag auf Streichung
des §12 Abs. 2 Ziff. 1. Satz 2 des Umsatz-
steuergesetzes, die den Verzehr an Ort und
Stelle vom ermäßigten Mehrwertsteuersatz
ausnimmt,
ihrerseits ebenfalls mit allem Nachdruck.
Wir sehen davon ab, die Rechtsfrage der Ver-
einbarkeit der jetzigen Fassung der angeführten
Vorschrift nochmals im einzelnen aufzurollen,
da Ihnen bereits das von Herrn Prof. Dr. Peter
Selmers hierzu erstattete Gutachten vorliegt.
Weitere Ausführungen würden nur zu einer
Wiederholung dieses in sich völlig schlüssigen
Gutachtens und seiner Argumente führen.
Soweit es sich um unsere Festzelte handelt, gilt
alles, was mündlich und schriftlich bereits zur
Frage der diskriminierenden und sachlich nicht
zu rechtfertigenden Ausnahmebehandlung hin-
sichtlich der Gaststätten gesagt ist, auch für die
Festzelte.
Ein besonderes und ernsthaftes Problem warfen
dagegen die sogen. Imbißstände auf Märkten
und Volksfesten auf. Hierbei ist zu beachten,
daß nicht alle Stände, an denen bei derartigen
Veranstaltungen Lebensmittel angeboten wer-
den, unter § 12 Abs. 2 Ziff. 1 Satz 2 des Umsatz-
steuergesetzes fallen.
Diese Bestimmung trifft nur auf solche Imbiß-
stände zu, bei denen im Einverständnis des
Betriebsinhabers ein sofortiger,,Verzehr an Ort
und Stelle" erfolgt, d. h. ein „, räumlicher Zusam-
menhang zwischen der Abgabestelle und dem
Ort, an dem die Speise oder das Getränk ver-
zehrt werden soll, besteht". (Vgl. Nr. 1.1. des
Musterentwurfes für eine allgemeine Verwal-
tungsvorschrift zum Gaststättengesetz.)
Während Imbißstände, bei denen diese Merk-
male nicht erfüllt sind, nur den halben Steuer-
satz bei der Abgabe von Lebensmitteln zu zah-
len haben, werden die übrigen ohne echte
rechtlich relevante Gründe in gleicher Weise wie
Gaststätten mit dem vollen Steuersatz belegt.