Der Komet 4750 – Seite 3
1994-07-30 · Seite 3 von 32
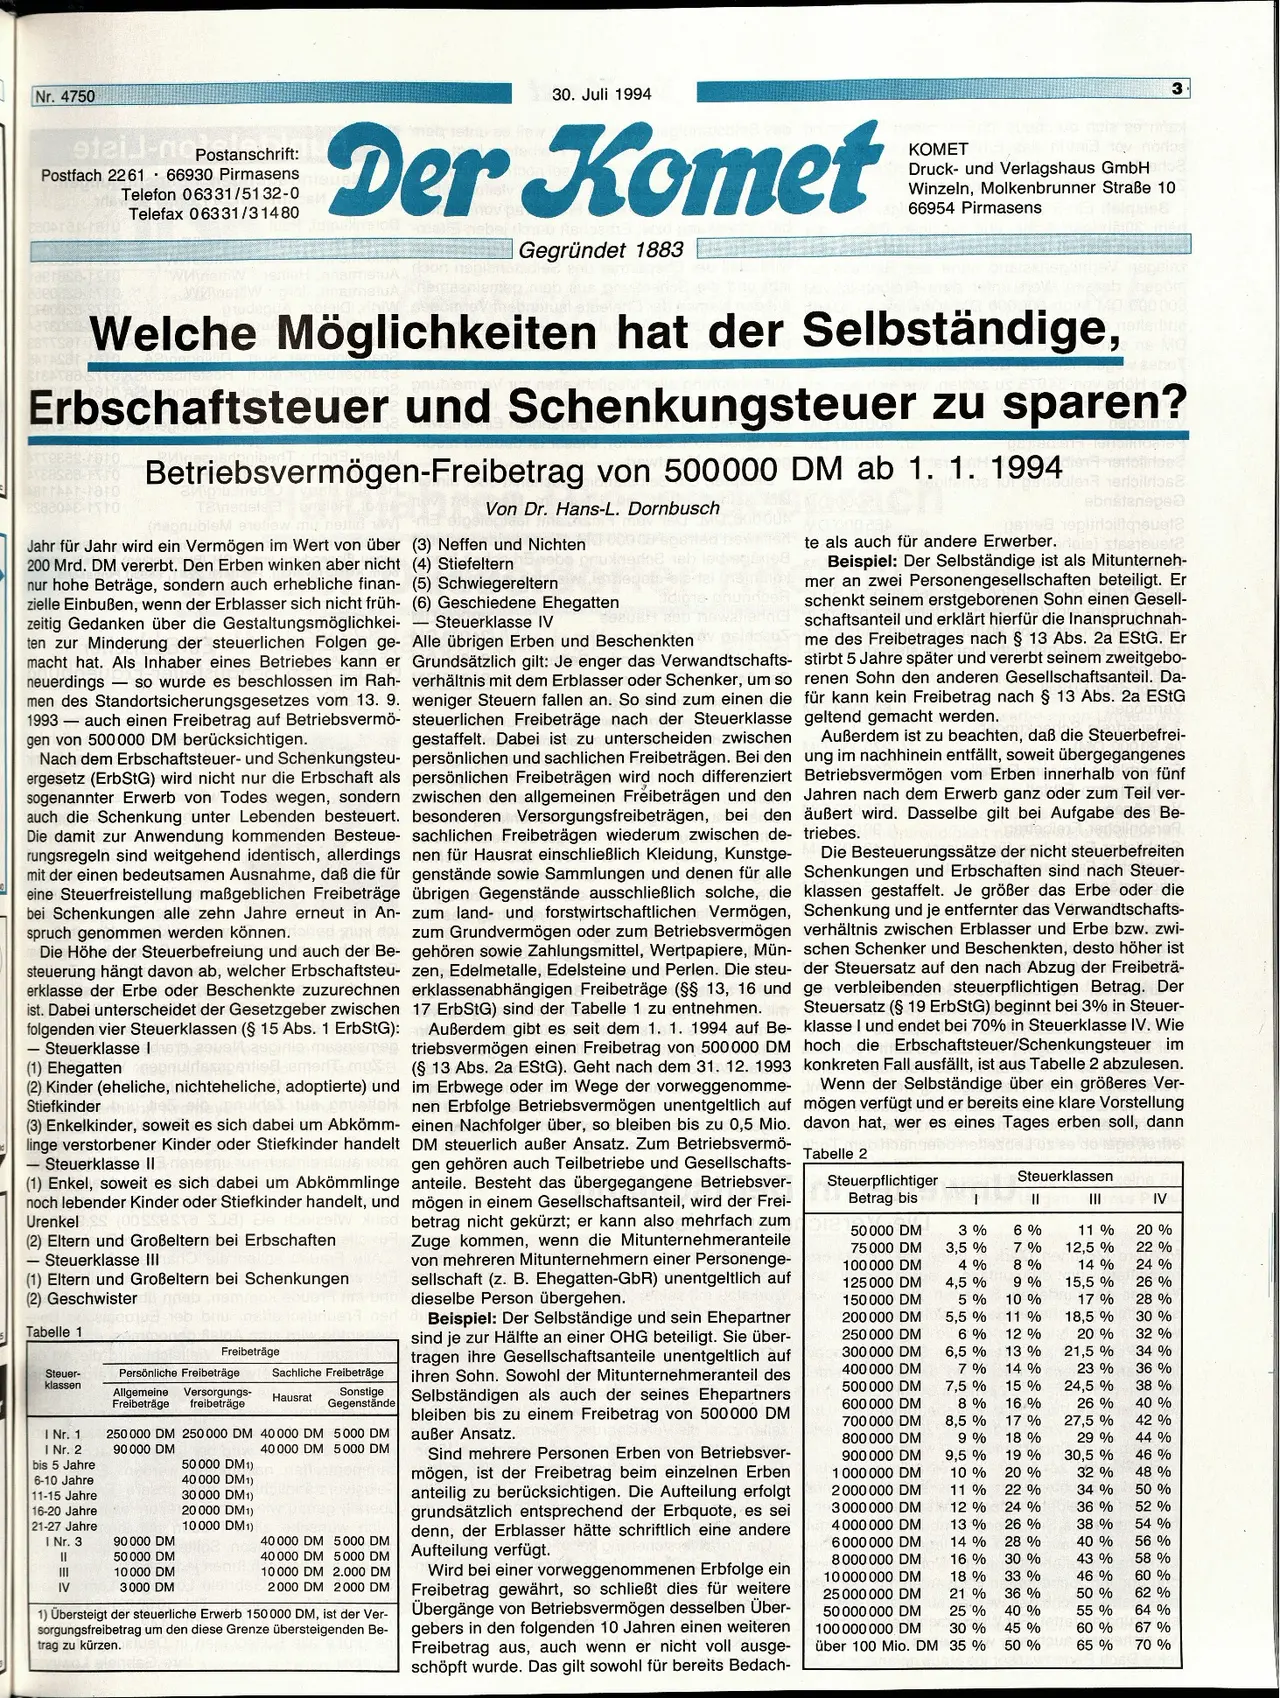
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4750
9tai-noPostanschrift:
rift
:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
30. Juli 1994
Der Komet
nieue
deep Gegründet 1883 Pilist
KOMET
3
Druck- und Verlagshaus GmbH ba
Winzeln, Molkenbrunner Straße 10
ep 66954 Pirmasens
Welche Möglichkeiten hat der Selbständige,
Jens MO
Erbschaftsteuer und Schenkungsteuer zu sparen?
ATEOS28-10
Betriebsvermögen-Freibetrag von 500000 DM ab 1. 1. 1994 Dildos2
(nepnubleM e1efiew m
Von Dr. Hans-L. Dornbusch
(5) Schwiegereltern
(6) Geschiedene Ehegatten
=
Steuerklasse IV
Jahr für Jahr wird ein Vermögen im Wert von über (3) Neffen und Nichten
200 Mrd. DM vererbt. Den Erben winken aber nicht (4) Stiefeltern
nur hohe Beträge, sondern auch erhebliche finan-
zielle Einbußen, wenn der Erblasser sich nicht früh-
zeitig Gedanken über die Gestaltungsmöglichkei-
ten zur Minderung der steuerlichen Folgen ge-
macht hat. Als Inhaber eines Betriebes kann er
neuerdings so wurde es beschlossen im Rah-
men des Standortsicherungsgesetzes vom 13. 9.
1993 auch einen Freibetrag auf Betriebsvermö-
gen von 500000 DM berücksichtigen.
Alle übrigen Erben und Beschenkten
Grundsätzlich gilt: Je enger das Verwandtschafts-
verhältnis mit dem Erblasser oder Schenker, um so
weniger Steuern fallen an. So sind zum einen die
steuerlichen Freibeträge nach der Steuerklasse
gestaffelt. Dabei ist zu unterscheiden zwischen
Nach dem Erbschaftsteuer- und Schenkungsteu- persönlichen und sachlichen Freibeträgen. Bei den
ergesetz (ErbStG) wird nicht nur die Erbschaft als persönlichen Freibeträgen wird noch differenziert
sogenannter Erwerb von Todes wegen, sondern zwischen den allgemeinen Freibeträgen und den
auch die Schenkung unter Lebenden besteuert. besonderen Versorgungsfreibeträgen, bei den
Die damit zur Anwendung kommenden Besteue- sachlichen Freibeträgen wiederum zwischen de-
rungsregeln sind weitgehend identisch, allerdings nen für Hausrat einschließlich Kleidung, Kunstge-
mit der einen bedeutsamen Ausnahme, daß die für
eine Steuerfreistellung maßgeblichen Freibeträge
bei Schenkungen alle zehn Jahre erneut in An-
spruch genommen werden können.
brištenepe
te als auch für andere Erwerber. dele) stajeu912
Beispiel: Der Selbständige ist als Mitunterneh-
mer an zwei Personengesellschaften beteiligt. Er
schenkt seinem erstgeborenen Sohn einen Gesell-
schaftsanteil und erklärt hierfür die Inanspruchnah-
me des Freibetrages nach § 13 Abs. 2a EStG. Er
stirbt 5 Jahre später und vererbt seinem zweitgebo-
renen Sohn den anderen Gesellschaftsanteil. Da-
für kann kein Freibetrag nach § 13 Abs. 2a EStG
geltend gemacht werden.
Außerdem ist zu beachten, daß die Steuerbefrei-
ung im nachhinein entfällt, soweit übergegangenes
Betriebsvermögen vom Erben innerhalb von fünf
Jahren nach dem Erwerb ganz oder zum Teil ver-
äußert wird. Dasselbe gilt bei Aufgabe des Be-
triebes.
Die Besteuerungssätze der nicht steuerbefreiten
genstände sowie Sammlungen und denen für alle Schenkungen und Erbschaften sind nach Steuer-
übrigen Gegenstände ausschließlich solche, die klassen gestaffelt. Je größer das Erbe oder die
zum land- und forstwirtschaftlichen Vermögen, Schenkung und je entfernter das Verwandtschafts-
zum Grundvermögen oder zum Betriebsvermögen verhältnis zwischen Erblasser und Erbe bzw. zwi-
Die Höhe der Steuerbefreiung und auch der Be- gehören sowie Zahlungsmittel, Wertpapiere, Mün-
steuerung hängt davon ab, welcher Erbschaftsteu- zen, Edelmetalle, Edelsteine und Perlen. Die steu-
erklasse der Erbe oder Beschenkte zuzurechnen erklassenabhängigen Freibeträge (§§ 13, 16 und
ist. Dabei unterscheidet der Gesetzgeber zwischen 17 ErbStG) sind der Tabelle 1 zu entnehmen.
folgenden vier Steuerklassen (§ 15 Abs. 1 ErbStG):
- Steuerklasse |
(1) Ehegatten
Außerdem gibt es seit dem 1. 1. 1994 auf Be-
etriebsvermögen einen Freibetrag von 500000 DM
(§ 13 Abs. 2a EStG). Geht nach dem 31. 12. 1993
(2) Kinder (eheliche, nichteheliche, adoptierte) und im Erbwege oder im Wege der vorweggenomme-
Stiefkinder es el yenuidas
(3) Enkelkinder, soweit es sich dabei um Abkömm-
linge verstorbener Kinder oder Stiefkinder handelt
Steuerklasse II
(1) Enkel, soweit es sich dabei um Abkömmlinge
noch lebender Kinder oder Stiefkinder handelt, und
Urenkel (009
ind
(2) Eltern und Großeltern bei Erbschaften
Steuerklasse III
(1) Eltern und Großeltern bei Schenkungen
(2) Geschwister
Tabelle 1
Freibeträge
Steuer-
klassen
Persönliche Freibeträge
Allgemeine Versorgungs-
Freibeträge
freibeträge
I Nr. 1
I Nr. 2
bis 5 Jahre
6-10 Jahre
11-15 Jahre
16-20 Jahre
21-27 Jahre
Sachliche Freibeträge
Sonstige
Hausrat
Gegenstände
250 000 DM 250 000 DM 40 000 DM 5000 DM
90000 DM
40 000 DM 5000 DM
90000 DM
50000 DM
I Nr. 3
III
10000 DM
IV
3000 DM
50 000 DM1)
40 000 DM1)
30 000 DM1)
20 000 DM1)
10000 DM1)
40 000 DM 5000 DM
40 000 DM 5000 DM
10000 DM 2.000 DM
2000 DM 2000 DM
1) Übersteigt der steuerliche Erwerb 150 000 DM, ist der Ver-
sorgungsfreibetrag um den diese Grenze übersteigenden Be-
trag zu kürzen.
nen Erbfolge Betriebsvermögen unentgeltlich auf
einen Nachfolger über, so bleiben bis zu 0,5 Mio.
DM steuerlich außer Ansatz. Zum Betriebsvermö-
gen gehören auch Teilbetriebe und Gesellschafts-
anteile. Besteht das übergegangene Betriebsver-
mögen in einem Gesellschaftsanteil, wird der Frei-
betrag nicht gekürzt; er kann also mehrfach zum
Zuge kommen, wenn die Mitunternehmeranteile
von mehreren Mitunternehmern einer Personenge-
sellschaft (z. B. Ehegatten-GbR) unentgeltlich auf
dieselbe Person übergehen.
Beispiel: Der Selbständige und sein Ehepartner
sind je zur Hälfte an einer OHG beteiligt. Sie über-
tragen ihre Gesellschaftsanteile unentgeltlich auf
ihren Sohn. Sowohl der Mitunternehmeranteil des
Selbständigen als auch der seines Ehepartners
bleiben bis zu einem Freibetrag von 500000 DM
außer Ansatz.
Sind mehrere Personen Erben von Betriebsver-
mögen, ist der Freibetrag beim einzelnen Erben
anteilig zu berücksichtigen. Die Aufteilung erfolgt
grundsätzlich entsprechend der Erbquote, es sei
denn, der Erblasser hätte schriftlich eine andere
Aufteilung verfügt.
Wird bei einer vorweggenommenen Erbfolge ein
Freibetrag gewährt, so schließt dies für weitere
Übergänge von Betriebsvermögen desselben Über-
gebers in den folgenden 10 Jahren einen weiteren
Freibetrag aus, auch wenn er nicht voll ausge-
schöpft wurde. Das gilt sowohl für bereits Bedach-
schen Schenker und Beschenkten, desto höher ist
der Steuersatz auf den nach Abzug der Freibeträ-
ge verbleibenden steuerpflichtigen Betrag. Der
Steuersatz (§ 19 ErbStG) beginnt bei 3% in Steuer-
klasse I und endet bei 70% in Steuerklasse IV. Wie
hoch die Erbschaftsteuer/Schenkungsteuer im
konkreten Fall ausfällt, ist aus Tabelle 2 abzulesen.
Wenn der Selbständige über ein größeres Ver-
mögen verfügt und er bereits eine klare Vorstellung
davon hat, wer es eines Tages erben soll, dann
Tabelle 2
Steuerpflichtiger
Betrag bis
III
Steuerklassen
I
||
IV
50000 DM
75000 DM
100000 DM
3 %
6%
11 %
20%
3,5%
7%
12,5%
22%
4 %
8%
14 %
24 %
125000 DM
150000 DM
4,5 %
9%
15,5 %
26 %
5 %
10 %
17%
28 %
200 000 DM
250 000 DM
300 000 DM
400000 DM
500 000 DM
600 000 DM
700 000 DM
800 000 DM
900000 DM
1000000 DM
5,5 %
11 %
18,5 %
30%
6%
6,5 %
12%
20 %
32%
13 %
21,5 %
34 %
7%
14 %
23 %
36 %
7,5%
15 %
24,5 %
38 %
8 %
8,5%
16.%
26%
40 %
17 %
27,5 %
42 %
9%
18%
29 %
44 %
9,5 %
19 %
30,5%
46 %
10%
20%
32 %
48 %
2000000 DM
11 %
22%
34 %
50%
3000000 DM
12 %
24 %
36 %
52 %
4000000 DM
13 %
26%
38 %
54 %
6000 000 DM
14 %
28 %
40 %
56 %
16 %
30%
43 %
58%
18%
33 %
46 %
60%
21 %
36%
50%
62%
25%
40 %
55%
64 %
30%
45%
60%
67 %
über 100 Mio. DM 35 %
50%
65%
8000 000 DM
10000000 DM
25 000 000 DM
50 000 000 DM
100 000 000 DM
70%