Der Komet 5307 – Seite 3
2010-01-20 · Seite 3 von 28
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5307
Der Komet
Fachzeitung für Schausteller und Marktkaufleute
- Gegründet 1883 -
66930 Pirmasens, Postfach 2261
ISSN 0177-2422
Verlag und Druck:
KOMET Druck- und Verlagshaus GmbH
66954 Pirmasens, Molkenbrunner Str. 10
Telefon: 06331/5132-0, Fax: 06331/31480
E-Mail: info@komet-pirmasens.de
Internet: www.komet-pirmasens.de
derkomet-fachzeitung.de derkomet.com
Erscheinungsweise:
10., 20., 30. eines Monats
Verlagsleitung:
Rita Endres-Grimm, Klaus Endres
Redaktion:
Detlef Weide
Telefon: 06331/5132-20
E-Mail: redaktion@komet-pirmasens.de
Redaktionsschluss:
3., 13., 23. eines Monats
Anzeigen:
Birgit Jennewein, Martina Füger-Schmidt
Telefon: 06331/5132-13
E-Mail: info@komet-pirmasens.de
Anzeigenschluss:
5., 15., 25. eines Monats
Abweichungen sind möglich.
Für den Inhalt des Anzeigenteils übernimmt
der Verlag keine Haftung.
Anzeigenpreisliste
vom 1. Januar 2009 gültig.
Vertrieb:
Waltraud Fischer
Telefon: 06331/5132-14
E-Mail: info@komet-pirmasens.de
Jahresbezugspreis
T
Inland: 142 Euro - Ausland: 170 Euro
Zahlungsmöglichkeiten:
HypoVereinsbank Pirmasens
Konto-Nr. 3580106969 (BLZ 54220091)
Postbank Ludwigshafen
Konto-Nr. 1352-675 (BLZ 54510067)
Bei Nichterscheinen infolge höherer
Gewalt oder Streik besteht kein Anspruch auf
Leistung, Schadenersatz oder
Minderung des Bezugspreises.
Erfüllungsort und Gerichtsstand:
Pirmasens
Es gelten unsere Geschäftsbedingungen für
Anzeigen und Fremdbeilagen.
Die mit dem Namen des Verfassers gezeich-
neten Beiträge geben nicht die Meinung der
Redaktion wieder. Für Veröffentlichungen der
Verbände zeichnen diese verantwortlich.
Kürzungen und Überarbeitung eingesandter
Manuskripte vorbehalten. Unaufgefordert ein-
gesandte Berichte und Bilder werden nicht
zurückgesandt. Nachdruck, auch auszugswei-
se nur mit Genehmigung des Verlages
Auszüge aus dem Redaktionsteil im Internet
unter www.
komet-pirmasens.de/derkomet/online.html
Offizielles Organ:
Deutscher Schaustellerbund e. V., Berlin
Bundesverband Deutscher Schausteller
und Marktkaufleute e.V., Bonn
20. Januar 2010
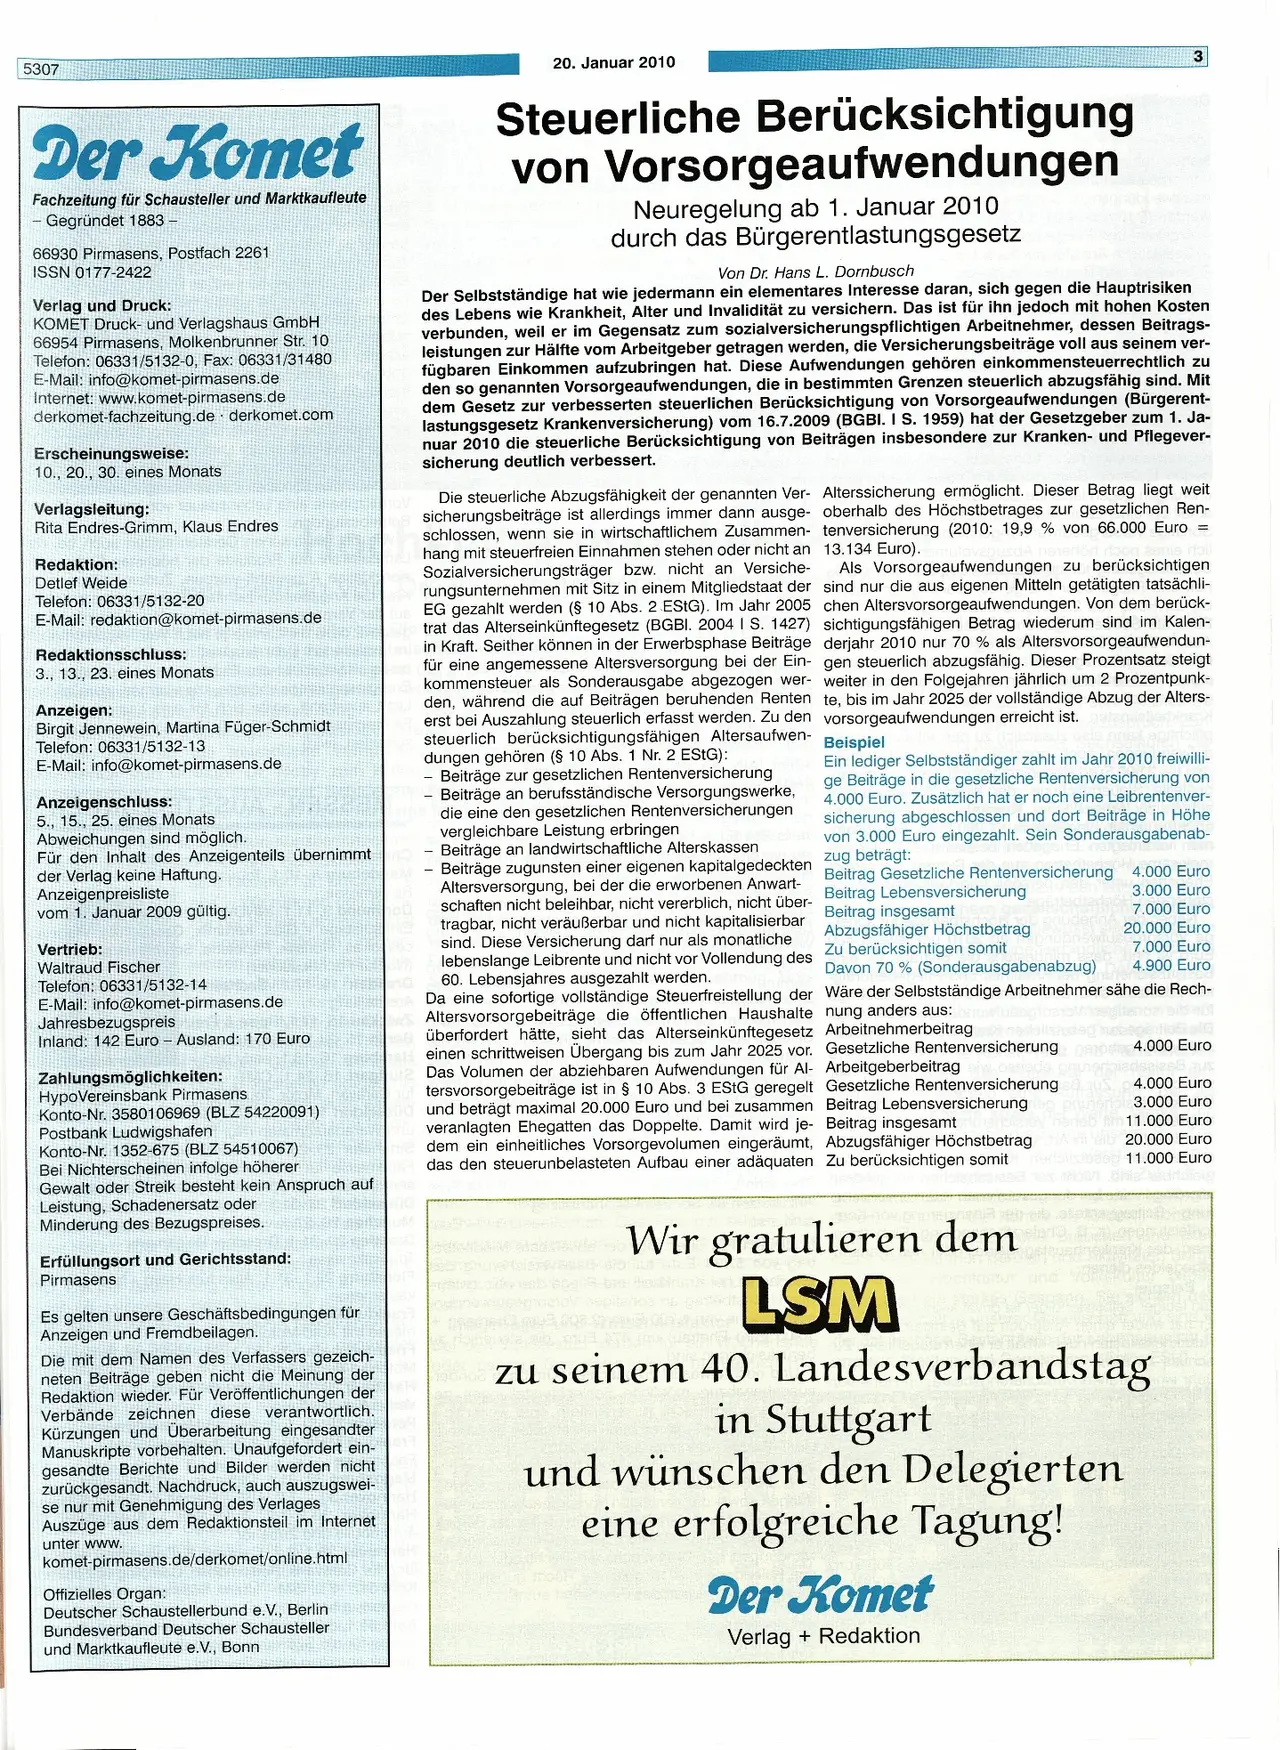
Steuerliche Berücksichtigung
von Vorsorgeaufwendungen
Neuregelung ab 1. Januar 2010
durch das Bürgerentlastungsgesetz
Von Dr. Hans L. Dornbusch
3
Der Selbstständige hat wie jedermann ein elementares Interesse daran, sich gegen die Hauptrisiken
des Lebens wie Krankheit, Alter und Invalidität zu versichern. Das ist für ihn jedoch mit hohen Kosten
verbunden, weil er im Gegensatz zum sozialversicherungspflichtigen Arbeitnehmer, dessen Beitrags-
leistungen zur Hälfte vom Arbeitgeber getragen werden, die Versicherungsbeiträge voll aus seinem ver-
fügbaren Einkommen aufzubringen hat. Diese Aufwendungen gehören einkommensteuerrechtlich zu
den so genannten Vorsorgeaufwendungen, die in bestimmten Grenzen steuerlich abzugsfähig sind. Mit
dem Gesetz zur verbesserten steuerlichen Berücksichtigung von Vorsorgeaufwendungen (Bürgerent-
lastungsgesetz Krankenversicherung) vom 16.7.2009 (BGBl. I S. 1959) hat der Gesetzgeber zum 1. Ja-
nuar 2010 die steuerliche Berücksichtigung von Beiträgen insbesondere zur Kranken- und Pflegever-
sicherung deutlich verbessert.
Die steuerliche Abzugsfähigkeit der genannten Ver-
sicherungsbeiträge ist allerdings immer dann ausge-
schlossen, wenn sie in wirtschaftlichem Zusammen-
hang mit steuerfreien Einnahmen stehen oder nicht an
Sozialversicherungsträger bzw. nicht an Versiche-
rungsunternehmen mit Sitz in einem Mitgliedstaat der
EG gezahlt werden (§ 10 Abs. 2 EStG). Im Jahr 2005
trat das Alterseinkünftegesetz (BGBI. 2004 I S. 1427)
in Kraft. Seither können in der Erwerbsphase Beiträge
für eine angemessene Altersversorgung bei der Ein-
kommensteuer als Sonderausgabe abgezogen wer-
den, während die auf Beiträgen beruhenden Renten
erst bei Auszahlung steuerlich erfasst werden. Zu den
steuerlich berücksichtigungsfähigen Altersaufwen-
dungen gehören (§ 10 Abs. 1 Nr. 2 EStG):
Beiträge zur gesetzlichen Rentenversicherung
Beiträge an berufsständische Versorgungswerke,
die eine den gesetzlichen Rentenversicherungen
vergleichbare Leistung erbringen
Beiträge an landwirtschaftliche Alterskassen
Beiträge zugunsten einer eigenen kapitalgedeckten
Altersversorgung, bei der die erworbenen Anwart-
schaften nicht beleihbar, nicht vererblich, nicht über-
tragbar, nicht veräußerbar und nicht kapitalisierbar
sind. Diese Versicherung darf nur als monatliche
lebenslange Leibrente und nicht vor Vollendung des
60. Lebensjahres ausgezahlt werden.
Alterssicherung ermöglicht. Dieser Betrag liegt weit
oberhalb des Höchstbetrages zur gesetzlichen Ren-
tenversicherung (2010: 19,9 % von 66.000 Euro =
13.134 Euro).
Als Vorsorgeaufwendungen zu berücksichtigen
sind nur die aus eigenen Mitteln getätigten tatsächli-
chen Altersvorsorgeaufwendungen. Von dem berück-
sichtigungsfähigen Betrag wiederum sind im Kalen-
derjahr 2010 nur 70 % als Altersvorsorgeaufwendun-
gen steuerlich abzugsfähig. Dieser Prozentsatz steigt
weiter in den Folgejahren jährlich um 2 Prozentpunk-
te, bis im Jahr 2025 der vollständige Abzug der Alters-
vorsorgeaufwendungen erreicht ist.
Beispiel
Ein lediger Selbstständiger zahlt im Jahr 2010 freiwilli-
ge Beiträge in die gesetzliche Rentenversicherung von
4.000 Euro. Zusätzlich hat er noch eine Leibrentenver-
sicherung abgeschlossen und dort Beiträge in Höhe
von 3.000 Euro eingezahlt. Sein Sonderausgabenab-
zug beträgt:
4.000 Euro
3.000 Euro
7.000 Euro
20.000 Euro
7.000 Euro
4.900 Euro
Beitrag Gesetzliche Rentenversicherung
Beitrag Lebensversicherung
Beitrag insgesamt
Abzugsfähiger Höchstbetrag
Zu berücksichtigen somit
Davon 70 % (Sonderausgabenabzug)
Wäre der Selbstständige Arbeitnehmer sähe die Rech-
nung anders aus:
Gesetzliche Rentenversicherung
Arbeitgeberbeitrag
A Da eine sofortige vollständige Steuerfreistellung der
Altersvorsorgebeiträge die öffentlichen Haushalte
überfordert hätte, sieht das Alterseinkünftegesetz Arbeitnehmerbeitrag
SH einen schrittweisen Übergang bis zum Jahr 2025 vor.
12 Das Volumen der abziehbaren Aufwendungen für Al-
Gutersvorsorgebeiträge ist in § 10 Abs. 3 EStG geregelt
od und beträgt maximal 20.000 Euro und bei zusammen
veranlagten Ehegatten das Doppelte. Damit wird je-
dem ein einheitliches Vorsorgevolumen eingeräumt, Abzugsfähiger Höchstbetrag
das den steuerunbelasteten Aufbau einer adäquaten Zu berücksichtigen somit
Gesetzliche Rentenversicherung
Beitrag Lebensversicherung
Beitrag insgesamt
Wir gratulieren dem
LSM
4.000 Euro
dsaj268 aus
4.000 Euro
3.000 Euro
11.000 Euro
20.000 Euro
11.000 Euro
zu seinem 40. Landesverbandstag
in Stuttgart
und wünschen den Delegierten
eine erfolgreiche Tagung!
Der Komet
Verlag + Redaktion