Der Komet 5583 – Seite 17
2017-09-20 · Seite 17 von 50
OCR-Text · Seite 17
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5583/20.9.2017
Der Komet
Welche Rechtsform?
Aus: BMWi GründerZeiten 11 (aktualisierte Fassung Juni 2017)
Die Entscheidung, in welcher Rechtsform Sie Ihr
Unternehmen führen wollen, hat persönliche, finan-
zielle, steuerliche und rechtliche Folgen. Was für
den einen bei einer Rechtsform wichtig ist, mag
für andere unwichtig sein (z.B. das geschäftliche
Ansehen einer Rechtsform). Und was heute richtig
ist, kann in der Zukunft verbesserungsbedürftig
sein (z. B. Steuern sparen).
Einzelunternehmen und
Personengesellschaften
Merkmal von Einzelunternehmen und Personenge-
sellschaften ist, dass der Einzelunternehmer oder die
Gesellschafter für die Schulden des Unternehmens
mit ihrem persönlichen Vermögen haften. Sie müssen
kein Mindestkapital aufbringen und sind darüber hin-
aus nicht nur Inhaber, sondern auch Leiter ihres Un-
ternehmens. Ein typischer Einzelunternehmer ist der
eingetragene Kaufmann. Zu den Personengesellschaf-
ten zählen die Gesellschaft des bürgerlichen Rechts
(GBR), die Kommanditgesellschaft (KG), die Offene
Handelsgesellschaft (OHG), die Partnerschaftsgesell-
schaft (PartG) und die GmbH & Co. KG.
Kapitalgesellschaften
Die Haftungsbeschränkung ist je nach Branche ein
wichtiger Grund für die Wahl einer Kapitalgesellschaft
als Rechtsform. Ihre Gesellschafter bzw. Aktionäre haf-
ten für geschäftliche Aktivitäten - mit Ausnahmen - nur
in Höhe ihrer Einlage, die Gesellschaft nur in Höhe
ihres Gesellschaftsvermögens. Für größere Vorha-
ben spielt allerdings auch die notwendige Kapitalbe-
schaffung eine Rolle. Gesellschafter bzw. Aktionäre
geben Kapital, ohne dass sie aktiv an der Geschäfts-
führung beteiligt werden müssen. Zu den klassischen
Kapitalgesellschaften gehören die Gesellschaft mit
beschränkter Haftung (GmbH), die GmbH-Variante
Unternehmergesellschaft (UG) (haftungsbeschränkt),
die Aktiengesellschaft (AG) und die Europäische Akti-
engesellschaft (SE). Hinweis: Welche Gesichtspunkte
bei der Wahl einer Rechtsform relevant und welche
Rechtsformen für welche unternehmerischen Zwecke
empfehlenswert sind, wird im Folgenden kurz dar-
gestellt. Die nachfolgenden Informationen ersetzen
allerdings weder eine professionelle Beratung noch
eine Prüfung im Einzelfall. Ansprechpartner dafür sind
je nachdem Rechtsanwalt, Steuerberater oder Notar.
Rechtsform finden: Entscheidungshilfen
Die Entscheidung für (oder gegen) eine Rechtsform
sollten Sie erst dann treffen, wenn Sie bei den fol-
genden,,Knackpunkten“ eine klare Position bezogen
haben.
Unternehmerische Unabhängigkeit
Wollen Sie in Ihrer Firma allein bestimmen und damit
auch die alleinige Verantwortung tragen? Oder wollen
Sie andere Personen an Ihrem Unternehmen betei-
ligen, die Ihnen dafür Kapital zur Verfügung stellen,
Risiko und Gewinn mit Ihnen teilen, aber Ihnen wo-
möglich in Ihre Geschäfte „hineinreden" werden? Ob
ein Unternehmen allein oder mit Partnern geführt wird,
ist darüber hinaus auch von der Qualifikation der betei-
ligten Personen abhängig. Partner bedeuten nicht nur
weniger Freiheit, sondern auch ein Plus an Know-how
sowie meist auch mehr Kapital.
Viel unternehmerische Unabhängigkeit: Einzelunter-
nehmen, Ein-Personen-GmbH sowie Ein-Personen-UG
(haftungsbeschränkt) als alleiniger Gesellschafter und
Geschäftsführer.
Formalitäten
Welche Formalitäten (Beschlussfassung, Einberufung
und Dokumentation von Gesellschafterversammlungen
usw.) der Unternehmer zu beachten hat und wie genau
er es damit nehmen muss, ist bei den einzelnen
Rechtsformen sehr verschieden. Diese Unterschiede
fallen bei jungen Unternehmen stärker ins Gewicht:
Denn während komplizierte Verwaltungsaufgaben in
älteren Unternehmen von routinierten Spezialisten in
die Hand genommen werden, müssen Gründer diese
Aufgaben meist zusätzlich selbst erledigen. Die dafür
nötige Zeit und Energie gehen von ihrem „Gesamt-
budget" ab. Zur Beurteilung des „Handlings" gehört
auch die Frage, wie kompliziert oder einfach sich der
Geldtransfer zwischen Privatvermögen und Betriebs-
vermögen gestaltet. Entnahmen für private Zwecke
sind bei allen Gesellschaften beispielsweise nur nach
Absprache mit den anderen Gesellschaftern möglich.
Ein Nachteil, aber nicht selten auch von Vorteil: Ein Ein-
zelunternehmer, dem der ganze „Laden" allein gehört,
muss immer eine gewisse Selbstdisziplin aufbringen,
um nicht das Geld z.B. für die nächste Urlaubsreise
einfach aus der Unternehmenskasse zu nehmen.
Wenige Formalitäten: Einzelunternehmen, GbR,
GmbH und UG (haftungsbeschränkt) bei Grün-
dung mit Musterprotokoll
Einige Formalitäten: alle anderen Rechtsformen
Viele Formalitäten: AG
HAFTUNG
Wer als Unternehmer vertraglich eine Leistung zusi-
chert, haftet dafür, dass die Leistung erbracht wird. D.h.:
Erhält der Kunde nicht die zugesagte Leistung, kann er
z.B. Schadenersatz fordern. Die Höhe des Schadener-
satzes kann durch die Rechtsform beschränkt werden:
Bei Kapitalgesellschaften haften die Gesellschafter nur
mit ihrer Einlage, die Gesellschaft nur in Höhe ihres
Gesellschaftsvermögens. Bei Einzelunternehmern und
Gesellschaftern von Personengesellschaften haftet
neben dem Vermögen des Unternehmens oder der
Gesellschaft auch der Unternehmer oder Gesellschaf-
ter mit seinem Privatvermögen. Kapitalgesellschaften
beschränken aber nicht jede Form von Haftung. So
verlangt beispielsweise die Bank bei Krediten an Kapi-
talgesellschaften zumeist eine persönliche Bürgschaft
der Gesellschafter. Wird diese Bürgschaft im Krisenfalle
fällig, haften die Gesellschafter mit dem verpfändeten
Privatvermögen.
Haftungsbeschränkung: GmbH, UG (haftungs-
beschränkt), GmbH & Co. KG, AG, Eingetragene
Genossenschaft (eG)
Begrenzte Haftungsbeschränkung: Partner-
schaftsgesellschaft (hier haftet grundsätzlich nur
der in der Berufsausübung fehlerhaft handelnde
Partner), Kommanditist bei der KG
Volle Haftung: Einzelkaufmann, Personengesell-
schaft (GbR, OHG), Komplementär bei der KG
Steuern
17
Die Besteuerung eines Unternehmens hängt nicht zu-
letzt von seiner Rechtsform ab. Leider gibt es nicht
DAS Steuersparmodell für jede Gelegenheit. Je nach
Geschäftslage (z. B. Gewinnhöhe) hat beim Steuer-
sparen mal die eine, mal die andere Rechtsform,,die
Nase vorn". Es führt deshalb kein Weg daran vorbei,
nachzurechnen, welche Rechtsform in welcher Ausge-
staltung und bei welcher Ertragslage das steuerliche
Optimum bietet.
Image
Die Wahl einer Rechtsform ist immer auch ein Akt der
Selbstdarstellung des Unternehmens. Die Rechtsform
gibt (begrenzt) Auskunft, mit wem man es zu tun hat:
mit einem Unternehmer, der mit seinem ganzen Ver-
mögen für seine Verbindlichkeiten (und die Qualität
seiner Leistung) einsteht, oder einem Unternehmen,
z. B. einer GmbH oder einer haftungsbeschränkten
Unternehmergesellschaft, deren vertragliche Haf-
tung beschränkt ist? Darüber hinaus transportiert die
Rechtsform unter Umständen weitere, weniger eindeu-
tige Signale: Tritt ein Vermögensberater als GmbH auf,
mag das das Flair von Professionalität und schlagkräfti-
ger Organisation verbreiten, auch wenn er nicht einmal
eine Sekretärin hat. Ausgesprochen irritierend dage-
gen dürfte,,das Dach" einer GmbH auf die Kundschaft
einer Psychologenpraxis wirken (unabhängig von der
Frage, welche Rechtsform nach dem Berufsrecht zu-
lässig ist): Hier steht nicht das Geschäftliche, sondern
das Vertrauensverhältnis zwischen Psychologe und Pa-
tient im Vordergrund. Kurz: Die mögliche Wirkung der
Rechtsform auf Geschäftspartner und Kunden gehört
zu den Basisüberlegungen eines Marketingkonzepts.
Buchführung
Dabei, ob man sich für eine buchführungspflichtige
Rechtsform entscheidet, ist zu bedenken: Es macht
schon einen Unterschied, sowohl beim Aufwand als
auch bei den dafür notwendigen Kenntnissen, ob
ein Unternehmer (z. B. Freiberufler) sich mit einer
schlichten Einnahme-Überschuss-Rechnung für das
Finanzamt begnügen kann, oder ob er – bei Buch-
führungspflicht - eine komplette Buchführung samt
Jahresabschluss vorlegen muss. Ob ein Unternehmen
buchführungspflichtig ist oder nicht, hängt (wenn auch
nicht nur) von der Rechtsform ab (außerdem von den
Steuergesetzen). Obwohl man diesen Gesichtspunkt
bei der Rechtsformentscheidung nicht überbewerten
sollte: Denn ein detaillierter Überblick über das Ge-
schehen zumal bei mehreren Beteiligten oder größe-
rem Geschäftsumfang - ist auch ohne Buchführungs-
pflicht unverzichtbar.
Buchführungspflichtig: alle Kaufleute (s. „Wer ist
Kaufmann?") sowie Kapitalgesellschaften
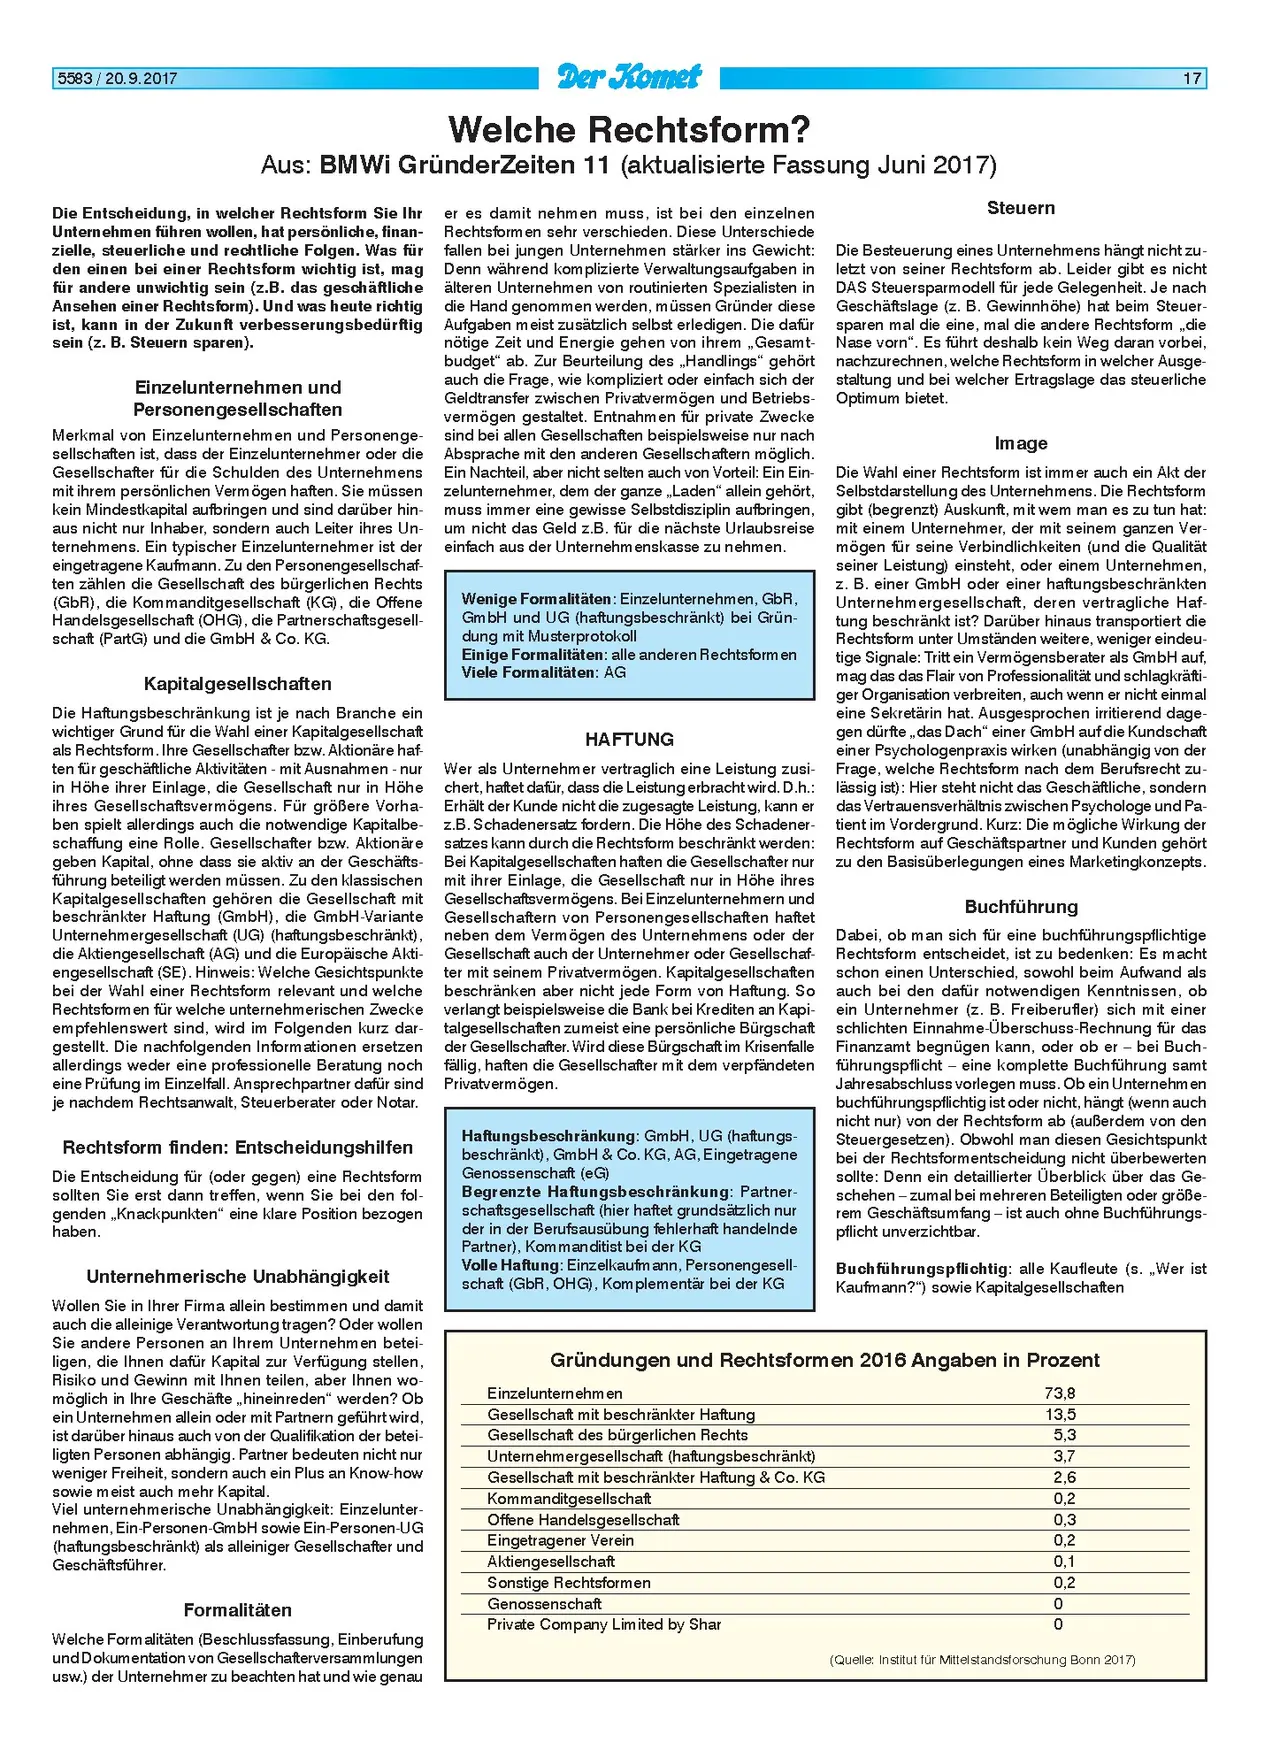
Gründungen und Rechtsformen 2016 Angaben in Prozent
Einzelunternehmen
Gesellschaft mit beschränkter Haftung
Gesellschaft des bürgerlichen Rechts
Unternehmergesellschaft (haftungsbeschränkt)
Gesellschaft mit beschränkter Haftung & Co. KG
Kommanditgesellschaft
Offene Handelsgesellschaft
Eingetragener Verein
Aktiengesellschaft
Sonstige Rechtsformen
Genossenschaft
Private Company Limited by Shar
20
73,8
13,5
5,3
3,7
2,6
0,2
0,3
0,2
0,1
0,2
0
0
(Quelle: Institut für Mittelstandsforschung Bonn 2017)