Der Komet 5610 – Seite 19
2018-06-20 · Seite 19 von 36
OCR-Text · Seite 19
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
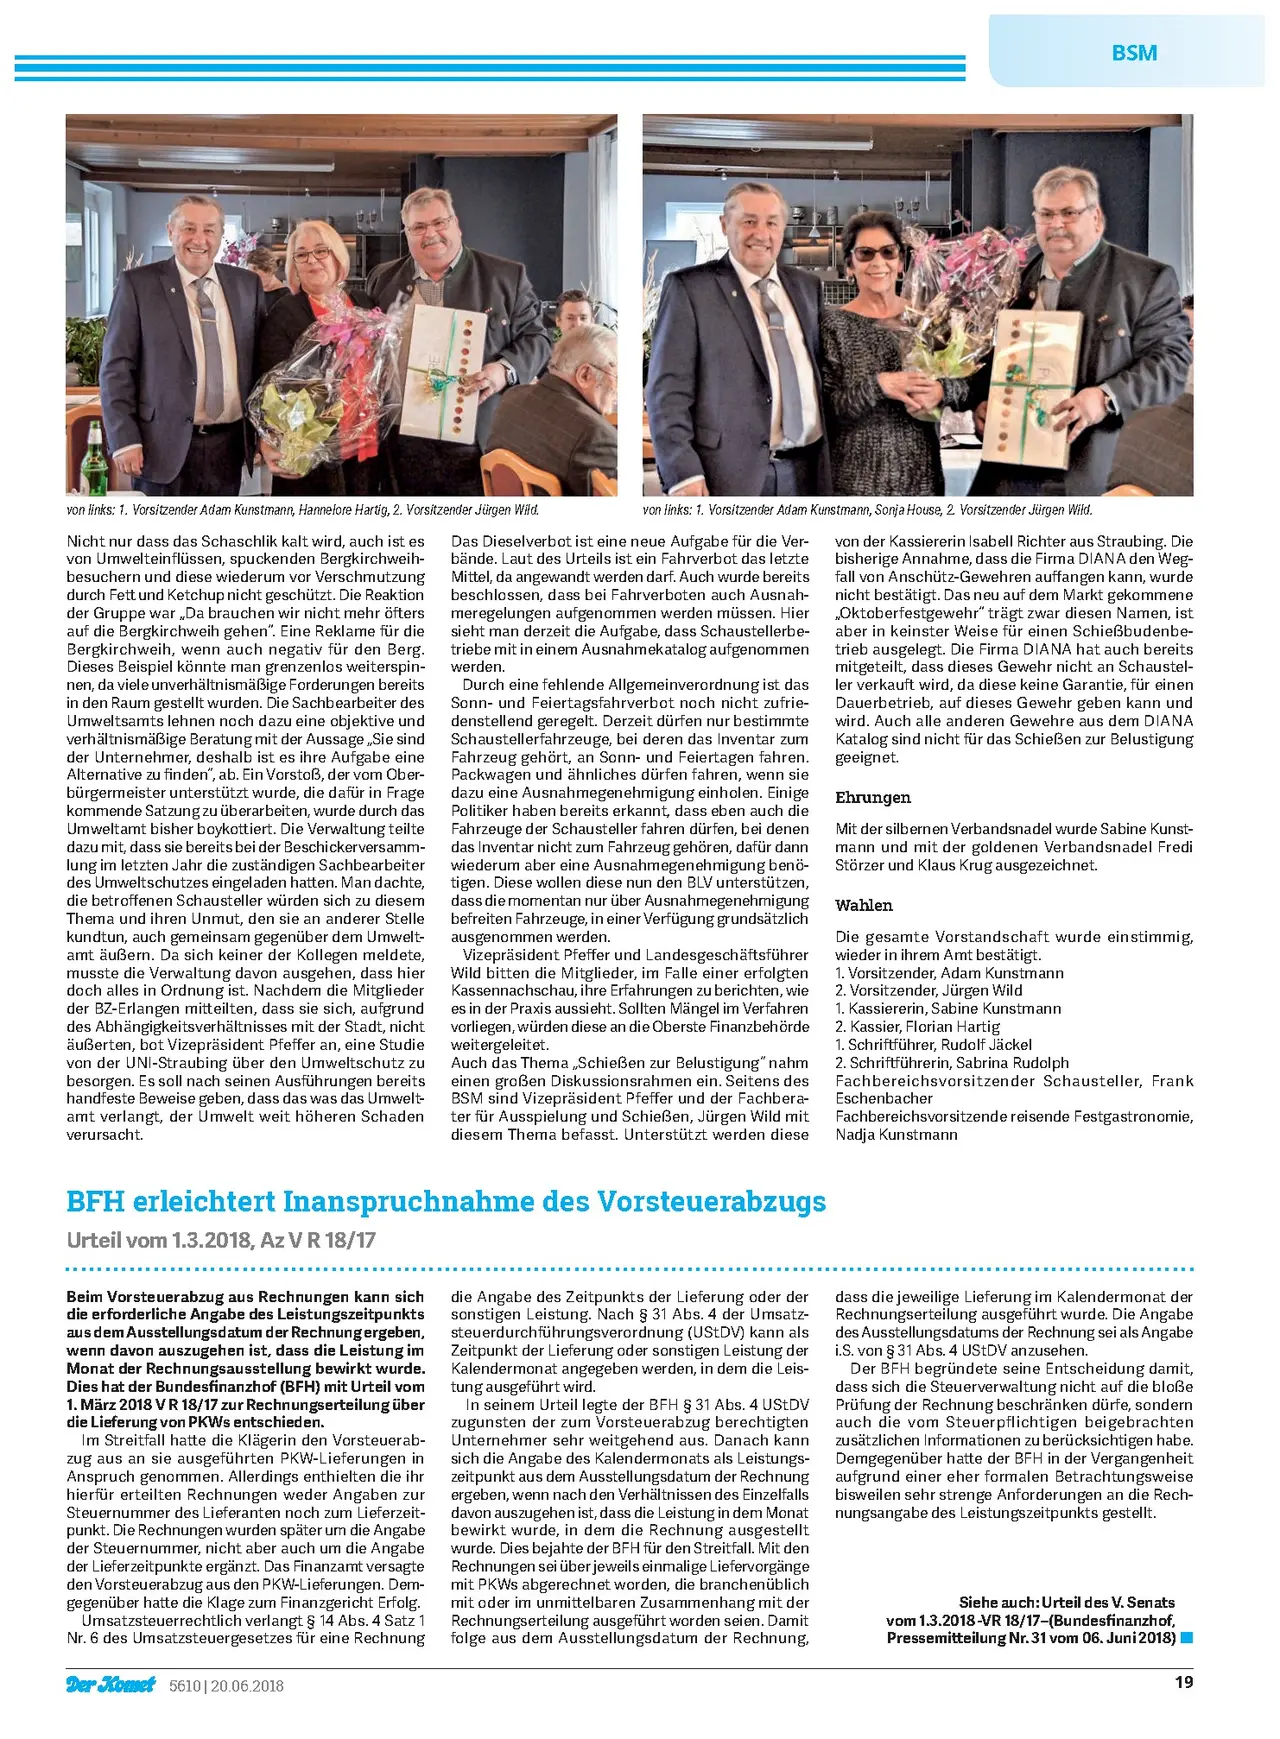
von links: 1. Vorsitzender Adam Kunstmann, Hannelore Hartig, 2. Vorsitzender Jürgen Wild.
Nicht nur dass das Schaschlik kalt wird, auch ist es
von Umwelteinflüssen, spuckenden Bergkirchweih-
besuchern und diese wiederum vor Verschmutzung
durch Fett und Ketchup nicht geschützt. Die Reaktion
der Gruppe war,,Da brauchen wir nicht mehr öfters
auf die Bergkirchweih gehen". Eine Reklame für die
Bergkirchweih, wenn auch negativ für den Berg.
Dieses Beispiel könnte man grenzenlos weiterspin-
nen, da viele unverhältnismäßige Forderungen bereits
in den Raum gestellt wurden. Die Sachbearbeiter des
Umweltsamts lehnen noch dazu eine objektive und
verhältnismäßige Beratung mit der Aussage „Sie sind
der Unternehmer, deshalb ist es ihre Aufgabe eine
Alternative zu finden", ab. Ein Vorstoß, der vom Ober-
bürgermeister unterstützt wurde, die dafür in Frage
kommende Satzung zu überarbeiten, wurde durch das
Umweltamt bisher boykottiert. Die Verwaltung teilte
dazu mit, dass sie bereits bei der Beschickerversamm-
lung im letzten Jahr die zuständigen Sachbearbeiter
des Umweltschutzes eingeladen hatten. Man dachte,
die betroffenen Schausteller würden sich zu diesem
Thema und ihren Unmut, den sie an anderer Stelle
kundtun, auch gemeinsam gegenüber dem Umwelt-
amt äußern. Da sich keiner der Kollegen meldete,
musste die Verwaltung davon ausgehen, dass hier
doch alles in Ordnung ist. Nachdem die Mitglieder
der BZ-Erlangen mitteilten, dass sie sich, aufgrund
des Abhängigkeitsverhältnisses mit der Stadt, nicht
äußerten, bot Vizepräsident Pfeffer an, eine Studie
von der UNI-Straubing über den Umweltschutz zu
besorgen. Es soll nach seinen Ausführungen bereits
handfeste Beweise geben, dass das was das Umwelt-
amt verlangt, der Umwelt weit höheren Schaden
verursacht.
von links: 1. Vorsitzender Adam Kunstmann, Sonja House, 2. Vorsitzender Jürgen Wild.
Das Dieselverbot ist eine neue Aufgabe für die Ver-
bände. Laut des Urteils ist ein Fahrverbot das letzte
Mittel, da angewandt werden darf. Auch wurde bereits
beschlossen, dass bei Fahrverboten auch Ausnah-
meregelungen aufgenommen werden müssen. Hier
sieht man derzeit die Aufgabe, dass Schaustellerbe-
triebe mit in einem Ausnahmekatalog aufgenommen
werden.
Durch eine fehlende Allgemeinverordnung ist das
Sonn- und Feiertagsfahrverbot noch nicht zufrie-
denstellend geregelt. Derzeit dürfen nur bestimmte
Schaustellerfahrzeuge, bei deren das Inventar zum
Fahrzeug gehört, an Sonn- und Feiertagen fahren.
Packwagen und ähnliches dürfen fahren, wenn sie
dazu eine Ausnahmegenehmigung einholen. Einige
Politiker haben bereits erkannt, dass eben auch die
Fahrzeuge der Schausteller fahren dürfen, bei denen
das Inventar nicht zum Fahrzeug gehören, dafür dann
wiederum aber eine Ausnahmegenehmigung benö-
tigen. Diese wollen diese nun den BLV unterstützen,
dass die momentan nur über Ausnahmegenehmigung
befreiten Fahrzeuge, in einer Verfügung grundsätzlich
ausgenommen werden.
Vizepräsident Pfeffer und Landesgeschäftsführer
Wild bitten die Mitglieder, im Falle einer erfolgten
Kassennachschau, ihre Erfahrungen zu berichten, wie
es in der Praxis aussieht. Sollten Mängel im Verfahren
vorliegen, würden diese an die Oberste Finanzbehörde
weitergeleitet.
Auch das Thema „Schießen zur Belustigung" nahm
einen großen Diskussionsrahmen ein. Seitens des
BSM sind Vizepräsident Pfeffer und der Fachbera-
ter für Ausspielung und Schießen, Jürgen Wild mit
diesem Thema befasst. Unterstützt werden diese
von der Kassiererin Isabell Richter aus Straubing. Die
bisherige Annahme, dass die Firma DIANA den Weg-
fall von Anschütz-Gewehren auffangen kann, wurde
nicht bestätigt. Das neu auf dem Markt gekommene
„Oktoberfestgewehr" trägt zwar diesen Namen, ist
aber in keinster Weise für einen Schießbudenbe-
trieb ausgelegt. Die Firma DIANA hat auch bereits
mitgeteilt, dass dieses Gewehr nicht an Schaustel-
ler verkauft wird, da diese keine Garantie, für einen
Dauerbetrieb, auf dieses Gewehr geben kann und
wird. Auch alle anderen Gewehre aus dem DIANA
Katalog sind nicht für das Schießen zur Belustigung
geeignet.
Ehrungen
Mit der silbernen Verbandsnadel wurde Sabine Kunst-
mann und mit der goldenen Verbandsnadel Fredi
Störzer und Klaus Krug ausgezeichnet.
Wahlen
Die gesamte Vorstandschaft wurde einstimmig,
wieder in ihrem Amt bestätigt.
1. Vorsitzender, Adam Kunstmann
2. Vorsitzender, Jürgen Wild
1. Kassiererin, Sabine Kunstmann
2. Kassier, Florian Hartig
1. Schriftführer, Rudolf Jäckel
2. Schriftführerin, Sabrina Rudolph
Fachbereichsvorsitzender Schausteller, Frank
Eschenbacher
Fachbereichsvorsitzende reisende Festgastronomie,
Nadja Kunstmann
BFH erleichtert Inanspruchnahme des Vorsteuerabzugs
Urteil vom 1.3.2018, AZ V R 18/17
Beim Vorsteuerabzug aus Rechnungen kann sich
die erforderliche Angabe des Leistungszeitpunkts
aus dem Ausstellungsdatum der Rechnung ergeben,
wenn davon auszugehen ist, dass die Leistung im
Monat der Rechnungsausstellung bewirkt wurde.
Dies hat der Bundesfinanzhof (BFH) mit Urteil vom
1. März 2018 V R 18/17 zur Rechnungserteilung über
die Lieferung von PKWs entschieden.
Im Streitfall hatte die Klägerin den Vorsteuerab-
zug aus an sie ausgeführten PKW-Lieferungen in
Anspruch genommen. Allerdings enthielten die ihr
hierfür erteilten Rechnungen weder Angaben zur
Steuernummer des Lieferanten noch zum Lieferzeit-
punkt. Die Rechnungen wurden später um die Angabe
der Steuernummer, nicht aber auch um die Angabe
der Lieferzeitpunkte ergänzt. Das Finanzamt versagte
den Vorsteuerabzug aus den PKW-Lieferungen. Dem-
gegenüber hatte die Klage zum Finanzgericht Erfolg.
Umsatzsteuerrechtlich verlangt § 14 Abs. 4 Satz 1
Nr. 6 des Umsatzsteuergesetzes für eine Rechnung
Der Komet 5610 | 20.06.2018
die Angabe des Zeitpunkts der Lieferung oder der
sonstigen Leistung. Nach § 31 Abs. 4 der Umsatz-
steuerdurchführungsverordnung (UStDV) kann als
Zeitpunkt der Lieferung oder sonstigen Leistung der
Kalendermonat angegeben werden, in dem die Leis-
tung ausgeführt wird.
In seinem Urteil legte der BFH § 31 Abs. 4 UStDV
zugunsten der zum Vorsteuerabzug berechtigten
Unternehmer sehr weitgehend aus. Danach kann
sich die Angabe des Kalendermonats als Leistungs-
zeitpunkt aus dem Ausstellungsdatum der Rechnung
ergeben, wenn nach den Verhältnissen des Einzelfalls
davon auszugehen ist, dass die Leistung in dem Monat
bewirkt wurde, in dem die Rechnung ausgestellt
wurde. Dies bejahte der BFH für den Streitfall. Mit den
Rechnungen sei über jeweils einmalige Liefervorgänge
mit PKWs abgerechnet worden, die branchenüblich
mit oder im unmittelbaren Zusammenhang mit der
Rechnungserteilung ausgeführt worden seien. Damit
folge aus dem Ausstellungsdatum der Rechnung,
dass die jeweilige Lieferung im Kalendermonat der
Rechnungserteilung ausgeführt wurde. Die Angabe
des Ausstellungsdatums der Rechnung sei als Angabe
i.S. von § 31 Abs. 4 UStDV anzusehen.
Der BFH begründete seine Entscheidung damit,
dass sich die Steuerverwaltung nicht auf die bloße
Prüfung der Rechnung beschränken dürfe, sondern
auch die vom Steuerpflichtigen beigebrachten
zusätzlichen Informationen zu berücksichtigen habe.
Demgegenüber hatte der BFH in der Vergangenheit
aufgrund einer eher formalen Betrachtungsweise
bisweilen sehr strenge Anforderungen an die Rech-
nungsangabe des Leistungszeitpunkts gestellt.
Siehe auch: Urteil des V. Senats
vom 1.3.2018-VR 18/17-(Bundesfinanzhof,
Pressemitteilung Nr. 31 vom 06. Juni 2018)
19