Der Komet 5623 – Seite 22
2018-10-30 · Seite 22 von 40
OCR-Text · Seite 22
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Arbeitnehmerbesteuerung:
Abgrenzung zwischen Bar- und Sachlohn
Die Gewährung von Krankenversicherungsschutz
ist in Höhe der Arbeitgeberbeiträge Sachlohn, wenn
der Arbeitnehmer aufgrund des Arbeitsvertrags
ausschließlich Versicherungsschutz, nicht aber
eine Geldzahlung verlangen kann. Demgegenüber
wendet der Arbeitgeber Geld und keine Sache zu,
wenn er einen Zuschuss unter der Bedingung zahlt,
dass der Arbeitnehmer mit einem vom ihm benannten
Unternehmen einen Versicherungsvertrag schließt.
Dies hat der Bundesfinanzhof (BFH) mit Urteilen vom
7. Juni 2018 VI R 13/16 und vom 4. Juli 2018 VI R 16/17
entschieden.
Die Frage, ob Bar- oder Sachlohn vorliegt, ist für die
Freigrenze des § 8 Abs. 2 Satz 11 des Einkommensteu-
ergesetzes (EStG) erheblich. Danach sind Sachbezüge
bis 44 € im Kalendermonat steuerfrei. Für die Abgren-
zung von Bar- und Sachlohn ist der auf Grundlage der
arbeitsvertraglichen Vereinbarungen zu ermittelnde
Rechtsgrund des Zuflusses entscheidend. Im Fall
VI R 13/16 schloss der Arbeitgeber des Klägers als
Versicherungsnehmer für die Mitarbeiter des Unter-
nehmens bei zwei Versicherungen (Gruppen-)Zusatz-
krankenversicherungen für Vorsorgeuntersuchungen,
stationäre Zusatzleistungen sowie Zahnersatz ab.
Die für den Versicherungsschutz des Klägers vom
Arbeitgeber gezahlten monatlichen Beträge blieben
unter der Freigrenze i.S. des § 8 Abs. 2 Satz 11 EStG.
Der BFH bestätigte das Vorliegen von Sachlohn. In
der Sache VI R 16/17 informierte die Klägerin in einem
„Mitarbeiteraushang" ihre Arbeitnehmer darüber,
ihnen zukünftig eine Zusatzkrankenversicherung
über eine private Krankenversicherungsgesell-
schaft anbieten zu können. Mitarbeiter nahmen
das Angebot an und schlossen unmittelbar mit der
Versicherungsgesellschaft private Zusatzkranken-
versicherungsverträge ab. Die Versicherungsbeiträge
wurden von den Mitarbeitern direkt an die Versiche-
rungsgesellschaft überwiesen. Hierfür erhielten
sie monatliche Zuschüsse von der Klägerin auf ihr
Gehaltskonto ausgezahlt, die regelmäßig unter der
Freigrenze des § 8 Abs. 2 Satz 11 EStG blieben. Nach
dem Urteil des BFH handelt es sich um Barlohn. Ein
Sachbezug liege nur vor, wenn auch ein arbeitsrecht-
liches Versprechen erfüllt wird, das auf Gewährung
von Sachlohn gerichtet ist. Die Klägerin hatte ihren
Arbeitnehmern letztlich nur den Kontakt zu dem
Versicherungsunternehmen vermittelt und bei Ver-
tragsschluss einen Geldzuschuss versprochen. Damit
hatte sie ihren Arbeitnehmern --anders als im Fall VI
R 13/16-- keinen Versicherungsschutz zugesagt. Die
differenzierende Betrachtung des BFH verdeutlicht
die für die Arbeitgeber bestehende Gestaltungsfrei-
heit. Entscheidet sich der Arbeitgeber dafür, seinen
Arbeitnehmern --wie im ersten Fall-- unmittelbar
Versicherungsschutz zu gewähren, liegt zwar einer-
seits begünstigter Sachlohn vor, andererseits ist das
Potential für weitere Sachbezüge angesichts der
monatlichen Freigrenze von höchstens 44 € erheb-
lich eingeschränkt. Denn jegliche Überschreitung
der Freigrenze führt zum vollständigen Entfallen der
Steuerfreiheit. Diesem Risiko kann der Arbeitgeber
dadurch begegnen, dass er seinen Arbeitnehmern
--wie im zweiten Fall-- lediglich einen (von vornherein
steuerpflichtigen) Zuschuss unter der Bedingung
zahlt, dass diese eine eigene private Zusatzkranken-
versicherung abschließen.
Bundesfinanzhof, Pressemitteilung Nr. 47
vom 12. September 2018
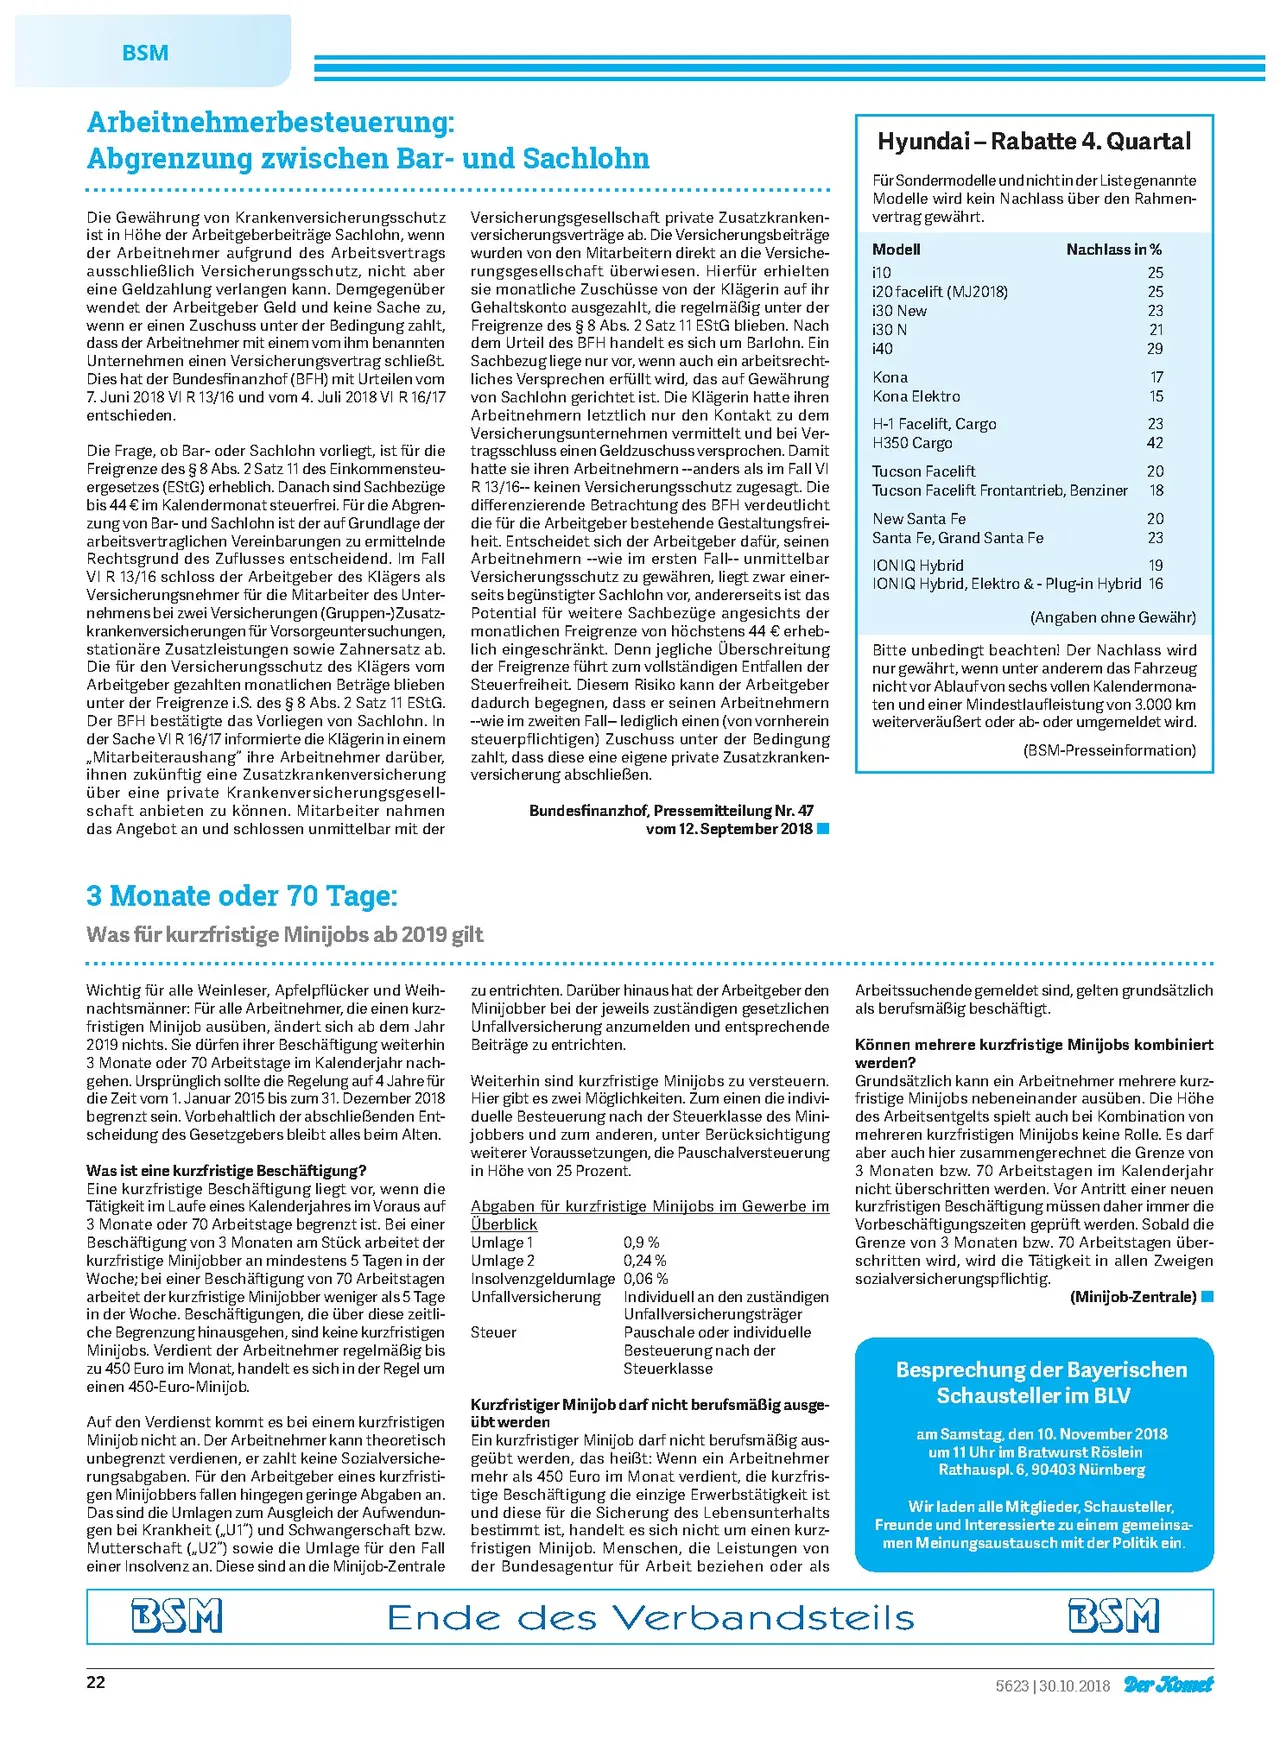
Hyundai - Rabatte 4. Quartal
Für Sondermodelle und nicht in der Liste genannte
Modelle wird kein Nachlass über den Rahmen-
vertrag gewährt.
Modell
i10
i20 facelift (MJ2018)
i30 New
i30 N
i40
Kona
Kona Elektro
H-1 Facelift, Cargo
H350 Cargo
Tucson Facelift
Nachlass in %
Tucson Facelift Frontantrieb, Benziner
New Santa Fe
Santa Fe, Grand Santa Fe
IONIQ Hybrid
25
25
23
21
29
17
15
23
42
2222222220 2226
18
20
23
19
IONIQ Hybrid, Elektro & - Plug-in Hybrid 16
(Angaben ohne Gewähr)
Bitte unbedingt beachten! Der Nachlass wird
nur gewährt, wenn unter anderem das Fahrzeug
nicht vor Ablauf von sechs vollen Kalendermona-
ten und einer Mindestlaufleistung von 3.000 km
weiterveräußert oder ab- oder umgemeldet wird.
(BSM-Presseinformation)
3 Monate oder 70 Tage:
Was für kurzfristige Minijobs ab 2019 gilt
Wichtig für alle Weinleser, Apfelpflücker und Weih-
nachtsmänner: Für alle Arbeitnehmer, die einen kurz-
fristigen Minijob ausüben, ändert sich ab dem Jahr
2019 nichts. Sie dürfen ihrer Beschäftigung weiterhin
3 Monate oder 70 Arbeitstage im Kalenderjahr nach-
gehen. Ursprünglich sollte die Regelung auf 4 Jahre für
die Zeit vom 1. Januar 2015 bis zum 31. Dezember 2018
begrenzt sein. Vorbehaltlich der abschließenden Ent-
scheidung des Gesetzgebers bleibt alles beim Alten.
Was ist eine kurzfristige Beschäftigung?
Eine kurzfristige Beschäftigung liegt vor, wenn die
Tätigkeit im Laufe eines Kalenderjahres im Voraus auf
3 Monate oder 70 Arbeitstage begrenzt ist. Bei einer
Beschäftigung von 3 Monaten am Stück arbeitet der
kurzfristige Minijobber an mindestens 5 Tagen in der
Woche; bei einer Beschäftigung von 70 Arbeitstagen
arbeitet der kurzfristige Minijobber weniger als 5 Tage
in der Woche. Beschäftigungen, die über diese zeitli-
che Begrenzung hinausgehen, sind keine kurzfristigen
Minijobs. Verdient der Arbeitnehmer regelmäßig bis
zu 450 Euro im Monat, handelt es sich in der Regel um
einen 450-Euro-Minijob.
Auf den Verdienst kommt es bei einem kurzfristigen
Minijob nicht an. Der Arbeitnehmer kann theoretisch
unbegrenzt verdienen, er zahlt keine Sozialversiche-
rungsabgaben. Für den Arbeitgeber eines kurzfristi-
gen Minijobbers fallen hingegen geringe Abgaben an.
Das sind die Umlagen zum Ausgleich der Aufwendun-
gen bei Krankheit („U1") und Schwangerschaft bzw.
Mutterschaft (,,U2") sowie die Umlage für den Fall
einer Insolvenz an. Diese sind an die Minijob-Zentrale
22
BSM
zu entrichten. Darüber hinaus hat der Arbeitgeber den
Minijobber bei der jeweils zuständigen gesetzlichen
Unfallversicherung anzumelden und entsprechende
Beiträge zu entrichten.
Weiterhin sind kurzfristige Minijobs zu versteuern.
Hier gibt es zwei Möglichkeiten. Zum einen die indivi-
duelle Besteuerung nach der Steuerklasse des Mini-
jobbers und zum anderen, unter Berücksichtigung
weiterer Voraussetzungen, die Pauschalversteuerung
in Höhe von 25 Prozent.
Abgaben für kurzfristige Minijobs im Gewerbe im
Überblick
Umlage 1
0,9%
Umlage 2
0,24%
Insolvenzgeldumlage 0,06%
Unfallversicherung
Steuer
Individuell an den zuständigen
Unfallversicherungsträger
Pauschale oder individuelle
Besteuerung nach der
Steuerklasse
Kurzfristiger Minijob darf nicht berufsmäßig ausge-
übt werden
Ein kurzfristiger Minijob darf nicht berufsmäßig aus-
geübt werden, das heißt: Wenn ein Arbeitnehmer
mehr als 450 Euro im Monat verdient, die kurzfris-
tige Beschäftigung die einzige Erwerbstätigkeit ist
und diese für die Sicherung des Lebensunterhalts
bestimmt ist, handelt es sich nicht um einen kurz-
fristigen Minijob. Menschen, die Leistungen von
der Bundesagentur für Arbeit beziehen oder als
Arbeitssuchende gemeldet sind, gelten grundsätzlich
als berufsmäßig beschäftigt.
Können mehrere kurzfristige Minijobs kombiniert
werden?
Grundsätzlich kann ein Arbeitnehmer mehrere kurz-
fristige Minijobs nebeneinander ausüben. Die Höhe
des Arbeitsentgelts spielt auch bei Kombination von
mehreren kurzfristigen Minijobs keine Rolle. Es darf
aber auch hier zusammengerechnet die Grenze von
3 Monaten bzw. 70 Arbeitstagen im Kalenderjahr
nicht überschritten werden. Vor Antritt einer neuen
kurzfristigen Beschäftigung müssen daher immer die
Vorbeschäftigungszeiten geprüft werden. Sobald die
Grenze von 3 Monaten bzw. 70 Arbeitstagen über-
schritten wird, wird die Tätigkeit in allen Zweigen
sozialversicherungspflichtig.
(Minijob-Zentrale) ■
Besprechung der Bayerischen
Schausteller im BLV
am Samstag, den 10. November 2018
um 11 Uhr im Bratwurst Röslein
Rathauspl. 6, 90403 Nürnberg
Wir laden alle Mitglieder, Schausteller,
Freunde und Interessierte zu einem gemeinsa-
men Meinungsaustausch mit der Politik ein.
Ende des Verbandsteils
BSM
5623 | 30.10.2018 Der Komet