Der Komet 5741 – Seite 13
2022-02-10 · Seite 13 von 36
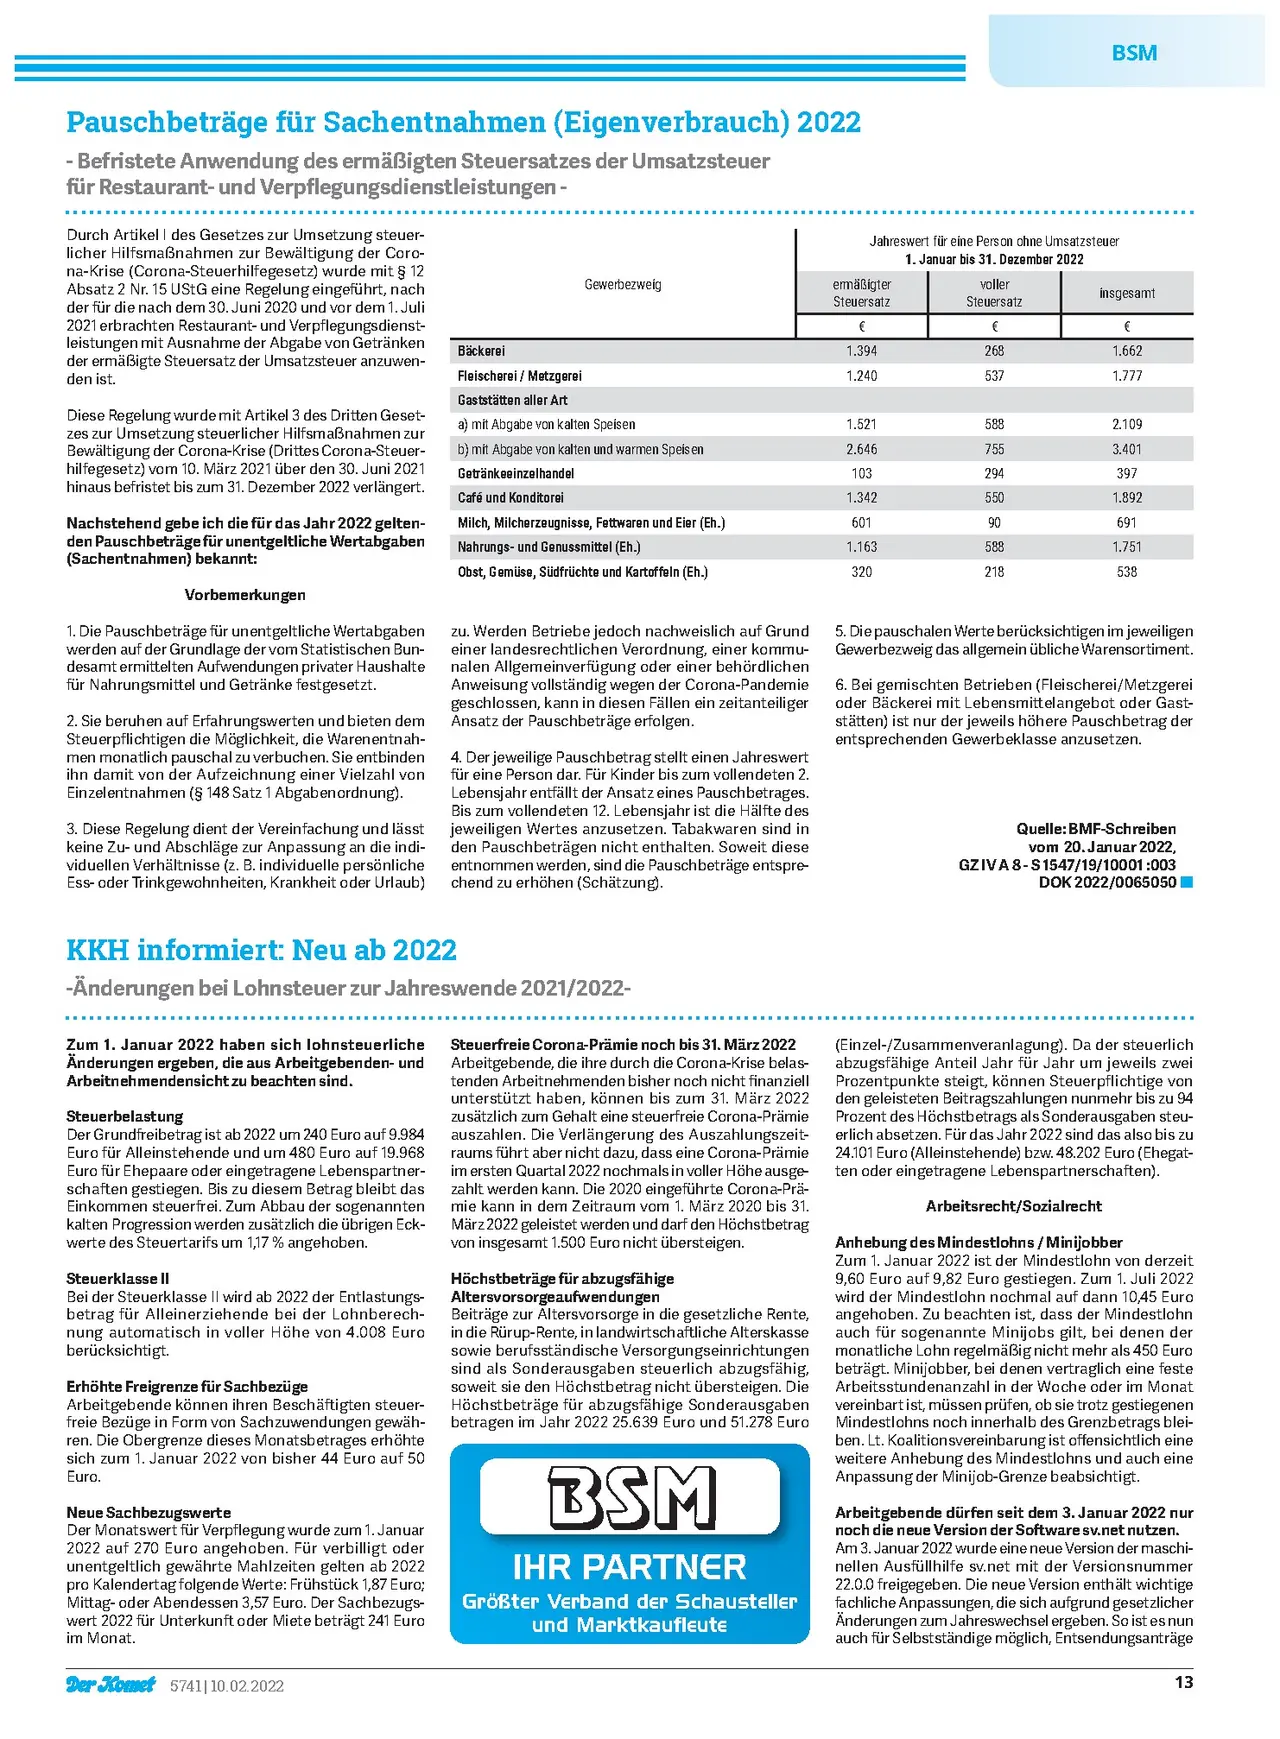
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Pauschbeträge für Sachentnahmen (Eigenverbrauch) 2022
- Befristete Anwendung des ermäßigten Steuersatzes der Umsatzsteuer
für Restaurant- und Verpflegungsdienstleistungen -
Durch Artikel I des Gesetzes zur Umsetzung steuer-
licher Hilfsmaßnahmen zur Bewältigung der Coro-
na-Krise (Corona-Steuerhilfegesetz) wurde mit § 12
Absatz 2 Nr. 15 UStG eine Regelung eingeführt, nach
der für die nach dem 30. Juni 2020 und vor dem 1. Juli
2021 erbrachten Restaurant- und Verpflegungsdienst-
leistungen mit Ausnahme der Abgabe von Getränken
der ermäßigte Steuersatz der Umsatzsteuer anzuwen-
den ist.
Diese Regelung wurde mit Artikel 3 des Dritten Geset-
zes zur Umsetzung steuerlicher Hilfsmaßnahmen zur
Bewältigung der Corona-Krise (Drittes Corona-Steuer-
hilfegesetz) vom 10. März 2021 über den 30. Juni 2021
hinaus befristet bis zum 31. Dezember 2022 verlängert.
Nachstehend gebe ich die für das Jahr 2022 gelten-
den Pauschbeträge für unentgeltliche Wertabgaben
(Sachentnahmen) bekannt:
Vorbemerkungen
1. Die Pauschbeträge für unentgeltliche Wertabgaben
werden auf der Grundlage der vom Statistischen Bun-
desamt ermittelten Aufwendungen privater Haushalte
für Nahrungsmittel und Getränke festgesetzt.
2. Sie beruhen auf Erfahrungswerten und bieten dem
Steuerpflichtigen die Möglichkeit, die Warenentnah-
men monatlich pauschal zu verbuchen. Sie entbinden
ihn damit von der Aufzeichnung einer Vielzahl von
Einzelentnahmen (§ 148 Satz 1 Abgabenordnung).
3. Diese Regelung dient der Vereinfachung und lässt
keine Zu- und Abschläge zur Anpassung an die indi-
viduellen Verhältnisse (z. B. individuelle persönliche
Ess- oder Trinkgewohnheiten, Krankheit oder Urlaub)
Bäckerei
Fleischerei / Metzgerei
Jahreswert für eine Person ohne Umsatzsteuer
1. Januar bis 31. Dezember 2022
Gewerbezweig
ermäßigter
Steuersatz
voller
Steuersatz
insgesamt
€
€
€
1.394
268
1.662
1.240
537
1.777
Gaststätten aller Art
a) mit Abgabe von kalten Speisen
1.521
588
2.109
b) mit Abgabe von kalten und warmen Speisen
Getränkeeinzelhandel
2.646
755
3.401
103
294
397
1.342
550
1.892
601
90
691
1.163
320
588
218
1.751
538
Café und Konditorei
Milch, Milcherzeugnisse, Fettwaren und Eier (Eh.)
Nahrungs- und Genussmittel (Eh.)
Obst, Gemüse, Südfrüchte und Kartoffeln (Eh.)
zu. Werden Betriebe jedoch nachweislich auf Grund
einer landesrechtlichen Verordnung, einer kommu-
nalen Allgemeinverfügung oder einer behördlichen
Anweisung vollständig wegen der Corona-Pandemie
geschlossen, kann in diesen Fällen ein zeitanteiliger
Ansatz der Pauschbeträge erfolgen.
4. Der jeweilige Pauschbetrag stellt einen Jahreswert
für eine Person dar. Für Kinder bis zum vollendeten 2.
Lebensjahr entfällt der Ansatz eines Pauschbetrages.
Bis zum vollendeten 12. Lebensjahr ist die Hälfte des
jeweiligen Wertes anzusetzen. Tabakwaren sind in
den Pauschbeträgen nicht enthalten. Soweit diese
entnommen werden, sind die Pauschbeträge entspre-
chend zu erhöhen (Schätzung).
5. Die pauschalen Werte berücksichtigen im jeweiligen
Gewerbezweig das allgemein übliche Warensortiment.
6. Bei gemischten Betrieben (Fleischerei/Metzgerei
oder Bäckerei mit Lebensmittelangebot oder Gast-
stätten) ist nur der jeweils höhere Pauschbetrag der
entsprechenden Gewerbeklasse anzusetzen.
Quelle: BMF-Schreiben
vom 20. Januar 2022,
GZ IV A 8-S 1547/19/10001:003
DOK 2022/0065050
KKH informiert: Neu ab 2022
-Änderungen bei Lohnsteuer zur Jahreswende 2021/2022-
Zum 1. Januar 2022 haben sich lohnsteuerliche
Änderungen ergeben, die aus Arbeitgebenden- und
Arbeitnehmendensicht zu beachten sind.
Steuerbelastung
Der Grundfreibetrag ist ab 2022 um 240 Euro auf 9.984
Euro für Alleinstehende und um 480 Euro auf 19.968
Euro für Ehepaare oder eingetragene Lebenspartner-
schaften gestiegen. Bis zu diesem Betrag bleibt das
Einkommen steuerfrei. Zum Abbau der sogenannten
kalten Progression werden zusätzlich die übrigen Eck-
werte des Steuertarifs um 1,17% angehoben.
Steuerklasse II
Bei der Steuerklasse II wird ab 2022 der Entlastungs-
betrag für Alleinerziehende bei der Lohnberech-
nung automatisch in voller Höhe von 4.008 Euro
berücksichtigt.
Erhöhte Freigrenze für Sachbezüge
Arbeitgebende können ihren Beschäftigten steuer-
freie Bezüge in Form von Sachzuwendungen gewäh-
ren. Die Obergrenze dieses Monatsbetrages erhöhte
sich zum 1. Januar 2022 von bisher 44 Euro auf 50
Euro.
Neue Sachbezugswerte
Der Monatswert für Verpflegung wurde zum 1. Januar
2022 auf 270 Euro angehoben. Für verbilligt oder
unentgeltlich gewährte Mahlzeiten gelten ab 2022
pro Kalendertag folgende Werte: Frühstück 1,87 Euro;
Mittag- oder Abendessen 3,57 Euro. Der Sachbezugs-
wert 2022 für Unterkunft oder Miete beträgt 241 Euro
im Monat.
Steuerfreie Corona-Prämie noch bis 31. März 2022
Arbeitgebende, die ihre durch die Corona-Krise belas-
tenden Arbeitnehmenden bisher noch nicht finanziell
unterstützt haben, können bis zum 31. März 2022
zusätzlich zum Gehalt eine steuerfreie Corona-Prämie
auszahlen. Die Verlängerung des Auszahlungszeit-
raums führt aber nicht dazu, dass eine Corona-Prämie
im ersten Quartal 2022 nochmals in voller Höhe ausge-
zahlt werden kann. Die 2020 eingeführte Corona-Prä-
mie kann in dem Zeitraum vom 1. März 2020 bis 31.
März 2022 geleistet werden und darf den Höchstbetrag
von insgesamt 1.500 Euro nicht übersteigen.
Höchstbeträge für abzugsfähige
Altersvorsorgeaufwendungen
Beiträge zur Altersvorsorge in die gesetzliche Rente,
in die Rürup-Rente, in landwirtschaftliche Alterskasse
sowie berufsständische Versorgungseinrichtungen
sind als Sonderausgaben steuerlich abzugsfähig,
soweit sie den Höchstbetrag nicht übersteigen. Die
Höchstbeträge für abzugsfähige Sonderausgaben
betragen im Jahr 2022 25.639 Euro und 51.278 Euro
BSM
IHR PARTNER
Größter Verband der Schausteller
und Marktkaufleute
(Einzel-/Zusammenveranlagung). Da der steuerlich
abzugsfähige Anteil Jahr für Jahr um jeweils zwei
Prozentpunkte steigt, können Steuerpflichtige von
den geleisteten Beitragszahlungen nunmehr bis zu 94
Prozent des Höchstbetrags als Sonderausgaben steu-
erlich absetzen. Für das Jahr 2022 sind das also bis zu
24.101 Euro (Alleinstehende) bzw. 48.202 Euro (Ehegat-
ten oder eingetragene Lebenspartnerschaften).
Arbeitsrecht/Sozialrecht
Anhebung des Mindestlohns / Minijobber
Zum 1. Januar 2022 ist der Mindestlohn von derzeit
9,60 Euro auf 9,82 Euro gestiegen. Zum 1. Juli 2022
wird der Mindestlohn nochmal auf dann 10,45 Euro
angehoben. Zu beachten ist, dass der Mindestlohn
auch für sogenannte Minijobs gilt, bei denen der
monatliche Lohn regelmäßig nicht mehr als 450 Euro
beträgt. Minijobber, bei denen vertraglich eine feste
Arbeitsstundenanzahl in der Woche oder im Monat
vereinbart ist, müssen prüfen, ob sie trotz gestiegenen
Mindestlohns noch innerhalb des Grenzbetrags blei-
ben. Lt. Koalitionsvereinbarung ist offensichtlich eine
weitere Anhebung des Mindestlohns und auch eine
Anpassung der Minijob-Grenze beabsichtigt.
Arbeitgebende dürfen seit dem 3. Januar 2022 nur
noch die neue Version der Software sv.net nutzen.
Am 3. Januar 2022 wurde eine neue Version der maschi-
nellen Ausfüllhilfe sv.net mit der Versionsnummer
22.0.0 freigegeben. Die neue Version enthält wichtige
fachliche Anpassungen, die sich aufgrund gesetzlicher
Änderungen zum Jahreswechsel ergeben. So ist es nun
auch für Selbstständige möglich, Entsendungsanträge
Der Komet 5741|10.02.2022
13