Der Komet 5790 – Seite 17
2023-06-20 · Seite 17 von 44
OCR-Text · Seite 17
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
leisten." Zu einer Vereisung komme es immer, wenn zu
hohe Gasmengen aus der Gasphase entnommen wür-
den. Der Experte wird an diesem Punkt deutlich: „Eine
vereiste Flüssiggasflasche ist nicht leer und das Gas
kann wieder austreten, sobald Wärme auf die Flüssig-
gasflasche einwirkt. Deshalb muss vor jedem Fla-
schenwechsel das Flaschenventil zugedreht werden,
das ist wirklich wichtig." Mit der optimalen Auswahl
der Flaschengröße sowie der Anzahl der parallel ange-
schlossenen Flüssiggasflaschen könne man, so der Ex-
perte, unter Berücksichtigung der Entnahmeart einen
störungsfreien Betrieb ermöglichen.
Wichtig: Flammenüberwachung
Unternehmerinnen und Unternehmer dürfen laut der
neuen DGUV Regel nur Verbrauchseinrichtungen (Gas-
geräte) betreiben, die mit einer Flammenüberwachung,
zum Beispiel mit einer thermoelektrischen Zündsiche-
rung, ausgerüstet sind.,,Dadurch werden", so Thomas
Real, „gefährliche Ansammlungen von unverbranntem
Gas vermieden, wenn zum Beispiel die Flamme am
Brenner durch einen technischen Defekt nicht gezün-
det werden kann oder während des Betriebs erlischt.
Dies gilt auch für Verbrauchseinrichtungen wie Gas-
grillgeräte, die im Freien betrieben werden."
Jeder, der Flüssiggas einsetzt, muss dafür sorgen,
dass von diesem explosiven Gas keine Gefahr aus-
gehen kann. Die dafür nötigen Maßnahmen ste-
hen in der neuen DGUV Regel.
Die DGUV Grundsätze 310-003, 310-004 und 310-
005, die neue Regel sowie weitere Informationen,
u. a. eine Prüfer-Datenbank, finden Sie hier:
www.bgn.de,Shortlink:754
Umfangreich aufgelistet:
Alles zu Prüfungen und Fristen
Auch in der neuen DGUV Regel gibt es sehr detaillierte
und komplexe Informationen rund um die vorgeschrie-
benen Prüfungen und Prüffristen. Diese sind in der Be-
triebssicherheitsverordnung (BetrSichV) staatlich fest-
gelegt. Das Wichtigste hier auf einen Blick: Nach
Anhang 3 Abschnitt 2 BetrSichV muss eine Flüssiggas-
anlage durch eine zur Prüfung befähigte Person wie
folgt geprüft werden:
vor der ersten Inbetriebnahme die
zusammengebaute Anlage
⚫ wiederkehrend nach den in der nachfolgenden
Tabelle genannten Prüffristen
.
nach prüfpflichtigen Änderungen vor Wiederinbe-
triebnahme, etwa prüfpflichtige Änderungen infolge
Instandsetzungsarbeiten
nach außergewöhnlichen Ereignissen vor Wiederin-
betriebnahme, etwa nach Brandunfällen oder Be-
triebsunterbrechungen von mehr als einem Jahr
Geprüft werden müssen eine sichere Installation, die
Aufstellung, die Dichtheit und die sichere Funktion der
Flüssiggasanlage.
Prüfaufzeichnung
Für die unterschiedlichen Flüssiggasanlagen muss
eine Prüfaufzeichnung durch eine zur Prüfung befähig-
te Person (bP) für Flüssiggasanlagen ausgestellt wer-
den. Hierbei sind Angaben über die Flüssiggasanlage
im Stammblatt sowie der Prüfbefund in der Prüfauf-
zeichnung des jeweiligen DGUV Grundsatzes zu doku-
mentieren.
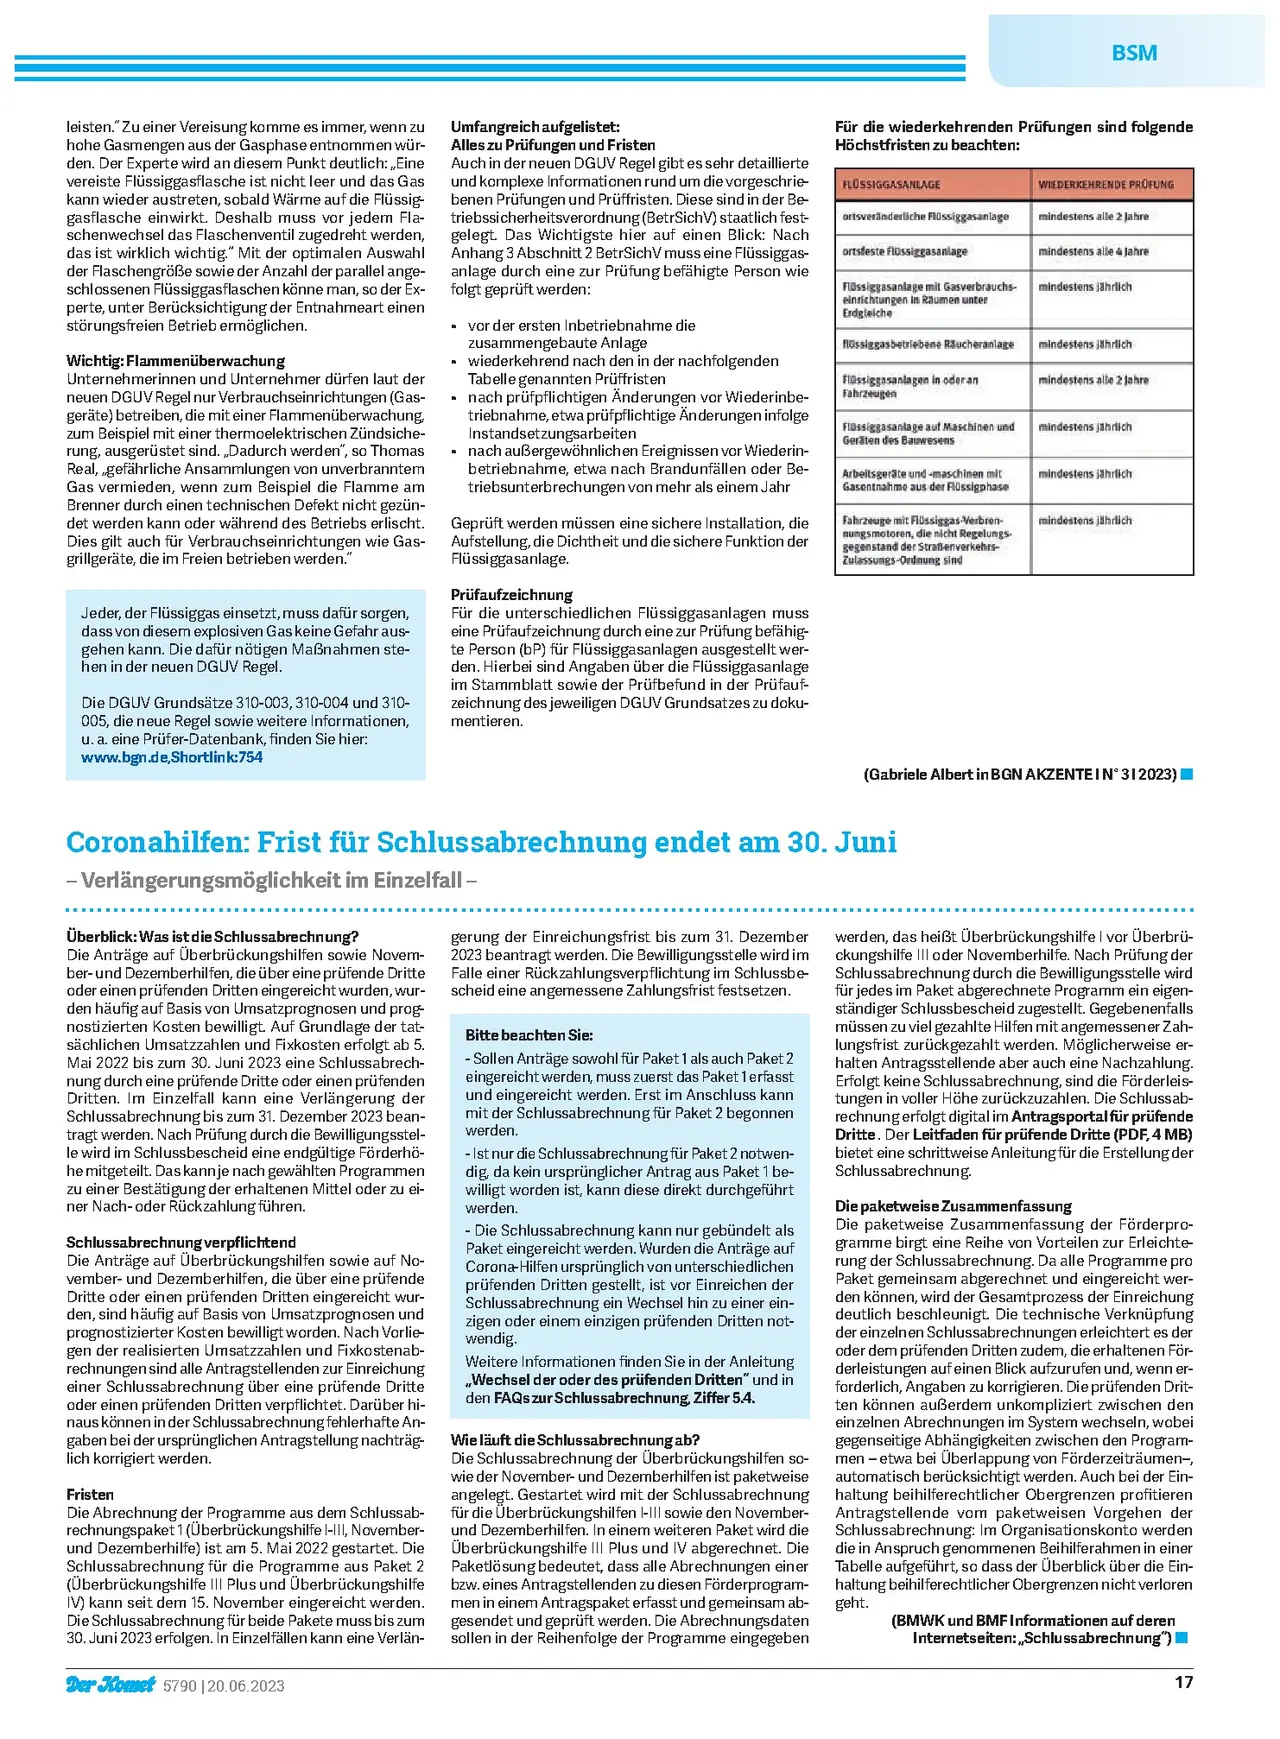
Für die wiederkehrenden Prüfungen sind folgende
Höchstfristen zu beachten:
FLÜSSIGGASANLAGE
ortsveränderliche Flüssiggasanlage
ortsfeste Flüssiggasanlage
Flüssiggasanlage mit Gasverbrauchs-
einrichtungen in Räumen unter
Erdgleiche
WIEDERKEHRENDE PRÜFUNG
mindestens alle 2 Jahre
mindestens alle 4 Jahre
mindestens jährlich
flüssiggasbetriebene Räucheranlage
mindestens jährlich
Flüssiggasanlagen in oder an
Fahrzeugen
mindestens alle 2 Jahre
Flüssiggasanlage auf Maschinen und
Geräten des Bauwesens
mindestens jährlich
Arbeitsgeräte und -maschinen mit
Gasentnahme aus der Flüssigphase
Fahrzeuge mit Flüssiggas-Verbren-
nungsmotoren, die nicht Regelungs-
gegenstand der Straßenverkehrs-
Zulassungs-Ordnung sind
mindestens jährlich
mindestens jährlich
(Gabriele Albert in BGN AKZENTE IN° 312023)■
Coronahilfen: Frist für Schlussabrechnung endet am 30. Juni
-Verlängerungsmöglichkeit im Einzelfall -
Überblick: Was ist die Schlussabrechnung?
Die Anträge auf Überbrückungshilfen sowie Novem-
ber- und Dezemberhilfen, die über eine prüfende Dritte
oder einen prüfenden Dritten eingereicht wurden, wur-
den häufig auf Basis von Umsatzprognosen und prog-
nostizierten Kosten bewilligt. Auf Grundlage der tat-
sächlichen Umsatzzahlen und Fixkosten erfolgt ab 5.
Mai 2022 bis zum 30. Juni 2023 eine Schlussabrech-
nung durch eine prüfende Dritte oder einen prüfenden
Dritten. Im Einzelfall kann eine Verlängerung der
Schlussabrechnung bis zum 31. Dezember 2023 bean-
tragt werden. Nach Prüfung durch die Bewilligungsstel-
le wird im Schlussbescheid eine endgültige Förderhö-
he mitgeteilt. Das kann je nach gewählten Programmen
zu einer Bestätigung der erhaltenen Mittel oder zu ei-
ner Nach- oder Rückzahlung führen.
Schlussabrechnung verpflichtend
Die Anträge auf Überbrückungshilfen sowie auf No-
vember- und Dezemberhilfen, die über eine prüfende
Dritte oder einen prüfenden Dritten eingereicht wur-
den, sind häufig auf Basis von Umsatzprognosen und
prognostizierter Kosten bewilligt worden. Nach Vorlie-
gen der realisierten Umsatzzahlen und Fixkostenab-
rechnungen sind alle Antragstellenden zur Einreichung
einer Schlussabrechnung über eine prüfende Dritte
oder einen prüfenden Dritten verpflichtet. Darüber hi-
naus können in der Schlussabrechnung fehlerhafte An-
gaben bei der ursprünglichen Antragstellung nachträg-
lich korrigiert werden.
Fristen
Die Abrechnung der Programme aus dem Schlussab-
rechnungspaket 1 (Überbrückungshilfe I-III, November-
und Dezemberhilfe) ist am 5. Mai 2022 gestartet. Die
Schlussabrechnung für die Programme aus Paket 2
(Überbrückungshilfe III Plus und Überbrückungshilfe
IV) kann seit dem 15. November eingereicht werden.
Die Schlussabrechnung für beide Pakete muss bis zum
30. Juni 2023 erfolgen. In Einzelfällen kann eine Verlän-
Der Komet 5790 | 20.06.2023
gerung der Einreichungsfrist bis zum 31. Dezember
2023 beantragt werden. Die Bewilligungsstelle wird im
Falle einer Rückzahlungsverpflichtung im Schlussbe-
scheid eine angemessene Zahlungsfrist festsetzen.
Bitte beachten Sie:
-Sollen Anträge sowohl für Paket 1 als auch Paket 2
eingereicht werden, muss zuerst das Paket 1 erfasst
und eingereicht werden. Erst im Anschluss kann
mit der Schlussabrechnung für Paket 2 begonnen
werden.
-Ist nur die Schlussabrechnung für Paket 2 notwen-
dig, da kein ursprünglicher Antrag aus Paket 1 be-
willigt worden ist, kann diese direkt durchgeführt
werden.
- Die Schlussabrechnung kann nur gebündelt als
Paket eingereicht werden. Wurden die Anträge auf
Corona-Hilfen ursprünglich von unterschiedlichen
prüfenden Dritten gestellt, ist vor Einreichen der
Schlussabrechnung ein Wechsel hin zu einer ein-
zigen oder einem einzigen prüfenden Dritten not-
wendig.
Weitere Informationen finden Sie in der Anleitung
,,Wechsel der oder des prüfenden Dritten" und in
den FAQs zur Schlussabrechnung, Ziffer 5.4.
Wie läuft die Schlussabrechnung ab?
Die Schlussabrechnung der Überbrückungshilfen so-
wie der November- und Dezemberhilfen ist paketweise
angelegt. Gestartet wird mit der Schlussabrechnung
für die Überbrückungshilfen I-III sowie den November-
und Dezemberhilfen. In einem weiteren Paket wird die
Überbrückungshilfe III Plus und IV abgerechnet. Die
Paketlösung bedeutet, dass alle Abrechnungen einer
bzw. eines Antragstellenden zu diesen Förderprogram-
men in einem Antragspaket erfasst und gemeinsam ab-
gesendet und geprüft werden. Die Abrechnungsdaten
sollen in der Reihenfolge der Programme eingegeben
werden, das heißt Überbrückungshilfe I vor Überbrü-
ckungshilfe III oder Novemberhilfe. Nach Prüfung der
Schlussabrechnung durch die Bewilligungsstelle wird
für jedes im Paket abgerechnete Programm ein eigen-
ständiger Schlussbescheid zugestellt. Gegebenenfalls
müssen zu viel gezahlte Hilfen mit angemessener Zah-
lungsfrist zurückgezahlt werden. Möglicherweise er-
halten Antragsstellende aber auch eine Nachzahlung.
Erfolgt keine Schlussabrechnung, sind die Förderleis-
tungen in voller Höhe zurückzuzahlen. Die Schlussab-
rechnung erfolgt digital im Antragsportal für prüfende
Dritte. Der Leitfaden für prüfende Dritte (PDF, 4 MB)
bietet eine schrittweise Anleitung für die Erstellung der
Schlussabrechnung.
Die paketweise Zusammenfassung
Die paketweise Zusammenfassung der Förderpro-
gramme birgt eine Reihe von Vorteilen zur Erleichte-
rung der Schlussabrechnung. Da alle Programme pro
Paket gemeinsam abgerechnet und eingereicht wer-
den können, wird der Gesamtprozess der Einreichung
deutlich beschleunigt. Die technische Verknüpfung
der einzelnen Schlussabrechnungen erleichtert es der
oder dem prüfenden Dritten zudem, die erhaltenen För-
derleistungen auf einen Blick aufzurufen und, wenn er-
forderlich, Angaben zu korrigieren. Die prüfenden Drit-
ten können außerdem unkompliziert zwischen den
einzelnen Abrechnungen im System wechseln, wobei
gegenseitige Abhängigkeiten zwischen den Program-
men - etwa bei Überlappung von Förderzeiträumen-,
automatisch berücksichtigt werden. Auch bei der Ein-
haltung beihilferechtlicher Obergrenzen profitieren
Antragstellende vom paketweisen Vorgehen der
Schlussabrechnung: Im Organisationskonto werden
die in Anspruch genommenen Beihilferahmen in einer
Tabelle aufgeführt, so dass der Überblick über die Ein-
haltung beihilferechtlicher Obergrenzen nicht verloren
geht.
(BMWK und BMF Informationen auf deren
Internetseiten:,,Schlussabrechnung") ■
17