Der Komet 5833 – Seite 13
2024-08-30 · Seite 13 von 44
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
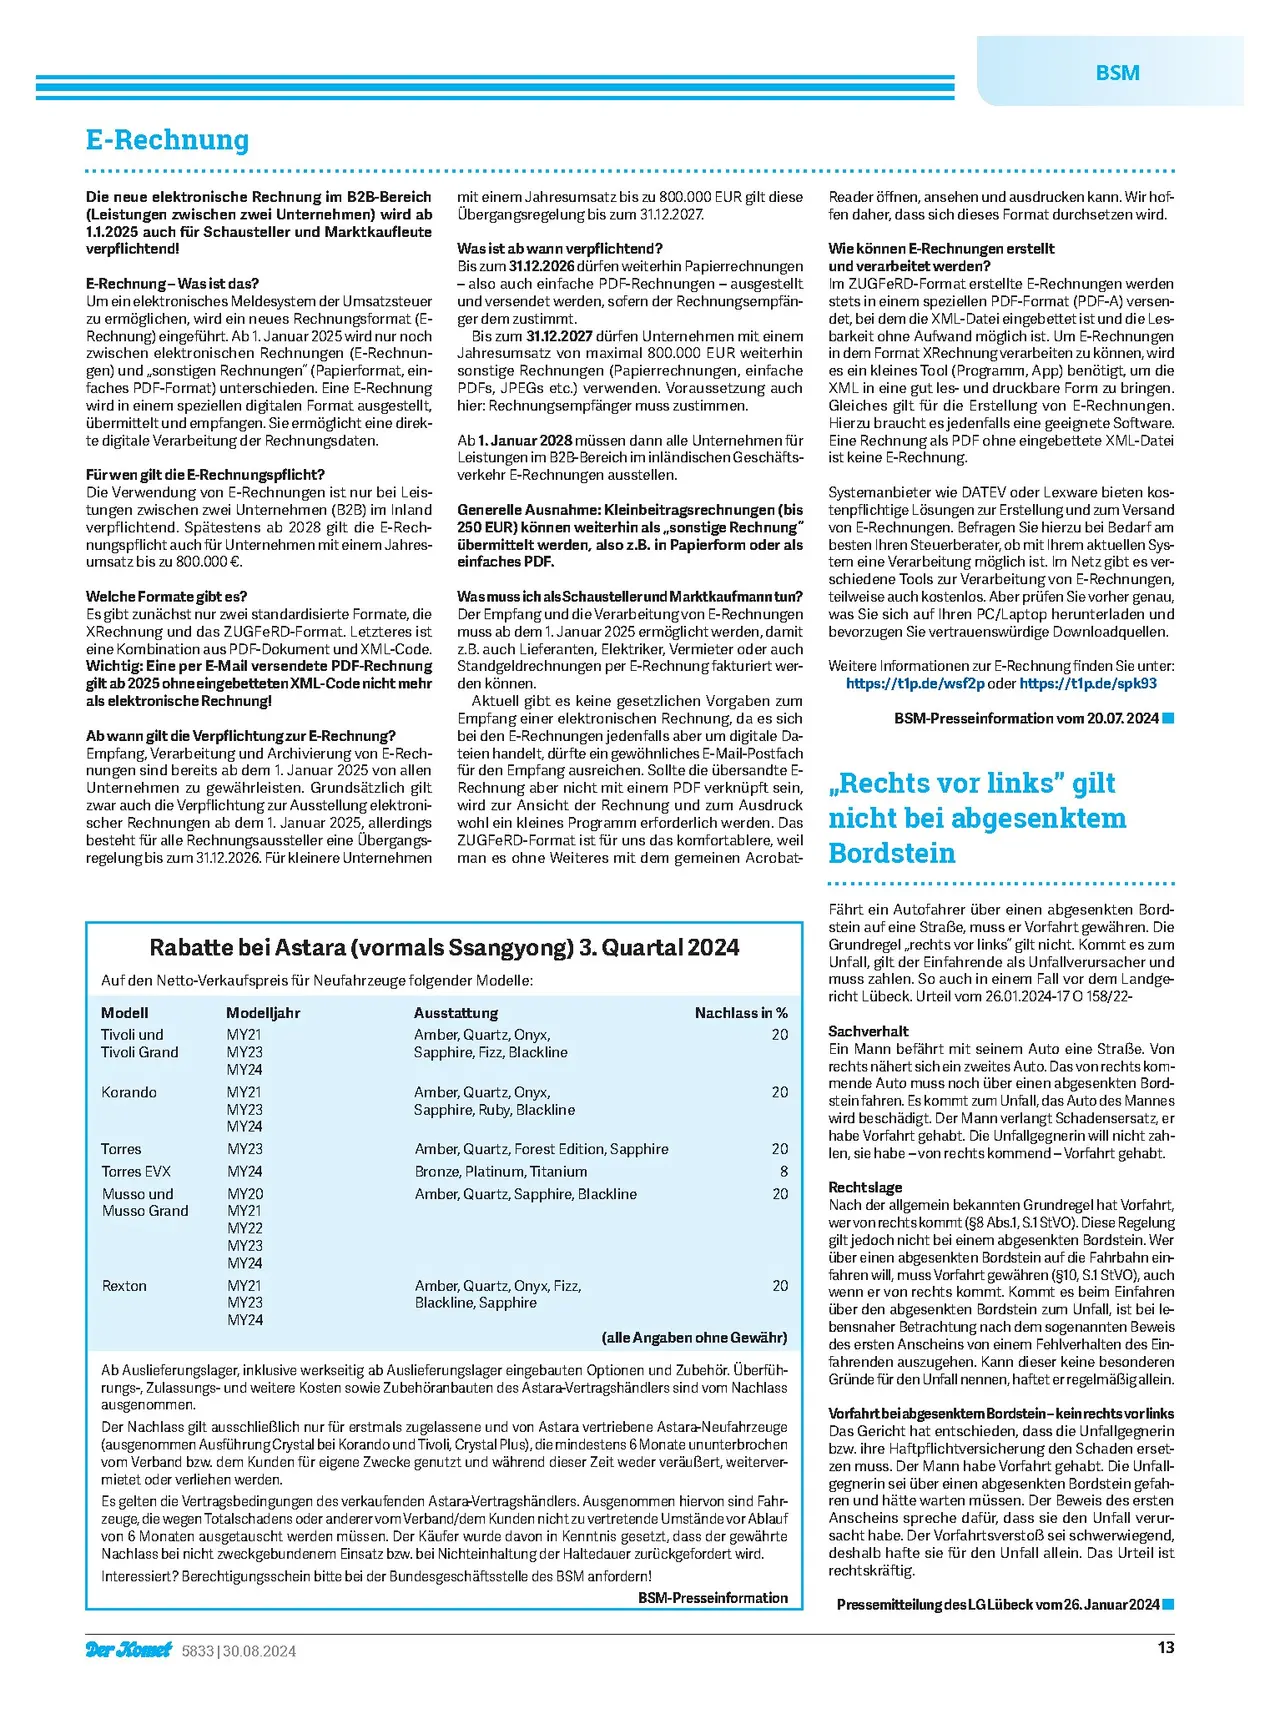
E-Rechnung
BSM
Die neue elektronische Rechnung im B2B-Bereich
(Leistungen zwischen zwei Unternehmen) wird ab
1.1.2025 auch für Schausteller und Marktkaufleute
verpflichtend!
E-Rechnung-Was ist das?
Um ein elektronisches Meldesystem der Umsatzsteuer
zu ermöglichen, wird ein neues Rechnungsformat (E-
Rechnung) eingeführt. Ab 1. Januar 2025 wird nur noch
zwischen elektronischen Rechnungen (E-Rechnun-
gen) und sonstigen Rechnungen" (Papierformat, ein-
faches PDF-Format) unterschieden. Eine E-Rechnung
wird in einem speziellen digitalen Format ausgestellt,
übermittelt und empfangen. Sie ermöglicht eine direk-
te digitale Verarbeitung der Rechnungsdaten.
Für wen gilt die E-Rechnungspflicht?
Die Verwendung von E-Rechnungen ist nur bei Leis-
tungen zwischen zwei Unternehmen (B2B) im Inland
verpflichtend. Spätestens ab 2028 gilt die E-Rech-
nungspflicht auch für Unternehmen mit einem Jahres-
umsatz bis zu 800.000 €.
Welche Formate gibt es?
Es gibt zunächst nur zwei standardisierte Formate, die
XRechnung und das ZUGFERD-Format. Letzteres ist
eine Kombination aus PDF-Dokument und XML-Code.
Wichtig: Eine per E-Mail versendete PDF-Rechnung
gilt ab 2025 ohne eingebetteten XML-Code nicht mehr
als elektronische Rechnung!
Ab wann gilt die Verpflichtung zur E-Rechnung?
Empfang, Verarbeitung und Archivierung von E-Rech-
nungen sind bereits ab dem 1. Januar 2025 von allen
Unternehmen zu gewährleisten. Grundsätzlich gilt
zwar auch die Verpflichtung zur Ausstellung elektroni-
scher Rechnungen ab dem 1. Januar 2025, allerdings
besteht für alle Rechnungsaussteller eine Übergangs-
regelung bis zum 31.12.2026. Für kleinere Unternehmen
mit einem Jahresumsatz bis zu 800.000 EUR gilt diese
Übergangsregelung bis zum 31.12.2027.
Was ist ab wann verpflichtend?
Bis zum 31.12.2026 dürfen weiterhin Papierrechnungen
- also auch einfache PDF-Rechnungen - ausgestellt
und versendet werden, sofern der Rechnungsempfän-
ger dem zustimmt.
Bis zum 31.12.2027 dürfen Unternehmen mit einem
Jahresumsatz von maximal 800.000 EUR weiterhin
sonstige Rechnungen (Papierrechnungen, einfache
PDFs, JPEGs etc.) verwenden. Voraussetzung auch
hier: Rechnungsempfänger muss zustimmen.
Ab 1. Januar 2028 müssen dann alle Unternehmen für
Leistungen im B2B-Bereich im inländischen Geschäfts-
verkehr E-Rechnungen ausstellen.
Generelle Ausnahme: Kleinbeitragsrechnungen (bis
250 EUR) können weiterhin als „sonstige Rechnung"
übermittelt werden, also z.B. in Papierform oder als
einfaches PDF.
Was muss ich als Schausteller und Marktkaufmann tun?
Der Empfang und die Verarbeitung von E-Rechnungen
muss ab dem 1. Januar 2025 ermöglicht werden, damit
z.B. auch Lieferanten, Elektriker, Vermieter oder auch
Standgeldrechnungen per E-Rechnung fakturiert wer-
den können.
Aktuell gibt es keine gesetzlichen Vorgaben zum
Empfang einer elektronischen Rechnung, da es sich
bei den E-Rechnungen jedenfalls aber um digitale Da-
teien handelt, dürfte ein gewöhnliches E-Mail-Postfach
für den Empfang ausreichen. Sollte die übersandte E-
Rechnung aber nicht mit einem PDF verknüpft sein,
wird zur Ansicht der Rechnung und zum Ausdruck
wohl ein kleines Programm erforderlich werden. Das
ZUGFERD-Format ist für uns das komfortablere, weil
man es ohne Weiteres mit dem gemeinen Acrobat-
Rabatte bei Astara (vormals Ssangyong) 3. Quartal 2024
Auf den Netto-Verkaufspreis für Neufahrzeuge folgender Modelle:
Ausstattung
Modell
Modelljahr
Tivoli und
MY21
Amber, Quartz, Onyx,
Tivoli Grand
MY23
Sapphire, Fizz, Blackline
MY24
Korando
MY21
Amber, Quartz, Onyx,
MY23
Sapphire, Ruby, Blackline
MY24
Torres
MY23
Torres EVX
MY24
Musso und
MY20
Musso Grand
MY21
MY22
MY23
MY24
Rexton
MY21
MY23
MY24
Amber, Quartz, Forest Edition, Sapphire
Bronze, Platinum, Titanium
Amber, Quartz, Sapphire, Blackline
Amber, Quartz, Onyx, Fizz,
Blackline, Sapphire
Nachlass in %
20
20
20
20
282
20
20
20
(alle Angaben ohne Gewähr)
Ab Auslieferungslager, inklusive werkseitig ab Auslieferungslager eingebauten Optionen und Zubehör. Überfüh-
rungs-, Zulassungs- und weitere Kosten sowie Zubehöranbauten des Astara-Vertragshändlers sind vom Nachlass
ausgenommen.
Der Nachlass gilt ausschließlich nur für erstmals zugelassene und von Astara vertriebene Astara-Neufahrzeuge
(ausgenommen Ausführung Crystal bei Korando und Tivoli, Crystal Plus), die mindestens 6 Monate ununterbrochen
vom Verband bzw. dem Kunden für eigene Zwecke genutzt und während dieser Zeit weder veräußert, weiterver-
mietet oder verliehen werden.
Es gelten die Vertragsbedingungen des verkaufenden Astara-Vertragshändlers. Ausgenommen hiervon sind Fahr-
zeuge, die wegen Totalschadens oder anderer vom Verband/dem Kunden nicht zu vertretende Umstände vor Ablauf
von 6 Monaten ausgetauscht werden müssen. Der Käufer wurde davon in Kenntnis gesetzt, dass der gewährte
Nachlass bei nicht zweckgebundenem Einsatz bzw. bei Nichteinhaltung der Haltedauer zurückgefordert wird.
Interessiert? Berechtigungsschein bitte bei der Bundesgeschäftsstelle des BSM anfordern!
BSM-Presseinformation
Reader öffnen, ansehen und ausdrucken kann. Wir hof-
fen daher, dass sich dieses Format durchsetzen wird.
Wie können E-Rechnungen erstellt
und verarbeitet werden?
Im ZUGFERD-Format erstellte E-Rechnungen werden
stets in einem speziellen PDF-Format (PDF-A) versen-
det, bei dem die XML-Datei eingebettet ist und die Les-
barkeit ohne Aufwand möglich ist. Um E-Rechnungen
in dem Format XRechnung verarbeiten zu können, wird
es ein kleines Tool (Programm, App) benötigt, um die
XML in eine gut les- und druckbare Form zu bringen.
Gleiches gilt für die Erstellung von E-Rechnungen.
Hierzu braucht es jedenfalls eine geeignete Software.
Eine Rechnung als PDF ohne eingebettete XML-Datei
ist keine E-Rechnung.
Systemanbieter wie DATEV oder Lexware bieten kos-
tenpflichtige Lösungen zur Erstellung und zum Versand
von E-Rechnungen. Befragen Sie hierzu bei Bedarf am
besten Ihren Steuerberater, ob mit Ihrem aktuellen Sys-
tem eine Verarbeitung möglich ist. Im Netz gibt es ver-
schiedene Tools zur Verarbeitung von E-Rechnungen,
teilweise auch kostenlos. Aber prüfen Sie vorher genau,
was Sie sich auf Ihren PC/Laptop herunterladen und
bevorzugen Sie vertrauenswürdige Downloadquellen.
Weitere Informationen zur E-Rechnung finden Sie unter:
https://t1p.de/wsf2p oder https://t1p.de/spk93
BSM-Presseinformation vom 20.07.2024
„Rechts vor links" gilt
nicht bei abgesenktem
Bordstein
Fährt ein Autofahrer über einen abgesenkten Bord-
stein auf eine Straße, muss er Vorfahrt gewähren. Die
Grundregel „,rechts vor links" gilt nicht. Kommt es zum
Unfall, gilt der Einfahrende als Unfallverursacher und
muss zahlen. So auch in einem Fall vor dem Landge-
richt Lübeck. Urteil vom 26.01.2024-17 0 158/22-
Sachverhalt
Ein Mann befährt mit seinem Auto eine Straße. Von
rechts nähert sich ein zweites Auto. Das von rechts kom-
mende Auto muss noch über einen abgesenkten Bord-
stein fahren. Es kommt zum Unfall, das Auto des Mannes
wird beschädigt. Der Mann verlangt Schadensersatz, er
habe Vorfahrt gehabt. Die Unfallgegnerin will nicht zah-
len, sie habe - von rechts kommend - Vorfahrt gehabt.
Rechtslage
Nach der allgemein bekannten Grundregel hat Vorfahrt,
wer von rechts kommt (§8 Abs.1, S.1 StVO). Diese Regelung
gilt jedoch nicht bei einem abgesenkten Bordstein. Wer
über einen abgesenkten Bordstein auf die Fahrbahn ein-
fahren will, muss Vorfahrt gewähren (§10, S.1 StVO), auch
wenn er von rechts kommt. Kommt es beim Einfahren
über den abgesenkten Bordstein zum Unfall, ist bei le-
bensnaher Betrachtung nach dem sogenannten Beweis
des ersten Anscheins von einem Fehlverhalten des Ein-
fahrenden auszugehen. Kann dieser keine besonderen
Gründe für den Unfall nennen, haftet er regelmäßig allein.
Vorfahrt bei abgesenktem Bordstein-kein rechts vor links
Das Gericht hat entschieden, dass die Unfallgegnerin
bzw. ihre Haftpflichtversicherung den Schaden erset-
zen muss. Der Mann habe Vorfahrt gehabt. Die Unfall-
gegnerin sei über einen abgesenkten Bordstein gefah-
ren und hätte warten müssen. Der Beweis des ersten
Anscheins spreche dafür, dass sie den Unfall verur-
sacht habe. Der Vorfahrtsverstoß sei schwerwiegend,
deshalb hafte sie für den Unfall allein. Das Urteil ist
rechtskräftig.
Pressemitteilung des LG Lübeck vom 26. Januar 2024 |
Der Komet 5833 | 30.08.2024
13