Der Komet 2646 – Seite 7
1936-01-11 · Seite 7 von 24
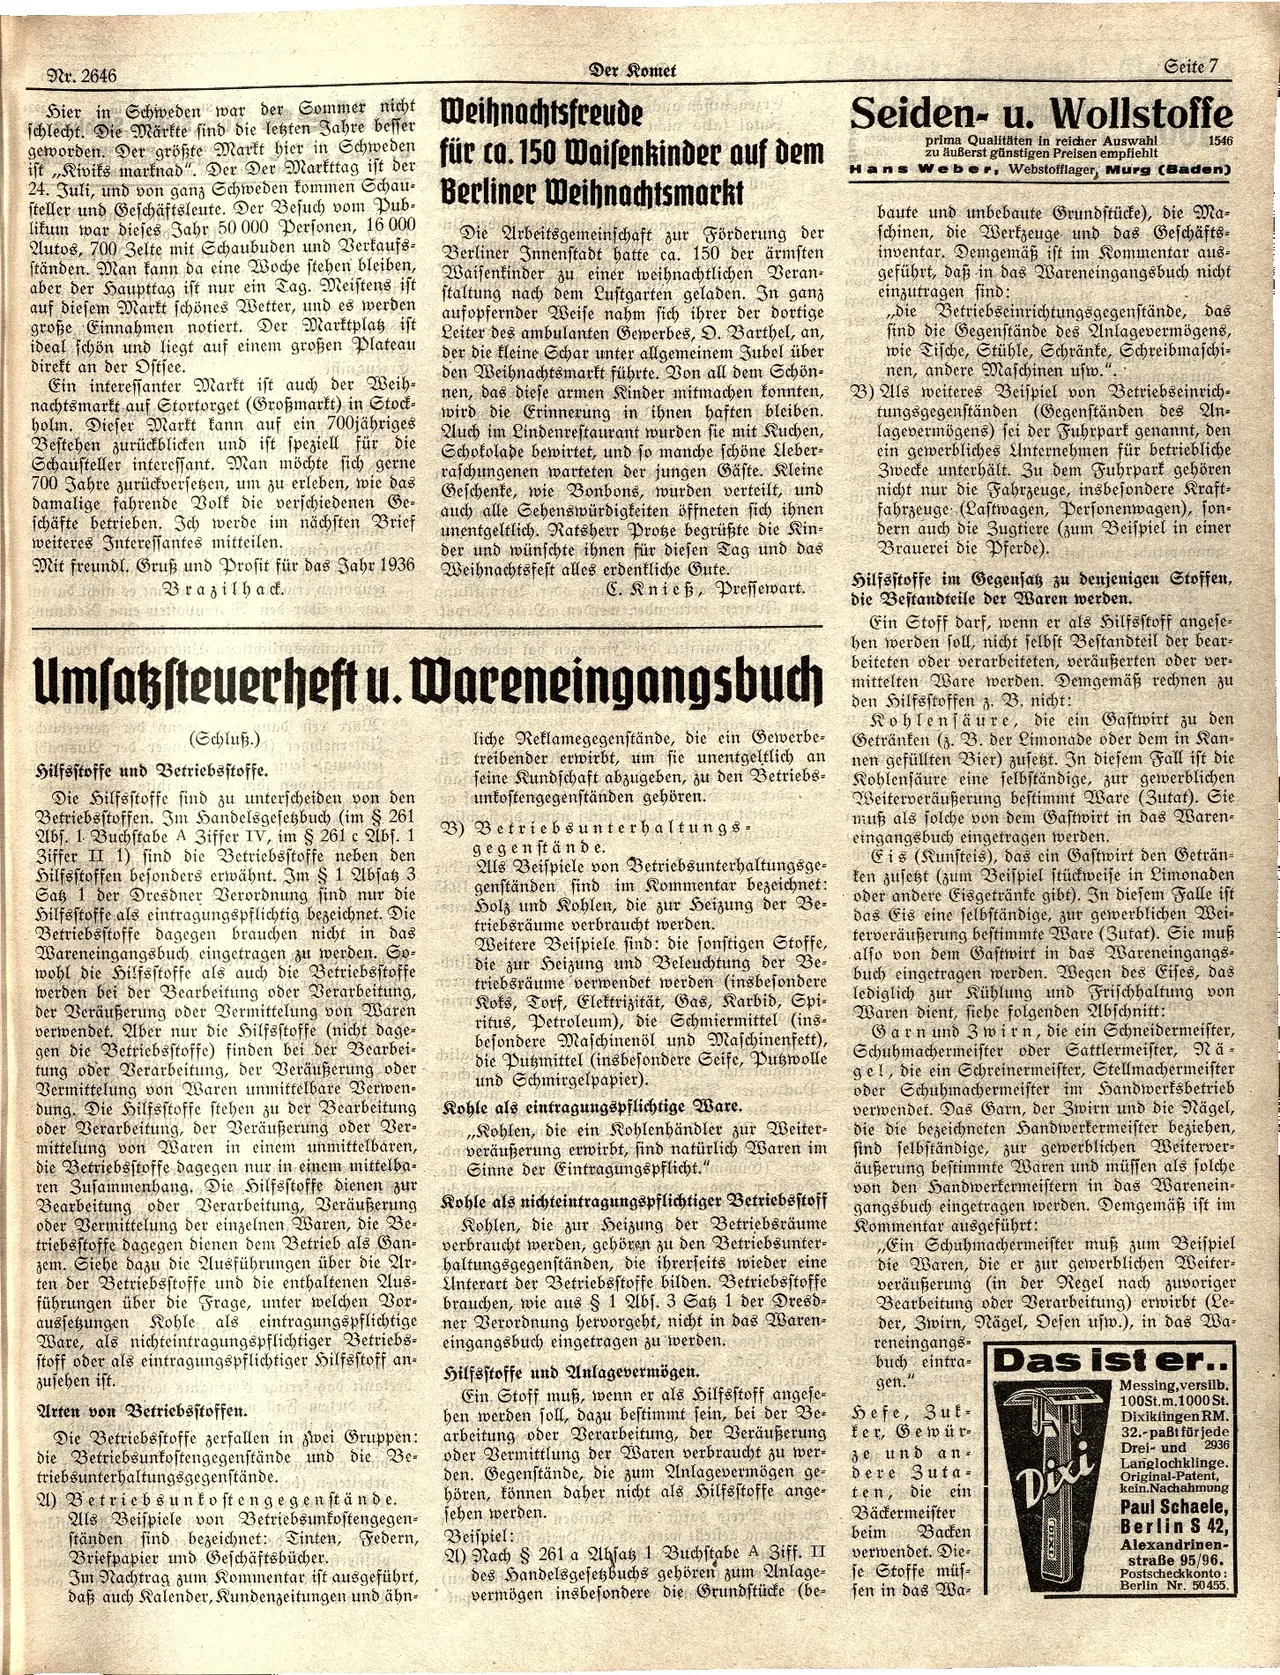
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 2646
Hier in Schweden war der Sommer nicht
Die
geworden. Der größte Markt bier in Schweden
ist „Riviks marknad". Der Der Markttag ist der
24. Juli, und von ganz Schweden kommen Schau-
steller und Geschäftsleute. Der Besuch vom Pub-
likum war dieses Jahr 50 000 Personen, 16 000
Autos, 700 3elte mit Schaubuden und Verkaufs-
ständen. Man kann da eine Woche stehen bleiben,
aber der Haupttag ist nur ein Tag. Meistens ist
auf diesem Markt schönes Wetter, und es werden
große Einnahmen notiert. Der Marktplatz ist
ideal schön und liegt auf einem großen Plateau
direkt an der Ostsee.
Ein interessanter Markt ist auch der Weih-
nachtsmarkt auf Stortorget (Großmarkt) in Stock-
holm. Dieser Markt kann auf ein 700jähriges
Bestehen zurückblicken und ist speziell für die
Schausteller interessant. Man möchte sich gerne
700 Jahre zurückversetzen, um zu erleben, wie das
damalige fahrende Volk die verschiedenen Ge-
schäfte betrieben. Ich werde im nächsten Brief
weiteres Interessantes mitteilen.
Mit freundl. Gruß und Prosit für das Jahr 1936
Brazilhack.
Der Komet
Weihnachtsfreude
für ca. 150 Waisenkinder auf dem
Berliner Weihnachtsmarkt
11!
Die Arbeitsgemeinschaft zur Förderung der
Berliner Innenstadt hatte ca. 150 der ärmsten
Waisenkinder zu einer weihnachtlichen Veran-
staltung nach dem Lustgarten geladen. In ganz
aufopfernder Weise nahm sich ihrer der dortige
Leiter des ambulanten Gewerbes, D. Barthel, an,
der die kleine Schar unter allgemeinem Jubel über
den Weihnachtsmarkt führte. Von all dem Schön-
nen, das diese armen Kinder mitmachen konnten,
wird die Erinnerung in ihnen haften bleiben.
Auch im Lindenrestaurant wurden sie mit Kuchen,
Schokolade bewirtet, und so manche schöne Leber-
raschungenen warteten der jungen Gäste. Kleine
Geschenke, wie Bonbons, wurden verteilt, und
auch alle Sehenswürdigkeiten öffneten sich ihnen
unentgeltlich. Ratsherr Proße begrüßte die Kin-
der und wünschte ihnen für diesen Tag und das
Weihnachtsfest alles erdenkliche Gute.
C. Knieß, Pressewart.
Umsatzsteuerheft u. Wareneingangsbuch
(Schluß.)
Hilfsstoffe und Betriebsstoffe.
Die Hilfsstoffe sind zu unterscheiden von den
Betriebsstoffen. Im Handelsgesetzbuch (im § 261
Abs. 1 Buchstabe A 3iffer IV, im § 261 c Abs. 1
Ziffer II 1) sind die Betriebsstoffe neben den
Hilfsstoffen besonders erwähnt. Im § 1 Absatz 3
Satz 1 der Dresdner Verordnung sind nur die
Hilfsstoffe als eintragungspflichtig bezeichnet. Die
Betriebsstoffe dagegen brauchen nicht in das
Wareneingangsbuch eingetragen zu werden. So-
wohl die Hilfsstoffe als auch die Betriebsstoffe
werden bei der Bearbeitung oder Verarbeitung,
der Veräußerung oder Vermittelung von Waren
verwendet. Aber nur die Hilfsstoffe (nicht dage-
gen die Betriebsstoffe) finden bei der Bearbei-
tung oder Verarbeitung, der Veräußerung oder
Vermittelung von Waren unmittelbare Verwen-
stehen zu der Bearbeitung
dung. Die Hilfster Veräußerung oder Ver-
oder Verarbeitung,
mittelung von Waren in einem unmittelbaren,
die Betriebsstoffe dagegen nur in einem mittelba-
ren Zusammenhang. Die Hilfsstoffe dienen zur
Bearbeitung oder Verarbeitung, Veräußerung
oder Vermittelung der einzelnen Waren, die Be-
triebsstoffe dagegen dienen dem Betrieb als Ga
Gan-
zem. Siehe dazu die Ausführungen über die Ar-
ten der Betriebsstoffe und die enthaltenen Aus=
führungen über die Frage, unter welchen Vor-
aussetzungen Kohle als eintragungspflichtige
Ware, als nichteintragungspflichtiger Betriebs-
stoff oder als eintragungspflichtiger Hilfsstoff an-
zusehen ist.
Arten von Betriebsstoffen.
Die Betriebsstoffe zerfallen in zwei Gruppen:
die Betriebsunkostengegenstände und die Be-
triebsunterhaltungsgegenstände.
A) Betriebsunkosten gegenstände.
Als Beispiele von Betriebsunkostengegen-
ständen sind bezeichnet: Tinten, Federn,
Briefpapier und Geschäftsbücher.
Im Nachtrag zum Kommentar ist ausgeführt,
daß auch Kalender, Kundenzeitungen und ähn-
liche Reklamegegenstände, die ein Gewerbe-
treibender erwirbt, um sie unentgeltlich an
seine Rundschaft abzugeben, zu den Betriebs-
sunkostengegenständen gehören.
B) Betriebsunterhaltungs-
gegenstände.
Als Beispiele von Betriebsunterhaltungsge-
genständen sind im Kommentar bezeichnet:
Holz und Kohlen, die zur Heizung der Be-
triebsräume verbraucht werden. d
Weitere Beispiele sind: die sonstigen Stoffe,
die zur Heizung und Beleuchtung der Be-
triebsräume verwendet werden (insbesondere
Rots, Torf, Elektrizität, Gas, Karbid, Spi-
ritus, Petroleum), die Schmiermittel (ins-
besondere Maschinenöl und Maschinenfett),
die Putzmittel (insbesondere Seife, Puzzwolle
und Schmirgelpapier).
Kohle als eintragungspflichtige Ware.
,,Kohlen, die ein Rohlenhändler zur Weiter-
d veräußerung erwirbt, sind natürlich Waren im
Sinne der Eintragungspflicht."
Kohle als nichteintragungspflichtiger Betriebsstoff
Kohlen, die zur Heizung der Betriebsräume
verbraucht werden, gehören zu den Betriebsunter-
haltungsgegenständen, die ihrerseits wieder eine
Unterart der Betriebsstoffe bilden. Betriebsstoffe
brauchen, wie aus § 1 Abs. 3 Sat 1 der Dresd-
ner Verordnung hervorgeht, nicht in das Waren-
eingangsbuch eingetragen zu werden.
Hilfsstoffe und Anlagevermögen.
Ein Stoff muß, wenn er als Hilfsstoff angese-
hen werden soll, dazu bestimmt sein, bei der Be-
arbeitung oder Verarbeitung, der Veräußerung
oder Vermittlung der Waren verbraucht zu wer-
den. Gegenstände, die zum Anlagevermögen ge-
hören, können daher nicht als Hilfsstoffe ange-
sehen werden.
Beispiel:
A) Nach § 261 a Absatz 1 Buchstabe A Ziff. II
(des Handelsgesetzbuchs gehören zum Anlage-
Invermögen insbesondere die Grundstücke (be-
Seite 7
Seiden- u. Wollstoffe
1546
prima Qualitäten in reicher Auswahl
zu äußerst günstigen Preisen empfiehlt
Hans Weber, Webstofflager, Murg (Baden)
baute und unbebaute Grundstücke), die Ma-
schinen, die Werkzeuge und das Geschäfts-
inventar. Demgemäß ist im Kommentar aus-
geführt, daß in das Wareneingangsbuch nicht
einzutragen sind:
,,die Betriebseinrichtungsgegenstände, das
sind die Gegenstände des Anlagevermögens,
wie Tische, Stühle, Schränke, Schreibmaschi-
nen, andere Maschinen usw."
B) Als weiteres Beispiel von Betriebseinrich-
tungsgegenständen (Gegenständen des An-
lagevermögens) sei der Fuhrpark genannt, den
ein gewerbliches Unternehmen für betriebliche
Zwecke unterhält. Zu dem Fuhrpark gehören
nicht nur die Fahrzeuge, insbesondere Kraft-
fahrzeuge (Lastwagen, Personenwagen), son-
dern auch die Zugtiere (zum Beispiel in einer
Brauerei die Pferde).
Hilfsstoffe im Gegensatz zu denjenigen Stoffen,
die Bestandteile der Waren werden.
Ein Stoff darf, wenn er als Hilfsstoff angese-
hen werden soll, nicht selbst Bestandteil der bear-
beiteten oder verarbeiteten, veräußerten oder ver-
mittelten Ware werden. Demgemäß rechnen zu
den Hilfsstoffen z. B. nicht:
Kohlensäure, die ein Gaſtwirt zu den
Getränken (z. B. der Limonade oder dem in Kan-
nen gefüllten Bier) zusetzt. In diesem Fall ist die
Kohlensäure eine selbständige, zur gewerblichen
Weiterveräußerung bestimmt Ware (3utat). Sie
muß als solche von dem Gastwirt in das Waren-
eingangsbuch eingetragen werden.
Eis (Kunſteis), das ein Gastwirt den Geträn-
ten zusetzt (zum Beispiel stückweise in Limonaden
oder andere Eisgetränke gibt). In diesem Falle ist
das Eis eine selbständige, zur gewerblichen Wei-
terveräußerung bestimmte Ware (3utat). Sie muß
also von dem Gastwirt in das Wareneingangs-
buch eingetragen werden. Wegen des Eises, das
lediglich zur Kühlung und Frischhaltung von
Waren dient, siehe folgenden Abschnitt:
Garn und Zwirn, die ein Schneidermeister,
Schuhmachermeister oder Sattlermeister, Nä-
gel, die ein Schreinermeister, Stellmachermeister
oder Schuhmachermeister im Handwerksbetrieb
verwendet. Das Garn, der Zwirn und die Nägel,
die die bezeichneten Handwerkermeister beziehen,
sind selbständige, zur gewerblichen Weiterver-
äußerung bestimmte Waren und müssen als solche
von den Handwerkermeistern in das Warenein-
gangsbuch eingetragen werden. Demgemäß ist im
Kommentar ausgeführt:
Ein Schuhmachermeister muß zum Beispiel
die Waren, die er zur gewerblichen Weiter-
veräußerung (in der Regel nach zuvoriger
Bearbeitung oder Verarbeitung) erwirbt (Le-
der, Zwirn, Nägel, Desen usw.), in das Wa-
reneingangs-
buch eintra- Das ist er..
gen."
ein
Sefe, 3ut-
fer, Gewür-
ze und an-
dere Zuta =
ten, die
Bäckermeister
beim Backen
verwendet. Die-
se Stoffe müs-
sen in das Wa-
Dixi
DIXI
Messing, versilb.
100St.m.1000 St.
Dixiklingen RM.
32.-paßt für jede
Drei- und 2936
Langlochklinge.
Original-Patent,
kein.Nachahmung
Paul Schaele,
Berlin S 42,
Alexandrinen-
straße 95/96.
Postscheckkonto:
Berlin Nr. 50455.