Der Komet 2646 – Seite 8
1936-01-11 · Seite 8 von 24
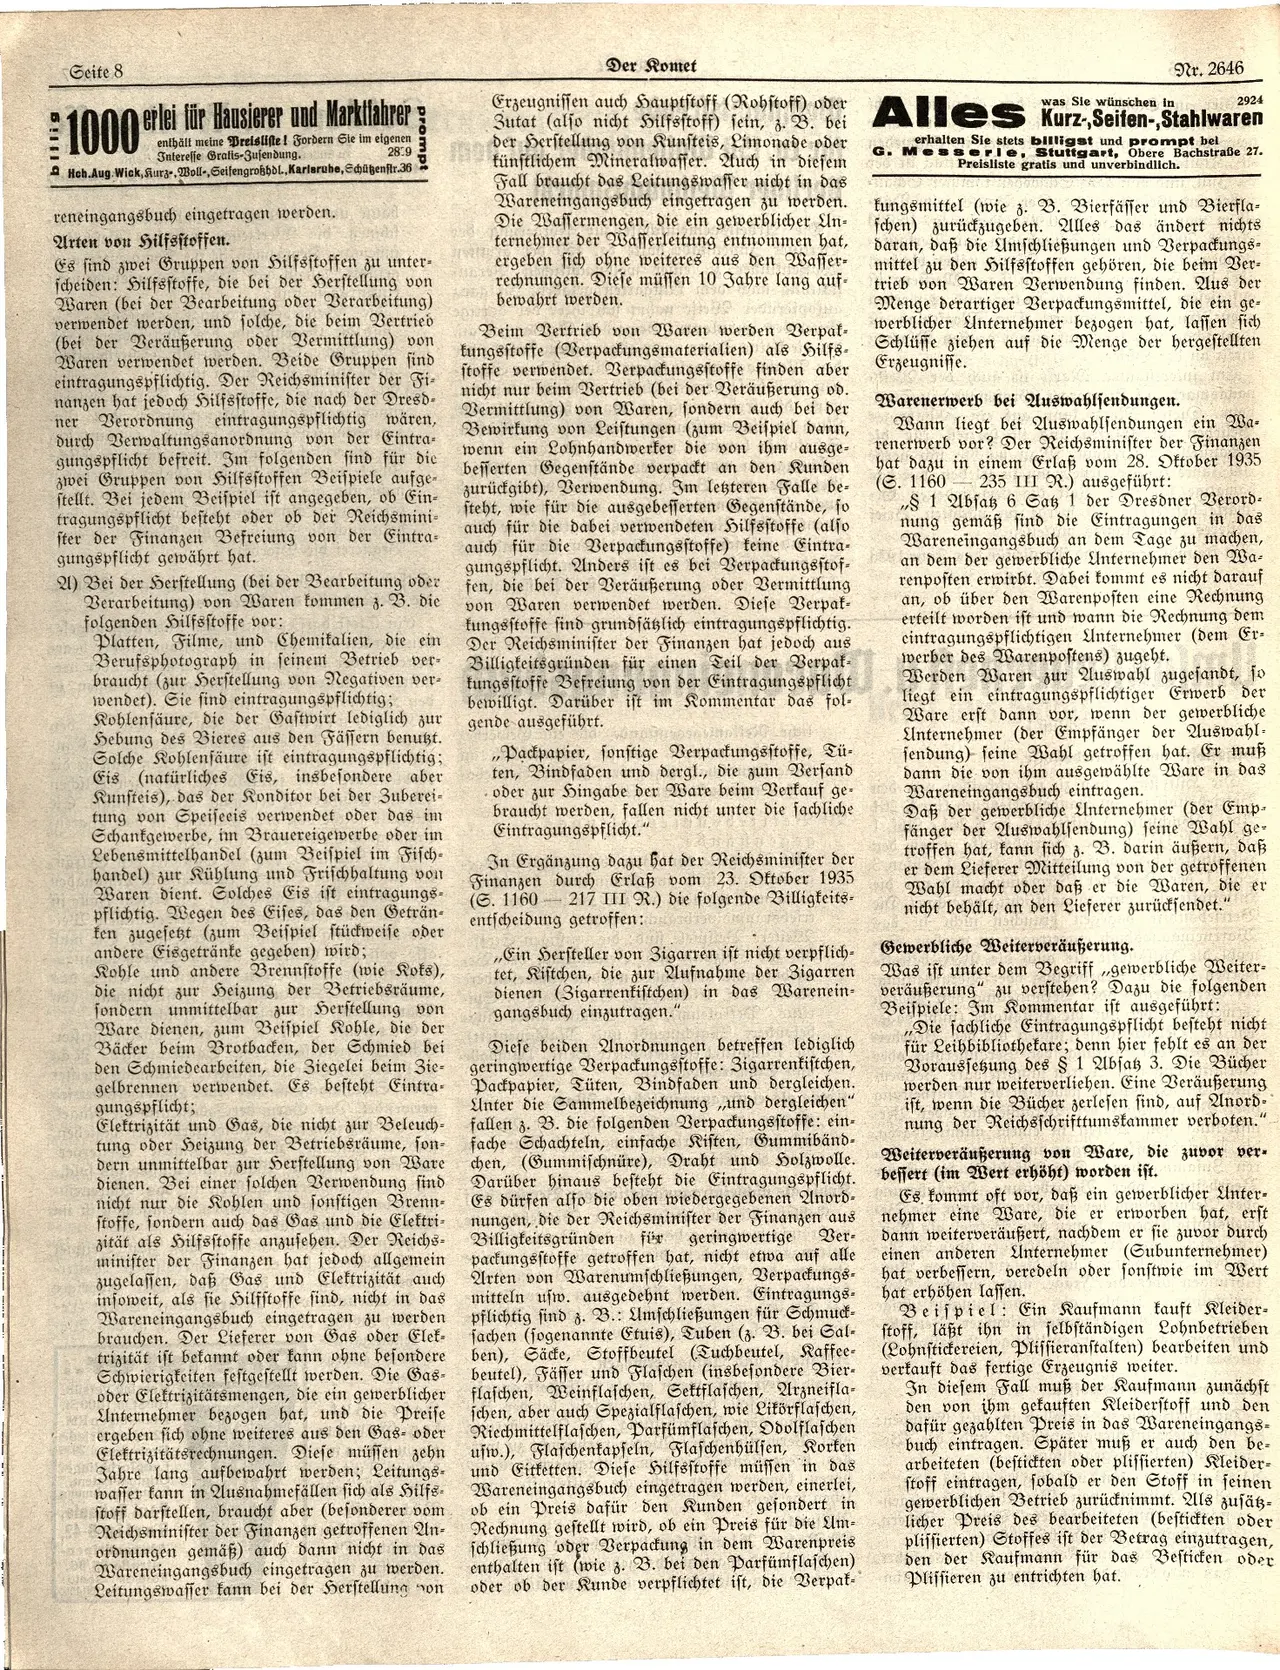
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
1000 erlei für Hausierer und Marktfahrer
enthält meine Preisliste! Fordern Sie im eigenen
Intereffe Gratis-Zusendung. 8 4
28.9
Hch.Aug. Wick, Surz-, Woll-, Seifengroßhdl., Karlsruhe, Schüßenftr.36
reneingangsbuch eingetragen werden.
Arten von Hilfsstoffen.
prompt
Es sind zwei Gruppen von Hilfsstoffen zu unter-
scheiden: Hilfsstoffe, die bei der Herstellung von
Waren (bei der Bearbeitung oder Verarbeitung)
verwendet werden, und solche, die beim Vertrieb
(bei der Veräußerung oder Vermittlung) von
Waren verwendet werden. Beide Gruppen sind
eintragungspflichtig. Der Reichsminister der Fi-
nanzen hat jedoch Hilfsstoffe, die nach der Dresd-
ner Verordnung eintragungspflichtig wären,
durch Verwaltungsanordnung von der Eintra-
gungspflicht befreit. Im folgenden sind für die
zwei Gruppen von Hilfsstoffen Beispiele aufge-
stellt. Bei jedem Beispiel ist angegeben, ob Ein-
tragungspflicht besteht oder ob der Reichsmini-
ster der Finanzen Befreiung von der Eintra=
gungspflicht gewährt hat.
A) Bei der Herstellung (bei der Bearbeitung oder
Verarbeitung) von Waren kommen z. B. die
folgenden Hilfsstoffe vor:
Platten, Filme, und Chemikalien, die ein
Berufsphotograph in seinem Betrieb ver-
braucht (zur Herstellung von Negativen ver-
wendet). Sie sind eintragungspflichtig;
Kohlensäure, die der Gastwirt lediglich zur
Hebung des Bieres aus den Fässern benutzt.
Solche Kohlensäure ist eintragungspflichtig;
Eis (natürliches Eis, insbesondere aber
Kunſteis), das der Konditor bei der Zuberei-
tung von Speiseeis verwendet oder das im
Schankgewerbe, im Brauereigewerbe oder im
Lebensmittelhandel (zum Beispiel im Fisch-
handel) zur Kühlung und Frischhaltung von
Waren dient. Solches Eis ist eintragungs-
pflichtig. Wegen des Eises, das den Geträn-
Sken zugesetzt (zum Beispiel stückweise oder
andere Eisgetränke gegeben) wird;
Kohle und andere Brennstoffe (wie Koks),
die nicht zur Heizung der Betriebsräume,
sondern unmittelbar zur Herstellung von
Ware dienen, zum Beispiel Kohle, die der
Bäcker beim Brotbacken, der Schmied bei
den Schmiedearbeiten, die Ziegelei beim Zie-
gelbrennen verwendet. Es besteht Eintra-
gungspflicht;
Elektrizität und Gas, die nicht zur Beleuch-
tung oder Heizung der Betriebsräume, son-
dern unmittelbar zur Herstellung von Ware
dienen. Bei einer solchen Verwendung sind
nicht nur die Kohlen und sonstigen Brenn-
stoffe, sondern auch das Gas und die Elektri-
zität als Hilfsstoffe anzusehen. Der Reichs-
minister der Finanzen hat jedoch allgemein
zugelassen, daß Gas und Elektrizität auch
insoweit, als sie Silfstoffe sind, nicht in das
Wareneingangsbuch eingetragen zu werden
brauchen. Der Lieferer von Gas oder Elek-
trizität ist bekannt oder kann ohne besondere
Schwierigkeiten festgestellt werden. Die Gas-
oder Elektrizitätsmengen, die ein gewerblicher
Unternehmer bezogen hat, und die Preise
ergeben sich ohne weiteres aus den Gas- oder
Elektrizitätsrechnungen. Diese müssen zehn
Jahre lang aufbewahrt werden; Leitungs-
wasser kann in Ausnahmefällen sich als Hilfs-
elstoff darstellen, braucht aber (besonderer vom
Reichsminister der Finanzen getroffenen An-
ordnungen gemäß) auch dann nicht in das
Wareneingangsbuch eingetragen zu werden.
Leitungswasser kann bei der Herstellung von
Der Komet
was Sie wünschen in
Nr. 2646
2924
Erzeugniffen auch Hauptſtoff (Robſtoffer Alles Kurz-,Seiten-, Stahlwaren
Zutat (also nicht Hilfsstoff) sein, z. B.
der
fünftlichem on Kunsteis, Limonade oder Messerie, Stuttgart, Obere Bachstraße 27.
Mineralwasser. Auch in diesem
er nicht in das
Fall braucht das
Wareneingangsbeitungswaffer
eingetragen zu werden.
Die Wassermengen, die ein gewerblicher Un-
ternehmer der Wasserleitung entnommen hat,
ergeben sich ohne weiteres aus den Wasser-
rechnungen. Diese müssen 10 Jahre lang auf-
bewahrt werden.
Beim Vertrieb von Waren werden Verpak-
tungsstoffe (Verpackungsmaterialien) als Hilfs-
stoffe verwendet. Verpackungsstoffe finden aber
nicht nur beim Vertrieb (bei der Veräußerung od.
Vermittlung) von Waren, sondern auch bei der
Bewirkung von Leistungen (zum Beispiel dann,
wenn ein Lohnhandwerker die von ihm ausge-
besserten Gegenstände verpackt an den Kunden
zurückgibt), Verwendung. Im letzteren Falle be-
steht, wie für die ausgebesserten Gegenstände, so
auch für die dabei verwendeten Hilfsstoffe (also
auch für die Verpackungsstoffe) keine Eintra-
gungspflicht. Anders ist es bei Verpackungsstof-
fen, die bei der Veräußerung oder Vermittlung
von Waren verwendet werden. Diese Verpak-
fungsstoffe sind grundsäßlich eintragungspflichtig.
Der Reichsminister der Finanzen hat jedoch aus
Billigkeitsgründen für einen Teil der Verpak-
Befreiung von der Ein
fungsstoffe
Befreiung von der
Eintragungspflicht
ungspflicht
bewilligt. Darüber ist im Kommentar das fol-
gende ausgeführt.
Packpapier, sonstige Verpackungsstoffe, Tü-
ten, Bindfaden und dergl., die zum Versand
oder zur Hingabe der Ware beim Verkauf ge=
braucht werden, fallen nicht unter die sachliche
Eintragungspflicht."
In Ergänzung dazu hat der Reichsminister der
Finanzen durch Erlaß vom 23. Oftober 1935
(S. 1160 217 III R.) die folgende Billigkeits-
entscheidung getroffen:
,,Ein Hersteller von Zigarren ist nicht verpflich-
tet, Riſtchen, die zur Aufnahme der Zigarren
dienen (3igarrenkistchen) in das Warenein-
gangsbuch einzutragen."
Diese beiden Anordnungen betreffen lediglich
geringwertige Verpackungsstoffe: Zigarrenkistchen,
Packpapier, Tüten, Bindfaden und dergleichen.
Unter die Sammelbezeichnung,,und dergleichen"
fallen z. B. die folgenden Verpackungsstoffe: ein-
fache Schachteln, einfache Risten, Gummibänd-
chen, (Gummischnüre), Draht und Holzwolle.
Darüber hinaus besteht die Eintragungspflicht.
Es dürfen also die oben wiedergegebenen Anord-
nungen, die der Reichsminister der Finanzen aus
Ver-
Billigkeitsgründen für geringwertige
packungsstoffe getroffen hat, nicht etwa auf alle
Arten von Warenumschließungen, Verpackungs-
mitteln usw. ausgedehnt werden. Eintragungs-
pflichtig sind z. B.: Umschließungen für Schmuck-
sachen (sogenannte Etuis), Tuben (z. B. bei Sal-
ben), Säcke, Stoffbeutel (Tuchbeutel, Kaffee-
beutel), Fässer und Flaschen (insbesondere Bier-
flaschen, Weinflaschen, Sektflaschen, Arzneifla-
schen, aber auch Spezialflaschen, wie Likörflaschen,
Riechmittelflaschen, Parfümflaschen, Odolflaschen
usw.), Flaschenkapseln, Flaschenhülsen, Korken
und Eitketten. Diese Hilfsstoffe müssen in das
Wareneingangsbuch eingetragen werden, einerlei,
ob ein Preis dafür den Kunden gesondert in
Rechnung gestellt wird, ob ein Preis für die Um-
schließung oder Verpackung in dem Warenpreis
enthalten ist (wie z. B. bei den Parfümflaschen)
oder ob der Kunde verpflichtet ist, die Verpak-
G.
erhalten Sie stets billigst und prompt bel
Preisliste gratis und unverbindlich.
kungsmittel (wie z. B. Bierfässer und Bierfla-
schen) zurückzugeben. Alles das ändert nichts
daran, daß die Umschließungen und Verpackungs-
mittel zu den Hilfsstoffen gehören, die beim Ver-
trieb von Waren Verwendung finden. Aus der
Menge derartiger Verpackungsmittel, die ein ge-
werblicher Unternehmer bezogen hat, lassen sich
Schlüsse ziehen auf die Menge der hergestellten
Erzeugnisse.
Warenerwerb bei Auswahlsendungen.
Wann liegt bei Auswahlsendungen ein Wa-
renerwerb vor? Der Reichsminister der Finanzen
hat dazu in einem Erlaß vom 28. Oktober 1935
(S. 1160 235 III R.) ausgeführt:
,,§ 1
nung
Ajay find die Eintragungen in das
6 Satz 1 der Dresdner Verord-
Wareneingangsbuch an dem Tage zu machen,
an dem der gewerbliche Unternehmer den Wa-
renposten erwirbt. Dabei kommt es nicht darauf
an, ob über den Warenposten eine Rechnung
erteilt worden ist und wann die Rechnung dem
eintragungspflichtigen Unternehmer (dem Er-
werber des Warenpostens) zugeht.
werden Wa
Waren
zur Auswahl zugesandt, so
liegt ein eintragungspflichtiger Erwerb der
Ware erst dann vor, wenn der gewerbliche
Unternehmer (der Empfänger der Auswahl-
sendung) seine Wahl getroffen hat. Er muß
dann die von ihm ausgewählte Ware in das
Wareneingangsbuch eintragen.
Daß der gewerbliche Unternehmer (der Emp-
fänger der Auswahlsendung) seine Wahl ge=
troffen hat, kann sich z. B. darin äußern, daß
er dem Lieferer Mitteilung von der getroffenen
Wahl macht oder daß er die Waren, die er
nicht behält, an den Lieferer zurücksendet."
Gewerbliche Weiterveräußerung.
Was ist unter dem Begriff gewerbliche Weiter-
veräußerung" zu verstehen? Dazu die folgenden
Beispiele: Im Kommentar ist ausgeführt:
Die sachliche Eintragungspflicht besteht nicht
für Leihbibliothekare; denn hier fehlt es an der
Voraussetzung des § 1 Absatz 3. Die Bücher
werden nur weiterverliehen. Eine Veräußerung
ist, wenn die Bücher zerlesen sind, auf Anord=
nung der Reichsschrifttumskammer verboten."
Weiterveräußerung von Ware, die zuvor ver-
beſſert (im Wert erhöht) worden iſt.
Es kommt oft vor, daß ein gewerblicher Unter-
nehmer eine Ware, die er erworben hat, erst
dann weiterveräußert, nachdem er sie zuvor durch
einen anderen Unternehmer (Subunternehmer)
hat verbessern, veredeln oder sonstwie im Wert
hat erhöhen lassen.
Beispiel: Ein Kaufmann kauft Kleider-
stoff, läßt ihn in selbständigen Lohnbetrieben
(Lohnstickereien, Plissieranstalten) bearbeiten und
verkauft das fertige Erzeugnis weiter.
In diesem Fall muß der Kaufmann zunächst
den von ihm gekauften Kleiderstoff und den
dafür gezahlten Preis in das Wareneingangs-
buch eintragen. Später muß er auch den be-
arbeiteten (bestickten oder plissierten) Kleider-
stoff eintragen, sobald er den Stoff in seinen
gewerblichen Betrieb zurücknimmt. Als zusäß-
licher Preis des bearbeiteten (bestickten oder
plissierten) Stoffes ist der Betrag einzutragen,
den der Kaufmann für das Besticken oder
Plissieren zu entrichten hat.