Der Komet 2749 – Seite 7
1938-01-01 · Seite 7 von 24
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 2749
Der Komet
Schausteller und Fremdenverkehrssteuer
Schon in der Ausgabe des Komet" vom 4. Dezember (Nr. 2745) hat unser
Münchener Redaktionsmitglied das Thema „Schausteller und Fremden-
verkehrssteuer" behandelt. Viele sind vielleicht an dem Artikel achtlos vorüber-
gegangen. Das Thema ist aber von so einschneidender Wichtigkeit, daß auch die
Wirtschaftsgruppe in ihrem,,Informationsdienst" dazu sehr ausführlich Stel-
lung nimmt und dazu folgendes ausführt: (Wir bringen diese Ausführungen mit
Erlaubnis des Geschäftsführers der Hauptgruppe I und der Nachrichtenstelle.)
,,Betreff: Fremdenverkehrs-Abgabe.
In verschiedenen Gemeinden, insbesondere Bayerns, werden auch von
den Mitgliedern der Wirtschaftsgruppe Ambulantes Gewerbe" Verkehrs-
abgaben erhoben. Hierüber verstimmt, haben verschiedene Mitglieder sich an
die Leitung der Wirtschaftsgruppe in Berlin gewandt und ihrem Unwillen
darüber Ausdruck gegeben, daß auch sie, die in den betreffenden Gemeinden
nicht ortsansässig sind, zu einer derartigen Fremdenverkehrsabgabe herange-
zogen worden sind. Hierzu ist folgendes zu sagen:
Die Berechtigung der Länder und Gemeinden, Abgaben zu erheben, stützt
sich auf die Paragraphen 1-3 des Finanzausgleichsgesetzes in der Fassung
der Dritten Steuernotverordnung vom 24. März 1924 (neueste Fassung RGBl.
1926 Teil I S. 203), die von den späteren Aenderungen dieses Reichsgesetzes
unberührt geblieben sind, und auf § 2 des Gesetzes über den Neuaufbau des
Reiches vom 30. Januar 1934 (RGBI. 1934 I S. 75) in Verbindung mit § 1
der Verordnung über den Neuaufbau des Reiches vom 2. Februar 1934 (RG-
Bl. 1934 I Seite 81).
Ihrem Zweck nach wird die Abgabe nicht von allen Gewerbetreibenden, son-
dern nur von denen, die von dem Fremdenverkehr einen besonderen Vor-
teil haben, erhoben. Es ergibt sich also die Frage, ob zu den letztgenannten
Personen auch die Mitglieder der Wirtschaftsgruppe gehören, die sich
nur anläßlich der Veranstaltung eines Volksfestes oder ähnlicher Feste vor-
übergehend in einer Gemeinde aufhalten. Um die bei der Entscheidung dieser
Frage auftauchende Zweifelsfrage den Mitgliedern näher zu bringen, sei für
die folgenden Ausführungen als Beispiel die Satzung über die Erhebung einer
Fremdenverkehrs-Abgabe im Gemeindebezirk München, die auf Grund des
Artikels 1 des Gemeindeabgabengesetzes vom 4. Februar 1937 (GVBI. S. 16)
und des § 3 der Deutschen Gemeindeordnung vom 30. Januar 1935 (RGBl. I
S. 49) erlassen und von der Regierung von Oberbayern in München mit Ent-
schließung vom 28. Juni 1937 Nr. 8620 e 1 genehmigt worden ist, zugrunde ge-
legt. Es heißt im § 1 a.a. O., daß von allen Personen und Unternehmen, die
in der Stadt München aus dem Fremdenverkehr unmittelbar oder mittel-
bar finanzielle Vorteile ziehen, eine Fremdenverkehrs-Abgabe erhoben wird.
Dabei ist also kein Unterschied darin gemacht worden, ob es sich bei diesen
Personen um ortsansässige Personen oder solche handelt, die nur vorüber-
gehend in der Stadt München weilen. Die Hauptvoraussetzung für die Ab-
gabepflicht ist die, daß die betreffende Person, die zur Abgabe herangezogen
wird, in der Stadt München aus dem Fremdenverkehr unmittelbar oder mit-
telbar finanzielle Vorteile zieht. Die Fassung des § 1 der Satzung ist also so
allgemein gehalten, daß auch die Mitglieder, die ihre Geschäfte auf dem
Münchener Oktoberfest betreiben, ohne weiteres von dieser Bestimmung er-
faßt werden. In § 1 Absatz 2 a. a. O. ist dann noch eine Aufzählung der
Personen und Unternehmen vorgenommen, die insbesondere von der Abgabe-
pflicht erfaßt werden. In § 1 (Abs. 2 g sind Lichtspiel- und Schauspiel-
Unternehmen, Tanz-Unternehmen sowie sonstige Unternehmen zur Darbietung
von Musikaufführungen und Luftbarkeiten, alle ohne Rücksicht darauf, ob
ein höheres Interesse der Kunst oder Wissenschaft obwaltet oder nicht, genannt.
Unseres Erachtens ist bei Erlaß der Satzung, wenn dies leider aus dem Wort-
laut auch nicht gefolgert werden kann, an die Personen und Unternehmen ge-
dacht, die sich dauernd in der Stadt München aufhalten, nicht aber an die,
die sich nur anläßlich des Münchener Oktoberfestes in München aufhalten und
durch das Betreiben ihres Geschäftes auf dem Münchener Oktoberfest zu des-
sen Gelingen beitragen. Ebensowenig wie die Besucher, die auf ihrer Reise
nach München kommen und sich bei dieser Gelegenheit das Münchener Of-
toberfest ansehen, zur Zahlung der Fremdenverkehrs-Abgabe herangezogen
werden, ebensowenig dürfen u. E. auch die Gewerbetreibenden für abgape-
pflichtig erklärt werden. Hierbei ist aber zu bedenken, daß die vorstehende
Ansicht keineswegs von den Bürgermeistern der Gemeinden geteilt wird und
die Rechtslage infolge der sehr allgemein gehaltenen Fassung der Satzungen
sehr zweifelhaft ist. Im Hinblick hierauf hat sich die Leitung der Wirtschafts-
gruppe an das Reichswirtschaftsministerium gewandt mit der Bitte, auf dem
Seite 7
Wege über das Reichsinnenministerium und gegebenenfalls Reichsfinanzmini-
sterium auf die Gemeinden dahin einzuwirken, daß zukünftig die Gewerbe-
treibenden, die sich nur anläßlich eines Volksfestes oder ähnlicher Veranstal-
tungen jeweils in einer Gemeinde aufhalten, von der Entrichtung einer
Fremdenverkehrs-Abgabe befreit werden.
Bis zum Abschluß der Verhandlungen empfehlen wir, im Falle der Er-
hebung einer Fremdenverkehrs-Abgabe folgendes in Erwägung zu ziehen:
Erhält ein Mitglied einen Bescheid, durch den es zur Fremdenverkehrs-Ab-
gabe herangezogen wird, so erscheint es zweckmäßig, das gegen den Bescheid
zulässige Rechtsmittel bei der zuständigen Behörde einzulegen und zunächst
einmal geltend zu machen, daß durch die Satzung über die Erhebung einer
Fremdenverkehrs-Abgabe ein Gewerbetriebender, der sich nur vorübergehend,
und zwar regelmäßig nur sehr kurze Zeit in einer Gemeinde aufhält, nicht
erfaßt wird. Das Rechtsmittel muß aber auf jeden Fall vor Ablauf der in
dem Bescheid angegebenen Rechtsmittelfrist eingelegt werden, da andernfalls
der Steuerbescheid rechtskräftig wird und alsdann grundsäßlich keine Einwen-
dungen mehr, mögen sie auch sonst noch so stichhaltig sein, erhoben werden
können. Bei dieser Gelegenheit sei nochmals ausdrücklich darauf hingewiesen,
daß es völlig zwecklos ist, wenn Mitglieder wie dies häufig geschieht
der Rechts-Abteilung der Wirtschaftsgruppe Vorgänge mit der Bitte um Rat-
erteilung einsenden, denen allein deshalb nicht mehr geholfen werden kann,
weil die Mitglieder versäumt haben, rechtzeitig, d. h. vor Ablauf der be-
treffenden Frist, ein Rechtsmittel einzulegen. Dies gilt nicht nur für Steuer-
bescheide, sondern auch für Strafbefehle und polizeiliche Strafverfügungen.
Die Mitglieder müssen sich vielmehr in einem derartigen Falle sofort an
die zuständige Ortsgruppe wenden und sie um Rat bitten, damit diese ge-
gebenenfalls in der Lage ist, noch rechtzeitig die Rechts-Abteilung der Wirt-
schaftsgruppe in Berlin zu benachrichtigen. Droht die Rechtsmittelfrist ab-
zulaufen, bevor eine Auskunft der Rechts-Abteilung eingegangen sein kann,
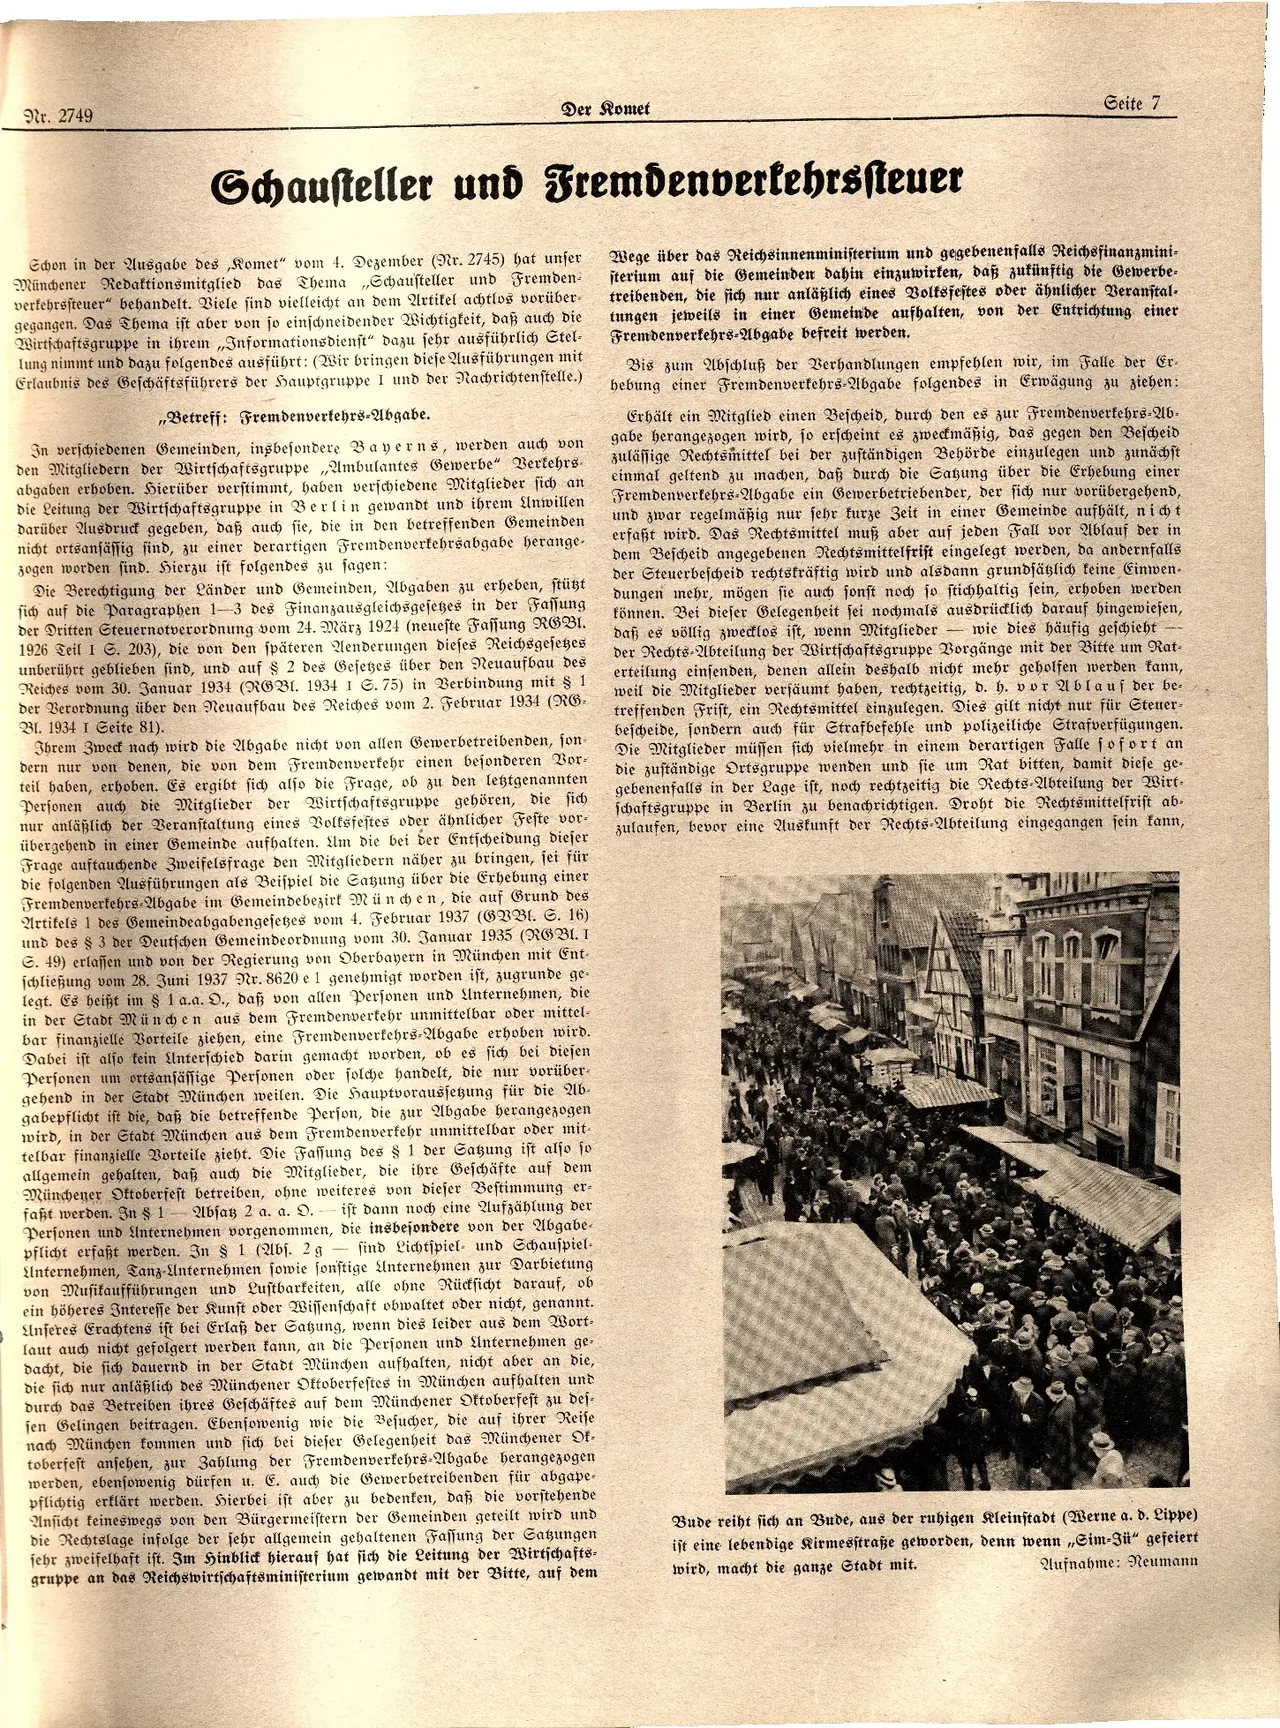
Bude reiht sich an Bude, aus der ruhigen Kleinstadt (Werne a. d. Lippe)
ist eine lebendige Kirmesstraße geworden, denn wenn,,Sim-Jü" gefeiert
wird, macht die ganze Stadt mit.
Aufnahme: Neumann