Der Komet 2749 – Seite 8
1938-01-01 · Seite 8 von 24
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
Bezwingung
Der Komet
Nr. 2749
der
TOWER
QUS
Deutschen
Kolonien!
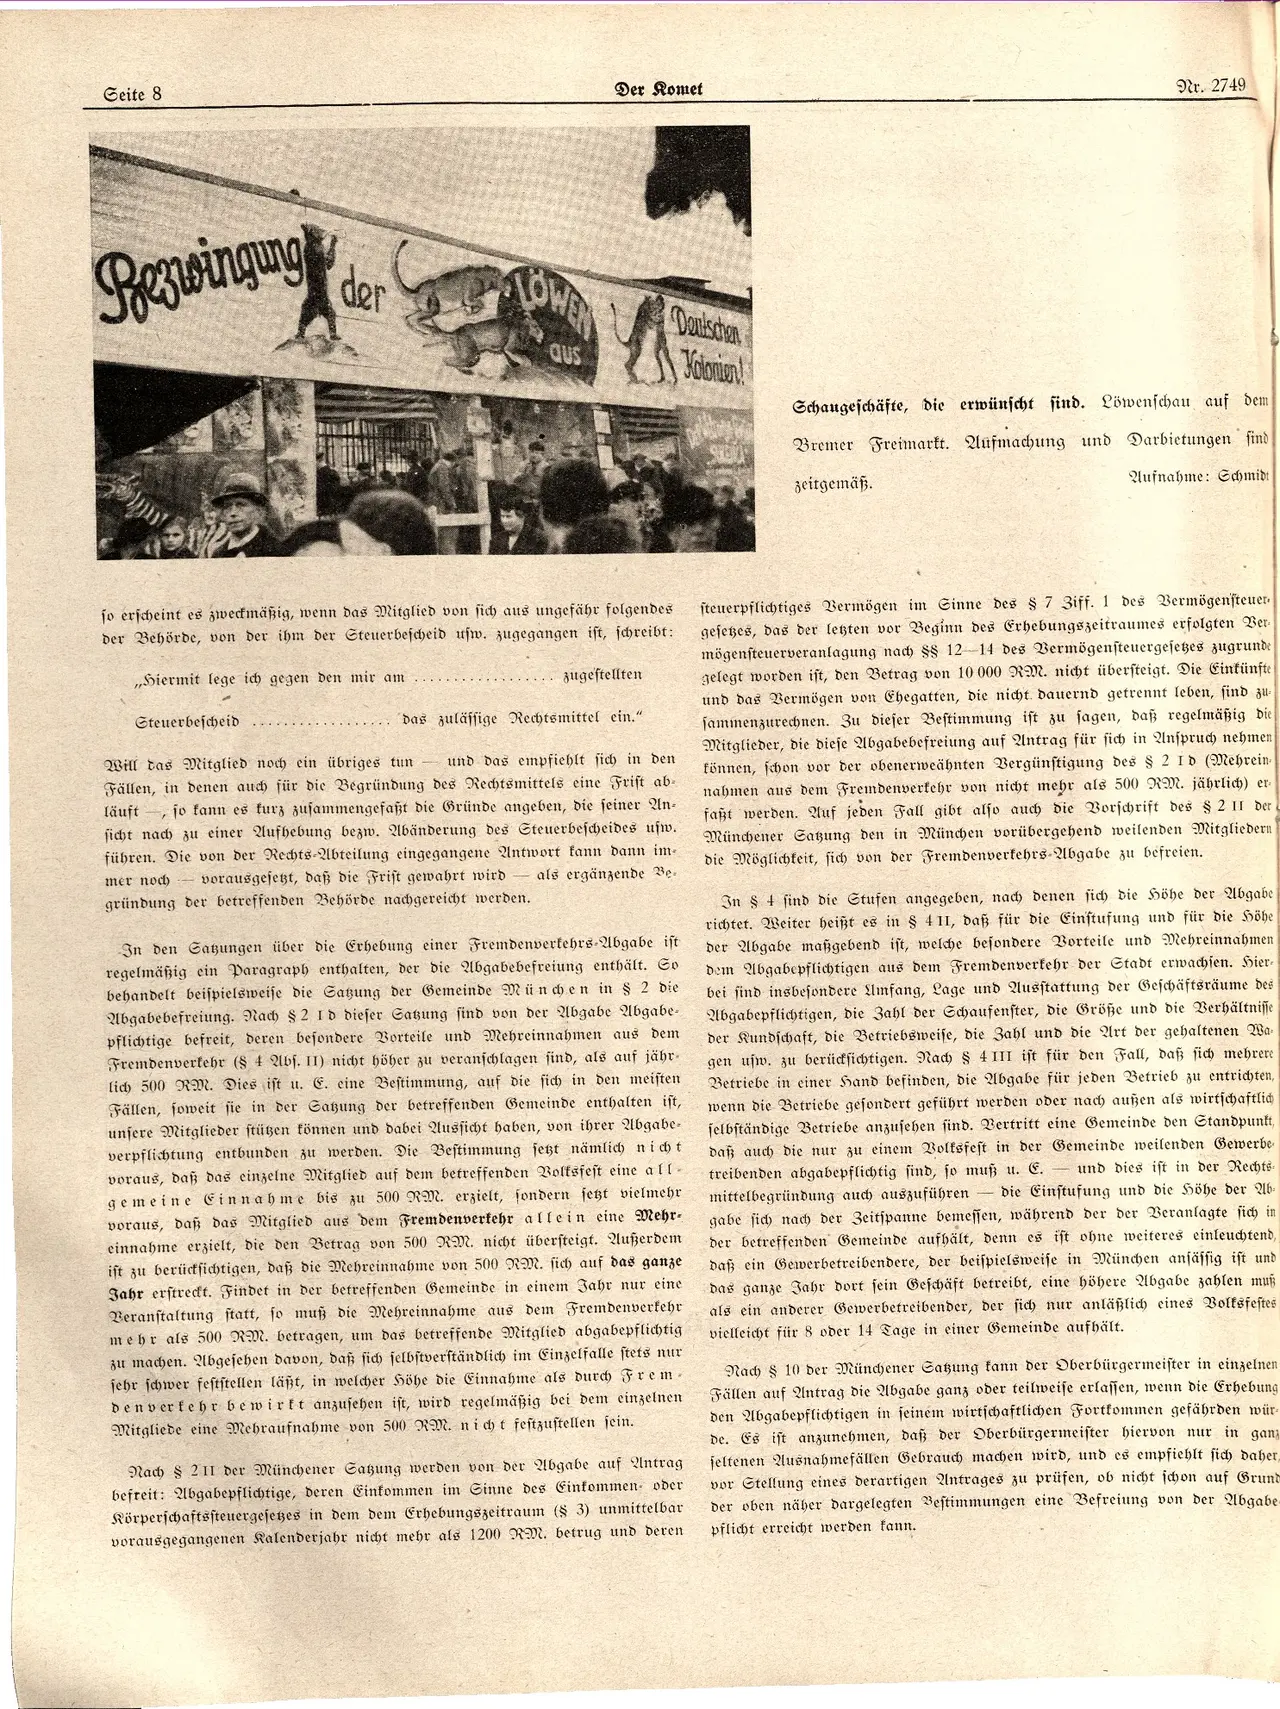
Schaugeschäfte, die erwünscht sind. Löwenschau auf dem
Bremer Freimarkt. Aufmachung und Darbietungen sind
Aufnahme: Schmidt
zeitgemäß.
so erscheint es zweckmäßig, wenn das Mitglied von sich aus ungefähr folgendes
der Behörde, von der ihm der Steuerbescheid usw. zugegangen ist, schreibt:
,,Siermit lege ich gegen den mir am
zugestellten
Steuerbescheid
das zulässige Rechtsmittel ein."
Will das Mitglied noch ein übriges tun und das empfiehlt sich in den
Fällen, in denen auch für die Begründung des Rechtsmittels eine Frist ab-
läuft, so kann es kurz zusammengefaßt die Gründe angeben, die seiner An-
sicht nach zu einer Aufhebung bezw. Abänderung des Steuerbescheides usw.
führen. Die von der Rechts-Abteilung eingegangene Antwort kann dann im-
mer noch vorausgesetzt, daß die Frist gewahrt wird als ergänzende Be-
gründung der betreffenden Behörde nachgereicht werden.
In den Satzungen über die Erhebung einer Fremdenverkehrs-Abgabe ist
regelmäßig ein Paragraph enthalten, der die Abgabebefreiung enthält. So
behandelt beispielsweise die Satzung der Gemeinde München in § 2 die
Abgabebefreiung. Nach § 2 1d dieser Satzung sind von der Abgabe Abgabe-
pflichtige befreit, deren besondere Vorteile und Mehreinnahmen aus dem
Fremdenverkehr (§ 4 Abs. II) nicht höher zu veranschlagen sind, als auf jähr-
lich 500 RM. Dies ist u. E. eine Bestimmung, auf die sich in den meisten
Fällen, soweit sie in der Satzung der betreffenden Gemeinde enthalten ist,
unsere Mitglieder stützen können und dabei Aussicht haben, von ihrer Abgabe-
verpflichtung entbunden zu werden. Die Bestimmung setzt nämlich nicht
voraus, daß das einzelne Mitglied auf dem betreffenden Volksfest eine all-
gemeine Einnahme bis zu 500 RM. erzielt, sondern setzt vielmehr
voraus, daß das Mitglied aus dem Fremdenverkehr allein eine Mehr-
einnahme erzielt, die den Betrag von 500 RM. nicht übersteigt. Außerdem
ist zu berücksichtigen, daß die Mehreinnahme von 500 RM. sich auf das ganze
Jahr erstreckt. Findet in der betreffenden Gemeinde in einem Jahr nur eine
Veranstaltung statt, so muß die Mehreinnahme aus dem Fremdenverkehr
mehr als 500 RM. betragen, um das betreffende Mitglied abgabepflichtig
zu machen. Abgesehen davon, daß sich selbstverständlich im Einzelfalle stets nur
sehr schwer feststellen läßt, in welcher Höhe die Einnahme als durch Frem
denverkehr bewirkt anzusehen ist, wird regelmäßig bei dem einzelnen
Mitgliede eine Mehraufnahme von 500 RM. nicht festzustellen sein.
Nach § 211 der Münchener Sagung werden von der Abgabe auf Antrag
befreit: Abgabepflichtige, deren Einkommen im Sinne des Einkommen- oder
Körperschaftssteuergesetzes in dem dem Erhebungszeitraum (§ 3) unmittelbar
vorausgegangenen Kalenderjahr nicht mehr als 1200 RM. betrug und deren
steuerpflichtiges Vermögen im Sinne des § 7 3iff. 1 des Vermögensteuer
gesetzes, das der letzten vor Beginn des Erhebungszeitraumes erfolgten Ver
mögensteuerveranlagung nach §§ 12-14 des Vermögensteuergesetzes zugrunde
gelegt worden ist, den Betrag von 10 000 RM. nicht übersteigt. Die Einfünfte
und das Vermögen von Ehegatten, die nicht. dauernd getrennt leben, sind zu-
sammenzurechnen. Zu dieser Bestimmung ist zu sagen, daß regelmäßig die
Mitglieder, die diese Abgabebefreiung auf Antrag für sich in Anspruch nehmen
können, schon vor der obenerweähnten Vergünstigung des § 2 1 d (Mehrein-
nahmen aus dem Fremdenverkehr von nicht mehr als 500 RM. jährlich) er-
faßt werden. Auf jeden Fall gibt also auch die Vorschrift des § 2 11 der
Münchener Sagung den in München vorübergehend weilenden Mitgliedern
die Möglichkeit, sich von der Fremdenverkehrs-Abgabe zu befreien.
In § 4 sind die Stufen angegeben, nach denen sich die Höhe der Abgabe
richtet. Weiter heißt es in § 411, daß für die Einstufung und für die Höhe
der Abgabe maßgebend ist, welche besondere Vorteile und Mehreinnahmen
dem Abgabepflichtigen aus dem Fremdenverkehr der Stadt erwachsen. Hier
bei sind insbesondere Umfang, Lage und Ausstattung der Geschäftsräume des
Abgabepflichtigen, die Zahl der Schaufenster, die Größe und die Verhältnisse
der Kundschaft, die Betriebsweise, die Zahl und die Art der gehaltenen Wa-
gen usw. zu berücksichtigen. Nach § 4 III ist für den Fall, daß sich mehrere
Betriebe in einer Hand befinden, die Abgabe für jeden Betrieb zu entrichten,
wenn die Betriebe gesondert geführt werden oder nach außen als wirtschaftlich
selbständige Betriebe anzusehen sind. Vertritt eine Gemeinde den Standpunkt,
daß auch die nur zu einem Volksfest in der Gemeinde weilenden Gewerbe
treibenden abgabepflichtig sind, so muß u. E. und dies ist in der Rechts-
mittelbegründung auch auszuführen die Einstufung und die Höhe der Ab
gabe sich nach der Zeitspanne bemessen, während der der Veranlagte sich in
der betreffenden Gemeinde aufhält, denn es ist ohne weiteres einleuchtend,
daß ein Gewerbetreibendere, der beispielsweise in München ansässig ist und
das ganze Jahr dort sein Geschäft betreibt, eine höhere Abgabe zahlen muß
als ein anderer Gewerbetreibender, der sich nur anläßlich eines Volksfestes
vielleicht für 8 oder 14 Tage in einer Gemeinde aufhält.
Nach § 10 der Münchener Satzung kann der Oberbürgermeister in einzelnen
Fällen auf Antrag die Abgabe ganz oder teilweise erlassen, wenn die Erhebung
den Abgabepflichtigen in seinem wirtschaftlichen Fortkommen gefährden wür
de. Es ist anzunehmen, daß der Oberbürgermeister hiervon nur in ganz
seltenen Ausnahmefällen Gebrauch machen wird, und es empfiehlt sich daher
vor Stellung eines derartigen Antrages zu prüfen, ob nicht schon auf Grund
der oben näher dargelegten Bestimmungen eine Befreiung von der Abgabe
pflicht erreicht werden kann.