Der Komet 2944 – Seite 4
1941-11-01 · Seite 4 von 18
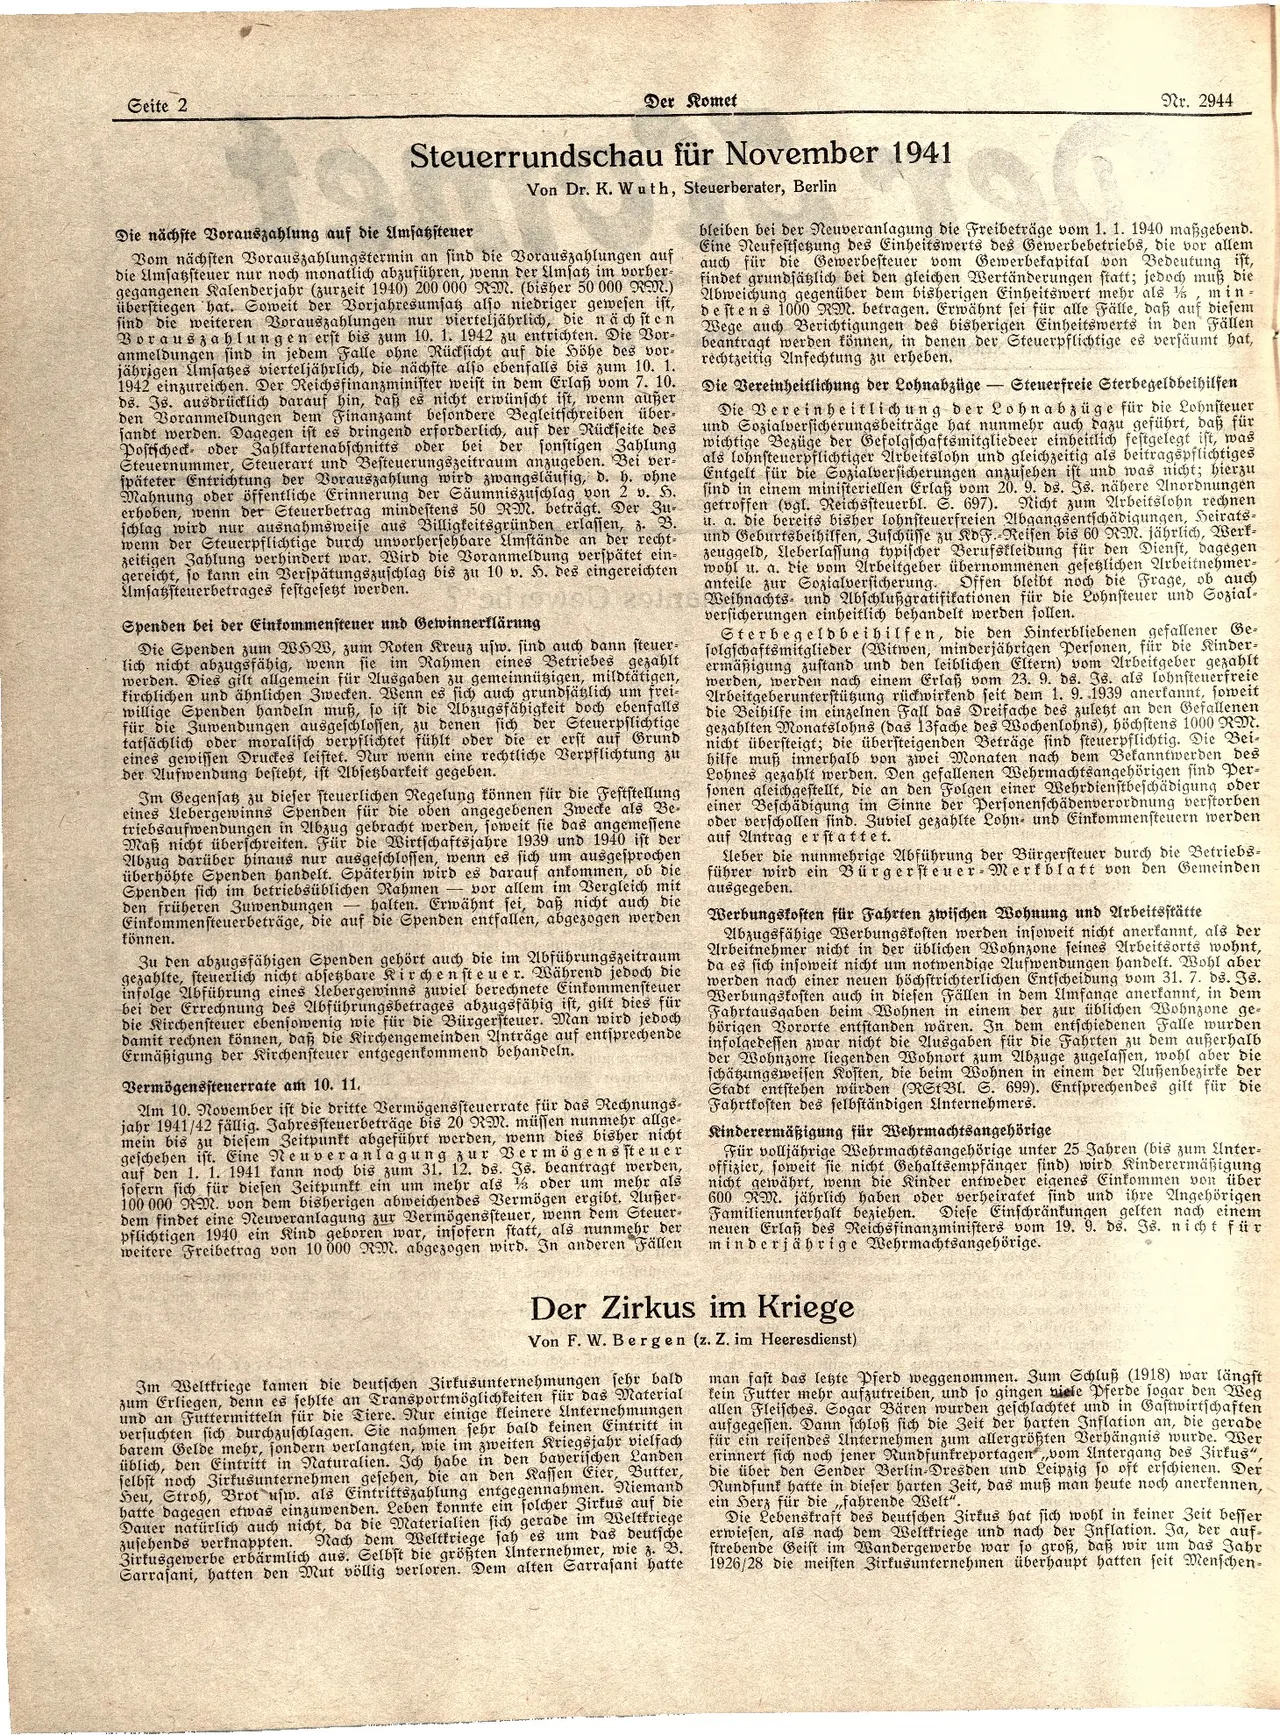
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 2
Der Komet
Steuerrundschau für November 1941
Die nächste Vorauszahlung auf die Umsatzsteuer
Von Dr. K. Wuth, Steuerberater, Berlin
Vom nächsten Vorauszahlungstermin an sind die Vorauszahlungen auf
die Umsatzsteuer nur noch monatlich abzuführen, wenn der Umsatz im vorher-
gegangenen Kalenderjahr (zurzeit 1940) 200 000 RM. (bisher 50 000 R.)
überstiegen hat. Soweit der Vorjahresumsat also niedriger gewesen ist,
sind die weiteren Vorauszahlungen nur vierteljährlich, die nächsten
Vorauszahlungen erst bis zum 10. 1. 1942 zu entrichten. Die Vor-
anmeldungen sind in jedem Falle ohne Rücksicht auf die Höhe des vor-
jährigen Umsatzes vierteljährlich, die nächste also ebenfalls bis zum 10. 1.
1942 einzureichen. Der Reichsfinanzminister weist in dem Erlaß vom 7. 10.
Nr. 2944
bleiben bei der Neuveranlagung die Freibeträge vom 1. 1. 1940 maßgebend.
Eine Neufestsetzung des Einheitswerts des Gewerbebetriebs, die vor allem
auch für die Gewerbesteuer vom Gewerbekapital von Bedeutung ist,
findet grundsätzlich bei den gleichen Wertänderungen statt; jedoch muß, die
Abweichung gegenüber dem bisherigen Einheitswert mehr als min=
destens 1000 RM. betragen. Erwähnt sei für alle Fälle, daß auf diesem
Wege auch Berichtigungen des bisherigen Einheitswerts in den Fällen
beantragt werden können, in denen der Steuerpflichtige es versäumt hat,
rechtzeitig Anfechtung zu erheben.
Die Vereinheitlichung der Lohnabzüge
Steuerfreie Sterbegeldbeihilfen
Die Vereinheitlichung der Lohna bzüge für die Lohnsteuer
und Sozialversicherungsbeiträge hat nunmehr auch dazu geführt, daß für
wichtige Bezüge der Gefolgschaftsmitgliedeer einheitlich festgelegt ist, was
als lohnsteuerpflichtiger Arbeitslohn und gleichzeitig als beitragspflichtiges
Entgelt für die Sozialversicherungen anzusehen ist und was nicht; hierzu
sind in einem ministeriellen Erlaß vom 20. 9. ds. Js. nähere Anordnungen
Nicht zum Arbeitslohn rechnen
getroffen (vgl. Reichssteuerbl. S. 697).
ds. Is. ausdrücklich darauf hin, daß es nicht erwünscht ist, wenn außer die
den Voranmeldungen dem Finanzamt besondere Begleitschreiben über-
sandt werden. Dagegen ist es dringend erforderlich, auf der Rückseite des
Postscheck- oder Zahlkartenabschnitts oder bei der sonstigen Zahlung
Steuernummer, Steuerart und Besteuerungszeitraum anzugeben. Bei ver-
späteter Entrichtung der Vorauszahlung wird zwangsläufig, d. h. ohne
Mahnung oder öffentliche Erinnerung der Säumniszuschlag von 2 v. H.
erhoben, wenn der Steuerbetrag mindestens 50 RM. beträgt. Der Zu
schlag wird nur ausnahmsweise aus Billigkeitsgründen erlassen, z. B.
wenn der Steuerpflichtige durch unvorhersehbare Umstände an der recht-
zeitigen Zahlung verhindert war. Wird die Voranmeldung verspätet ein-
gereicht, so kann ein Verspätungszuschlag bis zu 10 v. S. des eingereichten
Umsatzsteuerbetrages festgesetzt werden.
Spenden bei der Einkommensteuer und Gewinnerklärung
2016
Die Spenden zum WHW, zum Roten Kreuz usw. sind auch dann steuer-
lich nicht abzugsfähig, wenn sie im Rahmen eines Betriebes gezahlt
werden. Dies gilt allgemein für Ausgaben zu gemeinnüßigen, mildtätigen,
kirchlichen und ähnlichen Zwecken. Wenn es sich auch grundsäßlich um frei-
willige Spenden handeln muß, so ist die Abzugsfähigkeit doch ebenfalls
für die Zuwendungen ausgeschlossen, zu denen sich der Steuerpflichtige
tatsächlich oder moralisch verpflichtet fühlt oder die er erst auf Grund
eines gewissen Druckes leistet. Nur wenn eine rechtliche Verpflichtung zu
der Aufwendung besteht, ist Absetzbarkeit gegeben.
Im Gegensatz zu dieser steuerlichen Regelung können für die Feststellung
eines Lebergewinns Spenden für die oben angegebenen Zwecke als Be-
triebsaufwendungen in Abzug gebracht werden, soweit sie das angemessene
Maß nicht überschreiten. Für die Wirtschaftsjahre 1939 und 1940 ist der
Abzug darüber hinaus nur ausgeschlossen, wenn es sich um ausgesprochen
überhöhte Spenden handelt. Späterhin wird es darauf ankommen, ob die
Spenden sich im betriebsüblichen Rahmen vor allem im Vergleich mit
den früheren Zuwendungen -halten. Erwähnt sei, daß nicht auch die
Einkommensteuerbeträge, die auf die Spenden entfallen, abgezogen werden
können.
Zu den abzugsfähigen Spenden gehört auch die im Abführungszeitraum
gezahlte, steuerlich nicht absetzbare Kirchensteuer. Während jedoch die
infolge Abführung eines Uebergewinns zuviel berechnete Einkommensteuer
bei der Errechnung des Abführungsbetrages abzugsfähig ist, gilt dies für
die Kirchensteuer ebensowenig wie für die Bürgersteuer. Man wird jedoch
damit rechnen können, daß die Kirchengemeinden Anträge auf entsprechende
Ermäßigung der Kirchensteuer entgegenkommend behandeln.
Vermögenssteuerrate am 10. 11.
Am 10. November ist die dritte Vermögenssteuerrate für das Rechnungs-
jahr 1941/42 fällig. Jahressteuerbeträge bis 20 RM. müssen nunmehr allge-
mein bis zu diesem Zeitpunkt abgeführt werden, wenn dies bisher
nicht
geschehen ist. Eine Neuveranlagung zur Vermögenssteuer
auf den 1. 1. 1941 fann noch bis zum 31. 12. ds. Js. beantragt werden,
sofern sich für diesen Zeitpunkt ein um mehr als ½ oder um mehr als
100 000 RM. von dem bisherigen abweichendes Vermögen ergibt. Außer-
dem findet eine Neuveranlagung zur Vermögenssteuer, wenn dem Steuer-
pflichtigen 1940 ein Kind geboren war, insofern statt, als nunmehr
der
weitere Freibetrag von 10 000 RM. abgezogen wird. In anderen Fällen
u. a. die bereits bisher lohnsteuerfreien Abgangsentschädigungen, Heirats-
und Geburtsbeihilfen, Zuschüsse zu KdF.-Reisen bis 60 RM. jährlich, Werk-
zeuggeld, Cleberlassung typischer Berufskleidung für den Dienst, dagegen
wohl u. a. die vom Arbeitgeber übernommenen gesetzlichen Arbeitnehmer-
anteile zur Sozialversicherung. Offen bleibt noch die Frage, ob auch
Weihnachts- und Abschlußgratifitationen für die Lohnsteuer und Sozial-
versicherungen einheitlich behandelt werden sollen.
Sterbegeldbeihilfen, die den Hinterbliebenen gefallener Ge-
solgschaftsmitglieder (Witwen, minderjährigen Personen, für die Kinder-
ermäßigung zustand und den leiblichen Eltern) vom Arbeitgeber gezahlt
werden, werden nach einem Erlaß vom 23. 9. ds. Js. als lohnsteuerfreie
Arbeitgeberunterstützung rückwirkend seit dem 1. 9. .1939 anerkannt, soweit
die Beihilfe im einzelnen Fall das Dreifache des zuletzt an den Gefallenen
gezahlten Monatslohns (das 13fache des Wochenlohns), höchstens 1000 RM.
nicht übersteigt; die übersteigenden Beträge sind steuerpflichtig. Die Bei-
hilfe muß innerhalb von zwei Monaten nach dem Bekanntwerden des
Lohnes gezahlt werden. Den gefallenen Wehrmachtsangehörigen sind Per-
sonen gleichgestellt, die an den Folgen einer Wehrdienstbeschädigung oder
einer Beschädigung im Sinne der Personenschädenverordnung verstorben
oder verschollen sind. Zuviel gezahlte Lohn- und Einkommensteuern werden
auf Antrag erstattet.
Cleber die nunmehrige Abführung der Bürgersteuer durch die Betriebs-
führer wird ein Bürgersteuer-Merkblatt von den Gemeinden
ausgegeben.
Werbungskosten für Fahrten zwischen Wohnung und Arbeitsstätte
Abzugsfähige Werbungskosten werden insoweit nicht anerkannt, als der
Arbeitnehmer nicht in der üblichen Wohnzone seines Arbeitsorts wohnt,
da es sich insoweit nicht um notwendige Aufwendungen handelt. Wohl aber
werden nach einer neuen höchstrichterlichen Entscheidung vom 31. 7. ds. Js.
Werbungskosten auch in diesen Fällen in dem Umfange anerkannt, in dem
Fahrtausgaben beim Wohnen in einem der zur üblichen Wohnzone ge-
hörigen Vororte entstanden wären. In dem entschiedenen Falle wurden
infolgedessen zwar nicht die Ausgaben für die Fahrten zu dem außerhalb
der Wohnzone liegenden Wohnort zum Abzuge zugelassen, wohl aber die
schätzungsweisen Kosten, die beim Wohnen in einem der Außenbezirke der
Stadt entstehen würden (RStBl. S. 699). Entsprechendes gilt für die
Fahrtkosten des selbständigen Unternehmers.
Kinderermäßigung für Wehrmachtsangehörige
Für volljährige Wehrmachtsangehörige unter 25 Jahren (bis zum Unter-
offizier, soweit sie nicht Gehaltsempfänger sind) wird Kinderermäßigung
nicht gewährt, wenn die Kinder entweder eigenes Einkommen von über
600 RM. jährlich haben oder verheiratet sind und ihre Angehörigen
Familienunterhalt beziehen. Diese Einschränkungen gelten nach einem
neuen Erlaß des Reichsfinanzministers vom 19. 9. ds. Js. nicht für
minderjährige Wehrmachtsangehörige.
Der Zirkus im Kriege
Von F. W. Bergen (z. Z. im Heeresdienst)
Im Weltkriege kamen die deutschen Zirkusunternehmungen sehr bald
zum Erliegen, denn es sehlte an Transportmöglichkeiten für das Material
und an Futtermitteln für die Tiere. Nur einige fleinere Unternehmungen
versuchten sich durchzuschlagen. Sie nahmen sehr bald
keinen Eintritt in
barem Gelde mehr, sondern verlangten, wie im zweiten Kriegsjahr vielfach
üblich, den Eintritt in Naturalien. Ich habe in
den bayerischen Landen
selbst noch Zirkusunternehmen gesehen, die an den Kassen Eier,
Butter
,
Heu, Stroh, Brot usw. als Eintrittszahlung entgegennahmen
. Niemand
hatte dagegen etwas einzuwenden. Leben konnte
ein solcher Zirkus auf die
Dauer natürlich auch nicht, da die Materialien sich
gerade im Weltkriege
zusehends verknappten. Nach dem Weltkriege sah es
um das deutsche
Zirkusgewerbe erbärmlich aus. Selbst die größten
Unternehmer, wie z. B.
Sarrasani, hatten den Mut völlig verloren.
Dem alten Sarrasani hatte
man fast das letzte Pferd weggenommen. Zum Schluß (1918) war längst
fein Futter mehr aufzutreiben, und so gingen viele Pferde sogar den Weg
allen Fleisches. Sogar Bären wurden geschlachtet und in Gastwirtschaften
aufgegessen. Dann schloß sich die Zeit der harten Inflation an, die gerade
für ein reisendes Unternehmen zum allergrößten Verhängnis wurde. Wer
erinnert sich noch jener Rundfunkreportagen vom Untergang des Zirkus",
die über den Sender Berlin-Dresden und Leipzig so oft erschienen. Der
Rundfunk hatte in dieser harten Zeit, das muß man heute noch anerkennen,
ein Herz für die fahrende Welt".
Die Lebenskraft des deutschen Zirkus hat sich wohl in keiner Zeit besser
erwiesen, als nach dem Weltkriege und nach der Inflation. Ja, der auf-
strebende Geist im Wandergewerbe war so groß, daß wir um das Jahr
1926/28 die meisten Zirkusunternehmen überhaupt hatten seit Menschen-