Der Komet 2980 – Seite 4
1942-07-11 · Seite 4 von 14
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
Arbeitswoche im neuen Gewand"
Unter der tatkräftigen Leitung des Parteigenossen
Schatz haben die Bezirksfachgruppen
Ambulanter
Waren- und Lebensmittelhandel im
Bereich der
Wirtschaftskammer Thüringen eine dritte Arbeits-
woche vorbereitet. Wieder war es gelungen, einen
der schönsten Pläge Thüringens als Tagungsort für
diese Arbeitswoche zu gewinnen. Im
Staatlichen
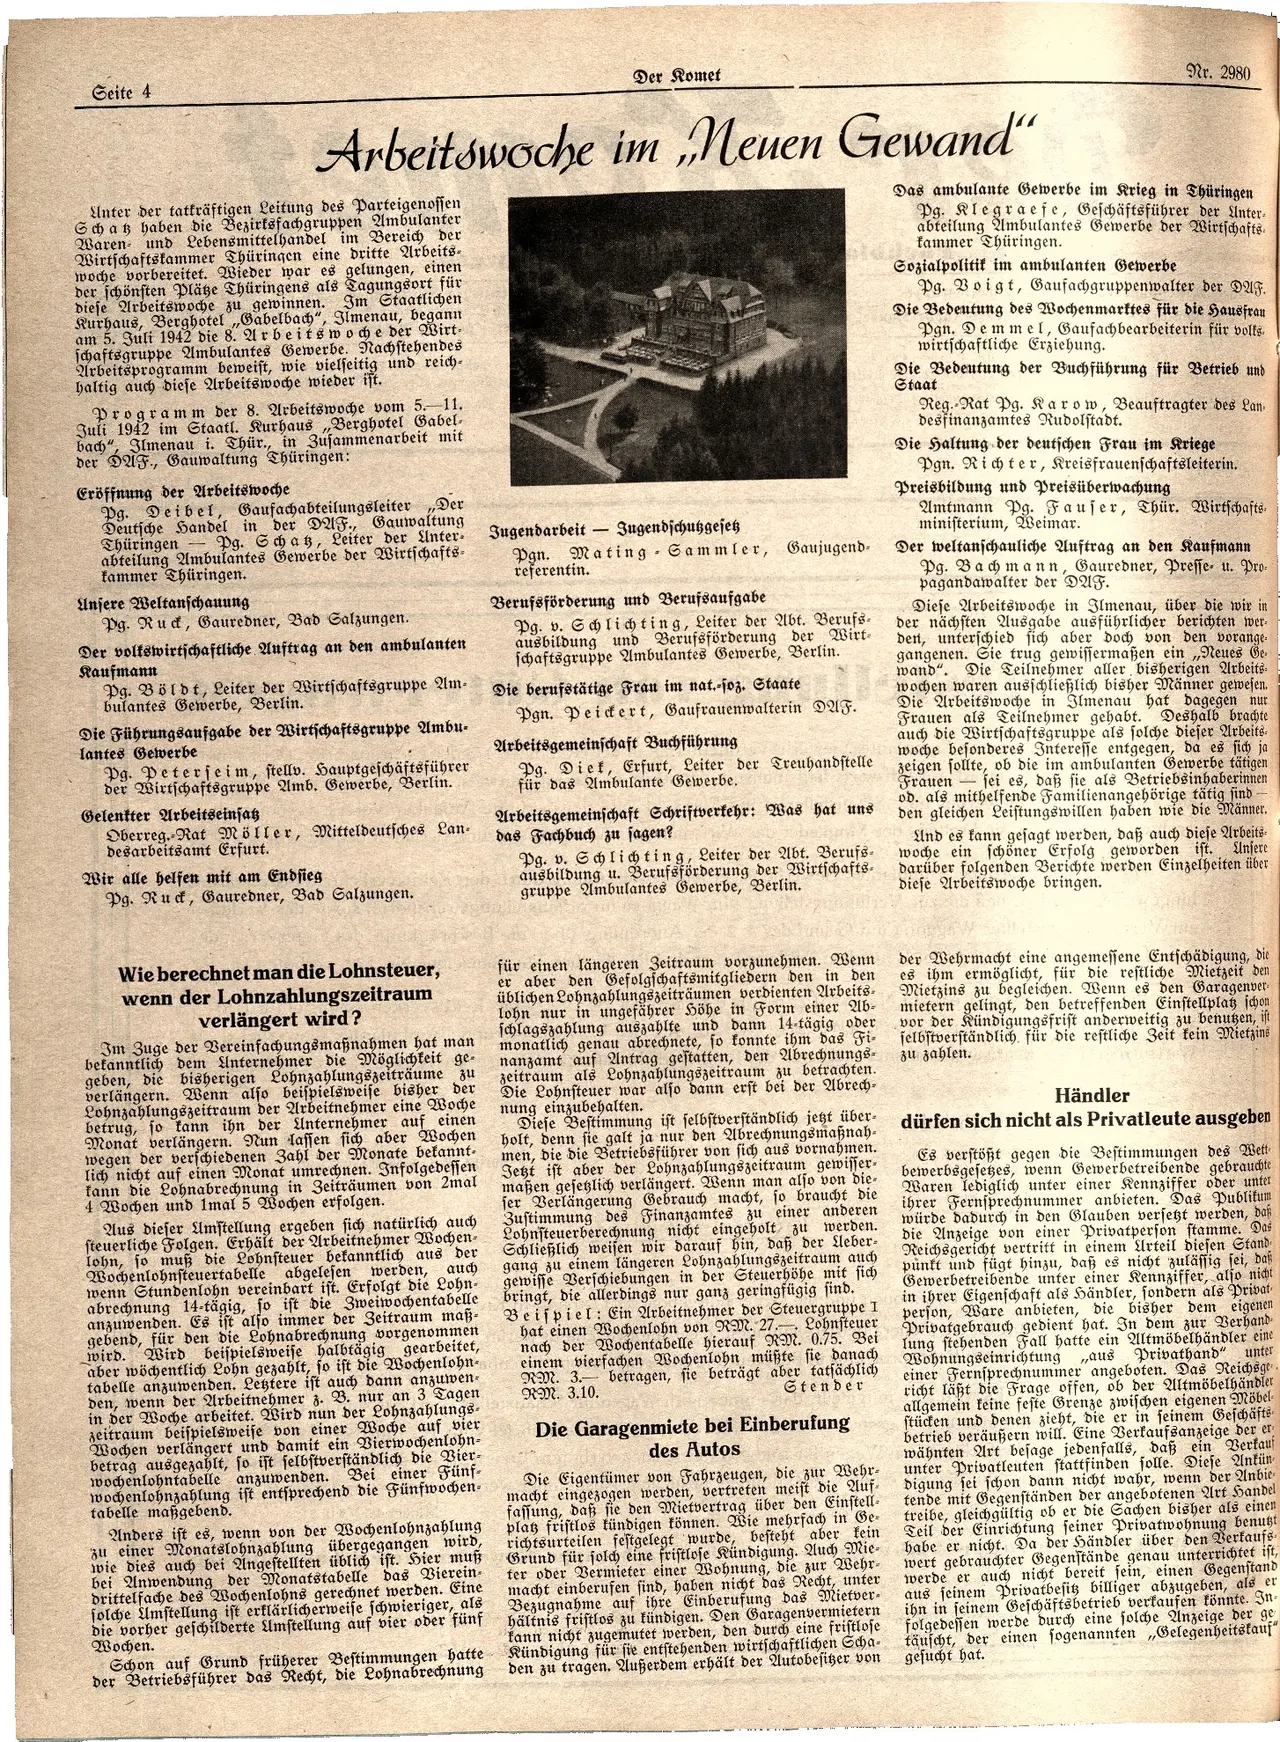
Kurhaus, Berghotel,,Gabelbach", Ilmenau,
begann
am 5. Juli 1942 die 8. Arbeitswoche
der Wirt-
schaftsgruppe Ambulantes Gewerbe. Nachstehendes
Arbeitsprogramm beweist, wie vielseitig und
reich-
haltig auch diese Arbeitswoche
wieder ist.
Programm der 8. Arbeitswoche vom 5.-11.
Juli 1942 im Staatl. Kurhaus Berghotel
Gabel-
bach", Ilmenau i. Thür., in Zusammenarbeit
mit
der DAF., Gauwaltung Thüringen:
Eröffnung der Arbeitswoche
Der
Pg. Deibel, Gaufachabteilungsleiter
Deutsche Handel in der DAF., Gauwaltung
Thüringen Pg. Schatz, Leiter der
Unter-
abteilung Ambulantes Gewerbe der
Wirtschafts-
fammer Thüringen.
Unsere Weltanschauung
Pg. Ruck, Gauredner, Bad Salzungen.
Der volkswirtschaftliche Auftrag an den ambulanten
Kaufmann
Pg. Böldt, Leiter der Wirtschaftsgruppe Am-
bulantes Gewerbe, Berlin.
Die Führungsaufgabe der Wirtschaftsgruppe Ambu-
lantes Gewerbe
Pg. Peterseim, stellv. Hauptgeschäftsführer
der Wirtschaftsgruppe Amb. Gewerbe, Berlin.
Gelenkter Arbeitseinsat
Oberreg.-Rat Möller, Mitteldeutsches Lan
desarbeitsamt Erfurt.
Wir alle helfen mit am Endfieg
Pg. Ruck, Gauredner, Bad Salzungen.
Jugendarbeit Jugendschutzgesetz
-
Pgn. Mating Sammler, Gaujugend-
referentin.
Berufsförderung und Berufsaufgabe
Pg. v. Schlichting, Leiter der Abt. Berufs-
ausbildung und Berufsförderung der Wirt-
schaftsgruppe Ambulantes Gewerbe, Berlin.
Die berufstätige Frau im nat.-soz. Staate
Pgn. Peickert, Gaufrauenwalterin DAF.
Arbeitsgemeinschaft Buchführung
Pg. Diet, Erfurt, Leiter der Treuhandstelle
für das Ambulante Gewerbe.
Arbeitsgemeinschaft Schriftverkehr: Was hat uns
das Fachbuch zu sagen?
Pg. v. Schlichting, Leiter der Abt. Berufs-
ausbildung u. Berufsförderung der Wirtschafts-
gruppe Ambulantes Gewerbe, Berlin.
Nr. 2980
Das ambulante Gewerbe im Krieg in Thüringen
Pg. Klegraefe, Geschäftsführer der Unter-
abteilung Ambulantes Gewerbe der Wirtschafts-
kammer Thüringen.
Sozialpolitik im ambulanten Gewerbe
Pg. Voigt, Gaufachgruppenwalter der DAF.
Die Bedeutung des Wochenmarktes für die Hausfrau
Pgn. De mmel, Gaufachbearbeiterin für volks.
wirtschaftliche Erziehung.
Die Bedeutung der Buchführung für Betrieb und
Staat
Reg.-Rat Pg. Karow, Beauftragter des Lan-
desfinanzamtes Rudolstadt.
Die Haltung der deutschen Frau im Kriege
Pgn. Richter, Kreisfrauenschaftsleiterin.
Preisbildung und Preisüberwachung
Amtmann Pg. Fauser, Thür. Wirtschafts-
ministerium, Weimar.
Der weltanschauliche Auftrag an den Kaufmann
Pg. Bachmann, Gauredner, Presse- u. Pro-
pagandawalter der DAF.
Diese Arbeitswoche in Ilmenau, über die wir in
der nächsten Ausgabe ausführlicher berichten wer-
den, unterschied sich aber doch von den vorange-
gangenen. Sie trug gewissermaßen ein,,Neues Ge
wand". Die Teilnehmer aller bisherigen Arbeits-
wochen waren ausschließlich bisher Männer gewesen.
Die Arbeitswoche in Ilmenau hat dagegen nur
Frauen als Teilnehmer gehabt. Deshalb brachte
auch die Wirtschaftsgruppe als solche dieser Arbeits-
woche besonderes Interesse entgegen, da es sich ja
zeigen sollte, ob die im ambulanten Gewerbe tätigen
Frauen sei es, daß sie als Betriebsinhaberinnen
od. als mithelfende Familienangehörige tätig sind
den gleichen Leistungswillen haben wie die Männer.
Und es kann gesagt werden, daß auch diese Arbeits-
woche ein schöner Erfolg geworden ist. Unsere
darüber folgenden Berichte werden Einzelheiten über
diese Arbeitswoche bringen.
Wie berechnet man die Lohnsteuer,
wenn der Lohnzahlungszeitraum
verlängert wird?
Im Zuge der Vereinfachungsmaßnahmen hat man
bekanntlich dem Unternehmer die Möglichkeit ge-
geben, die bisherigen Lohnzahlungszeiträume zu
verlängern. Wenn also beispielsweise bisher der
Lohnzahlungszeitraum der Arbeitnehmer eine
Woche
betrug, so kann ihn der Unternehmer auf
einen
Monat verlängern. Nun lassen sich aber Wochen
wegen der verschiedenen Zahl der Monate
bekannt-
lich nicht auf einen Monat umrechnen. Infolgedessen
fann die Lohnabrechnung in Zeiträumen von 2mal
4 Wochen und 1mal 5 Wochen erfolgen.
Aus dieser Umstellung ergeben sich natürlich auch
steuerliche Folgen. Erhält der Arbeitnehmer Wochen-
lohn, so muß die Lohnsteuer bekanntlich
aus der
auch
Wochenlohnsteuertabelle abgelesen werden,
wenn Stundenlohn vereinbart ist. Erfolgt die Lohn-
abrechnung 14-tägig, so ist die Zweiwochentabelle
anzuwenden. Es ist also immer der
Zeitraum maß-
gebend, für den die Lohnabrechnung vorgenommen
wird. Wird beispielsweise halbtägig gearbeitet,
aber wöchentlich Lohn gezahlt, so ist die Wochenlohn-
tabelle anzuwenden. Letztere ist auch dann
anzuwen-
den, wenn der Arbeitnehmer z. B. nur an 3
Tagen
in der Woche arbeitet. Wird nun der Lohnzahlungs-
zeitraum beispielsweise von einer Woche auf
vier
Wochen verlängert und damit ein
Vierwochenlohn-
betrag ausgezahlt, so ist selbstverständlich
die Vier-
Bei einer Fünf-
wochenlohntabelle anzuwenden.
wochenlohnzahlung ist entsprechend die Fünfwochen-
tabelle maßgebend.
Anders ist es, wenn von der Wochenlohnzahlung
zu einer Monatslohnzahlung übergegangen wird,
wie dies auch bei Angestellten üblich
ist. Hier muß
bei Anwendung der Monatstabelle
das Vierein-
drittelfache des Wochenlohns gerechnet werden
. Eine
solche Umstellung ist erklärlicherweise
schwieriger, als
die vorher geschilderte Umstellung
auf vier oder fünf
Wochen.
Schon auf Grund früherer Bestimmungen hatte
der Betriebsführer das Recht, die
Lohnabrechnung
für einen längeren Zeitraum vorzunehmen. Wenn
er aber den Gefolgschaftsmitgliedern den in den
üblichen Lohnzahlungszeiträumen verdienten Arbeits.
lohn nur in ungefährer Höhe in Form
einer Ab-
schlagszahlung auszahlte und dann 14-tägig oder
monatlich genau abrechnete, so konnte ihm das Fi-
nanzamt auf Antrag gestatten, den Abrechnungs-
zeitraum als Lohnzahlungszeitraum zu betrachten
.
Die Lohnsteuer war also dann erst bei der Abrech-
nung einzubehalten.
Diese Bestimmung ist selbstverständlich jetzt über-
holt, denn sie galt ja nur den Abrechnungsmaßnah-
men, die die Betriebsführer von sich aus vornahmen.
Jetzt ist aber der Lohnzahlungszeitraum gewisser-
maßen gesetzlich verlängert. Wenn man also von die-
ser Verlängerung Gebrauch macht,
so braucht die
Zustimmung des Finanzamtes zu einer anderen
Lohnsteuerberechnung nicht eingeholt zu
werden
.
Schließlich weisen wir darauf hin, daß der
Ueber-
gang zu einem längeren Lohnzahlungszeitraum
auch
gewisse Verschiebungen in der Steuerhöhe
mit sich
bringt, die allerdings nur ganz geringfügig
sind."
Beispiel: Ein Arbeitnehmer der Steuergruppe I
hat einen Wochenlohn von RM. 27. Lohnsteuer
nach der Wochentabelle hierauf RM. 0.75. Bei
einem vierfachen Wochenlohn müßte sie danach
RM. 3. betragen, sie beträgt aber tatsächlich
Stender
RM. 3.10.
Die Garagenmiete bei Einberufung
des Autos
Die Eigentümer von Fahrzeugen, die zur Wehr-
macht eingezogen werden, vertreten meist
die Auf-
fassung, daß sie den Mietvertrag über
den Einstell-
platz fristlos fündigen können. Wie
mehrfach in Ge-
richtsurteilen festgelegt wurde, besteht aber kein
Grund für solch eine fristlose Kündigung
. Auch Mie-
ter oder Vermieter einer Wohnung
, die zur Wehr-
macht einberufen sind, haben nicht das Recht
, unter
Bezugnahme auf ihre Einberufung
das Mietver-
hältnis fristlos zu kündigen. Den
Garagenvermietern
fann nicht zugemutet werden, den durch
eine fristlose
Kündigung für sie entstehenden
wirtschaftlichen Scha-
den zu tragen. Außerdem erhält der
Autobefizer von
der Wehrmacht eine angemessene Entschädigung, die
es ihm ermöglicht, für die restliche Mietzeit den
Mietzins zu begleichen. Wenn es den Garagenver
mietern gelingt, den betreffenden Einstellplatz schon
vor der Kündigungsfrist anderweitig zu benutzen, iſt
selbstverständlich für die restliche Zeit kein Mietzins
zu zahlen.
Händler
dürfen sich nicht als Privatleute ausgeben
Es verstößt gegen die Bestimmungen des Wett-
bewerbsgesetzes, wenn Gewerbetreibende gebrauchte
Waren lediglich unter einer Kennziffer oder unter
ihrer Fernsprechnummer anbieten. Das Publikum
würde dadurch in den Glauben versetzt werden, daß
die Anzeige von einer Privatperson stamme. Das
Reichsgericht vertritt in einem Urteil diesen Stand
punkt und fügt hinzu, daß es nicht zulässig sei, daß
Gewerbetreibende unter einer Kennziffer, also nicht
in ihrer Eigenschaft als Händler, sondern als Privat
unter
person, Ware anbieten, die bisher dem eigenen
Privatgebrauch gedient hat. In dem zur Verhand
lung stehenden Fall hatte ein Altmöbelhändler eine
Wohnungseinrichtung aus Privathand"
einer Fernsprechnummer angeboten. Das Reichsge.
richt läßt die Frage offen, ob der Altmöbelhändler
allgemein feine feste Grenze zwischen eigenen Möbel
stücken und denen zieht, die er in seinem Geschäfts
betrieb veräußern will. Eine Verkaufsanzeige der er
wähnten Art besage jedenfalls, daß ein Verkauf
unter Privatleuten stattfinden solle. Diese
Ankün
digung sei schon dann nicht wahr, wenn
der Anbie
tende mit Gegenständen der angebotenen Art Handel
treibe, gleichgültig ob er die Sachen
bisher als einen
Teil der Einrichtung seiner Privatwohnung
benutzt
habe er nicht. Da der Händler über
den Berkaufs-
wert gebrauchter Gegenstände genau unterrichtet
ist
,
werde er auch nicht bereit sein,
einen Gegenstand
aus seinem Privatbesitz billiger abzugeben
, als er
ihn in seinem Geschäftsbetrieb verkaufen
könnte. In-
folgedessen werde durch eine solche Anzeige
der ge
täuscht, der einen sogenannten
Gelegenheitskauf
"
gesucht hat.