Der Komet 3004 – Seite 6
1942-12-26 · Seite 6 von 16
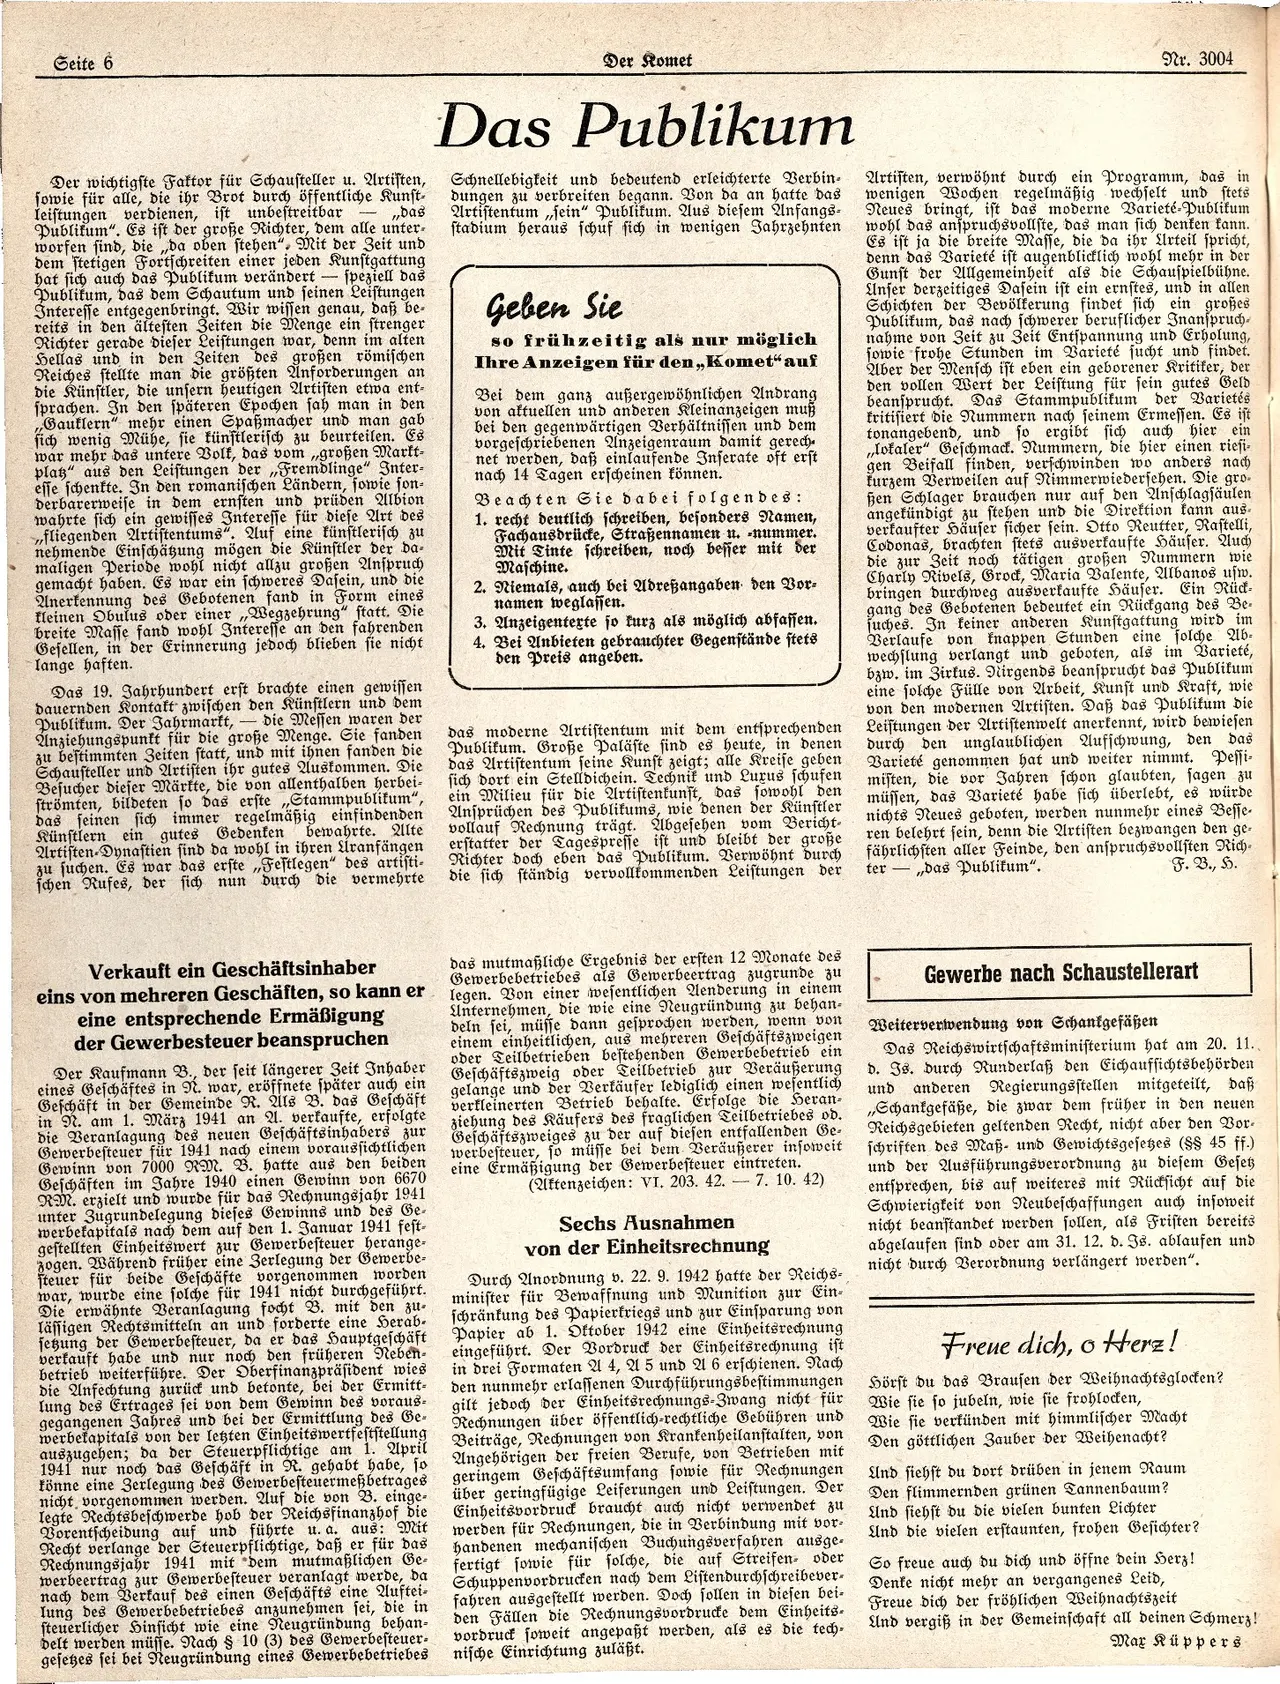
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
Der wichtigste Faktor für Schausteller u. Artisten,
sowie für alle, die ihr Brot durch öffentliche Kunst-
leistungen verdienen, ist unbestreitbar ,,das
Publikum". Es ist der große Richter, dem alle unter-
worfen sind, die,,da oben stehen". Mit der Zeit und
dem stetigen Fortschreiten einer jeden Kunstgattung
hat sich auch das Publikum verändert speziell das
Publikum, das dem Schautum und seinen Leistungen
Interesse entgegenbringt. Wir wissen genau, daß be-
reits in den ältesten Zeiten die Menge ein strenger
Richter gerade dieser Leistungen war, denn im alten
Hellas und in den Zeiten des großen römischen
Reiches stellte man die größten Anforderungen an
die Künstler, die unsern heutigen Artisten etwa ent-
sprachen. In den späteren Epochen sah man in den
Gauklern" mehr einen Spaßmacher und man gab
sich wenig Mühe, sie künstlerisch zu beurteilen. Es
war mehr das untere Volk, das vom,,großen Markt-
play" aus den Leistungen der Fremdlinge" Inter-
esse schenkte. In den romanischen Ländern, sowie son-
derbarerweise in dem ernsten und prüden Albion
wahrte sich ein gewisses Interesse für diese Art des
,,fliegenden Artistentums". Auf eine künstlerisch zu
nehmende Einschätzung mögen die Künstler der da-
maligen Periode wohl nicht allzu großen Anspruch
gemacht haben. Es war ein schweres Dasein, und die
Anerkennung des Gebotenen fand in Form eines
kleinen Obulus oder einer Wegzehrung" statt. Die
breite Masse fand wohl Interesse an den fahrenden
Gesellen, in der Erinnerung jedoch blieben sie nicht
lange haften.
Das 19. Jahrhundert erst brachte einen gewissen
dauernden Kontakt zwischen den Künstlern und dem
Publikum. Der Jahrmarkt, die Messen waren der
Anziehungspunkt für die große Menge. Sie fanden
zu bestimmten Zeiten statt, und mit ihnen fanden die
Schausteller und Artisten ihr gutes Auskommen. Die
Besucher dieser Märkte, die von allenthalben herbei-
strömten, bildeten so das erste Stammpublikum",
das seinen sich immer regelmäßig einfindenden
bewahrte. Alte
Künstlern ein gutes Gedenken
Artisten-Dynastien sind da wohl in ihren Uranfängen
zu suchen. Es war das erste Festlegen" des artisti-
schen Rufes, der sich nun durch die vermehrte
Der Komet
Das Publikum
Schnellebigkeit und bedeutend erleichterte Verbin-
dungen zu verbreiten begann. Von da an hatte das
Artistentum,,sein" Publikum. Aus diesem Anfangs-
stadium heraus schuf sich in wenigen Jahrzehnten
Geben Sie
so frühzeitig als nur möglich
Ihre Anzeigen für den,,Komet" auf
Bei dem ganz außergewöhnlichen Andrang
von aktuellen und anderen Kleinanzeigen muß
bei den gegenwärtigen Verhältnissen und dem
vorgeschriebenen Anzeigenraum damit gerech
net werden, daß einlaufende Inserate oft erst
nach 14 Tagen erscheinen können.
Beachten Sie dabei folgendes:
1. recht deutlich schreiben, besonders Namen,
Fachausdrücke, Straßennamen u. -nummer.
Mit Tinte schreiben, noch besser mit der
Maschine.
2. Niemals, auch bei Adreßangaben den Vor-
namen weglassen.
3. Anzeigenterte so kurz als möglich abfassen.
4. Bei Anbieten gebrauchter Gegenstände stets
den Preis angeben.
das moderne Artistentum mit dem entsprechenden
Publikum. Große Paläste sind es heute, in denen
das Artistentum seine Kunst zeigt; alle Kreise geben
sich dort ein Stelldichein. Technik und Luxus schufen
ein Milieu für die Artistenkunst, das sowohl den
Ansprüchen des Publikums, wie denen der Künstler
vollauf Rechnung trägt. Abgesehen vom Bericht-
erstatter der Tagespresse ist und bleibt der große
Richter doch eben das Publikum. Verwöhnt durch
die sich ständig vervollkommenden Leistungen der
Nr. 3004
Artisten, verwöhnt durch ein Programm, das in
wenigen Wochen regelmäßig wechselt und stets
Neues bringt, ist das moderne Varieté-Publikum
wohl das anspruchsvollste, das man sich denken kann.
Es ist ja die breite Masse, die da ihr Urteil spricht,
denn das Varieté ist augenblicklich wohl mehr in der
Gunst der Allgemeinheit als die Schauspielbühne.
Unser derzeitiges Dasein ist ein ernstes, und in allen
Schichten der Bevölkerung findet sich ein großes
Publikum, das nach schwerer beruflicher Inanspruch-
nahme von Zeit zu Zeit Entspannung und Erholung,
sowie frohe Stunden im Varieté sucht und findet.
Aber der Mensch ist eben ein geborener Kritiker, der
den vollen Wert der Leistung für sein gutes Geld
beansprucht. Das Stammpublikum der Varietés
kritisiert die Nummern nach seinem Ermessen. Es ist
tonangebend, und so ergibt sich auch hier ein
,,lokaler" Geschmack. Nummern, die hier einen riesi-
gen Beifall finden, verschwinden wo anders nach
furzem Verweilen auf Nimmerwiedersehen. Die gro-
ßen Schlager brauchen nur auf den Anschlagsäulen
angekündigt zu stehen und die Direktion kann aus-
verkaufter Häuser sicher sein. Otto Reutter, Rastelli,
Codonas, brachten stets ausverkaufte Häuser. Auch
die zur Zeit noch tätigen großen Nummern wie
Charly Rivels, Grock, Maria Valente, Albanos usw.
bringen durchweg ausverkaufte Häuser. Ein Rück-
gang des Gebotenen bedeutet ein Rückgang des Be-
suches. In keiner anderen Kunstgattung wird im
Verlaufe von knappen Stunden eine solche Ab-
wechslung verlangt und geboten, als im Varieté,
bzw. im Zirkus. Nirgends beansprucht das Publikum
eine solche Fülle von Arbeit, Kunst und Kraft, wie
von den modernen Artisten. Daß das Publikum die
Leistungen der Artistenwelt anerkennt, wird bewiesen
durch den unglaublichen Aufschwung, den das
Varieté genommen hat und weiter nimmt. Peſſi-
misten, die vor Jahren schon glaubten, sagen zu
müssen, das Varieté habe sich überlebt, es würde
nichts Neues geboten, werden nunmehr eines Besse-
ren belehrt sein, denn die Artisten bezwangen den ge-
fährlichsten aller Feinde, den anspruchsvollsten Rich-
ter,das Publikum".
F. B., H.
Verkauft ein Geschäftsinhaber
eins von mehreren Geschäften, so kann er
eine entsprechende Ermäßigung
der Gewerbesteuer beanspruchen
Der Kaufmann B., der seit längerer Zeit Inhaber
eines Geschäftes in N. war, eröffnete später auch ein
Geschäft in der Gemeinde R. Als B. das Geschäft
in N. am 1. März 1941 an A. verkaufte, erfolgte
die Veranlagung des neuen Geschäftsinhabers zur
Gewerbesteuer für 1941 nach einem voraussichtlichen
Gewinn von 7000 RM. B. hatte aus den beiden
Geschäften im Jahre 1940 einen Gewinn von 6670
RM. erzielt und wurde für das Rechnungsjahr 1941
unter Zugrundelegung dieses Gewinns und des Ge-
werbekapitals nach dem auf den 1. Januar
1941 fest-
gestellten Einheitswert zur Gewerbesteuer herange-
zogen. Während früher eine Zerlegung der Gewerbe-
Steuer für beide Geschäfte vorgenommen worden.
war, wurde eine solche für 1941 nicht durchgeführt.
Die erwähnte Veranlagung focht B. mit den zu-
lässigen Rechtsmitteln an und forderte eine Herab-
setzung der Gewerbesteuer, da er das Hauptgeschäft
verkauft habe und nur noch den früheren Neben-
betrieb weiterführe. Der Oberfinanzpräsident wies
die Anfechtung zurück und betonte, bei der Ermitt-
lung des Ertrages sei von dem Gewinn des voraus-
gegangenen Jahres und bei der Ermittlung des Ge-
werbekapitals von der letzten Einheitswertfeststellung
auszugehen; da der Steuerpflichtige am 1. April
1941 nur noch das Geschäft in R. gehabt habe, so
könne eine Zerlegung des Gewerbesteuermeßbetrages
nicht vorgenommen werden. Auf die von B. einge-
legte Rechtsbeschwerde hob der Reichsfinanzhof die
Vorentscheidung auf und führte u. a. aus: Mit
Recht verlange der Steuerpflichtige, daß er für das
Rechnungsjahr 1941 mit dem mutmaßlichen Ge-
werbeertrag zur Gewerbesteuer veranlagt werde, da
nach dem Verkauf des einen Geschäfts eine Auftei-
lung des Gewerbebetriebes anzunehmen sei, die in
steuerlicher Hinsicht wie eine Neugründung behan-
delt werden müsse. Nach § 10 (3) des Gewerbesteuer-
gesetzes sei bei Neugründung eines Gewerbebetriebes
das mutmaßliche Ergebnis der ersten 12 Monate des
Gewerbebetriebes als Gewerbeertrag zugrunde zu
legen. Von einer wesentlichen Aenderung in einem
Unternehmen, die wie eine Neugründung zu behan-
deln sei, müsse dann gesprochen werden, wenn von
einem einheitlichen, aus mehreren Geschäftszweigen
oder Teilbetrieben bestehenden Gewerbebetrieb ein
Geschäftszweig oder Teilbetrieb zur Veräußerung
gelange und der Verkäufer lediglich einen wesentlich
verkleinerten Betrieb behalte. Erfolge die Heran-
ziehung des Käufers des fraglichen Teilbetriebes od.
Geschäftszweiges zu der auf diesen entfallenden
Ge-
werbesteuer, so müsse bei dem Veräußerer insoweit
eine Ermäßigung der Gewerbesteuer eintreten.
(Aktenzeichen: VI. 203. 42. 7. 10.42)
Sechs Ausnahmen
von der Einheitsrechnung
Durch Anordnung v. 22. 9. 1942 hatte der Reichs-
minister für Bewaffnung und Munition zur Ein-
schränkung des Papierkriegs und zur Einsparung von
Papier ab 1. Oktober 1942 eine Einheitsrechnung
eingeführt. Der Vordruck der Einheitsrechnung ist
in drei Formaten A 4, A 5 und A 6 erschienen. Nach
den nunmehr erlassenen Durchführungsbestimmungen
gilt jedoch der Einheitsrechnungs-Zwang nicht für
Rechnungen über öffentlich-rechtliche Gebühren und
Beiträge, Rechnungen von Krankenheilanstalten, von
Angehörigen der freien Berufe, von Betrieben mit
geringem Geschäftsumfang sowie für Rechnungen
über geringfügige Leiferungen und Leistungen. Der
Einheitsvordruck braucht auch nicht verwendet zu
werden für Rechnungen, die in Verbindung mit vor-
handenen mechanischen Buchungsverfahren ausge-
fertigt sowie für solche, die auf Streifen- oder
Schuppenvordrucken nach dem Liſtendurchschreibever-
fahren ausgestellt werden. Doch sollen in diesen bei-
den Fällen die Rechnungsvordrucke dem Einheits-
vordruck soweit angepaßt werden, als es die tech-
nische Einrichtung zuläßt.
Gewerbe nach Schaustellerart
Weiterverwendung von Schankgefäßen
Das Reichswirtschaftsministerium hat am 20. 11.
d. Js. durch Runderlaß den Eichaufsichtsbehörden
und anderen Regierungsstellen mitgeteilt, daß
,,Schankgefäße, die zwar dem früher in den neuen
Reichsgebieten geltenden Recht, nicht aber den Vor-
schriften des Maß- und Gewichtsgesetzes (§§ 45 ff.)
und der Ausführungsverordnung zu diesem Gesetz
entsprechen, bis auf weiteres mit Rücksicht auf die
Schwierigkeit von Neubeschaffungen auch insoweit
nicht beanstandet werden sollen, als Fristen bereits
abgelaufen sind oder am 31. 12. d. Js. ablaufen und
nicht durch Verordnung verlängert werden".
Freue dich, o Herz!
Hörst du das Brausen der Weihnachtsglocken?
Wie sie so jubeln, wie sie frohlocken,
Wie sie verkünden mit himmlischer Macht
Den göttlichen Zauber der Weihenacht?
Und siehst du dort drüben in jenem Raum
Den flimmernden grünen Tannenbaum?
Und siehst du die vielen bunten Lichter
Und die vielen erstaunten, frohen Gesichter?
So freue auch du dich und öffne dein Herz!
Denke nicht mehr an vergangenes Leid,
Freue dich der fröhlichen Weihnachtszeit
Und vergiß in der Gemeinschaft all deinen Schmerz!
Mar Küppers